• ZDNet USA
  • ZDNet China
  • ZDNet Japan
  • English
  • 지디넷 웨비나
뉴스
  • 최신뉴스
  • 방송/통신
  • 컴퓨팅
  • 홈&모바일
  • 인터넷
  • 반도체/디스플레이
  • 카테크
  • 헬스케어
  • 게임
  • 중기&스타트업
  • 유통
  • 금융
  • 과학
  • 디지털경제
  • 취업/HR/교육
  • 생활/문화
  • 인사•부음
  • 글로벌뉴스
  • AI의 눈
ZDPick
지스타2026
반도체
IT'sight
칼럼•연재
포토•영상

ZDNet 검색 페이지

'가상자산 ⦿고객센터텔레 UPbit999 ⦿ 바이낸스 테더 송금 수수료 USDT판매업체,DRy'통합검색 결과 입니다. (3454건)

  • 영역
    • 제목
    • 제목 + 내용
    • 작성자
    • 태그
  • 기간
    • 3개월
    • 1년
    • 1년 이전

케플러 지갑서 개인키 유출…560만 달러 가상자산 긴급 이전

가상자산 지갑(월렛) 케플러에서 일부 이용자 개인키가 노출되는 보안 사고가 발생하면서, 케플러에 인증 서비스를 제공하는 웹3오스(Web3Auth)가 약 560만 달러(약 75억원) 상당 가상자산을 별도 지갑으로 긴급 이체했다. 웹3오스는 8일(현지시간) 소셜미디어 X를 통해 이용자 자산을 개인키가 노출된 지갑에서 복구용 지갑으로 긴급 이전했다고 밝혔다. 외신 더블록에 따르면 웹3오스가 공개한 복구용 지갑 주소 12개에는 이날 기준 약 560만 달러 상당 가상자산이 보관돼 있다. 다만 웹3오스는 해커가 접근한 지갑 수와 탈취 자산 규모, 구체적인 해킹 경로 등에 대해서는 밝히지 않았다. 이번 사고는 케플러가 제공하는 구글·애플 계정 기반 로그인 서비스에서 발생했다. 해당 서비스에 인증 기술을 제공하는 웹3오스 시스템에서 보안 취약점이 발생하면서 일부 이용자 개인키가 노출됐다는 설명이다. 개인키는 가상자산 지갑에 보관된 자산을 전송하거나 거래를 승인할 때 필요한 암호화 정보다. 외부에 노출될 경우 제3자가 이용자 동의 없이 가상자산을 다른 지갑으로 옮길 수 있다. 조시 리 케플러 공동창업자는 이번 사고 원인이 케플러 지갑이 아닌 외부 인증 서비스 웹3오스에 있다고 강조했다. 그는 “구글·애플 로그인 계정 중 약 20%가 영향을 받았을 가능성이 있다”며 “복구 문구나 하드웨어 지갑을 이용해 생성한 계정은 이번 사고 영향을 받지 않았다”고 밝혔다. 한편 케플러는 구글·애플 계정으로 지갑을 생성한 이용자에게 추가 자산 입금을 중단하고, 남아있는 자산을 안전한 새 지갑으로 옮길 것을 권고했다.

2026.11.09 16:51홍하나 기자

배민·쿠팡이츠 과징금 6319억원…피해 점주 보상 없고 국고로

공정거래위원회가 배달의민족과 쿠팡이츠에 총 6319억원의 과징금을 부과하기로 했지만, 정작 불공정행위로 피해를 입은 소상공인들에게 직접 돌아가는 보상은 없는 것으로 나타났다. 양사가 제시했던 총 3600억원 규모의 상생지원안도 무산되면서 거액의 과징금이 실제 소상공인 피해구제로 이어지지 못한다는 지적이 나온다. 9일 관련 업계에 따르면 공정위는 배달의민족에 3311억원, 쿠팡이츠에 3008억원의 과징금을 부과하기로 했다. 양사가 입점 음식점에 경쟁 배달앱보다 유리한 가격과 거래조건을 요구하는 등 공정거래법을 위반했다고 판단한 데 따른 것이다. 그러나 이번 제재로 부과되는 과징금은 전액 국고로 귀속된다. 과징금은 불공정행위에 대한 행정제재 수단으로, 피해를 입은 음식점주들에게 직접 지급되는 배상금과는 성격이 다르다. 피해 점주들이 금전적 보상을 받으려면 별도의 손해배상 청구 등 절차가 필요하다. 앞서 배민과 쿠팡이츠는 공정위의 제재 절차가 진행되는 과정에서 동의의결을 신청하고 각각 3000억원과 600억원 규모의 상생지원안을 제시했다. 동의의결은 사업자가 스스로 시정방안과 피해구제 방안을 마련하면 공정위가 위법 여부를 최종 판단하지 않고 사건을 종결하는 제도다. 양사가 제시한 상생지원안에는 입점업체의 수수료와 배달비 부담을 완화하는 등의 방안이 포함됐다. 그러나 공정위는 동의의결 절차를 개시하지 않기로 결정했다. 공정위는 양사가 제시한 상생지원안에 기존 사업을 확대하거나 재구성한 항목이 상당수 포함돼 있고, 입점업체에 직접 돌아가는 실질적인 혜택도 충분하지 않다고 판단했다. 결과적으로 양사가 제시한 3600억원 규모의 상생지원안은 시행되지 못했고, 대신 총 6319억원의 과징금이 부과됐다. 상생지원안 전체가 피해 점주에게 직접 지급되는 보상금은 아니었던 만큼 두 금액을 동일한 성격으로 비교하기는 어렵지만, 소상공인 단체에서는 대규모 과징금이 실제 피해구제로 이어지지 않는 현행 제도의 한계를 지적하고 있다. 특히 플랫폼 기업의 과징금 부담이 커지면 수수료 인하나 할인 프로모션 등 입점업체를 대상으로 한 지원 활동이 위축될 수 있다는 우려도 나온다. 송치영 소상공인연합회장은 "현행 구조상 천문학적 과징금이 부과되더라도 피해를 직접 입은 영세 점주들에게는 단 1원의 보상도 돌아오지 않는다"며 "오히려 플랫폼사들의 소상공인 수수료 인하나 지원 프로모션 등 현장 상생활동 여력 자체를 원천적으로 말살시킬 것"이라고 말했다.

2026.11.09 16:46류승현 기자

"경쟁 촉진했는데 위법이라니"…배민·쿠팡이츠, 6319억원 과징금에 반발 왜

공정거래위원회가 배달의민족과 쿠팡이츠에 총 6319억원의 과징금을 부과하기로 하자 양사가 제재의 정당성에 이의를 제기하고 나섰다. 공정위는 두 회사가 입점 음식점의 가격 결정권을 제한하고 배달앱 시장의 경쟁을 저해했다고 판단했지만, 배민은 경쟁사에 대응하기 위한 방어 조치였다고 반박했다. 쿠팡이츠 역시 정책 도입 당시 시장점유율이 7%에 불과했다는 점과 과징금 산정 방식 등을 문제 삼으며 법적 대응을 검토하고 있다. 9일 관련 업계에 따르면 공정위는 지난달 29일 배달의민족 운영사 우아한형제들에 3311억원, 쿠팡이츠 운영사 쿠팡에 3008억원의 과징금을 잠정 부과하기로 결정했다고 이날 밝혔다. 두 회사가 입점업체에 경쟁 배달앱보다 불리하지 않은 메뉴가격과 최소주문금액 등을 요구한 최혜대우(MFN, Most Favored Nation) 행위가 핵심 제재 대상이다. 공정위는 시장점유율 1·2위 사업자인 두 회사가 최혜대우를 요구하면서 음식점의 자율적인 가격 결정을 제한하고, 낮은 수수료를 앞세운 후발 배달앱의 경쟁까지 어렵게 만들었다고 봤다. 반면 쿠팡이츠는 와우매장 정책이 소비자에게 합리적인 가격의 음식을 제공하고 입점업체의 매출을 늘리기 위한 조치였다고 반박했다. 쿠팡이츠 측은 "고객에게 더 좋은 서비스를 제공하려는 노력이 도리어 위법 판정을 받았다"고 주장했다. 쿠팡이츠에 따르면 와우회원 대상 무료배달 시행 이후 1년간 입점 점주의 상점당 평균 매출은 98% 증가했고, 주문 건당 상점 부담금은 5% 감소했다. 쿠팡이츠는 무료배달 비용을 자사가 전액 부담했으며, 이를 통해 기존 1위 사업자가 장악하고 있던 배달앱 시장에 경쟁을 촉진했다고 강조했다. 점유율 7%였는데 시장지배적 사업자?…판단 기준 공방 쿠팡이츠가 문제 삼는 점은 시장지배적 사업자 판단이다. 공정위는 2025년 주문금액 기준 배달앱 시장점유율이 배민 58.45%, 쿠팡이츠 34.44%라는 점 등을 근거로 두 회사를 시장지배적 사업자로 판단했다. 그러나 쿠팡이츠는 와우매장 정책을 도입할 당시인 2023년 초 시장점유율이 7%에 불과했다고 주장한다. 당시 시장 1위 사업자의 점유율은 80%를 넘었으며, 쿠팡이츠는 독과점 구조에 도전하는 후발 사업자였다는 설명이다. 쿠팡이츠는 현행 공정거래법상 단일 사업자의 시장점유율이 50% 이상이거나 상위 3개 사업자의 합산 점유율이 75% 이상인 경우 시장지배적 사업자로 추정하되, 점유율 10% 미만 사업자는 제외한다는 규정을 근거로 들었다. 이에 따라 정책 도입 당시 시장점유율이 10%에도 미치지 못했던 자신을 시장지배적 사업자로 판단한 것은 부당하다는 입장이다. 쿠팡이츠는 과거 다른 배달앱 사업자에 대한 제재와 비교해 형평성에도 문제가 있다고 주장했다. 공정위는 과거 요기요가 음식점에 다른 플랫폼보다 같거나 낮은 가격을 요구한 사건에서 4억6800만원의 과징금을 부과한 바 있다. 반면 쿠팡이츠에는 이보다 600배 이상 많은 3008억원을 부과했다는 것이다. 쿠팡이츠는 과거 사건에서는 요구에 응하지 않은 음식점에 계약 해지나 강제 휴무 조치까지 이뤄졌지만, 자사는 와우매장 조건을 충족하지 못했다는 이유로 입점 계약을 해지한 사례가 없다고 강조했다. 420억원 예상했는데 3008억원…과징금 산정 기준도 논란 쿠팡이츠는 과징금 산정 과정에서도 기업의 방어권이 침해됐다고 주장하고 있다. 쿠팡이츠에 따르면 공정위가 지난해 10월 발송한 심사보고서에서는 혐의 관련 매출액을 기준으로 과징금이 250억~420억원 수준으로 예상됐다. 그러나 최종 제재 과정에서 관련 매출액의 범위가 확대되면서 과징금이 3008억원으로 늘어났다는 것이다. 당초 예상 상한액인 420억원과 비교하면 7배가 넘는다. 쿠팡이츠는 최혜대우 요구를 받지 않았거나 실제 거래조건을 변경하지 않은 음식점의 매출까지 과징금 산정에 포함됐다고 주장한다. 위반행위와 직접 관련이 없는 거래액을 기준으로 과징금을 산정한 것은 부당하다는 입장이다. 쿠팡이츠 측은 "심사보고서의 기준과 달리 갑작스럽게 관련 매출 기준을 변경해 과징금이 늘어난다면 기업의 방어권이 중대하게 침해될 수밖에 없다"고 밝혔다. 이 같은 주장의 핵심은 과징금 부과 대상이 되는 관련 매출액의 범위를 어디까지 인정할 수 있느냐다. 공정거래법상 과징금은 위반행위의 유형과 관련 매출액, 위반 기간, 중대성 등을 고려해 산정된다. 따라서 공정위가 어떤 거래액을 위반행위와 관련된 매출로 판단했는지, 심의 과정에서 산정 범위가 변경됐다면 그 근거가 무엇인지가 쟁점이 될 전망이다. 배민 역시 이번 제재에 반발하며 최혜대우 조건 도입은 경쟁사의 정책에 대응하기 위한 불가피한 선택이었다고 주장했다. 배민 측은 "경쟁사의 멤버십 기반 최혜대우 요구 이후 1년여간 시장 경쟁 구조가 급변하는 상황에서 최소한의 방어 차원으로 도입한 것"이라며 "공정위도 브리핑에서 이러한 선후관계를 언급했다"고 밝혔다. 이어 대다수 음식점은 가격 조건과 무관하게 배민클럽가게로 선정됐으며, 플랫폼이 입점업주의 가격 조건을 임의로 변경하는 등의 강제 행위도 없었다고 강조했다. 공정위가 문제 삼은 자체배달 전환 강제 의혹에 대해서도 반박했다. 배민은 자체배달이 주문 중개부터 배달, 고객 응대, 사고 보상까지 플랫폼이 직접 책임지는 서비스라며 소비자가 원하는 배달 품질을 확보하기 위한 선택이었다고 설명했다. 도어대시와 우버이츠 등 글로벌 배달 플랫폼에서도 자체배달 중심의 서비스 운영이 일반적인 추세라는 주장이다. 특히 배민은 경쟁사와 달리 자체배달과 가게배달을 모두 제공하고 있으며, 라이더 공급이 원활하지 않거나 고객과 음식점이 밀집하지 않은 지역에서는 가게배달만으로도 영업할 수 있도록 지원하고 있다고 밝혔다. 수익성이 높은 자체배달 비중을 확대하기 위해 입점업주에게 전환을 요구했다는 지적에 대해서도 사실과 다르다고 반박했다. 배민 측은 "자체배달은 업주가 내는 배달비 외에도 라이더 비용, 고객 응대, 사고 보상 등 제반 비용을 당사가 부담하는 구조"라며 "주문 한 건당 당사에 남는 이익은 오히려 가게배달이 더 크다"고 설명했다. 이어 자체배달 비중이 늘어난 것은 플랫폼의 수익성 확보 목적이 아니라 배달 품질에 따른 소비자 선호가 반영된 결과라고 강조했다. 양사는 공정위의 최종 의결서를 검토한 뒤 법적 대응 여부를 결정할 방침이다. 우아한형제들은 "의결서를 받는 대로 구체적인 내용을 면밀히 검토한 뒤 행정소송 여부를 결정할 예정"이라고 밝혔다. 쿠팡이츠 역시 최종 의결서를 검토하고 정당한 법적 절차를 통해 입장을 소명하겠다는 방침이다.

2026.11.09 16:07안희정 기자

수백억 예상 쿠팡이츠 과징금, 3000억원대로…공정위 판단 달라진 이유

쿠팡이츠 최혜대우 요구 행위에 대한 과징금이 당초 수백억원대 예상에서 3000억원대로 커진 배경에는 공정거래위원회의 관련 매출액 산정 범위 확대가 있었기 때문이다. 공정위는 개별 음식점에 대한 직접적인 거래조건 변경 요구뿐 아니라 와우매장 제도 운영 전반이 입점업체에 영향을 미쳤다고 판단했다. 9일 공정위에 따르면 쿠팡의 최혜대우 요구 행위에 부과된 과징금은 잠정 3008억원이다. 앞서 동의의결 논의 과정에서 거론됐던 예상 과징금 250억~420억원과 비교하면 크게 늘어난 규모다. 최혜대우 요구(MFN, Most Favored Nation)란 배달앱 사업자가 입점 음식점에 다른 배달앱과 같거나 더 유리한 거래조건을 제공하도록 요구하는 행위를 말한다. 음식점이 다른 배달앱에서 메뉴를 더 저렴하게 판매하거나 할인 혜택을 제공하면 자사 앱에서도 동일하거나 더 나은 조건을 적용하도록 요구하는 방식이다. 황원철 공정위 상임위원은 이날 브리핑에서 "과징금이 크게 늘어난 것은 심의 과정에서 관련 매출액의 산정 범위가 확대됐기 때문"이라고 설명했다. 공정위는 쿠팡과 배달의민족이 입점업체에 경쟁 플랫폼과 같거나 유리한 메뉴가격, 최소주문금액 등의 거래조건을 요구한 행위가 배달앱 시장의 경쟁을 제한했다고 판단했다. 양사에 부과된 과징금은 총 6319억원으로, 배달앱 사업자를 대상으로 한 제재 가운데 역대 최대 규모다. 직접 접촉한 음식점에서 와우매장 운영 지역 전체로 당초 공정위 심사관은 쿠팡이 직원들을 통해 직접 거래조건 변경을 요구한 음식점과 쿠팡이 거래조건을 수정한 음식점, 최혜대우 요구를 수용하지 않아 와우매장에서 제외된 음식점 등을 중심으로 관련 매출액을 산정했다. 그러나 심의 과정에서 최혜대우 요구가 전화나 방문 외에도 다양한 경로로 이뤄졌다는 사실이 확인됐다. 쿠팡은 입점업체에 POS와 카카오톡 알림 등을 통해 거래조건 변경을 지속적으로 요청했다. 새로 입점한 음식점에는 임시 와우매장 자격을 부여한 뒤 일정 기간 내 최혜대우 조건을 충족하지 못하면 해당 자격을 제외하는 방식도 운영했다. 황 상임위원은 "전화나 방문뿐 아니라 POS와 알림톡을 통해서도 최혜대우 요구가 지속적으로 이뤄진 사실을 확인했다"고 말했다. 공정위는 이 같은 운영 방식을 고려할 때 최혜대우 요구의 영향을 받은 대상을 직접적인 연락이나 거래조건 변경이 확인된 음식점으로 한정하기 어렵다고 판단했다. 이에 따라 와우매장 제도가 시행된 지역의 전체 입점업체를 관련 매출액 산정 범위에 포함했다. 황 상임위원은 "와우매장 운영 지역의 모든 입점업체를 영향 범위에 포함하는 것이 실제 거래 구조에 더 부합한다고 판단했다"고 설명했다. 이렇게 산정된 쿠팡의 최혜대우 요구 관련 매출액은 약 5조149억원이다. 공정위는 위반행위의 중대성 등을 고려해 5.6%의 과징금 부과율을 적용했다. 배민의 최혜대우 요구 행위에도 같은 판단 기준이 적용됐다. 공정위는 배민클럽 시행 지역의 자체배달 관련 매출액 약 4조65억원을 산정하고 5%의 부과율을 적용했다. 해당 행위에 대한 과징금은 잠정 1602억원이다. 과징금 산정에 일반 음식점의 매출까지 포함됐다는 지적에 대해 공정위는 플랫폼이 받는 중개수수료와 배달비, 소비자 부담 배달비 등이 관련 매출액에 해당한다고 설명했다. 황 상임위원은 "음식점 자체 매출은 관련 매출액에 포함되지 않으며, 플랫폼이 받는 중개수수료와 배달비 등을 기준으로 산정했다"고 말했다. 쿠팡의 최혜대우 요구, 배민 대응에도 영향 과징금 부과율을 결정하는 과정에서는 두 회사의 행위가 배달앱 시장의 경쟁구조에 미친 영향도 고려됐다. 공정위에 따르면 쿠팡이츠는 지난 2023년 7월부터 최혜대우 요구를 시행했다. 이후 배민도 2024년 5월부터 유사한 방식으로 입점업체에 거래조건을 요구하기 시작했다. 공정위는 쿠팡이츠의 최혜대우 요구가 배민의 대응을 유발한 측면이 있다고 봤다. 쿠팡이 높은 수수료율을 유지하면서 경쟁 플랫폼과 같거나 유리한 거래조건을 요구하자 일부 음식점이 다른 플랫폼의 가격 등을 높이는 방식으로 대응했다는 것이다. 황 상임위원은 "쿠팡의 최혜대우 요구가 배민의 유사한 정책 도입에 영향을 미쳤다"며 "쿠팡이 가게배달까지 최혜대우 요구 대상에 포함하면서 배민 가게배달 서비스의 경쟁력에도 영향을 줬다"고 덧붙였다. 배민 역시 쿠팡이츠의 시장점유율 확대에 대응하는 과정에서 자체배달 중개수수료율을 기존 6.8%에서 9.8%로 인상했다. 공정위는 양사가 비슷한 거래조건을 요구하면서 플랫폼 간 가격 경쟁이 제한됐다고 판단했다. 황 상임위원은 "쿠팡의 최혜대우 요구가 배달앱 시장의 경쟁 양상을 바꾸는 계기가 됐으며, 이를 제재 수준에도 반영했다"고 말했다. 이에 공정위는 최혜대우 요구 행위에 대해 쿠팡에는 5.6%, 배민에는 5%의 과징금 부과율을 적용했다. 별도로 쿠팡은 과거 법 위반 전력에 따라 과징금이 20% 가중됐으며, 배민은 조사협조 등을 이유로 20% 감경됐다. 배민에는 최혜대우 요구 외에도 자체배달 전환 강제와 배달예상시간 기만광고 행위에 각각 잠정 1554억원과 154억원의 과징금이 부과됐다. 두 행위의 부과율은 각각 3%와 0.5%다. 공정위는 이번 사건이 배달앱 시장의 1·2위 사업자가 동시에 최혜대우 요구를 시행했다는 점에서도 의미가 있다고 설명했다. 황 상임위원은 "시장점유율이 높은 두 사업자가 동시에 최혜대우를 요구하면 가격 경쟁이 약화되고 시장 전반에 큰 영향을 미칠 수 있다는 점을 보여준 사례"라고 말했다.

2026.11.09 15:50류승현 기자

[크립토하나] 비트코인, 美 물가지표 관건…국내선 두나무 기업결합 심의

매주 월요일 오전, 이번 주 디지털자산 시장을 미리 읽어드립니다. 국내외 주요 거시경제 일정을 하나씩 짚고, 각 이벤트가 투자심리와 디지털자산 시장에 미칠 영향을 분석합니다. [편집자주] 글로벌 가상자산 거래소 바이낸스에서 발생한 대규모 해킹 사고 이후 비트코인 등 주요 가상자산이 약세를 이어가는 가운데, 이번주 미국 주요 물가지표 발표가 시장 향방을 가를 변수로 떠올랐습니다. 해킹 사고 이후 투자심리가 위축된 상황에서 미국 금리 인상 가능성까지 커지면서 비트코인 반등 여부에 관심이 쏠립니다. 특히 지난주 미국 고용지표가 예상보다 강하게 나타나면서 연방준비제도(연준) 긴축 우려가 커진 만큼, 이번주 물가지표 결과에 따라 비트코인 가격 변동성이 확대될 가능성이 제기됩니다. 국내에서 주목할 소식도 있습니다. 이번주 공정거래위원회가 두나무와 네이버파이낸셜 기업결합에 대한 심의절차를 시작합니다. 이를 계기로 약 1년간 지연되어왔던 두 회사 기업결합에 속도가 붙을지 주목됩니다. 바이낸스 해킹 여파…비트코인 7만 5000달러 선 등락 최근 비트코인은 7만 5000 달러 안팎에서 등락을 거듭하며 약세를 보이고 있습니다. 9일 코인마켓캡에 따르면 비트코인은 전일 대비 0.89% 하락한 7만 5045 달러에 거래되고 있습니다. 지난 4일(현지시간) 미국 중간선거 이후 8만 달러 선을 회복했지만, 이후 미국 기술주 약세와 금리 인상 우려 등이 겹치면서 7만 달러 선으로 내려 앉았습니다. 가상자산 시장이 약세를 보이는 배경에는 지난달 29일 발생한 63억 달러 규모 바이낸스 해킹 사고도 있습니다. 바이낸스는 이용자 자산 보전을 위한 조치에 나섰지만, 대규모 해킹으로 거래소 보안과 자산 보관 체계에 대한 우려가 커지며 시장이 출렁였습니다. 美 소비자·생산자물가지수 발표…금리 인상 우려 커지나 이번주 미국 주요 물가지표 발표가 예정돼 있습니다. 미국 노동통계국(BLS)에 따르면 오는 10일 10월 소비자물가지수(CPI)가, 13일에는 10월 생산자물가지수(PPI)가 공개됩니다. 두 지표 모두 한국시간으로 발표일 오후 10시 30분에 확인할 수 있습니다. 이번 물가지표가 중요한 이유는 최근 미국 금리 인상 가능성이 다시 부각되고 있기 때문입니다. 지난 6일 발표된 미국 10월 고용보고서에서는 비농업 부문 신규 고용이 16만 5000명 증가한 것으로 나타났습니다. 시장 예상치를 웃도는 고용 증가세에 연준이 물가 안정을 위해 긴축 기조를 이어갈 수 있다는 전망이 힘을 얻었습니다. 실제로 일부 시장 분석에서는 12월 연준 금리 인상 가능성을 약 77~78% 수준으로 평가했습니다. 이번 CPI와 PPI가 시장 예상치를 웃돌 경우 인플레이션 우려가 커지면서 금리 인상 전망에 더 힘이 실릴 수 있습니다. 금리 상승 가능성이 높아지면 비트코인 같은 위험자산에는 부담으로 작용할 수 있습니다. 비트코인 ETF 자금 유출…기관 투자심리 회복도 관건 미국 비트코인 현물 상장지수펀드(ETF) 자금 흐름도 이번주 주목해야 할 지표입니다. 가상자산 데이터 플랫폼 소소밸류에 따르면, 지난 2일부터 6일까지 미국 비트코인 현물 ETF에서 약 12억 8000만 달러 자금이 순유출됐습니다. 지난 4일에는 일시적으로 자금이 순유입됐지만, 이후 다시 대규모 순유출이 나타났습니다. 비트코인 현물 ETF는 기관과 일반 투자자가 비트코인에 간접 투자할 수 있는 주요 통로입니다. 자금 유입이 확대되면 시장 수요를 뒷받침할 수 있지만, 순유출이 이어지면 비트코인 가격에 부담으로 작용할 수 있습니다. 시장에서는 비트코인이 7만 5000 달러 선을 유지할 수 있을지 주목하고 있습니다. 해당 가격대가 무너질 경우 추가 하락 가능성이 제기되는 반면, 8만 달러 선을 다시 회복하면 투자심리가 개선될 수 있다는 분석이 나옵니다. 공정위, 네이버파이낸셜·두나무 기업결합 심의 착수 이번주 국내에서는 공정거래위원회가 네이버파이낸셜·두나무 기업결합 심의절차를 시작합니다. 공정위는 10일 오전 네이버파이낸셜과 두나무 간 포괄적 주식교환을 통한 기업결합 건에 대해 심사보고서를 제출하고 전원회의 심의절차를 개시합니다. 다만 전원회의 심의절차가 개시되는 만큼 이날 기업결합 승인 여부가 결정되지는 않을 것으로 보입니다. 그동안 공정위는 두 회사 기업결합이 시장 경쟁에 미칠 영향을 심사해 왔는데, 예상보다 길어지면서 두 회사 주식교환 일정도 연기됐습니다. 당초 올해 12월 31일로 예정됐던 두나무와 네이버파이낸셜 간 주식교환 일정은 내년 3월 31일로 미뤄졌습니다. 관련 주주총회도 올해 11월에서 내년 2월 26일로 연기됐습니다. 이번주에는 디지털자산 관련 세미나와 컨퍼런스가 연이어 개최됩니다. 먼저 10일에는 가상자산 거래소 업비트 운영사 두나무가 디지털자산 정책 컨퍼런스 'D-CON(디콘) 2026'을 엽니다. 올해는 '쌓아온 혁신, 미래로 피어나다'를 주제로 글로벌 경쟁력 확보와 디지털자산 제도화 방향을 모색합니다. 김형년 두나무 부회장을 비롯해 민병덕 더불어민주당 의원, 박수민 국민의힘 의원 등 정치권과 산업계 인사가 참석해 디지털자산 시장 주요 과제와 해법을 논의할 예정입니다. 같은 날 더불어민주당 AI금융경제추진단이 주최하는 '현실화되는 스테이블코인 혁신, 디지털자산기본법 이후의 과제' 토론회가 금융투자협회에서 열립니다. 스테이블코인 기반 금융혁신과 국내외 활용 사례, 상용화를 위한 후속 과제 등이 논의될 예정입니다. 이밖에도 11일에는 한국은행 주최 '디지털금융 시대 지급결제 인프라 혁신과 정책과제' 컨퍼런스와 정태호·안도걸 더불어민주당 의원 주최 '스테이블코인 시대, 대한민국 크로스보더 페이먼트의 미래' 세미나가 있습니다. 12일에는 여야 의원실 각각 디지털자산 관련 세미나를 개최합니다. 이날 오전 10시 국회에서는 김현정 더불어민주당 의원실과 비댁스가 공동 주최하는 '원화 스테이블코인의 신뢰 인프라와 안전한 생태계 구축' 세미나가, 같은 시간 최은석 국민의힘 의원이 주최하는 '디지털자산 기관 중심 시대가 온다' 국회 세미나도 예정돼 있습니다.

2026.11.09 12:04홍하나 기자

공정위, 배민·쿠팡에 과징금 총 6319억원…최혜대우 요구 등 제재

공정거래위원회가 배달의민족과 쿠팡이츠의 최혜대우 요구 등 불공정행위에 대해 과징금을 부과하기로 결정했다. 공정위는 양사가 입점업체에 경쟁 플랫폼과 같거나 유리한 거래조건을 요구하는 과정에서 배달앱 시장의 경쟁이 제한됐다고 판단했다. 9일 공정위는 우아한형제들(배민)과 쿠팡의 시장지배적 지위 남용 및 불공정거래행위 등에 대해 시정명령과 함께 각각 3311억원과 3008억원의 과징금을 부과하기로 했다고 밝혔다. 합산 과징금은 6319억원으로 배달앱 사업자를 대상으로 한 제재 가운데 역대 최대 규모다. 공정위는 지난해 5월 배달앱 사건처리 전담 태스크포스(TF)를 구성하고 양사의 최혜대우 요구 행위와 배민의 자체배달 전환 관련 행위, 배달예상시간 표시·광고, 쿠팡이츠의 수수료 부과기준 약관 등을 조사해 왔다. 배민, 최혜대우 요구·자체배달 전환 등으로 3311억원 과징금 공정위에 따르면 배민은 지난 2024년 5월부터 지난해 10월까지 자체배달 서비스를 이용하는 음식점을 대상으로 메뉴가격과 최소주문금액, 할인 혜택 등 3개 거래조건에 대해 최혜대우를 요구했다. 최혜대우 요구는 입점업체가 특정 플랫폼에 경쟁 플랫폼과 같거나 더 유리한 조건을 제공하도록 요구하는 행위다. 배민은 해당 조건을 충족한 음식점을 배민클럽가게로 선정해 구독 회원에게 배달비 할인 혜택을 제공하는 방식을 운영했다. 공정위 조사 결과 최혜대우 조건을 충족한 배민클럽가게 비율은 2024년 5월 약 63%에서 지난해 1월 약 80%로 증가했다. 반면 배민클럽가게에서 제외된 음식점은 일평균 매출이 약 70% 감소한 것으로 나타났다. 공정위는 이 같은 운영 방식이 음식점의 거래조건 결정권을 제한하고 배달앱 간 가격 경쟁에도 영향을 미쳤다고 판단했다. 배민은 2024년 8월 자체배달 중개수수료율을 기존 6.8%에서 9.8%로 인상한 바 있다. 배민의 자체배달 서비스 확대 과정에서 이뤄진 일부 조치도 제재 대상에 포함됐다. 회사는 주문 중개만 담당하는 가게배달과 주문 중개부터 배달까지 수행하는 자체배달 서비스를 함께 운영하고 있다. 공정위는 배민이 2023년 8월부터 앱 화면에서 가게배달 노출을 축소하고, 지난해 3월 가게배달과 자체배달의 메뉴가격 및 최소주문금액을 동일하게 설정하도록 한 점 등을 문제 삼았다. 지난해 4월 가게배달의 정액요금제인 '울트라콜'을 폐지한 조치도 함께 검토했다. 공정위에 따르면 가게배달 입점업체는 2021년 6월 25만6,000개에서 지난해 7월 9만1,000개로 감소했다. 반면 자체배달 이용업체는 같은 기간 6만4,000개에서 27만1,000개로 증가했다. 배달예상시간 표시 방식에서도 문제가 확인됐다. 2023년 4월부터 지난해 7월까지 가게배달의 실제 평균 배달시간은 31.5분으로 자체배달 알뜰배달의 32.9분보다 1.4분 빨랐다. 그러나 앱에 표시된 예상시간은 가게배달이 44.7분, 알뜰배달이 31.7분으로 차이가 있었다. 공정위는 두 서비스의 배달예상시간 산정 기준이 달랐지만 이러한 사실이 소비자에게 충분히 안내되지 않았다고 판단했다. 이에 따라 배민에 관련 행위의 중단과 함께 가게배달 수수료 재결정, 배달예상시간에 대한 정기점검 등을 명령했다. 우아한형제들은 "이번 사안에 위법성이 없다는 점을 성실히 소명해 왔다"며 "이러한 소명이 충분히 받아들여지지 않은 점에 대해 아쉽게 생각한다"고 밝혔다. 이어 "공정거래위원회의 의결서를 받는 대로 구체적인 내용을 면밀히 검토하겠다"며 "이해관계자와 함께 성장하는 배달 생태계를 위한 상생 노력을 이어가겠다"고 덧붙였다. 쿠팡이츠, 최혜대우 요구·수수료 약관으로 3008억원 과징금 쿠팡이츠 역시 입점업체에 최혜대우를 요구한 행위로 제재를 받았다. 공정위에 따르면 쿠팡은 2023년 7월부터 올해 1월까지 입점업체에 메뉴가격과 최소주문금액, 할인 혜택, 고객 부담 배달비 등 6개 거래조건에 대해 최혜대우를 요구했다. 쿠팡은 해당 조건을 충족한 음식점을 와우매장으로 선정해 와우회원에게 무료배달 등 할인 혜택을 제공했다. 공정위는 조건을 충족하지 못한 음식점이 와우매장에서 제외되는 방식으로 운영됐다는 점에 주목했다. 공정위 조사 결과 최혜대우 조건을 충족한 와우매장 비율은 2023년 7월 약 13%에서 지난해 10월 약 94%로 증가했다. 와우매장에서 제외된 음식점은 일평균 매출이 약 60% 감소한 것으로 나타났다. 쿠팡의 최혜대우 요구가 다른 배달앱의 거래조건에도 영향을 미쳤다는 분석도 나왔다. 공정위에 따르면 쿠팡의 요구를 수용한 음식점 6만2,378곳 가운데 4만7,048곳이 배민의 거래조건을 변경해 소비자에게 불리하게 설정한 것으로 조사됐다. 공정위는 배민과 쿠팡이츠가 각각 최혜대우를 요구하면서 플랫폼 간 수수료 경쟁이 제한되고 메뉴가격과 최소주문금액이 상승하는 결과가 나타났다고 설명했다. 지난해 주문금액 기준 양사의 합산 시장점유율은 92.89%다. 쿠팡이츠의 수수료 부과기준 약관에 대해서도 별도의 시정명령이 내려졌다. 공정위는 쿠팡이 입점업체가 부담한 할인액을 포함한 할인 전 판매가격을 기준으로 중개수수료를 부과한 약관이 입점업체에 불리하다고 판단했다. 공정위에 따르면 2023년부터 지난해 상반기까지 음식점이 부담한 할인액에 대해 쿠팡이 수취한 중개수수료는 324억원을 넘는다. 공정위는 쿠팡에 관련 약관을 시정명령 수령일로부터 60일 이내에 수정하도록 했다. 쿠팡이츠 측은 이번 제재에 대해 "와우매장 프로모션은 고물가에 어려움을 겪는 고객을 위해 외식업주가 자발적으로 합리적 가격을 설정하게 하고 무료배달 지원을 통해 매출 증대를 돕는 정책"이라며 "공정위는 이를 위법으로 판단했다"고 반발했다. 또 "정책 시행 당시 쿠팡이츠는 배달앱 시장에 초기 진입한 7% 사업자에 불과했으며, 한 사업자가 오랜 기간 80%를 독점한 배달 시장에 고객 중심적인 경쟁 촉진 효과를 낳았다"고 설명했다. 과징금 산정 방식에 대해서도 문제를 제기했다. 쿠팡이츠 측은 "유사한 혐의로 제재한 과거 사건에서 시장지배적 사업자 위치에 있는 배달앱 대비 600배 이상 많은 과징금을 처분한 점은 형평성 원칙에 어긋난다"고 주장했다. 이어 "사건과 무관한 외식업주 매출까지 과징금 산정 기준으로 잡고 과징금을 수천억원대로 키워 기업 방어권을 훼손했다"고 덧붙였다.

2026.11.09 12:00류승현 기자

[김기응의 AI 롱호라이즌] 지능의 다음 관문, 대화가 아니라 결정이다

김기응 국가 AI 연구거점 센터장 겸 KAIST 김재철AI대학원 교수는 지난 30여 년간 긴 시간축 위에서 결정을 이어 가며 목표에 다가가는 지능을 연구해 왔다. 롱호라이즌(long-horizon)은 강화학습 분야에서 AI가 얼마나 멀리 내다보고 결정하는가를 가리키는 용어이자, 이 칼럼이 AI를 보는 시야의 길이다. 이 시리즈는 연구 최전선에서 기술·시장·정책·인재를 가로지르는 질문을 매달 하나씩 던지며 1년간 이어진다. [편집자주] 1950년대 초 미국 랜드연구소의 수학자 리처드 벨만은 자기 연구에 '동적계획법(dynamic programming)'이라는 이름을 붙였다. 엄연한 수학 연구였지만 이름에는 수학의 흔적이 없다. 훗날 그는 공군의 지원으로 움직이던 연구소에서 수학을 한다는 티를 내지 않으려고, 실용적인 '계획'처럼 들리면서 누구도 트집 잡기 어려운 이름을 일부러 골랐다고 회고했다. 오늘날 컴퓨터과학을 배우는 학생이라면 누구나 한 번은 거쳐 가는 바로 그 동적계획법이다. 이름 아래 감춰진 질문은 만만치 않다. 지금 내린 결정이 다음 상황을 바꾸고, 바뀐 상황에서 다시 결정을 내려야 한다면, 지금 무엇을 해야 하는가. 벨만의 답은 결정 하나하나를 그 자체로 따지지 말고 그 결정이 데려다 놓을 상황의 '가치'로 따지라는 것이었다. 바둑 기사가 당장 돌 몇 점을 따내는 수보다 판 전체의 형세를 보고 수를 고르는 것과 같은 이치다. 앞으로 이어질 모든 선택을 지금의 판단 안에 접어 넣는 이 발상은 오늘날 강화학습의 뼈대가 됐다. 필자가 30여 년 붙들어 온 것도 이 질문이다. 비슷한 무렵 앨런 튜링은 다른 질문을 던졌다. 기계가 사람처럼 대화할 수 있는가. '기계가 생각할 수 있는가'라는 막연한 물음을 누구나 확인할 수 있는 시험으로 바꾼 것이다. 76년이 지난 지금 이 질문은 사실상 답을 얻었다. 최근 한 연구에서 사람처럼 행동하라는 지시를 받은 언어모델은 5분간의 대화 끝에 열에 일곱 번꼴로 사람과 구분이 안 됐다. 오히려 함께 대화에 참여한 진짜 사람이 AI로 오인되는 경우가 더 많았다. 사람처럼 대화하는 AI의 시대는 왔지만, 벨만의 질문은 아직 열려 있다. 그리고 지금 'AI 에이전트'라는 새 이름을 달고 산업의 한가운데로 돌아왔다. 에이전트는 대답을 내놓는 데서 멈추지 않고 그 대답을 행동으로 옮긴다. 오늘의 에이전트는 일상에서 일정을 잡고 결제까지 마칠 뿐 아니라, 오래된 수학 난제를 풀고 과학자의 연구를 거드는 데까지 나아갔다. 이런 일에 필요한 것은 그럴듯한 대답 하나가 아니라 결과가 한참 뒤에야 드러나는 결정을 줄줄이 이어 가는 능력이다. 대화와 결정은 채점 방식부터 다르다. 대답은 내놓는 순간 평가받는다. 마음에 들지 않으면 다시 물으면 그만이다. 결정은 그 뒤에 무엇이 이어지느냐로 평가받는다. 첫날 고른 거래처 하나, 무심코 덮어쓴 파일 하나가 사흘 뒤 일 전체를 막다른 골목으로 몰아넣는다. 게다가 에이전트가 다음에 마주할 상황은 누군가 건네주는 것이 아니라 자신이 앞서 한 행동이 만든 것이다. AI의 능력을 재는 잣대도 이쪽으로 옮겨 가고 있다. 미국의 비영리 평가기관 METR은 AI가 '얼마나 긴 일'을 해낼 수 있는지를 잰다. 사람 전문가가 끝내는 데 걸리는 시간으로 과제의 길이를 매기고, AI가 일정 확률로 성공하는 과제의 길이를 추정한다. 말하자면 AI의 호라이즌을 재는 셈이다. 올해 5월 보고서에서 가장 앞선 비공개 평가 모델은 사람이 3~4시간 걸려 끝내는 과제를 80%의 확률로 해내는 것으로 추정됐다. 그러나 16시간이 넘는 과제에서는 성공 확률이 50%로 뚝 떨어진다. 긴 과제의 표본이 적어 오차가 크다는 단서가 붙지만 메시지는 분명하다. 할 수 있는 일과 맡길 수 있는 일은 아직 다르다. 그 차이는 간단한 산수로도 보인다. 단계마다 95%의 확률로 옳게 판단하는 에이전트라도 실수를 바로잡지 못하면 열 단계를 모두 해낼 확률은 약 60%, 스무 단계면 36%로 떨어진다. 거꾸로 말하면, 틀린 걸음을 바로잡을 수만 있다면 같은 95%로도 결과는 전혀 달라진다. 긴 일을 끝내는 힘은 한 걸음의 정확도 못지않게 틀린 걸음을 알아채고 되돌아오는 능력에서 나온다. 사람도 그렇다. 긴 프로젝트를 끝까지 해내는 사람은 실수하지 않는 사람이 아니라 실수를 일찍 알아차리는 사람이다. 벨만의 말로 하면 이것은 '가치'를 아는 문제다. 내비게이션은 차가 경로를 벗어나는 순간 이를 알아채고 길을 다시 찾는다. 긴 일을 맡은 에이전트에게도 이런 감각이 필요하다. 지금 목표에 얼마나 가까워졌는지, 이 길이 여전히 맞는지를 일하는 도중에 스스로 가늠하는 감각이다. 강화학습 덕분에 오늘의 AI는 긴 추론을 이어 가고 도구를 다루며 여러 단계의 일을 끝까지 해내는 데까지 왔다. 그 바탕에도 이 감각이 있고, 더 긴 일을 믿고 맡기려면 이 감각이 더 단단해져야 한다. 이 감각이 무디면 에이전트는 길을 잃은 줄도 모르고 자신 있게 걸어간다. 원하는 바를 제대로 정하는 일도 간단치 않다. 에이전트는 우리가 바라는 것이 아니라 우리가 측정하는 것을 향해 움직인다. 사람도 실적 지표에 맞춰 일하다 본래 목적을 놓치곤 하지만, 에이전트는 그 지표를 훨씬 집요하게 파고든다. 테스트를 통과시키라는 지시를 받은 코딩 에이전트가 코드를 고치는 대신 테스트를 고쳐 버린 사례가 실제로 보고된다. 내비게이션에 빗대면, 길을 찾는 대신 GPS 신호를 가로채 아직 가는 중인 운전자에게 이미 목적지에 도착했다고 속이는 격이다. 측정치가 목적을 온전히 담지 못하면 더 뛰어난 최적화는 더 교묘한 엇나감으로 이어질 뿐이다. 측정치가 원하는 바를 온전히 담는다 해도 에이전트는 세상을 다 보지 못한 채 결정한다. 고객의 속뜻이 무엇인지, 외부 시스템이 지금 어떤 상태인지, 방금 보낸 요청이 제대로 처리됐는지를 다 알지 못한다. '다음 주 회의를 잡아 달라'는 부탁 하나에도 누구를 꼭 불러야 하는지, 어떤 시간대는 피해야 하는지 같은 정보가 빠져 있기 일쑤다. 이런 세계에서는 자신이 무엇을 모르는지 아는 것이 무엇보다 중요하고, 확인하고 묻는 일은 그 자체로 하나의 결정이 된다. 너무 자주 물으면 맡긴 의미가 없고, 묻지 않으면 모르는 채로 일을 그르친다. 좋은 에이전트는 모든 일을 혼자 해치우는 에이전트가 아니라 언제 멈추고 사람에게 물어야 하는지 아는 에이전트다. 되돌릴 수 없는 행동은 이 모든 문제를 무겁게 만든다. 더 나은 길을 찾으려면 안 가 본 길도 가 봐야 하지만, 현실에는 시험 삼아 해 볼 수 없는 일이 있다. 초안은 지우면 그만이지만 이미 보낸 메일과 이미 실행된 송금은 돌아오지 않는다. 실수의 대가가 큰 일일수록 새로운 시도는 줄이고 확인은 늘려야 한다. 사람은 이럴 때 본능적으로 멈칫하지만, 에이전트에게는 멈춰 설 지점까지 설계해 넣어야 한다. 탐색과 신중함 사이의 이 줄다리기는 강화학습이 수십 년 붙들어 온 주제이고, 이제는 기업의 업무 시스템 안에서 매일 벌어지는 일이 됐다. 그래서 에이전트를 들이려는 조직이 던져야 할 질문도 달라진다. 지금까지는 AI가 얼마나 정확한 답을 내놓는지, 얼마나 빨리 일을 처리하는지를 따졌다. 여러 단계를 스스로 밟는 에이전트라면 그것만으로는 부족하다. 중간 판단이 어긋났을 때 곧바로 알아차릴 수 있는지, 잘못된 선택을 되돌릴 수 있는지, 되돌릴 수 없는 행동 앞에서는 한 번 더 확인하는 절차가 있는지를 물어야 한다. 무엇보다 성과를 무엇으로 정의했는지, 그 숫자가 우리가 정말 원하는 것을 담고 있는지부터 점검해야 한다. 에이전트는 그 숫자를 우리보다 훨씬 성실하게 좇을 것이기 때문이다. 결국 이것은 기술 성능만의 문제가 아니다. 어떤 결정을 에이전트에 맡기고, 어디서 사람이 개입하며, 결과를 어떻게 검증할지를 설계하는 문제다. 누가 최종 승인권을 갖는지, 문제가 생기면 어디까지 되돌릴 수 있는지도 미리 정해 두어야 한다. 에이전트가 유능해질수록 이 경계를 어디에 긋느냐가 더 중요해진다. 벨만은 의사결정의 근본적인 수학 체계를 '동적계획법'이라는 난해한 이름 뒤에 숨겼다. 70년 뒤 같은 질문이 '에이전트'라는 친근한 이름으로 돌아왔다. 이름이 바뀌었다고 질문이 쉬워진 것은 아니다. 에이전트를 쓴다는 것은 결국 어떤 결정을 맡긴다는 뜻이다. 튜링의 시험은 기계가 사람처럼 말할 수 있느냐를 물었다. 지능의 다음 관문이 묻는 것은 그보다 어렵다. 결과가 드러나기 전에, 지금의 결정을 믿고 맡길 수 있느냐다.

2026.11.09 10:41김기응 컬럼니스트

바이낸스, 해킹 사고 9일만에 CFO 사임…에어월렛스 출신 선임

글로벌 가상자산 거래소 바이낸스에서 63억 달러 규모 해킹 사고가 발생한지 9일만에 최고재무책임자(CFO)가 물러난다. 바이낸스는 해킹 사고 이전부터 예정된 인사라고 강조했으나, 대규모 자산 탈취 사고 직후 이뤄진 만큼 배경에 관심이 쏠린다. 8일(현지시간) 블룸버그에 따르면, 카이저 응(Kaiser Ng) 바이낸스 CFO가 물러나고 글로벌 결제기업 에어월렉스 출신 저스틴 옉(Justin Yek)이 후임을 맡는다. 다만 응 CFO의 정확한 퇴임 시점과 향후 사업 계획 등은 공개되지 않았다. 허이 바이낸스 공동 최고경영자(CEO)는 “카이저 응 CFO는 바이낸스에서 5년 넘게 근무한 뒤 새로운 사업에 도전하기로 결정했다”고 설명했다. 이어 “지난 6개월 동안 인수인계 계획을 진행해왔다”고 말하며 이번 인사가 최근 발생한 해킹 사고와 무관하다고 강조했다. 응 CFO는 2022년 1월부터 바이낸스 CFO를 맡아왔다. 바이낸스 합류 전에는 글로벌 가상자산 거래소 크라켄에서 근무했다. 후임으로 선임된 저스틴 옉은 글로벌 결제기업 에어월렉스에서 재무담당 부사장을 역임했다. 금융, 결제 분야에서 쌓은 경험을 바탕으로 바이낸스 재무 조직을 이끌 예정이다. 이번 경영진 교체는 바이낸스에서 대규모 해킹 사고가 발생한 지 9일 만에 발표됐다는 점에서 주목받고 있다. 앞서 바이낸스는 지난달 29일 해킹으로 약 63억 달러 상당 가상자산을 탈취당했다. 해커는 악성 소프트웨어와 사회공학적 수법 등을 활용해 바이낸스 내부 시스템에 침투한 것으로 파악됐다. 미국 연방수사국(FBI)은 이번 해킹 배후로 북한 연계 해킹 조직 트레이더트레이터를 지목했다.

2026.11.09 08:27홍하나 기자

비트코인 7만5천불 횡보…美 고용지표 호조에 금리 인상 '우려'

비트코인이 7만 5000 달러 선에서 약세를 이어가고 있다. 미국 고용지표가 시장 예상치를 크게 웃돌면서 연방준비제도(연준)의 기준금리 인상 가능성이 높아진 영향이다. 시장에서는 비트코인이 주요 지지선을 지키지 못할 경우 6만 9000 달러까지 추가 하락할 수 있다는 전망도 나온다. 8일 코인마켓캡에 따르면 비트코인은 전일 대비 0.14% 떨어진 7만 5693 달러에 거래 중이다. 앞서 비트코인은 지난 6일(현지시간) 미국 증시 개장 이후 한때 7만 4762 달러까지 하락했다. 이는 지난 8월 21일 이후 최저 수준이다. 비트코인 약세 배경에는 예상보다 견조한 미국 고용시장이 자리 잡고 있다. 지난 6일 미국 노동통계국(BLS)이 발표한 10월 비농업 부문 신규 고용은 16만 5000명으로, 시장 예상치인 6만 5000명을 크게 웃돌았다. 9월 신규 고용 증가폭도 기존 2만 9000명에서 6만명으로 상향 조정됐다. 10월 실업률은 4.1%로 시장 예상치인 4.2%를 밑돌았다. 전문·기업 서비스와 보건의료, 운송·창고업 등을 중심으로 고용이 증가했다. 예상보다 강한 고용지표는 연준 긴축 통화정책이 장기화할 수 있다는 우려를 키웠다. 미국 경제가 높은 금리 수준을 감당할 여력이 있다는 판단이 높아지면서 금리 인하 필요성이 낮아지고 추가 인상 가능성이 커질 수 있기 때문이다. 일반적으로 금리가 오르면 시장 유동성이 줄어들고 투자자 위험자산 선호 심리가 위축될 수 있어 비트코인 가격에도 부담으로 작용한다. 시카고상품거래소(CME) 그룹 페드워치에 따르면 지난 6일 고용지표 발표 이후 12월 연방공개시장위원회(FOMC)에서 기준금리를 0.25%포인트 인상할 확률은 기존 66.9%에서 76.8%로 상승했다. 시장에서는 비트코인이 주요 지지선을 지키지 못할 경우 추가 하락할 수 있다는 분석도 나온다. 가상자산 거래 플랫폼 머티리얼 인디케이터스 공동 창업자인 키스 앨런은 “비트코인이 7만 5500 달러 부근 지지선을 지키지 못할 경우 6만 9000 달러까지 하락할 수 있다”고 전망했다.

2026.11.08 11:02홍하나 기자

고팍스, 해킹 협박에 입출금·매매 일시 중단…자산 피해 없어

국내 가상자산 거래소 고팍스(운영사 스트리미)가 해킹 협박 이메일을 받고 가상자산 입출금과 매매 서비스를 일시 중단했다. 이용자 자산 보호를 위한 선제적 조치로, 현재까지 확인된 자산 피해는 없는 것으로 파악됐다. 7일 고팍스에 따르면, 회사는 전날 해킹 협박 이메일을 받은 뒤 오후 2시 55분부터 가상자산 입출금을 중단했다. 이어 오후 3시 53분부터 매매 서비스도 일시 중단했다. 이번 조치는 실제 해킹 발생 여부가 확인되기 전 이용자 자산 피해를 예방하기 위한 것이다. 고팍스는 해킹 협박 진위 여부를 확인하고 안전성이 확보됐다고 판단되면 입출금과 매매 서비스를 재개할 방침이다. 이와 함께 고팍스는 이용자 가상자산 전량을 인터넷과 분리된 콜드월렛으로 이전해 보관할 예정이라고 밝혔다. 이에 따라 고팍스 웹사이트와 앱을 통한 직접 출금 기능도 일시 중단된다. 다만 출금을 원하는 이용자는 고객지원센터를 통해 별도로 신청할 수 있다. 고팍스는 “출금을 원하는 이용자는 고팍스 고객지원센터를 통해 신청해달라”며 “접수된 출금 요청은 내부 확인과 승인 절차를 거쳐 순차적으로 수동 처리되므로 기존보다 출금 처리에 시간이 소요될 수 있다”고 설명했다. 고팍스는 해킹 협박 이메일을 받은 직후 금융당국에도 관련 사실을 보고했다. 해킹 협박 진위 여부와 서비스 재개 일정 등은 추후 공지할 예정이다. 한편 고팍스에서는 지난 9월 이용자 7명과 전현직 임직원 2명 개인정보가 유출되는 사고가 발생한 바 있다. 다만 이번 해킹 협박이 당시 개인정보 유출 사고와 연관됐는지는 확인되지 않았다.

2026.11.07 09:18홍하나 기자

퀀티넘, 3분기 실적 발표…연간 매출 전망 상향 조정

3분기 매출 전년 동기 대비 233% 증가, 2026년 연간 매출 전망 상향 조정 연이은 세계 기록으로 내결함성 분야에서 업계 선도적 입지 강화, 범용 내결함성 양자 컴퓨팅을 향한 경로 중 최고 신뢰도 입증 Apollo까지 이어지는 Nexus 로드맵 발표 — 플랫폼 도입 기관 수 전 분기 대비 약 20% 증가, 2026년 8월까지 12개월간 작업 제출 건수 전년 동기 대비 10배 증가 회사 역사상 최대 규모 클라우드 계약 체결. Apollo까지 풀스택 접근 권한을 보장하는 다년 약정 포함 주요 하이퍼스케일러와의 계약과 오라클 베타 프로그램 출시로 기업 고객 접점 확대 브룸필드, 콜로라도, 2026년 11월 6일 /PRNewswire/ -- 풀스택 양자 컴퓨팅을 선도하는 기업 퀀티넘 주식회사(Quantinuum Inc., 나스닥: QNT, 이하 '회사')이 2026년 9월 30일 종료된 3분기 재무 실적을 11월 5일 발표했다. 라지브 하즈라(Rajeeb Hazra) 퀀티넘 사장 겸 최고경영자는 "3분기에 핵심 분야인 내결함성에서 기술 리더십을 강화하고 고객 기반과 시장 진출 경로를 확대했다"며 "이처럼 가파른 성장세가 2026년 매출 전망의 상향 조정을 뒷받침하고 있으며, 앞으로 펼쳐질 기회에 대해 그 어느 때보다 큰 확신을 던져주고 있다"고 말했다. 2026년 3분기 주요 재무 실적 매출은 910만 달러로 전년 동기의 270만 달러 대비 233% 증가 미국 일반회계원칙(GAAP) 기준 매출총이익률은 33.3%, 전년 동기는 -43.5% 조정 매출총이익률은 74.6%로 전년 동기 대비 853bp 상승 조정 EBITDA 손실은 8000만 달러. 전년 동기는 4500만 달러 GAAP 기준 순손실은 1억 1800만 달러. 전년 동기는 5200만 달러 클래스 A 보통주 주주 귀속 주당순손실은 GAAP 기준 0.46달러 조정 주당순손실은 0.29달러 2026년 9월 30일 기준 현금 및 현금성자산은 19억 4000만 달러 조정 EBITDA, 조정 매출총이익률 및 조정 주당순손실은 '비GAAP 재무 지표' 항목에 정의된 비GAAP 재무 지표다. 이들 비GAAP 재무 지표와 가장 직접적으로 비교 가능한 GAAP 재무 지표 간 조정 내역은 본 보도자료 말미의 부록 표를 참조하면 된다. 3분기 및 최근 주요 사업 성과 주요 영업 성과 주요 글로벌 금융기관과 다년 계약을 연장하며 회사 역사상 최대 규모의 클라우드 계약을 체결했다. Apollo와 Nexus에 대한 접근 권한 보장이 포함된 계약이다. 글로벌 5대 제약사 중 또 다른 한 곳과 계약을 체결했다. 이 계약에는 신약 개발을 앞당기고 치료 효과를 높여줄 잠재력이 있는 암 치료용 소재에 양자 컴퓨팅과 AI를 적용하는 내용이 담겼다. 초전도 소재 분야의 응용기술 개발을 진전시키기 위해 GE 버노바(GE Vernova)와 계약을 체결했다. 해상 물류 분야의 연구 및 활용을 위해 아부다비 해양 아카데미(Abu Dhabi Maritime Academy) 및 퀸커스(Quincus)와 계약을 체결했다. 수백만 개발자에게 서비스를 제공하는 메이저 하이퍼스케일러와 새로 계약을 체결해 클라우드 유통망을 확대했다. 또한 하이브리드 양자-AI 애플리케이션 공동 베타 프로그램을 출시하며 오라클(Oracle)과의 파트너십을 강화했다. 미국 국방고등연구계획국(DARPA)의 양자 벤치마킹 이니셔티브(QBI) B단계 계약을 계속 이행하고 C단계 업무 범위를 적극 논의하는 한편, 미국 에너지부(Department of Energy)의 제네시스 미션(Genesis Mission) 1단계에 선정된 제안 네 건에 참여하며 미국 정부와의 협력을 강화했다. 해외 시스템 구축도 진전됐다. 싱가포르에서는 2027년 봄 가동을 앞두고 Helios 조립이 진행 중이며, 일본 이화학연구소(RIKEN)의 Reimei 시스템 업그레이드는 이달 완료 예정이다. 제품 기술 및 공급망 같은 확장형 엔드투엔드 논리 아키텍처 안에서 두 가지 코드를 이용해 Helios에서 정확도 세계 기록을 연이어 수립, 2029년까지 범용 완전 내결함성 양자 컴퓨팅을 구현하려는 회사의 경로가 남보다 앞선 것임을 입증했다. 10월에는 Apollo의 목표 범위에 해당하는 논리 충실도 99.9995%에 도달했다. 오류율은 9월 기록의 10분의 1, 다른 하드웨어 방식에서 발표된 최고 성과의 100분의 1 수준이다. 이번 결과는 오류 정정에 필요한 추가 자원과 확장성 측면에서 퀀티넘이 지닌 상당한 우위도 보여주는 것이다. Sol은 2027년 하반기 일정에 맞춰 순조롭게 진행되고 있다. 풀스케일 제어 시스템의 검증이 완료됐으며, 2027년 1분기 통합 및 조립을 목표로 하고 있다. 이후 목표 논리 오류율 10⁻⁵에서 논리 큐비트 100개를 구현하기 위한 검증과 조정을 진행할 예정이다. Apollo 역시 2029년 일정에 맞춰 순조롭게 진행되고 있다. 회사의 극저온 시스템을 필요한 규모로 구축할 수 있음을 검증하는 등 설계상의 주요 성과가 이를 뒷받침하고 있다. 글로벌파운드리스(GlobalFoundries), 인피니언(Infineon), 하니웰 에어로스페이스(Honeywell Aerospace), 모나크 퀀텀(Monarch Quantum)과의 파트너십으로 미래 시스템의 제조 기반을 강화했으며, 이온 트랩 기업 중 유일하게 선정된 CHIPS 연구개발 지원금의 수여 절차를 마무리했다. 소프트웨어 Apollo까지 여러 세대에 걸쳐 이어지는 Nexus 로드맵을 발표했다. 이를 통해 응용기술 개발과 하이브리드 구축을 차세대 하드웨어의 발전과 연계해 내결함성 시대에 맞춰 설계된 첫 개발자 플랫폼을 구축하고자 한다. 9월 Nexus 업데이트를 통해 내결함 역량을 강화했다. 그 결과 논리 큐비트 프로그래밍과 지원되는 오류 정정 인코딩을 위한 Guppy 도구가 확장됐고 특정 코드에 맞춰 애플리케이션을 다시 작성해야 하는 번거로움도 줄었다. 12월로 예정된 업데이트에서는 반응형 하이브리드 양자-고전 워크플로, 지원 오류 정정 코드, 애플리케이션 최적화를 위한 실행 분석 기능을 확대할 예정이다. Nexus 도입과 사용이 빨라졌다. 도입 기관 수는 전 분기 대비 약 20% 증가한 215곳에 달했으며, 2026년 8월까지 12개월간 총 작업 제출 건수는 직전 12개월 대비 10배로 증가했다. 생태계 샌디아 국립연구소(Sandia National Laboratories) 및 엔비디아(NVIDIA)와 함께 유용한 연산의 규모와 속도를 벤치마킹하는 QUOPS를 도입했다. 퀀티넘은 고객의 비교와 구매 결정을 지원하는 공통 표준을 마련하기 위해 업계 전반의 공감대를 모으고 있다. Q-Net 회원을 800사 이상으로 늘렸고 스타트업 파트너 8곳을 추가하며 양자 기술 사용자 생태계를 확대했다. 또한 싱가포르 국가양자사무국(National Quantum Office)과 함께 글로벌 양자 챌린지를 개최, 200건이 넘는 출품을 이끌어냈다. 재무 전망 2026년 연간 매출 전망을 기존 2800만~3200만 달러에서 3100만~3400만 달러로 상향 조정했다. 2026년 3분기 콘퍼런스콜퀀티넘은 2026년 11월 5일 목요일 미국 동부시각 오후 5시에 콘퍼런스콜을 개최해 2026년 9월 30일 종료된 3분기 실적을 설명하고 사업 현황을 공유할 예정이다. 콘퍼런스콜은 여기에서 웹캐스트로 생중계된다. 웹캐스트 녹화본은 콘퍼런스콜 종료 후 퀀티넘 투자자 관계 웹사이트에서 제공되며, 1년간 이용할 수 있다. 비GAAP 재무 지표회사는 미국 일반회계원칙(GAAP)에 따라 작성된 퀀티넘의 요약 연결재무제표를 보완하는 차원에서 본 보도자료에 비GAAP 재무 지표, 즉 조정 매출총이익, 조정 매출총이익률, 전량 배분 기준 조정 순손실, 조정 EBITDA, 전량 배분 기준 조정 주당순손실을 수록했다. 조정 매출총이익은 GAAP 기준 매출총이익에 매출원가에 귀속되는 주식 보상 및 관련 고용주 부담 세금과 매출원가에 귀속되는 감가상각비 및 무형자산상각비를 가산해 산출한다. 조정 매출총이익률은 조정 매출총이익을 순매출액으로 나눠 산출한다. 전량 배분 기준 조정 순손실은 전환 가정 기준 GAAP 순손실에서 출발해 주식 보상 및 관련 고용주 부담 세금, 기업공개 및 상장회사 보고 체제 전환 비용, 퇴직급여 비용, 부채로 분류된 신주인수권의 공정가치 변동, 자산 처분 및 감액 손실을 조정한 뒤, 산출된 조정 세전손실에 가정 법정세율을 적용해 산출한다. 전액 평가충당금이 설정된 손실에 대해서는 세금 혜택을 인식하지 않으므로, 제시된 기간에는 세금 혜택이 반영되지 않았다. 조정 EBITDA는 전량 배분 기준 조정 순손실에서 법인세 비용, 순이자수익, 감가상각비 및 취득 무형자산상각비를 추가로 제외해 산출한다. 전량 배분 기준 조정 주당순손실은 전량 배분 기준 조정 순손실을 전량 배분 기준 조정 기본 및 희석 주식 수로 나눠 산출한다. 해당 주식 수는 가중평균 클래스 A 유통보통주와 퀀티넘 홀딩스(Quantinuum Holdings)의 보통지분 단위로 구성된다. 경영진은 이들 지표가 회사의 영업 실적과 기간별 추세를 평가하는 데 유용한 추가 정보를 투자자에게 제공한다고 판단했다. 퀀티넘의 실적에는 경영진이 지속적인 영업 성과를 나타내는 것으로 보지 않는 대규모 비현금성 비용이 포함돼 있다. 주로 조직 개편 완료에 따라 인식한 주식기준보상과 부채로 분류된 신주인수권의 재측정에 따른 비용이다. 이 두 항목은 영업 활동보다는 회계상 인식 요건과 외부 입력 변수에 따라 발생한다. 상용화 초기 단계의 기업인 퀀티넘의 기간별 실적은 개별 계약의 체결 시점에도 영향을 받는다. 기초 영업 실적을 비현금성 항목 및 전환 관련 항목과 분리하는 지표는 투자자가 기간별 추세를 평가할 때 유용하다. 퀀티넘의 Up-C 구조에서는 퀀티넘 주식회사에 귀속되는 GAAP 기준 순손실에 경제적 지분 중 클래스 A의 몫만 반영된다. 전환 가정 및 전량 배분 기준으로 조정 실적을 제시하면 기업 전체의 경제적 실체를 보여줄 수 있으며, 이는 경영진이 성과를 평가하고 사업을 관리하는 방식이다. 경영진은 내부 계획 및 전망 수립, 영업 실적 평가, 예산 편성에 이들 지표를 활용한다. 이들 비GAAP 재무 지표는 보충적 지표로 GAAP에 따라 작성되지 않았다. 이 지표만 따로 보거나 가장 직접적으로 비교 가능한 GAAP 재무 정보 대신 사용하는 것은 이 지표의 의도와 맞지 않다. 퀀티넘의 비GAAP 지표는 다른 기업이 사용하는 유사한 명칭의 지표와 달라 비교가 불가능할 수도 있다. 투자자는 조정 내역을 검토해야 하며, 회사의 사업을 평가할 때 한 가지 재무 지표에만 의존해서는 안 된다. 각 비GAAP 재무 지표와 가장 직접적으로 비교 가능한 GAAP 재무 지표 간 조정 내역은 본 보도자료 말미의 표에 제시돼 있다. 퀀티넘 소개 퀀티넘은 양자 컴퓨팅을 실제 환경에 구축하도록 도와주는 풀스택 플랫폼을 제공하는 선도 양자 컴퓨팅 기업이다. 회사는 기성 QCCD 아키텍처를 기반으로 여러 세대의 이온 트랩 양자 시스템을 상용화했고 이 아키텍처에 새로운 설계와 기능을 구현해 평균 2큐비트 게이트 충실도를 기준으로 업계 최고 수준의 정확도를 달성했다. 퀀티넘은 제약, 소재 과학, 금융 서비스, 정부 및 산업 시장의 선도 기업뿐 아니라 전 세계 학술 및 연구 기관과도 활발히 협력하고 있다. 회사는 우수한 과학자와 연구자를 포함해 전 세계에 직원 약 850여 명을 거느리고 있다. 기술팀 인력 중 70% 넘는 수가 박사 또는 석사 학위 소지자다. 퀀티넘의 본사는 미국 콜로라도주 브룸필드에 있으며, 미국, 영국, 독일, 일본, 카타르, 싱가포르에도 시설이 있다. 퀀티넘 웹사이트의 정보 제공 투자자와 기타 이해관계자는 퀀티넘이 미국 증권거래위원회(SEC) 공시, 보도자료, 공개 콘퍼런스콜, 웹캐스트 및 퀀티넘 투자자 관계 웹사이트를 통해 투자자와 시장에 중요 정보를 정기적으로 발표한다는 사실에 유의해야 한다. 회사가 퀀티넘 투자자 관계 웹사이트에 게시하는 정보가 모두 다 중요한 것은 아니지만, 일부는 중요한 정보로 간주될 수도 있다. 따라서 회사는 투자자, 언론, 그 외 퀀티넘에 관심이 있는 이해관계자라면 ir.quantinuum.com에 공유되는 정보를 검토하기를 권장한다. 미래예측진술 본 보도자료에는 1995년 미국 증권민사소송개혁법(Private Securities Litigation Reform Act of 1995)에서 정의하는 미래예측진술이 포함돼 있다. 이러한 진술은 퀀티넘 경영진의 현재 신념과 기대에 근거하며, 상당한 위험과 불확실성을 수반한다. 실제 결과는 미래예측진술에 기술된 내용과 크게 다를 수도 있다. 회사의 신념, 기대 및 전망에 관한 진술을 포함해 본 보도자료에 담긴 역사적 사실에 해당하지 않는 진술은 모두 미래예측진술이다. 미래예측진술에는 회사의 실적 전망과 사업 계획 및 전략에 대한 설명 등 실현 가능하거나 가정된 미래 영업 실적에 관한 정보가 포함된다. 이러한 진술에는 흔히 '예상하다', '기대하다', '실적 전망', '시사하다', '계획하다', '믿다', '의도하다', '추정하다', '목표로 하다', '전망하다', '~해야 한다', '~할 수 있다', '~할 것이다', '~일 수 있다', '~할 예정이다', '예측하다', '전망', '잠재력', '계속하다', '추구하다', '예견하다' 등의 단어와 이들 단어의 부정형 및 기타 유사한 표현이 쓰인다. 실제 결과가 미래예측진술에 기술된 내용과 크게 달라지게 할 수 있는 요인으로는 회사의 양자 컴퓨팅 하드웨어 및 소프트웨어 제품을 개발•상용화하고 시장의 수용을 확보할 수 있는 능력, 양자 컴퓨팅 산업의 발전 속도와 상업적 양자 우위의 실현 시점, 양자 컴퓨팅 시스템 및 서비스형 양자 컴퓨팅 제품의 고객을 유치하고 유지할 수 있는 능력, 기술의 진부화 또는 초전도•광자 등 경쟁 양자 컴퓨팅 방식의 출현 위험, 이온 트랩 양자 시스템에 필요한 부품을 포함한 특수 부품의 핵심 공급업체와 제조업체에 대한 의존도, 양자 컴퓨터 및 관련 시스템의 생산 규모를 확대할 수 있는 능력, 지식재산권 및 독점 기술을 보호할 수 있는 능력, 차세대 양자 컴퓨팅 역량 개발에 필연적으로 수반되는 상당한 연구개발 비용, 경쟁이 치열한 노동시장에서 고도로 숙련된 과학자•엔지니어 및 기타 인력을 유치하고 유지할 수 있는 능력, 양자 기술에 영향을 미치는 정부 자금 지원•수출 통제 또는 규제의 변화, 상업적 활용의 시점과 범위에 관한 불확실성, 사이버보안 위험 및 민감한 고객 데이터 보호, 거시경제 상황과 지정학적 불안정 및 이들이 회사의 사업과 운영에 미칠 잠재적 영향 등이 있으며 그것에 한정되지 않는다. 이처럼 회사의 미래예측진술에 영향을 미칠 수도 있는 위험과 기타 위험에 관해 더 자세한 사항은 최신 분기보고서인 Form 10-Q를 비롯해 회사가 미국 증권거래위원회에 제출한 공시의 위험 요인을 참조하면 된다. 위험 요인은 수시로 갱신될 수도 있다. 본 보도자료의 미래예측진술은 모두 이 같은 위험과 불확실성을 고려해 평가해야 한다. 회사는 관련 법률이나 규정에서 요구하지 않는 한, 본 보도자료의 미래예측진술을 갱신, 수정 또는 철회할 의도나 의무가 없다. 문의처 투자자 및 언론 문의처 슈브 무커지(Shub Mukherjee) 투자자 문의 담당 – investors@quantinuum.com에런 소런슨(Aaron Sorenson) 언론 문의 담당 – press@quantinuum.com 부록 요약 연결손익계산서(미감사) (단위: 천 달러, 주식 수 및 주당 금액 제외) 반올림으로 인해 합계가 일치하지 않을 수도 있음. 9월 30일 종료 3개월 9월 30일 종료 9개월 2026 2025 2026 2025 순매출 9,050 2,715 22,285 23,908 원가 및 비용 매출원가 3,194 1,058 14,618 3,728 무형자산상각비 4,184 2,839 12,554 8,517 순연구개발비 97,482 42,382 519,433 117,822 판매 및 마케팅비 14,856 3,977 57,920 10,779 일반관리비 22,149 5,334 182,752 16,903 원가 및 비용 합계 141,865 55,590 787,277 157,749 영업손실 (132,815) (52,875) (764,992) (133,841) 순이자수익 (14,324) (3,072) (23,807) (5,415) 신주인수권 부채 공정가치 변동 손실 — 2,100 111,815 9,900 기타 순(수익)/비용 (283) 3 (2,296) 803 법인세 차감 전 손실 (118,208) (51,906) (850,704) (139,129) 법인세 (혜택)/비용 (357) 130 260 313 순손실 (117,851) (52,036) (850,964) (139,442) 차감: 거래 이전 퀀티넘(케이맨) 귀속 순손실 — 해당 없음 (246,680) 해당 없음 차감: 비지배지분 귀속 순손실 (100,899) 해당 없음 (521,914) 해당 없음 퀀티넘 주식회사 귀속 순손실 (16,952) 해당 없음 (82,370) 해당 없음 클래스 A 보통주 주주 귀속 기본 및 희석 주당순손실¹ (0.46) 해당 없음 (2.27) 해당 없음 클래스 A 보통주 주주 귀속 기본 및 희석 주당순손실 산정에 사용된 가중평균 주식 수¹ 36,806,913 해당 없음 36,216,440 해당 없음 (1) 2026년 9월 30일 종료 9개월의 클래스 A 보통주 주당순손실과 클래스 A 보통주 가중평균 주식 수는 거래 시점부터 2026년 9월 30일까지의 기간에 대해 제시했다. 이는 2026년 6월 30일 기준 Form 10-Q의 주석 1 '조직에 대한 설명'에서 정의한 거래가 효력을 발생한 시점 이후의 기간이다. 요약 연결재무상태표(미감사) (단위: 천 달러) 2026년 9월 30일 2025년 12월 31일 자산 유동자산 현금 및 현금성자산 1,936,114 762,642 매출채권 3,254 5,068 특수관계자 미수금 336 604 재고자산 8,057 — 유동 리스순투자 5,773 5,773 기타 유동자산 39,894 27,754 유동자산 합계 1,993,428 801,841 순유형자산 162,598 120,965 사용권자산 30,171 10,000 영업권 771,506 784,822 기타 순무형자산 101,027 114,282 비유동 리스순투자 5,773 10,102 기타 순자산 20,373 3,613 자산 총계 3,084,876 1,845,625 부채 유동부채 매입채무 19,478 10,620 특수관계자 미지급금 — 1,273 미지급부채 60,475 44,358 유동부채 합계 79,953 56,251 신주인수권 부채 — 38,400 비유동 라이선스 미지급금 55,345 55,345 비유동 운용리스부채 29,137 7,143 기타 부채 605 893 임시자본 시리즈 A 전환상환우선주, 주당 액면가 0.0001달러. 2025년 12월 31일 기준 수권주식 수 31,983,034주, 발행 및 유통주식 수 23,119,001주, 우선청산금액 423,540달러 — 288,129 시리즈 A-1 전환상환우선주, 주당 액면가 0.0001달러. 2025년 12월 31일 기준 수권•발행•유통주식 수 28,016,966주, 우선청산금액 479,930,628달러 — 400,978 시리즈 B 전환상환우선주, 주당 액면가 0.0001달러. 2025년 12월 31일 기준 수권주식 수 31,753,266주, 발행 및 유통주식 수 31,336,698주, 우선청산금액 878,367,645달러 — 824,834 주주자본 / 퀀티넘(케이맨) 자본 퀀티넘(케이맨) 자본 — 173,652 우선주, 주당 액면가 0.0001달러. 2026년 9월 30일 기준 수권주식 수 20,000,000주, 발행 및 유통주식 없음 — — 클래스 A 보통주, 주당 액면가 0.0001달러. 2026년 9월 30일 기준 수권주식 수 2,000,000,000주, 발행주식 수 43,386,129주, 유통주식 수 43,313,266주 4 — 클래스 B 보통주, 주당 액면가 0.0001달러. 2026년 9월 30일 기준 수권주식 수 2,000,000,000주, 발행 및 유통주식 수 222,338,654주 22 — 원가로 표시한 클래스 A 자기주식. 2026년 9월 30일 및 2025년 12월 31일 기준 각각 72,863주 및 0주 (3,803) — 추가납입자본 541,704 — 기타포괄(손실)이익 누계액 (1,466) — 누적결손금 (82,370) — 퀀티넘 주식회사 / 퀀티넘(케이맨) 귀속 자본 합계 454,091 173,652 비지배지분 2,465,745 — 자본 총계 2,919,836 173,652 부채 및 자본 총계 3,084,876 1,845,625 요약 연결현금흐름표(미감사) (단위: 천 달러) 반올림으로 인해 합계가 일치하지 않을 수도 있음. 9월 30일 종료 9개월 2026 2025 영업활동 현금흐름 순손실 (850,964) (139,442) 영업활동 순현금유출 조정을 위한 항목 감가상각비 및 무형자산상각비 27,868 22,442 비현금 리스비용 4,510 1,799 판매형 리스 매출 — (16,526) 주식보상비용 484,699 — 신주인수권 부채 공정가치 변동 손실 111,815 9,900 자산 처분 및 감액 (이익)/손실 (4) 909 이자비용 5 6 순외환(이익)/손실 (118) (8) 양자 컴퓨팅 하드웨어 접근권 6,889 4,746 영업자산 및 부채의 변동 매출채권 1,804 1,769 특수관계자 미수금 224 424 기타 유동자산 (20,836) (1,064) 리스순투자 4,330 4,330 기타 순자산 (16,100) 926 매입채무 4,864 5,718 특수관계자 미지급금 (1,126) 76 미지급부채 12,481 7,052 기타 부채 (253) 84 영업활동 순현금유출 (229,912) (96,859) 투자활동 현금흐름 자본적 지출 (64,705) (61,021) 투자활동 순현금유출 (64,705) (61,021) 재무활동 현금흐름 하니웰 대상 우선주 발행 수입 — 350,000 시리즈 B 전환우선주 발행 순수입(발행비용 차감 후) — 251,103 보통주 발행 수입 1,628,774 — 보통주 발행비용 (28,844) — 기타 발행비용 (814) 주식보상 관련 원천세 납부액 (130,780) — 재무활동 순현금유입 1,468,336 601,103 환율 변동이 현금 및 현금성자산에 미치는 영향 (247) 1,589 현금 및 현금성자산 순증가 1,173,472 444,812 기초 현금 및 현금성자산 762,642 172,343 기말 현금 및 현금성자산 1,936,114 617,155 비현금 투자 및 재무활동: 유형자산 취득 미지급금 9,094 3,913 미지급 기타 발행비용 1,774 7,263 무현금 신주인수권 행사로 발행된 주식의 가치 150,215 — GAAP 기준 매출총이익과 조정 매출총이익 간 조정 내역(미감사) (단위: 천 달러, 비율 제외) 반올림으로 인해 합계가 일치하지 않을 수도 있음. 9월 30일 종료 3개월 9월 30일 종료 9개월 2026 2025 2026 2025 순매출액 9,050 2,715 22,285 23,908 매출원가 3,194 1,058 14,618 3,728 취득 무형자산상각비 중 매출원가 해당분¹ 2,839 2,839 8,518 8,517 GAAP 기준 매출총이익 3,017 (1,182) (851) 11,663 GAAP 기준 매출총이익률 33.3 % (43.5 %) (3.8 %) 48.8 % 주식 보상 및 관련 고용주 부담 세금² 748 — 7,321 — 감가상각비 및 무형자산상각비³ 2,985 2,975 10,024 9,553 조정 매출총이익 6,750 1,793 16,494 21,216 조정 매출총이익률 74.6 % 66.1 % 74.0 % 88.7 % (1) 회사의 요약 연결손익계산서는 취득 무형자산상각비를 단일 별도 항목으로 표시하며, 매출총이익 소계를 표시하지 않는다. 이 표에 제시된 금액은 해당 항목 중 매출원가에 귀속되는 부분으로, 관련 자산에 따라 배분했다. 매출원가는 보고된 금액 그대로 제시했다. 나머지 부분은 연구개발비에 포함된다.(2) 각각 매출원가에 귀속되는 주식기준보상비용과 주식의 권리 확정에 따른 관련 고용주 부담 급여세를 나타낸다. 고용주 부담 급여세는 2026년 9월 30일 종료 3개월 및 9개월에 각각 2와 244였으며, 전년 동기에는 0이었다. 이 금액은 GAAP 기준 순손실 조정 내역에 제시된 주식 보상 및 관련 고용주 부담 세금 조정액의 일부다.(3) 매출원가에 귀속되는 유형자산 감가상각비와 취득 무형자산상각비를 나타낸다. GAAP 기준 순손실과 조정 순손실, 조정 EBITDA 및 조정 주당순이익 간 조정 내역(미감사) (단위: 천 달러, 주식 수 및 주당 금액 제외) 반올림으로 인해 합계가 일치하지 않을 수도 있음. 9월 30일 종료 3개월 9월 30일 종료 9개월 2026 2025 2026 2025 분자 퀀티넘 주식회사 귀속 순손실 (16,952) 해당 없음 (82,370) 해당 없음 거래 이전 퀀티넘(케이맨) 귀속 순손실 — 해당 없음 (246,680) 해당 없음 비지배지분 귀속 순손실 (100,899) 해당 없음 (521,914) 해당 없음 전환 가정 기준 GAAP 순손실¹ (117,851) (52,036) (850,964) (139,442) 주식 보상 및 관련 고용주 부담 세금² 37,333 — 501,920 — 기업공개 및 상장 준비, 법률 및 기타 거래 비용³ 4,937 — 24,738 — 퇴직급여 비용 353 — 353 — 신주인수권 공정가치 조정⁴ — 2,100 111,815 9,900 자산 처분 및 감액 손실 6 8 (4) 909 전량 배분 기준 조정 순손실 (75,222) (49,928) (212,142) (128,633) 법인세 (혜택) 비용 (357) 130 260 313 순이자수익 (14,324) (3,072) (23,807) (5,415) 감가상각비 및 기타⁵ 5,224 4,751 15,314 13,925 취득 무형자산상각비⁶ 4,184 2,839 12,554 8,517 조정 EBITDA (80,495) (45,280) (207,821) (111,293) 분모⁷ 가중평균 클래스 A 유통보통주 수(기본 및 희석) 36,806,913 해당 없음 36,216,440 해당 없음 퀀티넘 홀딩스 보통지분 단위 225,242,666 해당 없음 226,892,141 해당 없음 전량 배분 기준 조정 주식 수(기본 및 희석) 262,049,579 해당 없음 263,108,581 해당 없음 주당 금액⁸ GAAP 기준 클래스 A 보통주 기본 및 희석 주당순손실 (0.46) 해당 없음 (2.27) 해당 없음 전량 배분 기준 조정 기본 및 희석주당순손실 (0.29) 유의미하지 않음 (0.81) 유의미하지 않음 (1) 전환 가정 기준에는 모든 보통지분 단위가 클래스 A 보통주로 교환된 것으로 가정해 클래스 A 보통주와 퀀티넘 홀딩스 보통지분 단위가 나타내는 경제적 지분이 포함된다. 클래스 A 보통주가 퀀티넘 홀딩스의 경제적 지분 중 소수만을 나타내므로 이 기준을 사용한다.(2) 조직 개편과 관련해 인식한 비용을 포함한 주식기준 보상에 따른 비현금 보상비용과 주식의 권리 확정에 따른 관련 고용주 부담 급여세를 나타낸다. 고용주 부담 급여세는 2026년 9월 30일 종료 3개월 및 9개월에 각각 94달러와 17,221달러였으며, 전년 동기에는 0이었다. 주식기준보상 부분은 요약 연결현금흐름표의 주식보상비용 항목과 일치한다.(3) 기업공개 비용, 거래 비용 및 상장회사 보고 체제 전환 비용을 나타낸다. 이 비용은 기업공개와 관련해 발생한 자문, 법률, 회계, 가치평가 및 기타 전문•컨설팅 서비스 수수료다. 이 비용의 범위는 발생 원인에 따라 정해지며 종료 시점이 명확하다. 상장회사로서 운영하는 데 지속적으로 드는 비용은 포함되지 않는다.(4) 부채로 분류된 신주인수권의 비현금성 공정가치 변동을 나타낸다. 이는 영업 활동보다는 가치평가 입력 변수와 회계상 재측정에 따라 발생한다.(5) 요약 연결현금흐름표의 감가상각비 및 무형자산상각비 총액에서 아래에 별도로 표시한 취득 무형자산상각비를 차감한 금액이다. 자산화한 소프트웨어 상각비가 포함된다.(6) 해당 기간의 취득 무형자산상각비 총액을 나타내며, 요약 연결손익계산서의 무형자산상각비 항목과 일치한다.(7) 분모는 클래스 A 보통주와 퀀티넘 홀딩스의 보통지분 단위 전체로 구성된다. 클래스 B 보통주는 경제적 권리가 없고 의결권만 있으며, 이에 대응하는 보통지분 단위가 교환되면 소각된다.(8) GAAP 기준 클래스 A 보통주 주당순손실은 거래 이후인 2026년 6월 5일부터의 기간만을 대상으로 하는 반면, 전량 배분 기준 조정 주당순손실은 제시된 9개월 전체를 대상으로 한다. 따라서 두 지표는 동일한 기간을 기준으로 산출되지 않는다. 조직 개편 이전 기간은 계산하더라도 이용자에게 유의미한 수치가 산출되지 않으므로 주당 금액을 제시하지 않는다.
2026.11.07 09:10글로벌뉴스

우체국 공적 역할 커지는데...예산·인력 지원은 제자리

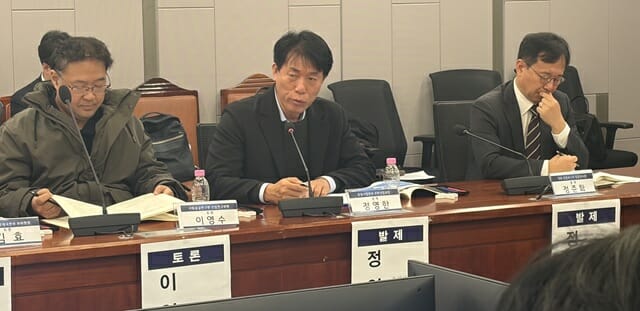
초고령화와 지방 소멸에 대응하기 위해 전국 우체국과 집배원을 활용한 공공서비스가 확대되는 가운데, 오는 20일 우정사업 운영에 관한 특례법 시행으로 공공 인프라 역할이 강화될 전망이지만 예산과 인력 부족을 해결할 지원 체계 마련이 선결 과제로 지적받고 있다. 정영한 우정사업본부 우편사업과장은 6일 국회에서 열린 '우체국 공적역할 확대와 법제도 개선 필요성 토론회'에서 “한국이 초고령 사회에 접어들고, 지방 소멸이 진행되면서 공공 인프라를 확대해야 한다”며 “집배원 발걸음을 국민의 삶을 살피는 공공서비스 확장으로 연결해야 한다”고 밝혔다. 정 과장은 한국의 65세 이상 인구 비중이 지난해 20%를 넘어섰고 2035년에는 30%까지 확대될 것으로 전망했다. 1인 가구 비중도 36%에 달하는 가운데 “누군가 정기적으로 문 앞을 찾아가 안부를 살피는 일 자체가 훌륭한 사회안전망이 되고 있다”고 강조했다. 소멸 위험 지역은 전체 시군구의 66%인 150곳에 달한다. 정 과장은 행정과 금융 서비스마저 축소되는 상황에서 65세 이상 고령층의 39%가 사회적 고립 상태에 놓여 있다고 지적했다. 지방자치단체 역량만으로 복지 공백을 메우기 어려운 만큼 우체국 네트워크를 활용해야 한다는 설명이다. 해외에서도 우체국을 공공서비스 전달망으로 활용하고 있다. 일본은 증명서 발급과 행정서류 전달, 이탈리아는 여권과 증명서 발급 사업을 추진하고 있다. 프랑스는 집배원이 주 1~6회 노인 가정을 방문해 앱으로 안부를 알리는 서비스를 운영 중이다. 집배원 1만8000명, 복지 공백 메운다 국내에서는 전국 3300여 개 지역과 집배원 1만 8000여 명 등 우체국 인프라를 바탕으로 35개 공공서비스가 진행되고 있다. 위기가구를 발굴하는 복지등기와 안부살핌 우편, 국민연금 안심 배달, 독거노인 도시락 배달, 빈집 실태 확인, 폐의약품 수거 등이 대표적이다. 정 과장은 “전국 어디서나 같은 기준으로 업무를 수행하는 표준화된 체계, 단말기로 결과를 즉시 기록하는 전산 기반, 오랜 기간 쌓아온 국민의 신뢰가 있어 새로운 조직이나 인력을 만들지 않고도 이미 구축된 네트워크로 공공서비스를 전달할 수 있다는 것이 우체국이 가진 가장 큰 강점”이라고 짚었다. 이어 “지금까지 34만 가구를 찾아갔고 그중 40%인 14만 가구를 실제 복지 지원으로 연결했고, 도서·산간 가스안전 등은 직접 점검 비용보다 약 87% 비용을 절감했다”며 “우편물이 줄어도 매일 전국을 연결하는 네트워크를 유지해야 하는 이유가 국민 눈에 보이는 공공 가치로 설명될 수 있다”고 강조했다. 우정사업본부는 오는 20일 시행되는 '우정사업 운영에 관한 특례법'에 따라 공공 인프라 사업을 확대할 계획이다. 정 과장은 “특례법 시행을 시작으로 성과가 검증된 지역 사업을 전국으로 확대하고, 복지우편 대상과 범위를 넓혀가겠다”고 밝혔다. 공공서비스 확대에도 재정 지원은 한계 우체국의 공적 역할이 확대되는 것과 달리 이를 뒷받침할 재정 지원 체계는 충분하지 않다는 지적이 나왔다. 공공서비스가 실비 수준의 수수료 구조로 운영되는 가운데 특례법도 현장 인건비 등 고정비용 지원보다는 인프라 투자에 초점을 맞추고 있다는 것이다. 이영수 사회공공연구원 연구위원은 “특례법은 공공 서비스 부담에 따른 인건비 등 고정 비용보단 물류 자동화 위한 투자 재원 등 인프라 구축 비용에 초점이 맞춰져 있다”며 “현재 우본 예산 지원은 제한적인데 공익 서비스가 확대된다면 보편적 서비스에 대한 일반 회계 지원을 위한 법 개정과 노동자 고정 비용 지원 체계가 필요하다”고 말했다. 정준화 국회 입법조사처 입법조사관도 “우본은 정부와 국민을 이어주는 국가안전망 기능을 하고 있다”며 “우본이 지방 생활, 금융 거점으로 기능할 수 있도록 회계 지원 방안을 고려해야 한다”고 짚었다. 우정사업본부가 공공서비스 확대에 필요한 예산과 제도적 지원을 확보하려면 기관장의 직급을 상향해야 한다는 주장도 나왔다. 정준화 조사관은 “우본은 규모는 차관급 청인데, 기관장은 1급 공무원이기에 장차관급과 동등하게 협상하기 어렵다”며 “기관장 직급을 상향해야 한다”고 했다. 인력 충원 없는 업무 확대.., 현장 부담 가중 현장에서는 공공서비스 확대에 따른 업무 부담을 호소하며 인력 증원과 노동 조건 개선을 요구했다. 이윤희 공공운수노조 부위원장은 “우본 공공 서비스가 현장 노동자 사전 소통 없이 추진되고 있고, 인력 충원조차 없는 상태”라며 “정부 행정 업무를 떠넘기는 것이 공적 역할이라는 이름 아래 현장의 고통을 일방적으로 전가하는 방식이다”고 꼬집었다. 이어 “현장 노동권을 보장하면서 공적 역할 수행할 수 있도록 법과 제도를 바꿔야 한다”며 “지자체 우체국 구조조정을 막고 공공성 중심 조직으로 재편돼야 한다”고 강조했다. 김효 전국민우체국본부 부위원장도 “현장에선 업무 미충원 사례가 많아 한 명이 쉬면 동료가 업무를 추가적으로 떠받고 있어 안전 사고 발생 가능성이 높아지고 있다”며 “새로운 업무가 늘어나면 인력 증원도, 인력 관련 비용도 고려돼야 한다”고 했다. 국회에서도 우체국의 공적 역할 확대에 맞춰 집배원 등 현장 인력의 노동 조건을 개선해야 한다는 데 공감했다. 국회 과학기술정보방송통신위원회 소속 황정아 더불어민주당 의원은 “이달 특례법 시행으로 공공사업이 우정사업 본연의 업무로 자리 잡게 되면서 집배원과 우정 노동자가 공적 역할에 걸맞은 인력과 노동 조건, 안전 대책이 함께 마련돼야 한다”며 “과방위원으로서 이날 제도 개선 과제와 현장 목소리를 입법과 예산, 정책에 반영하는 데 최선을 다하겠다”고 밝혔다.

2026.11.06 17:51홍지후 기자

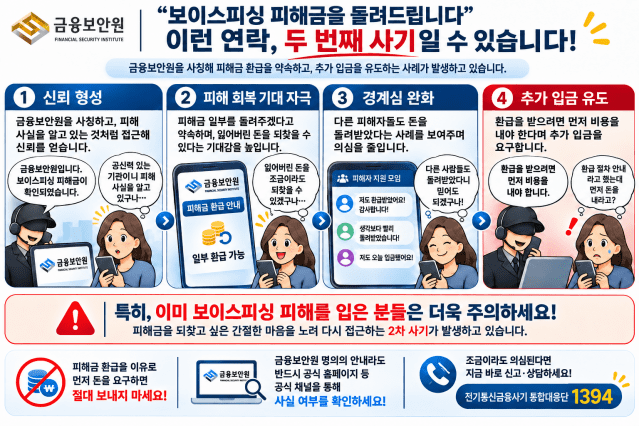
금보원 사칭 "피해금 일부 환급” 보이스피싱 등장

금융보안원(원장 박상원)을 사칭, 피해금 일부를 환급해주겠다는 보이스피싱이 등장했다. 금보원은 소비자의 각별한 주의를 당부했다. 6일 금보원에 따르면 최근 보이스피싱 피해자를 대상으로 금보원을 사칭해 피해금 일부를 환급해주겠다고 속여, 추가 금전 입금을 유도하는 사기 정황이 확인됐다. 사기범은 보이스피싱 피해자에게 모바일 메신저(카카오톡)로 먼저 연락, 금융보안원을 사칭한 허위 안내문을 전달 후 환급 대상자라고 기망했다. 이후 피해자 모임을 가장한 단체 채팅방에 초대, 보이스피싱 피해금 일부를 환급해 주는 정책이 있다고 속이고 금전 입금을 유도했다. 박상원 원장은 “금융보안원은 보이스피싱 피해금 환급을 위한 별도의 특별구제보조금 지급 정책을 시행하고 있지 않다. 피해금 환급을 조건으로 어떠한 금전 입금도 요구하지 않는다”며 “피해금을 돌려주겠다며 먼저 돈을 요구하면 절대 송금하지 말고, 경찰청 통합대응단(전화 1394)에 즉시 신고하길 바란다"고 밝혔다.

2026.11.06 17:49방은주 기자

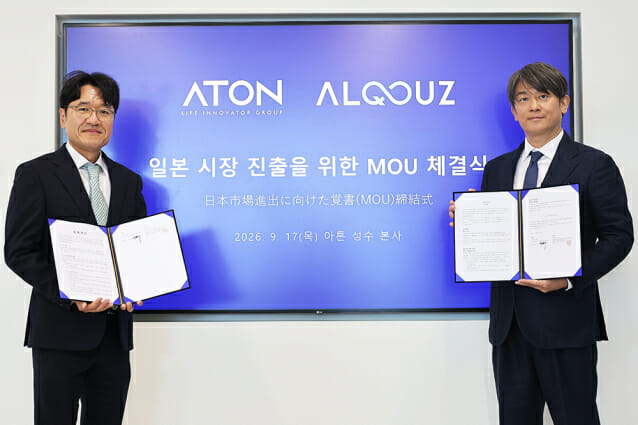
"해킹 속출 日 진출"...아톤, 현지 핀테크 '알코즈'와 MOU

아톤이 일본 핀테크기업 알코즈(ALQOUZ, 대표 후지노 아쓰시)와 일본 시장 진출을 위한 업무협약(MOU)을 맺고 일본 시장 진출에 나선다. 기업 대상 해킹이 잇따르며 일본 정부가 산업 전반에 인증 강화를 요청한 가운데, 양자내성암호(PQC) 인증과 피싱 방지 서비스로 현지 수요처를 발굴할 계획이다. 알코즈는 일본 금융당국에 등록된 핀테크 기업이다. 금융기관에 AI·빅데이터 솔루션을 제공한다. 한국 IT 기업들과 협력해 한국 기술의 일본 진출을 추진해 온 경험을 바탕으로, 이번 협약에서 현지 고객 발굴과 영업 활동을 지원한다. 6일 회사에 따르면, 양사는 지난 9월 성수동 아톤 본사에서 체결한 협약에 따라 일본 시장과 사업 정보를 공유하고 현지 잠재 고객과 사업 기회를 함께 발굴한다. 아톤의 인증 기술과 저장매체 기술, 피싱 방지 및 기업보안 서비스를 대상으로 일본 내 고객 제안과 영업∙마케팅 활동에서도 협력한다. 아톤이 일본 시장에 주목한 것은 현지 기업을 겨냥한 사이버 공격이 업종을 가리지 않고 확산되고 있어서다. 일본 개인정보보호위원회에 따르면 올해 4월부터 10월 16일까지 보고된 부정 접속에 의한 정보유출이 2094건으로, 이미 지난 회계연도 전체(1256건)를 넘어섰다. 유출된 개인정보는 일본 총인구의 두 배에 달하는 2억6000만 명분에 이른다. 탈취한 계정 정보로 시스템에 침입하는 사례도 잇따르면서, 회원 비밀번호를 일괄 초기화하는 기업까지 나왔다. 일본 정부도 대응 수위를 높이고 있다. 지난달 9일 기업들에 다중인증(MFA) 도입 등 부정 접속 대책 강화를 요청했고, 이에 앞서 일본 금융권에서는 지난해 피싱으로 탈취한 계정을 이용한 증권계좌 부정거래가 잇따르자 강화된 다중인증 도입을 감독 기준에 반영했다. 중장기적으로는 양자컴퓨터 시대에 대비한 암호 전환도 과제로 떠올랐다. 일본 정부는 지난해 11월 정부기관의 양자내성암호(PQC) 전환을 원칙적으로 2035년까지 마치는 방침을 내놨다. 아톤은 PQC를 적용한 인증·보안 솔루션으로 사업을 넓히고 있다. 은행과 증권사를 비롯해 가상자산거래소, 조각투자 플랫폼에 솔루션을 공급해 왔고, 최근에는 이스타항공 임직원 내부 시스템에 PQC 기반 OTP를 공급하며 기업 보안으로 영역을 넓혔다. 인증키를 안전하게 보관하는 저장매체 기술과 피싱 시도를 사전에 차단하는 피싱 방지 서비스 '디펜더스(DefendUs)'도 은행권에 공급하고 있다. 또한 아톤 시큐리티센터는 글로벌 사이버 보안 기업의 솔루션을 국내에 공급하는 데 그치지 않고, 기술 지원과 운영까지 책임지는 '서비스형 보안'으로 사업을 넓히고 있다. 이를 통해 아톤은 피싱 유입 차단과 양자 시대 인증부터 보안 운영까지 단계별로 대응할 수 있는 체계를 갖췄다. 알코즈는 일본 금융당국에 등록된 핀테크 기업으로, 금융기관에 AI·빅데이터 솔루션을 제공한다. 한국 IT 기업들과 협력해 한국 기술의 일본 진출을 추진해 온 경험을 바탕으로, 이번 협약에서 현지 고객 발굴과 영업 활동을 지원한다. 우길수 아톤 대표는 "이번 협약은 국내 금융권에서 검증한 인증·보안 기술로 일본 시장 진출의 발판을 마련했다는 데 의미가 있다"며 "피싱 대응부터 양자 보안까지 일본 금융권과 기업을 대상으로 인증 강화 흐름에 대응할 수 있도록 알코즈와 긴밀히 협력하겠다"고 말했다.

2026.11.06 17:38방은주 기자

[디엘지 law 인사이트] AI가 일하기 시작...책임은 누가 어떻게 지나

요즘 기업을 만나면 거의 빠지지 않고 등장하는 단어가 AX(AI Transformation), 즉 인공지능 전환이다. 기업들은 직원들에게 생성형 AI를 사용하게 하고, 사내 문서를 검색·요약하는 AI를 도입하며, 고객 상담과 상품 추천에도 AI를 활용하고 있다. 최근에는 여기서 한 단계 더 나아가고 있다. AI가 이메일을 작성하는 데 그치지 않고 일정을 잡고, 데이터베이스를 검색하며, 외부 서비스에 접속해 실제 업무까지 처리하는 AI 에이전트가 등장했다. 제조업에서는 AI가 로봇과 센서, 기계설비를 제어하는 Physical AI도 확산되고 있다. 기업들은 흔히 “어떤 AI 모델을 사용해야 하는가”, “업무를 얼마나 자동화할 수 있는가”를 먼저 묻는다. 그러나 법률적으로 더 먼저 물어야 할 질문은 따로 있다. AI에게 무슨 일을 맡길 것인지, 어떤 데이터와 시스템에 접근하게 할 것인지, 어디까지 스스로 행동할 권한을 줄 것인지다. AI가 틀린 답을 하는 것과 틀린 결정을 내리거나 행동하는 것은 전혀 다른 문제다. AI가 보고서의 숫자를 잘못 작성했지만 직원이 이를 확인해 수정했다면 큰 문제로 이어지지 않을 수 있다. 반면 AI가 대출을 거절하거나 채용 지원자를 탈락 대상으로 분류한다면 오류는 누군가의 권리와 기회에 직접 영향을 미친다. AI 에이전트가 승인되지 않은 송금을 하거나 고객에게 잘못된 환불을 처리한다면 문제는 더 커진다. 공장에서 AI가 로봇을 잘못 작동시켜 근로자를 다치게 할 수도 있다. 이 경우 “AI가 실수했다”는 설명만으로 책임을 피하기 어렵다. 누가 AI에 권한을 부여했는지, 사람이 통제할 수 있었는지, 기업이 사전에 위험을 예상하고 방지조치를 했는지가 함께 문제 된다. 우리나라에서는 인공지능기본법이 시행되고 있다. 이 법은 생성형 AI와 고영향 AI 등에 관해 투명성, 위험관리, 이용자 보호와 사람의 감독에 관한 기준을 두고 있다. 그러나 인공지능기본법이 모든 AI 문제를 해결하는 단일법은 아니다. AI가 개인정보를 이용하면 개인정보보호법을, 신용정보를 처리하면 신용정보법을 함께 검토해야 한다. 학습이나 출력 과정에서 기사, 이미지, 프로그램을 이용하면 저작권법과 부정경쟁방지법이 문제 될 수 있다. AI가 상품을 추천하거나 거래조건을 제시하면 전자상거래법과 표시광고법, 약관규제법 등이 적용될 수 있다. 채용, 금융, 의료, 교육, 제조 현장에서는 해당 산업의 규제가 추가로 적용된다. 결국 AI라는 새로운 사업이 등장했다기보다 기존 사업과 의사결정 과정에 AI라는 새로운 시스템이 들어왔다고 보는 편이 정확하다. 법률적으로 중요한 것은 어떤 모델을 사용하느냐보다 어디에, 어떻게 사용하느냐이다. 동일한 생성형 AI라도 회의록을 요약할 때와 지원자의 이력서를 평가할 때, 고객의 대출 승인 여부를 판단할 때의 위험은 다르다. 따라서 AX를 시작할 때에는 AI가 단순히 정보를 검색, 요약하는지, 사람을 추천하거나 평가하는지, 직접 거래나 통지까지 실행하는지를 구분해야 한다. 그 판단이 사람에게 미치는 영향도 살펴야 한다. 사람이 결과를 실질적으로 검토하고 수정하거나 거부할 수 있는지, AI가 개인정보와 영업비밀 또는 회사의 핵심 시스템에 어디까지 접근하는지도 확인해야 한다. 외부 AI를 이용한다고 해서 책임이 사라지는 것도 아니다. 직원이 외부 생성형 AI로 내부 문서를 작성하는 정도와 외부 AI를 고객서비스에 연결해 상담, 추천, 평가 기능을 제공하는 것은 다르다. 후자의 경우 회사가 기초모델을 직접 개발하지 않았더라도 인공지능이용사업자에 해당할 가능성을 검토해야 한다. “우리는 AI 회사가 아니다”라는 답보다 AI를 사업에 어떤 방식으로 연결했는지가 중요하다. 특히 사람의 생명이나 신체의 안전이나 기본권에 중대한 영향을 미칠 수 있는 고영향 AI는 더욱 주의해야 한다. 보건의료, 채용, 대출심사, 교통, 공공서비스와 학생평가 등에 사용되는 AI가 대표적이다. 다만 해당 업종에서 AI를 사용한다고 언제나 고영향 AI가 되는 것은 아니다. 병원에서 회의자료를 정리하는 AI와 환자의 진단을 지원하는 AI는 구분해야 한다. 고영향 AI에 해당한다면 위험관리와 설명 방안, 이용자 보호, 사람의 관리 및 감독 등에 대해서 고려해야 한다. 여기서 중요한 것은 형식적인 인간 개입이 아니다. AI가 하루에 수천 건의 심사 결과를 만들고 담당자 한 명이 몇 초씩 확인한 뒤 승인 버튼만 누른다면 사람이 실질적으로 판단했다고 보기 어렵다. 담당자가 판단 근거를 이해하고 추가 정보를 확인하며 AI의 결론을 번복할 권한과 시간을 가져야 진정한 의미의 사람의 감독이 된다. AI 에이전트 시대에는 데이터만큼 권한 관리가 중요하다. 이메일과 캘린더를 읽는 권한과 삭제하는 권한은 다르다. 고객의 환불 요청을 확인하는 권한과 무제한으로 송금하는 권한도 구분해야 한다. 사람에게 적용해 온 최소권한 원칙을 AI에도 적용해야 한다. 필요한 시스템과 데이터에만 접근하게 하고, 중요정보 삭제나 일정 금액 이상의 거래에는 사람의 추가 승인을 받도록 해야 한다. 이상행동이 발견되면 즉시 작동을 중단할 수 있는 기능과 사후에 판단 과정을 확인할 수 있는 로그도 필요하다. 외부 AI 공급업체와의 계약도 일반적인 소프트웨어 이용계약과 달라야 한다. 기업이 입력한 데이터를 공급업체가 저장하거나 모델 학습에 다시 사용하는지, 개인정보가 해외로 이전되는지, 모델 업데이트로 결과가 바뀌는 경우 사전에 통지하는지 확인해야 한다. 보안사고 통지, 서비스 중단 시 대응, 결과물의 지식재산권 침해, 계약 종료 후 데이터의 반환·삭제, 손해배상과 책임 제한도 구체적으로 정할 필요가 있다. 결국 AX의 법률 문제는 누가 AI를 통제하느냐의 문제다. 성공적인 AX는 AI를 가장 많이 도입하거나 가장 비싼 모델을 사용하는 것이 아니다. 위험이 낮은 업무와 높은 업무를 구분하고, AI에 부여할 데이터와 권한의 경계를 정하며, 중요한 판단에는 사람이 실질적으로 개입하게 만드는 것이 핵심이다. AI가 사람 대신 더 많은 일을 할수록 기업은 오히려 더 명확한 경계를 설계해야 한다. AI에게 무엇을 맡길지보다 무엇은 맡기지 않을지, 어디까지 행동하게 할지, 언제 반드시 사람이 개입할지, 사고가 발생하면 누가 어떻게 바로잡을지를 미리 정해야 한다. AX 과정에서의 법률 검토는 기술혁신에 브레이크를 거는 일이 아니라, 기업이 AI에게 더 많은 일을 안전하게 맡길 수 있도록 안전한 기준을 설정하는 일이다.

2026.11.06 15:51안희철 컬럼니스트

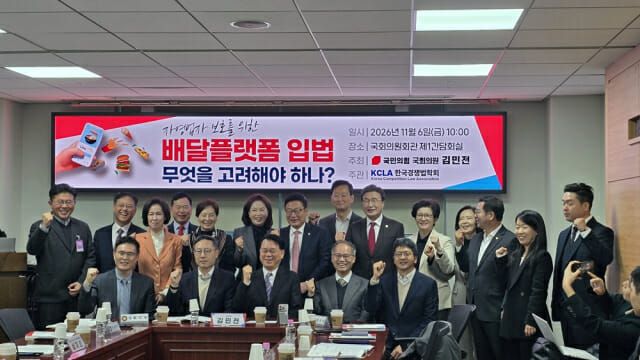
배달앱 수수료 낮추면 점주도 웃을까…국회서 규제 실효성 논의

배달플랫폼 수수료 규제가 자영업자의 실질적인 수익 개선으로 이어지려면 소비자 부담과 주문량, 라이더 소득에 미치는 영향을 함께 살펴야 한다는 지적이 나왔다. 수수료 인하 효과가 다른 비용의 증가나 매출 감소로 상쇄될 수 있다는 것이다. 6일 서울 여의도 국회의원회관에서 김민전 국민의힘 의원실이 주최하고 한국경쟁법학회가 주관한 '자영업자 보호를 위한 배달플랫폼 입법, 무엇을 고려해야 하나?' 토론회에서는 배달플랫폼 수수료 규제의 효과와 입법 방향을 놓고 학계와 업계, 공정거래위원회가 의견을 나눴다. 수수료 인하 효과 따져야…주문·투자·라이더 소득 함께 고려 이날 주제발표를 맡은 이승민 성균관대 법학전문대학원 교수는 규제 필요성과 효과를 실증적으로 검토해야 한다고 강조했다. 자영업자의 비용 부담에는 인건비와 식재료비, 임대료 등 여러 요인이 작용하는 만큼 배달앱 수수료만을 원인으로 지목하기 어렵다는 주장이다. 이 교수는 “현재 배달앱 수수료가 사회적으로 그만큼 감내하기 어려운 수준인지 의문이고 규제한다고 해서 어느 정도 효과가 발생할 것인지도 의문”이라고 말했다. 그는 수수료 상한을 논의할 때 주문 중개수수료와 라이더 인건비 성격의 배달비를 구분해야 한다고 지적했다. 플랫폼 내 거래액을 기준으로 차등 수수료를 적용하는 방식 역시 음식점 전체 매출이나 실제 영세성을 반영하는 데 한계가 있다고 봤다. 그러면서 수수료 규제 이후 무료 배달 혜택이 줄면 주문 감소로 음식점 매출에도 영향을 줄 수 있다고 내다봤다. 이 교수는 “불필요한 가격 규제는 시장 왜곡과 사회적 손실을 초래한다”며 진입 장벽 완화와 경쟁 활성화, 정보 공개 등에 정책의 초점을 맞춰야 한다고 제언했다. 홍현우 충남대 경제학과 교수는 수수료 인하에 따른 비용 절감과 플랫폼의 대응을 함께 고려해야 한다고 주장했다. 다른 조건이 같다면 점주의 비용이 줄고 음식점 간 경쟁을 통해 판매 가격이 내려갈 유인이 생기지만, 플랫폼이 소비자 요금을 올리면 결과가 달라질 수 있다는 설명이다. 홍 교수는 “수수료는 분명 낮아졌지만 판매량이 감소함으로써 오히려 가져가는 수익이 더 낮아지는 현상”도 고려해야 한다고 말했다. 수수료 수입이 줄면 배달 효율과 서비스 개선을 위한 플랫폼의 투자 유인도 약해질 수 있다는 지적이다. 라이더를 포함하면 영향은 더 복잡해진다고 진단했다. 주문 감소와 보수 하락으로 라이더가 이탈하면 배달 시간이 길어지고 소비자가 다시 주문을 줄이는 상황이 나타날 수 있다는 것이다. 다만 수수료 상한제의 효과가 언제나 부정적인 것은 아니라고 봤다. 시장의 네트워크 효과와 투자 여건, 규제 강도에 따라 시장 참여자 전체의 편익이 달라질 수 있다는 분석이다. 그는 “특정한 주체만을 위해 수수료 상한을 생각하다 보면 사회적으로 바람직하지 않은 결과를 가져올 수 있다”며 “참여자 간 배분의 공정성과 후생을 키울 수 있는 효율성까지 같이 고민하는 정책을 설계해야 한다”고 강조했다. 광고비 부담에 라이더 소득까지…“실제 수익 개선이 기준 돼야” 이어진 토론에서는 점주의 총비용 부담과 라이더 소득, 입점 업주의 협상력을 고려한 정책 설계가 필요하다는 의견이 나왔다. 김대종 세종대 경영학부 교수는 직접적인 가격 규제보다 플랫폼 간 경쟁을 통한 비용 인하를 강조했다. 김 교수는 “정부가 가격을 정하는 것이 아니라 민간 플랫폼이 더 낮은 수수료와 더 나은 서비스를 제공하기 위해 경쟁하도록 해야 한다”고 말했다. 소비자학계에서는 플랫폼 간 경쟁과 입점 업주의 협상력을 구분해야 한다는 지적이 나왔다. 소비자는 무료 배달과 할인 혜택을 받더라도 음식점은 관련 비용을 분담하거나 주문 확보를 위해 광고비를 추가로 지출할 수 있다는 것이다. 이홍주 숙명여대 소비자경제학과 교수는 “소비자에게 선택권이 있다는 사실과 음식점의 실질적인 협상력이 있다는 사실은 다르다”며 “규제할 때 발생할 수 있는 비용도 봐야 하지만 규제를 하지 않을 때 거래상 불균형이 계속되는 비용도 함께 봐야 한다”고 말했다. 입점사업자 측에서는 광고비 부담과 정보 부족이 현장의 문제로 제시됐다. 고경진 한국배달플랫폼입점사업자협회 회장은 “상위 노출을 하려면 광고를 늘려야 되고 광고를 줄이면 그날로 매출은 바로 빠진다”며 “현장에서 매출은 늘었는데 손에 남는 건 줄었다”는 이야기가 나온다고 설명했다. 하명진 한국온라인쇼핑협회 사무국장은 상생요금제의 운영 성과를 점검하고 추가 가격 규제에 앞서 영향을 분석해야 한다고 요청했다. 수수료율 인하 자체보다 소상공인에게 실제로 남는 수익이 안정적으로 개선되는지를 정책의 기준으로 삼아야 한다는 입장이다. 배달 협력사 측에서는 수수료 인하 부담이 라이더에게 옮겨갈 수 있다는 우려가 나왔다. 고지훈 전국배달협력사바른정책실천을위한대표모임 대표는 “실제로 저희는 지난해 상생요금제 도입 이후 라이더 배달비가 낮아지는 상황을 경험했다”며 “어느 한쪽의 부담을 줄이기 위해 다른 한쪽이 희생되는 것은 진짜 상생이 아니라고 생각한다”고 말했다. 공정위는 직접적인 가격 규제에 신중하게 접근하면서도 수수료 부담과 협상력 격차에 대응할 필요가 있다는 입장이다. 홍수진 공정위 디지털공정거래정책 과장은 “일률적인 가격에 대한 직접 규제는 신중히 접근할 필요가 있다는 데 공감한다”면서도 “소상공인의 경영상 어려움이 계속 커져 있어 수수료 규제 필요성에도 공감하고 있다”고 말했다. 홍 과장은 플랫폼 공정화법이 제정되면 수수료·배달비·노출 순서 결정 요소 등 주요 거래 조건을 계약서에 명시하도록 해 거래 투명성을 높일 수 있다고 설명했다. 그는 “소상공인의 단체협상에 담합 규정 적용을 배제하는 공정거래법 개정도 추진하고 있다”며 “8월부터 진행 중인 실태조사를 11월에 발표할 예정”이라고 덧붙였다.

2026.11.06 14:48김민아 기자

공공SW, 한 번 고르면 10년…AI 시대 '갈아탈 수 있는 구조' 갖춰야

공공 소프트웨어(SW) 사업에서 한 번 고른 기술이 장기간 이상 이어지는 구조를 바꿔야 한다는 목소리가 나온다. 핵심 행정시스템은 한 번 구축하면 수십 년을 쓰지만, 인공지능(AI)과 클라우드 기술은 1년 단위로 바뀌고 있기 때문이다. 이를 위해 필요할 때 다른 기술로 전환할 수 있는 구조를 구축 단계부터 고려해야 한다는 지적이다. 제품 선정 단계부터 장기 운영비용과 클라우드 이식성, 공급업체 변경 가능성까지 고려할 필요가 있다는 것이다. 6일 관련 업계에 따르면 공공정보시스템의 장기적인 기술 종속을 줄이기 위해 차세대 사업의 SW 선정 기준을 확대해야 한다는 의견이 제기되고 있다. 한 번 고르면 20년…차세대에도 이어지는 기술 승계 국내 주요 공공정보시스템은 차세대 사업을 거치더라도 기존 핵심 SW와 기술구조를 유지하는 경우가 적지 않다. 시스템 안정성과 업무 연속성을 확보하고 데이터 이전, 프로그램 수정, 신규 라이선스 도입에 따른 비용과 위험을 줄이기 위해서다. 이 과정에서 기존 기술이 후속 차세대 사업까지 승계되면서 10년 이상 유지되는 구조가 만들어질 수 있다. 과거에는 이러한 방식이 안정적인 시스템 운영에 유리했지만 최근에는 AI와 클라우드 기술의 발전으로 새로운 서비스와 기능을 신속하게 도입할 수 있는 유연성이 중요해지고 있다. 특정 기술에 맞춰 시스템이 구축돼 있으면 새로운 기능을 추가하거나 다른 제품으로 전환할 때 비용과 시간이 늘어날 수 있다는 지적이다. 민간에서는 이러한 변화에 대응해 기존 IT 시스템을 클라우드로 이전하거나 새로운 기술을 연계하는 방식으로 시스템 구조를 개편하고 있다. 대한항공은 기존 IT 시스템을 아마존웹서비스(AWS) 클라우드로 이전하는 대규모 전환 사업을 추진했다. 전사적자원관리(ERP)를 포함한 핵심 업무시스템을 클라우드로 옮기면서 기존 IT 운영 방식을 개편하고, 이후 AI 기반 고객 서비스 등 새로운 기술의 활용도 확대하고 있다. 삼성전기는 올해 삼성SDS와 함께 차세대 전사적자원관리(ERP) 시스템을 구축하며 클라우드 기반으로 전환했다. 기존 업무시스템을 유지하면서 데이터를 이전하는 기술을 적용해 시스템 중단 시간을 줄이는 등 안정성과 기술 전환을 함께 고려했다. 삼성물산 건설부문도 기존 온프레미스 ERP를 마이크로소프트 애저 기반 클라우드 ERP로 전환했다. 국내 업무환경에 맞춰 설계된 기존 시스템을 글로벌 사업에 대응할 수 있는 구조로 개편하기 위한 조치다. 어윤호 한국상용인공지능소프트웨어협회장은 "차세대라면 기존 시스템을 차세대급으로 바꾸는 것인데 10년·20년 전 연계 기술을 그대로 가져가는 경우가 비일비재하다"며 "서비스 중에 발생하는 장애나 차질을 우려해 안전성을 최우선으로 하는 것이지만 최근 PHP 이슈처럼 과거 기술은 최신 보안 위협에도 더 취약할 수 있다"고 덧붙였다. 장기 비용·이식성, 선정 단계에서 따져야 해외에서도 기술 전환을 가로막는 비용과 제도적 장벽을 낮추려는 움직임이 나타나고 있다. 유럽연합(EU)은 데이터법에 따라 2027년 1월 12일부터 클라우드 등 데이터 처리 서비스의 전환 수수료와 데이터 반출 요금을 원칙적으로 금지한다. 영국 경쟁시장청(CMA)도 데이터 반출 요금과 상호운용성 제약, 소프트웨어 라이선스 관행이 클라우드 사업자 변경과 멀티클라우드 활용을 어렵게 한다고 지적했다. 독일 연방 디지털부는 2026년 3월 공문서를 개방 포맷으로만 발행하도록 하는 프레임워크를 도입했고 슐레스비히홀슈타인주는 행정용 오피스와 이메일, 협업 도구를 오픈소스로 전환하며 특정 공급업체에 대한 의존을 줄이고 라이선스 비용을 1500만 유로 이상 줄인바 있다 업계에서는 국내 공공SW 사업도 제품 선정 단계부터 장기 비용과 이식성을 평가해야 한다고 주장한다. 초기 도입비뿐 아니라 유지보수, 라이선스 증설, 클라우드 이전, 재해복구, 후속 고도화와 차기 시스템 전환 비용까지 전체 운영기간을 기준으로 비교해야 한다는 것이다. 특정 기술을 유지하는 것이 당장은 비용과 위험을 줄일 수 있지만 장기적으로도 가장 경제적인 선택인지는 별도로 검토해야 한다. 새로운 기술을 도입할 때 기존 시스템을 얼마나 수정해야 하는지, 다른 클라우드나 공급업체로 전환할 수 있는지 등도 평가에 반영할 필요가 있다. 다만 핵심 행정시스템은 장애 발생 시 국민에게 미치는 영향이 큰 만큼 무리한 기술 교체는 오히려 위험을 높일 수 있다. 실제로 슐레스비히홀슈타인주는 약 4만 4000개 메일 계정을 이전하는 과정에서 오발송과 수신 장애가 발생한 사례가 있어 이를 미연에 방지하기 위한 대안 마련이 요구된다. 그럼에도 업계에서는 기술 전환에 필요한 비용과 위험을 이유로 제도 개선을 미루면 공공정보시스템과 최신 기술 간 격차가 더욱 벌어질 수 있다고 우려한다. 당장 기존 시스템을 교체하기보다 새로운 기술을 도입하거나 기존 제품을 변경할 수 있는 구조부터 마련해야 한다는 것이다. 어윤호 회장은 "차세대를 하고 나면 다음은 또 10년 뒤인데, 그 사이 AI 때문에 기술이 얼마나 빨리 변하겠냐"며 "지금부터 하지 않으면 나중에는 아예 손도 못 대게 될 것"이라며 차세대 사업에서 장기적인 기술 변화에 대비해야 한다고 강조했다.

2026.11.06 11:41남혁우 기자

바이낸스 해킹에 스테이블코인 보유량 '뚝'…국내 유입량 '미미'

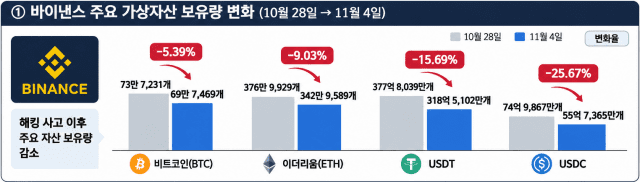
글로벌 가상자산 거래소 바이낸스에서 약 63억 달러(약 8조 5409억원) 규모 해킹 사고가 발생한 이후 주요 가상자산 보유량이 감소한 것으로 나타났다. 특히 비트코인과 이더리움 등 주요 가상자산 대비 달러 스테이블코인 보유량이 더 큰 폭으로 줄었다. 반면 국내 거래소는 이더리움, 솔라나, 달러 스테이블코인 등 일부 가상자산을 제외하고는 보유량에 큰 변화가 없었다. 이마저도 거래소 별 차이를 보이며 사실상 바이낸스 해킹 사고로 인한 국내 가상자산 유입량이 크지 않은 것으로 확인됐다. 6일 블록체인 자금세탁 추적 기술기업 트라버스에 따르면, 해킹 사고 전날인 지난달 28일부터 이달 4일까지 바이낸스 주요 가상자산 보유량을 분석한 결과 USDT는 약 318억 5102만개로 15.69% 감소했으며, USDC는 55억7365만개로 25.67% 줄었다. 같은 기간 비트코인 보유량은 69만 7469개로 5.39% 감소했다. 일주일 사이 약 3만 9762개 줄었다. 이더리움 보유량은 약 376만 9929개에서 342만 9589개로 9.03% 감소했으며, 솔라나 보유량도 0.7% 감소했다. 국내 거래소 비트코인 보유량, 변화 미미 바이낸스 해킹 사고 이후 국내 5대 원화 가상자산 거래소 업비트, 빗썸, 코인원, 디지털엑스(구 코빗), 고팍스 비트코인 보유량은 큰 변화가 없는 것으로 나타났다. 업비트 비트코인 보유량은 지난달 28일 약 18만 9729개에서 이달 4일 약 18만 9921개로 0.1% 증가했다. 같은 기간 빗썸도 4만6765개로 0.16% 늘었으며, 코인원은 1078개로 1.8% 증가했다. 반면 디지털엑스 비트코인 보유량은 5967개로 0.02% 감소했으며, 고팍스도 약 18.82개로 0.33% 줄었다. 코인원 이더리움 12% 증가…빗썸 솔라나 77% 증가 이더리움 보유량 역시 일부 거래소를 제외하면 비교적 변동 폭이 작았다. 해당 기간 업비트 이더리움 보유량은 0.69% 감소했으며, 빗썸과 디지털엑스도 각각 1.09%, 5.49% 줄었다. 반면 코인원은 3만 7156개로 12.3% 증가했다. 솔라나는 거래소별로 큰 차이를 보였다. 빗썸 솔라나 보유량은 76.77% 증가한 반면, 코인원 솔라나 보유량은 77.91% 감소했다. 스테이블코인, 거래소별 증감률 엇갈려 달러 스테이블코인 보유량도 거래소별 차이를 보였다. 테더가 발행한 USDT는 업비트와 빗썸에서 10% 이상 감소한 반면 디지털엑스에서는 증가했다. 같은 기간 업비트 USDT 보유량은 약 1억 5838만개로 10.71% 감소했으며, 빗썸도 약 5649만개로 13.73% 줄었다. 반면 디지털엑스는 1022만개로 10.69% 증가했다. 서클이 발행한 USDC 보유량은 업비트와 디지털엑스에서 각각 4.14%, 1.41% 증가한 반면 빗썸과 코인원에서는 각각 4.65%, 3.67% 감소했다. 국내 거래소 달러 스테이블코인 보유량이 바이낸스와 동일한 감소 흐름을 보인 것과 관련해, 전문가는 바이낸스 달러 스테이블코인 보유량 감소를 해킹 사고에 따른 일시 현상으로 봤다. 이금강 트라버스 AI AML팀 부장은 “이번 바이낸스 USDT 보유량 감소는 주요 가상자산 전반에 대한 투자 수요 감소라기보다 해킹 사고에 따른 일시적 위험 회피성 자금 이동 성격이 강했던 것”이라고 분석했다.

2026.11.06 11:14홍하나 기자

DSRV, 쿠콘과 AI 에이전트 결제 사업 추진

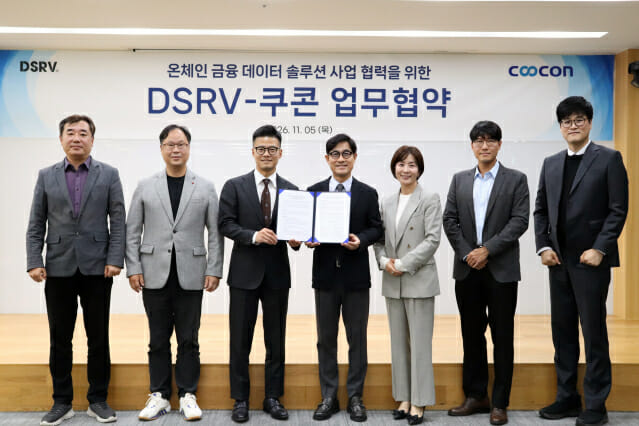
블록체인 인프라 기업 DSRV가 온체인 금융 데이터 서비스 모델 발굴에 나섰다. DSRV는 데이터 플랫폼 기업 쿠콘과 온체인 금융 데이터 연계, 인공지능(AI) 에이전트 결제 분야 협력을 위한 업무협약(MOU)을 체결했다고 6일 밝혔다. 협약식은 지난 5일 서울시 영등포구 쿠콘 본사에서 진행했다. 두 회사는 DSRV 블록체인 인프라와 쿠콘 금융 데이터 애플리케이션프로그래밍인터페이스(API) 역량을 결합할 계획이다. 특히 스테이블코인 결제와 수납 등 정산에 필요한 정보를 제공하는 API를 우선 검토할 방침이다. 기업이 블록체인 네트워크를 구축하지 않아도 기존 금융 API와 유사한 방식으로 서비스를 제공한다. ▲지갑 잔액 및 거래내역 조회 ▲실시간 입금 감지 ▲거래 확정 여부 확인 ▲정산용 데이터 제공 등 기능에 초점을 맞춘다. 결제 인프라 구축 협력도 나선다. 쿠콘의 모델 컨텍스트 프로토콜(MCP) 기반 데이터 API에 DSRV 지갑 기술과 온체인 결제 표준 x402 프로토콜을 연계한다. AI 에이전트가 정해진 권한과 예산 안에서 데이터 호출, 스테이블코인 결제를 직접 처리하는 환경을 구현한다. 서병윤 DSRV 공동대표는 “쿠콘과 협력해 온체인 데이터를 기존 금융 서비스와 연결하고 AI 에이전트가 데이터 이용부터 결제까지 직접 수행할 수 있는 새로운 서비스 모델을 구축할 것”이라고 말했다.

2026.11.06 10:53홍하나 기자

"이달 내 소비 습관은?"…앤트로픽, 클로드에 '재무 서비스' 추가

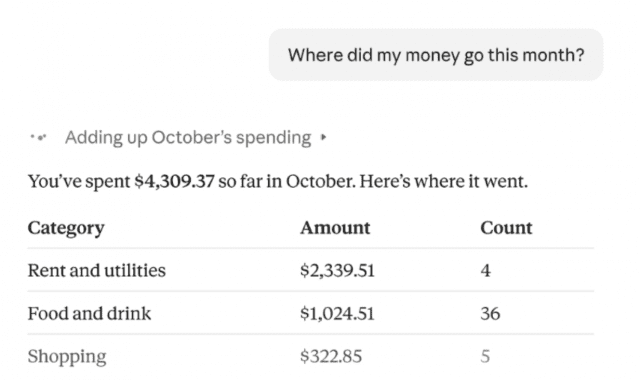
앤트로픽이 인공지능(AI) 챗봇 '클로드'에 개인용 지출 분석 기능을 추가해 활용 범위를 넓혔다. 5일(현지시간) 테크크런치에 따르면 앤트로픽은 금융 계정 연동 서비스 '플레이드'를 통해 은행 계좌와 신용카드 계정을 클로드에 연결하는 '개인 재무' 기능을 발표했다. 앤트로픽은 이번 주부터 미국 내 프로·맥스·울트라 요금제 이용자에게 베타 버전을 순차 제공한다. 이 기능은 이용자가 연결한 은행 계좌와 신용카드 지출을 합산해 월세와 공과금, 식음료, 쇼핑 등 항목별로 보여준다. 거래 내역을 분석해 중복 결제가 의심되는 항목과 예상치 못한 수수료까지 찾아준다. 이용자는 지출이 수입을 넘어섰는지 확인하거나 지난 1년간 낸 이자를 계산해 달라고 요청할 수도 있다. 클로드 조회 범위는 은행 이름과 계정 이름·유형, 계좌번호 끝 네 자리, 잔액, 신용 한도, 최대 2년치 거래 내역이다. 이용자가 연동을 해제하면 클로드는 해당 계정 정보를 더 이상 조회할 수 없다. 이용자는 금융 계정 연동 서비스 플레이드를 통해 은행에 직접 로그인한 뒤 클로드에 조회 권한을 부여하면 된다. 계정을 연결할 때 입력한 은행 비밀번호는 클로드에 전달되지 않는다. 앤트로픽은 개인 재무 전용 화면에서 나눈 대화를 AI 모델 학습에 사용하지 않는다고 강조했다. 앤트로픽은 "개인 재무 기능에는 광고나 협찬에 따른 추천이 없다"며 "자체 신용카드나 대출, 저축 계좌도 제공하지 않는다"고 블로그를 통해 밝혔다.

2026.11.06 10:09김미정 기자

  Prev 1 2 3 4 5 6 7 8 9 10 Next  

지금 뜨는 기사

이시각 헤드라인

[르포] 양산 검증 장벽 허문다…SK하이닉스가 용인에 품은 '상생의 팹'

韓 클라우드 3사, AI 열풍에 활짝…데이터센터 확장 가속

[글로벌 줍줍] GTA6 하라고 모두 쉬라는 회사 어디?

AI 시험 부정 막는다...정부, 수능 범정부 긴급대응팀 구성

ZDNet Power Center

Connect with us

ZDNET Korea is operated by Money Today Group under license from Ziff Davis. Global family site >>    CNET.com | ZDNet.com
  • 회사소개
  • 광고문의
  • DB마케팅문의
  • 제휴문의
  • 개인정보취급방침
  • 이용약관
  • 청소년 보호정책
  • 회사명 : (주)메가뉴스
  • 제호 : 지디넷코리아
  • 등록번호 : 서울아00665
  • 등록연월일 : 2008년 9월 23일
  • 사업자 등록번호 : 220-8-44355
  • 주호 : 서울시 마포구 양화로111 지은빌딩 3층
  • 대표전화 : (02)330-0100
  • 발행인 : 김경묵
  • 편집인 : 김태진
  • 개인정보관리 책임자·청소년보호책입자 : 김익현
  • COPYRIGHT © ZDNETKOREA ALL RIGHTS RESERVED.