• ZDNet USA
  • ZDNet China
  • ZDNet Japan
  • English
  • 지디넷 웨비나
뉴스
  • 최신뉴스
  • 방송/통신
  • 컴퓨팅
  • 홈&모바일
  • 인터넷
  • 반도체/디스플레이
  • 카테크
  • 헬스케어
  • 게임
  • 중기&스타트업
  • 유통
  • 금융
  • 과학
  • 디지털경제
  • 취업/HR/교육
  • 생활/문화
  • 인사•부음
  • 글로벌뉴스
  • AI의 눈
ZDPick
반도체
인공지능
IT'sight
칼럼•연재
포토•영상

ZDNet 검색 페이지

'css'통합검색 결과 입니다. (28건)

  • 태그
    • 제목
    • 제목 + 내용
    • 작성자
    • 태그
  • 기간
    • 3개월
    • 1년
    • 1년 이전

SDV 넘어 AIDV 앞당긴다...Arm, '제나 CSS' 플랫폼 출시

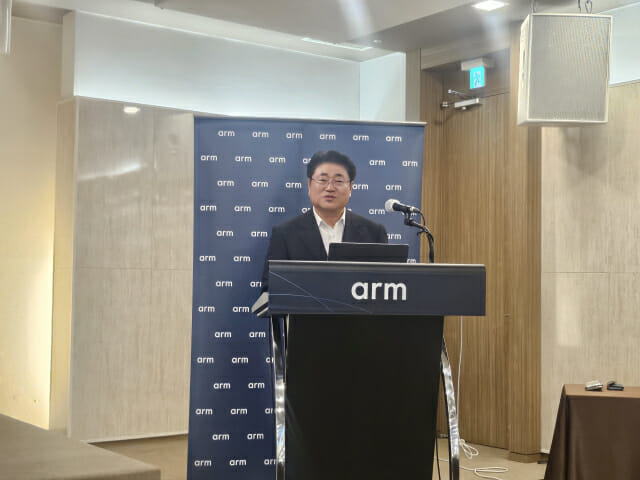
모바일 IP(설계자산) 기업 영국 Arm이 차량용 반도체로 사업 영역을 넓히고 있다. 기존 모바일 AP(어플리케이션 프로세서)에서 쌓은 노하우를 차량용 칩에 적용해 시장 점유율을 확대하고 있는 것이다. 회사는 차량용 IP를 하나의 플랫폼으로 통합해 시장 공략에 박차를 가할 계획이다. Arm은 5일 서울 중구 프레지던트호텔에서 차량용 컴퓨팅 플랫폼 제나(Zena) CSS(컴퓨팅 서브시스템)를 공개했다. 황선욱 Arm 코리아 사장은 "과거 IP 회사에서 이제 플랫폼 회사로 전환한 Arm은 AI 정의 차량이라는 새로운 패러다임을 제시한다"며 "이는 SDV(소프트웨어 정의 차량)을 넘어 차량의 두뇌와 같은 컴퓨팅 플랫폼에 AI가 깊이 통합된 미래 자동차의 방향"이라고 말했다. Zena CSS는 AI 정의 차량(AIDV, AI-Defined Vehicl)을 위한 사상 첫 플랫폼이다. 기존 SDV에서 한 발 더 나아가, 가까운 미래 적용이 예상되는 다양한 AI 기능을 자동차와 결합시키는 게 핵심이다. AI를 통해 기능 향상이 예상되는 ADAS(첨단운전자지원시스템), IVI(인포테인먼트) 등에 필요한 IP를 하나로 통합시킨 셈이다. Arm은 “차세대 차량은 ADAS, IVI 외에도 각기 다른 안전 요건과 실시간 제약 조건을 지닌 차량 제어 시스템 등 다양한 워크로드를 단일 플랫폼에서 처리할 수 있어야 한다”며 플랫폼 출시 이유에 대해 설명했다. 신차 출시 1년 앞당길 수 있어...확장성까지 고려 이 플랫폼을 이용할 경우 기존과 비교해 신차 출시 일정을 최소 1년 앞당길 수 있을 것으로 예상된다. 기존에는 개별 IP를 검증하고 통합하는데 소요되는 시간이 컸다. 그러나 이 플랫폼은 이미 검증된 IP를 통합한 구조로 차량용 SoC(시스템 온 칩) 설계 시간을 크게 줄여준다. 아울러 단순히 IP를 모아놓은 게 아니라 확장성과 차별화 가능성까지 염두에 두고 개발한 점도 특징이다. 확장성과 차별화 가능성 모두를 고려했다는 게 Arm 측의 설명이다. 황 사장은 “다양한 어플리케이션에 Zena CSS를 적용할 수 있다”며 “AI 가속기나 차별화된 솔루션에 맞춰 설계할 수 있다”고 말했다. Arm에 따르면 여러 글로벌 OEM과 칩 제조사들이 Zena CSS에 관심을 보이고 있다. 일부 업체의 경우 구체적인 논의도 진행되고 있는 상황이다. 플랫폼이 출시되는 9월 이후 고객사에 본격적인 공급이 시작될 것으로 기대된다. 황 사장은 “새로운 IVI, ADAS 등을 하려고 하는 모든 기업들은 Zena CSS를 검토하고 있다”고 밝혔다. AP 노하우로 차량용 SoC 시장 공략 Arm은 차량용 반도체 업계 내에서 생태계 구축을 어느 정도 마친 상황이다. 황 사장은 "현재 전 세계 완성차 업체의 94%가 Arm 기반 기술을 도입하고 있고, 상위 15개 차량용 반도체 공급업체 모두 Arm 기술을 사용하고 있다"며 "특히 신생 전기차(EV) 업체 100%가 Arm 기술을 채택하고 있다"고 강조했다. 실제로 지난 5년간 자동차 시장에 출시된 Arm 기반 칩의 수는 3배로 증가한 게 그 증거다. Arm이 이처럼 빠르게 성장할 수 있었던 배경에는 저전력 기술이 있다. Arm은 모바일 AP에 탑재되는 IP의 상당수를 제조하는 업체다. 이 때 모바일 AP에 필요한 핵심 기술이 바로 저전력이다. 작은 배터리 용량으로 오랜 시간 스마트폰 등 모바일 기기를 활용하기 위해서는 전력 효율이 중요하기 때문이다. 황 사장은 “얼마나 낮은 전력으로 동작하는 지가 자동차에서도 중요하다”며 “Arm이 AP에서 가지고 있던 강점이 차량용 시장에서도 통하는 것”이라고 강조했다.

2025.06.05 15:48전화평 기자

"'신용인플레' 시대…통신데이터 적시성·실효성 뒷받침"

최근 금융권에서 '신용인플레이션'은 심각한 문제로 대두되고 있다. 과거에는 신용 점수만으로 개인의 신뢰도를 평가하고 대출 심사를 진행할 수 있었다. 그러나 현재는 전체 금융소비자의 절반 가까이가 신용점수 900점 이상을 기록하는 상황에서, 신용점수가 더 이상 효율적으로 리스크를 판단하는 기준이 되지 못하고 있다. 그 결과 고신용자도 대출을 거절당하는 사례가 속출하는 등, 기존 신용평가 시스템의 변별력이 한계에 부딪혔다는 우려의 목소리가 점차 커지고 있다. 신용점수의 상향 평준화는 금융사에게도 큰 고민을 안겨준다. 이제는 단순히 신용점수가 높은 개인을 우량 고객으로 판단할 수 없기에, 기존 평가지표로는 신용 리스크를 효과적으로 예측하기 어려워졌다. 반면, 변별력 없는 신용평가 체계로 인해 고신용자 일부마저 은행 대출을 거절당하며 카드론이나 현금서비스 같은 고금리 상품으로 내몰리고 있다. 이러한 문제를 해결하기 위해 금융권은 개인의 신용도를 보다 더 세밀히 분석할 수 있는 새로운 방안을 모색하고 있다. 바로 대안신용평가다. 대안신용평가는 기존 금융 데이터 중심의 신용평가 체계에 비금융 데이터를 추가해 신용점수를 산정한다. 기존의 대출 이력, 신용카드 사용 내역 등으로 신용도를 평가하던 방식에서 벗어나, 통신비 납부 이력, 쇼핑 패턴, 공공요금 납부 내역 등 비금융 데이터를 적극적으로 활용하는 방식이다. 국내 핀테크 기업들이 비금융 데이터를 기반으로 하는 대안신용평가 모델을 활발히 개발하고 있는데, 대표적인 사례가 네이버파이낸셜과 나이스평가정보가 공동 개발한 '네이버페이 스코어'다. 이 모델은 네이버페이의 결제 내역, 스마트스토어 거래 데이터, 리뷰 및 응답 속도 등을 평가 지표로 활용하며, 주로 소상공인과 자영업자들을 대상으로 보다 정교한 신용평가를 가능하게 한다. 네이버페이 스코어는 기존 신용평가 모델과 결합했을 때 평가 변별력이 13.57% 개선됐음이 증명되었다. 예를 들어, 스마트스토어 판매자들의 경우 매출액뿐 아니라, 고객 응대 속도, 리뷰 평점, 배송 이력 등이 평가에 반영된다. 이를 통해 기존 신용평가 체계의 한계로 인해 높은 점수를 받지 못했던 소상공인들이 새로운 신용평가의 혜택을 볼 수 있다. 특히 최근 주목받는 데이터는 통신 데이터다. 통신비 연체 여부, 데이터 사용량 및 통화 패턴, 결합 할인 이용 내역 등은 개인의 상환 능력과 상환 의지를 판단하는 데 상당히 유용하다. 특히 통신비 연체가 금융 연체보다 선행되는 경향이 있다는 점은 통신 데이터 기반 신용평가의 적시성과 실효성을 뒷받침한다. 통신 데이터를 활용한 대표적인 대안신용평가 모델은 통신 3사(SK텔레콤·KT·LG유플러스)가 합작 설립한 통신대안평가와 그 서비스 '이퀄(EQUAL)'이다. 이퀄은 통신 3사의 데이터를 표준화해 고객의 신용도를 세밀히 분석하여 기존 신용평가모형의 변별력을 개선했다. 대안신용평가를 기존 신용평가와 결합할 경우 중저신용자의 신용점수 변별력이 약 20% 상승했으며, 기존 평가 시스템에서 놓쳤던 금융소외계층의 리스크를 명확히 식별할 수 있어 신용평가 효율성이 크게 개선됐다. 통신대안평가의 시뮬레이션 결과 대출 불량률은 절반 수준으로 감소하고, 중저소득층 고객들의 장기 연체 가능성은 8분의 1 수준으로 크게 낮아지는 것으로 나타났다. 또한 대안신용평가는 신파일러(금융거래 이력이 부족한 개인)뿐 아니라 기존 신용 점수 보유자들의 리스크를 세분화한다는 점에서 더욱 주목받고 있다. 현재 금융시장에는 신용점수 900점 이상의 고신용자들이 비중이 높아 신용 위험도의 차등이 어렵다는 한계가 존재하는데, 비금융 데이터를 결합하여 활용함으로써 같은 수준의 신용점수를 가진 고객들 사이에서도 우량 고객을 선별해낼 수 있다. 예를 들어, 신용점수 950점 이상의 고신용자들 중에서도 통신비를 꾸준히 납부하며 자동이체, 결합 할인 등을 활용하는 고객은 보다 안정적인 상환 여력이 있다고 판단된다. 반면, 비싼 요금제를 자주 변경하거나 통신비를 연체하는 고객은 리스크 신호로 간주된다. 이러한 평가 체계의 도입은 금융기관의 손실을 줄이고 우량 고객을 선별하는 데 있어 중요한 도구가 된다. 즉, 대안신용평가는 단순히 신파일러의 신용을 평가하기 위한 보완책에 머무르지 않는다. 신용점수의 상향 평준화로 인해 발생한 기존 평가 시스템의 한계를 보완하며, 금융시장에서 신뢰와 변별력을 되찾는 핵심적인 도구로 자리매김하고 있다. 더불어 금융소외계층에게는 진정으로 공정한 신용판단 기회를 제공하고, 새로운 금융상품 설계의 기회를 열어줄 것으로 기대된다. 전 세계적으로도 대안신용평가의 도입은 빠르게 확산되고 있다. 영국의 '에이레(Aire)'는 머신러닝을 활용해 청년, 자영업자 등을 대상으로 성향 및 능력을 점수화하며, 미국의 '언스트(Earnest)'는 기존 금융 정보보 외에 교육 수준, 고용 상태 등을 분석해 신용 리스크를 평가한다. 이러한 움직임은 단순히 신용 점수 산정만의 문제가 아니라, 신용사회를 재구성해 금융 포용성을 확대하려는 더 큰 목표와 직결되어 있다. 국내에서도 대안신용평가 도입은 금융기관들이 리스크를 더 정밀히 판단하고 위험을 효과적으로 관리하여 시장 신뢰를 높이는 데 중요한 발판이 되고 있다. 통신 데이터뿐만 아니라 쇼핑 기록, 공공요금 납부 이력 등 다양한 비금융 데이터를 활용한 평가 모델들이 활발히 도입되고 있으며, 이를 통해 고객의 리스크를 보다 정확하게 분석함으로써 금융 시스템의 안정성을 한층 강화할 수 있을 것으로 보인다. 궁극적으로 대안신용평가는 금융 생태계 변화의 중심으로 자리매김하고 있다. 금융기관이 과거의 신용평가 기준을 넘어 새로운 데이터와 기술을 적극적으로 수용한다면, 신용평가의 변별력을 높이고 보다 효율적이며 안정적인 금융사회를 만드는 데 핵심적인 역할을 할 것이다. 대안신용평가가 금융시장 전반에 가져올 긍정적 변화가 기대된다.
2025.05.23 10:38김상우 컬럼니스트

김상우 前 한국평가정보 대표, 통신대안평가 데이터총괄본부장으로

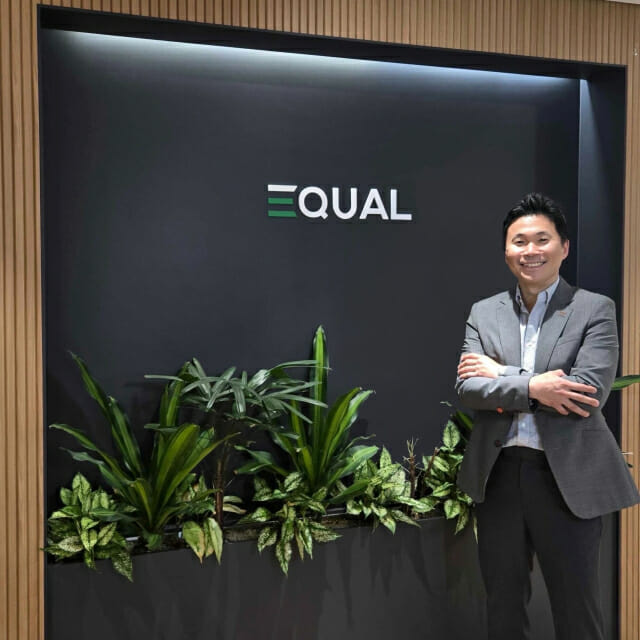
통신대안평가는 데이터총괄본부장으로 김상우 전 한국평가정보(KCS) 대표가 합류했다고 29일 밝혔다. 데이터총괄본부는 통신 데이터를 전문적으로 분석하고 활용해 기존 신용평가체계의 한계를 극복할 수 있는 신용평가 시스템을 구축하는 일을 맡게 된다. 김상우 본부장은 통신대안평가의 핵심 서비스인 '이퀄(EQUAL)' 신용평가모형 개발 및 고도화를 담당하게 된다. 김상우 본부장은 포항공과대학교(POSTECH) 산업공학과를 졸업한 후, NICE평가정보에서 신용평가모형 개발 업무로 커리어를 시작했다. 이후 데일리금융그룹과 SBI저축은행, 한국신용데이타를 거쳐 2015년 한국평가정보(KCS)의 대표를 역임했다. 김상우 본부장은 “통신 데이터의 경쟁력을 강화하는 동시에 이퀄 신용평가모형을 지속적으로 고도화하겠다”며, “이를 통해 금융 소외계층에게 더 많은 기회를 제공한다는 회사의 비전을 실현하고, 금융권의 혁신을 주도하겠다”고 포부를 밝혔다.

2025.04.29 10:17손희연 기자

통신대안평가 인가 1주년…"외국인 신용평가도 개선"

통신대안평가가 17일 지난 2024년 비금융 데이터 기반 개인의 신용을 평가하는 '전문개인신용평가업' 인허가를 취득한지 1주년을 맞이해, 대안신용평가 서비스 '이퀄(EQUAL)'의 금융사 도입 검토가 이어지고 있다고 18일 밝혔다. 지난 1년간 통신대안평가는 KB금융 5개 계열사·케이뱅크·롯데카드·신한카드·SBI저축은행 등 주요 금융사에 이퀄을 도입했다. 하나은행과 우리은행, 토스뱅크도 현재 이퀄 도입을 검토하고 있다는게 회사 측 설명이다. 이퀄은 ▲통신비 납부 이력 ▲가족결합 프로그램 활용 여부 ▲데이터 사용 시간대와 패턴 등 2천여개 이상의 세부항목을 분석해 차주의 신뢰성과 상환의지, 상환능력을 점수화한다. 통신대안평가는 인가 1주년을 기점으로, 알뜰폰 데이터를 비롯한 각종 비금융 데이터를 추가 확보할 계획이다. 통신데이터 외에도 비금융 데이터를 지속 확보하여 결합하여 이퀄의 성능을 지속적으로 정교화함과 동시에 활용도와 경쟁력 또한 강화한다는 계획이다. 특히, 알뜰폰 데이터가 확대되면 내국인의 데이터 커버리지 향상은 물론, 국내 거주 외국인의 99%에 대한 커버리지 확보도 가능해져 외국인 신용평가 시장에도 영향을 줄 것으로 관측된다 . 통신대안평가 문재남 대표는 “1년이라는 짧은 기간 동안 대안신용평가를 통해 금융시장의 포용성을 확대하고 시장 신뢰도를 높이는 데 중요한 발판을 마련했다”며, “앞으로도 금융 소외계층과 다양한 고객군을 아우르기 위해 기술과 데이터를 결합한 혁신을 지속할 계획”이라고 밝혔다. 통신대안평가는 통신 3사(SKT, KT, LG U+)와 SGI서울보증보험, 코리아크레딧뷰로(KCB) 5개사 합작법인이다.

2025.04.18 08:26손희연 기자

케이뱅크, 통신3사 데이터 CSS에 도입

케이뱅크가 통신데이터를 활용한 대안신용평가 모형을 도입했다. 15일 케이뱅크는 대안통신평가모형 '이퀄(EQUAL)'을 도입해 통신데이터를 활용한 대안신용평가 고도화에 나섰다고 밝혔다. 이퀄은 KT·SK텔레콤·LG유플러스 등 통신 3사와 코리아크레딧뷰로(KCB)·SGI서울보증이 공동 출자해 설립한 '통신대안평가'가 구축한 신용평가모형의 이름이다. 국내 통신 3사 가입자 약 4천800만명의 요금납부 내역, 데이터 사용량, 부가서비스 이용현황 등 통신데이터 전반을 분석해 신용평가 서비스를 제공한다. 이밖에도 ▲시간대별 통화패턴 ▲금융 애플리케이션(앱) 접속횟수 ▲멤버십 사용횟수▲소액결제 비율 등 500개 이상의 세부항목을 분석해 대안평가를 할 수 있게 했다. 통신 3사 데이터를 통합적으로 반영하기 때문에 이용자가 통신사를 변경하더라도 정보 단절 없이 평가의 연속성이 유지된다. 케이뱅크는 "기존에 활용 중인 네이버페이 스코어, BC·삼성·신한카드 가맹점 정보에 통신데이터까지 이용해 업종을 아우르는 대안신용평가 체계를 구축하게 됐다"며 "비대면 중심의 인터넷은행 특성에 맞춰 평가 체계를 지속적으로 발전시켜 차별화된 신용평가 서비스를 제공해 나가겠다"고 말했다.

2025.04.15 09:06손희연 기자

어니스트AI, 'BaaS AI 대출 플랫폼' 4월 출시

금융 특화 AI 플랫폼 기업 어니스트AI(대표 서상훈, 이하 HAI)가 온투업 기관 연계투자 기반의 Banking-as-a-Service(BaaS) 모델인 '어니스트펀드'를 이달 본격 시장에 선보인다고 8일 밝혔다. 이번에 출시되는 BaaS AI 대출 플랫폼은 29곳의 금융규제 샌드박스 혁신금융서비스 지정 저축은행과의 협업으로 개발됐다. 현재 전산연동 작업을 마무리하고 4월 중순 서비스를 시작할 예정이다. HAI의 어니스트펀드는 금융기관이 투자금을 맡기면 AI 플랫폼을 통해 대출자에게 가장 합리적인 금리로 대출이 실행되는 서비스다. 이 플랫폼은 HAI가 자체 개발한 AI 기반 신용평가시스템 '렌딩인텔리전스'를 활용해 대출 리스크를 최소화하고, 복잡한 대출 프로세스의 95% 이상이 AI 소프트웨어로 자동 처리되는 것이 특징이다. 기존 전통적인 신용평가 방식에서는 평가 자체가 불가능했거나, 고위험군으로 분류하던 중저신용, 씬파일러 고객들을 추가 식별해 새로운 대출 기회를 제공하기도 한다. 렌딩인텔리전스는 2024년 삼성금융 C-lab Outside에서 인공지능 CSS 개발로 삼성카드 부문 1위를 차지했다. 2023년에는 금융위원회가 주관한 D-테스트베드에서 대안 CSS 개발로 대상(금융위원장상)을 수상했다. 또 은행, 보험, 카드, 캐피탈, 저축은행 등 전 업권 24개사와 기술 검증을 완료했다. 회사는 기존 CSS 대비 대손비용을 최대 60%까지 절감하는 효과를 확인했다. 서상훈 HAI 대표는 "이번 저축은행과의 공동사업은 AI 대출이 더 안전하고 편리하다는 것을 본격 증명하는 첫 사례가 될 것"이라며 "저축은행이 자금만 맡기면 별도 전산 구축에 따른 대규모 투자 없이 AI 플랫폼을 활용해 양질의 신용대출 실행이 가능하다"고 말했다.

2025.04.08 08:54백봉삼 기자

케이뱅크 CSS 한단계 고도화…중저신용 특화 모형 도입

케이뱅크가 신용평가모형(CSS)을 고도화했다. 케이뱅크는 최근 대출 비교 플랫폼을 이용하는 고객 특성을 반영한 CSS 3.0을 도입했다고 밝혔다. 대출을 갈아탈 수 있도록 다양한 금융사의 대출 금리와 한도를 비교해주는 플랫폼을 이용하는 고객은 다중채무자나 개인사업자, 금융이력부족자 등으로 다양했는데 이들의 신용평가 정확도를 높이는 방향으로 CSS를 고도화했다는 것이 케이뱅크 측 설명이다. 여기에 개인사업자 부동산담보대출 상품에도 맞는 전용 CSS도 도입했다. 기존에는 가계 아파트담보대출과 동일한 CSS를 활용했으나, 지난 반년간의 운영 데이터와 시장 분석 결과를 바탕으로 개인사업자 특성에 맞춘 평가모델을 새롭게 구축했다. KCB 기준 신용점수 하위 50% 이하의 중저신용자를 대상으로 한 특화 모형도 도입했다. 기존 금융 정보와 함께 통신 이용 패턴, 부동산 시세 등 대안 정보를 활용해 총 49개 항목을 분석한다. 케이뱅크 관계자는 “2017년 출범 당시 100% 비대면 금융 혁신에 초점을 맞춘 CSS를 시작으로 지난 2022년 중저신용자 포용을 강화한 모형에 이어 새로운 CSS 3.0을 도입했다”며 “앞으로도 포용금융을 확대하고 건전성과 상품 경쟁력을 강화하기 위한 CSS 혁신을 지속해 나갈 것”이라고 말했다.

2025.04.06 08:52손희연 기자

한국평가정보, 하나은행으로부터 신규 투자 유치

개인사업자 신용평가사 '한국평가정보(KCS)'가 하나은행으로부터 10억원의 신규 투자를 유치했다고 13일 밝혔다. 하나은행은 KCS와 함께 소상공인 대출 확장 및 정책자금 사전 진단 서비스 협업 등 금융 전반에서 협력할 계획이다. KCS는 개인사업자 신용평가 서비스인 '크레딧노트'를 통해 소상공인 및 개인사업자들에게 소상공인의 사업 역량 기반 신용평가 데이터를 제공하고 있다. 또 공공기관 입찰 등에서 활용되는 신용평가등급확인서를 자동 평가 방식으로 발급하는 '신용평가등급확인서 가장 빠른 3분 발급' 서비스도 제공하고 있다. KCS는 은행업권 6곳으로부터 투자 받았으며, 누적 투자 유치 금액은 222억원을 넘었다. KCS에 투자한 기업으로는 한국신용데이터(KCD), 카카오뱅크, iM뱅크, SGI서울보증, IBK기업은행, KB국민은행, 현대캐피탈, 전북은행, 웰컴저축은행 등이 있다. 업력이 짧은 소상공인을 위해 과거 창업이력을 활용한 신용평가정보와 개인사업자가 보유한 여러 사업장을 통합 분석하는 연결 사업정보 서비스도 연내 출시할 계획이다. 김상우 KCS 대표는 "KCS는 국내 유일의 전업 개인사업자 신용평가 사업자로 경쟁력 있는 주주사들과 함께 개인사업자의 잠재력을 신용으로 연결해 더 많은 금융기회를 창출겠다"고 말했다.

2025.01.13 08:47손희연 기자

  Prev 1 2 Next  

지금 뜨는 기사

이시각 헤드라인

장인의 '감' 대신 데이터로…K-주얼리, AI 날개 단다

"TSMC, 메모리 진출 검토…엔비디아 요청" 디인포메이션

기아, 전남광주서 PBV 생태계 구축…2029년까지 3조원 투자

"피지컬AI 닻 올렸다"…K-팹리스, 실전 무기 갖추고 출전 채비

ZDNet Power Center

Connect with us

ZDNET Korea is operated by Money Today Group under license from Ziff Davis. Global family site >>    CNET.com | ZDNet.com
  • 회사소개
  • 광고문의
  • DB마케팅문의
  • 제휴문의
  • 개인정보취급방침
  • 이용약관
  • 청소년 보호정책
  • 회사명 : (주)메가뉴스
  • 제호 : 지디넷코리아
  • 등록번호 : 서울아00665
  • 등록연월일 : 2008년 9월 23일
  • 사업자 등록번호 : 220-8-44355
  • 주호 : 서울시 마포구 양화로111 지은빌딩 3층
  • 대표전화 : (02)330-0100
  • 발행인 : 김경묵
  • 편집인 : 김태진
  • 개인정보관리 책임자·청소년보호책입자 : 김익현
  • COPYRIGHT © ZDNETKOREA ALL RIGHTS RESERVED.