• ZDNet USA
  • ZDNet China
  • ZDNet Japan
  • English
  • 지디넷 웨비나
뉴스
  • 최신뉴스
  • 방송/통신
  • 컴퓨팅
  • 홈&모바일
  • 인터넷
  • 반도체/디스플레이
  • 카테크
  • 헬스케어
  • 게임
  • 중기&스타트업
  • 유통
  • 금융
  • 과학
  • 디지털경제
  • 취업/HR/교육
  • 생활/문화
  • 인사•부음
  • 글로벌뉴스
  • AI의 눈
ZDPick
인공지능
AI의 눈
IT'sight
칼럼•연재
포토•영상

ZDNet 검색 페이지

'byd'통합검색 결과 입니다. (218건)

  • 태그
    • 제목
    • 제목 + 내용
    • 작성자
    • 태그
  • 기간
    • 3개월
    • 1년
    • 1년 이전

등대공장에서 무인공장으로…2030 다크팩토리가 온다

올해로 인공지능(AI)이 세상에 등장한 지 70년이 됐습니다. 디지털 세상에서 인류의 지식과 정보를 언어로 학습한 생성형 AI가 이제 물리 세상을 체험하기 위해 나올 채비를 마쳤습니다. 이름하여 피지컬(Physical) AI. 휴머노이드 로봇, 자율주행차, 다크팩토리, 헬스케어 등이 대표적입니다. 챗GPT에 이은 피지컬 AI는 첨단제조 강국인 한국 경제를 더 혁신적이고 지속 가능한 성장엔진으로 바꿔 놓을 무한한 잠재력까지 갖고 있습니다. 산업화를 넘어 미래 지능형 플랫폼 사회로 나아가는 관문도 피지컬 AI에 달려 있다고 해도 과언이 아닙니다. 예측불허의 AI 시대, 우리는 무엇을 준비해야 할까요. 창간 26주년을 맞은 지디넷코리아가 연중기획 '피지컬AI가 미래다'를 통해 당면 과제와 이슈를 고민합니다. 많은 관심과 조언 부탁드립니다. [편집자주] 사람 없는 무인 조립 셀에서 인공지능(AI)이 생산 순서를 바꾸고 휴머노이드 로봇이 직접 부품을 집어 용접·조립 공정에 공급한다. 설비 이상은 고장 전에 감지되고 품질 판정과 물류 이동도 실시간으로 연결된다. 완성된 차량은 무인운반차량(AGV)에 실려 멈춤 없이 출고장으로 이동한다. 공상과학(SF)에서나 가능할 법한 미래 자동차 생산공장 모습이지만, 완성차 업계는 오는 2030년 전후 이같은 상상이 현실이 될 가능성이 높다고 보고 있다. 글로벌 완성차 업체들은 설비 자동화율을 높이는 단계를 넘어 2026년 현재 앞다퉈 피지컬 AI와 디지털 트윈, 에이전트 AI, 휴머노이드 로봇을 결합한 '제조 AX(AI 전환)' 경쟁에 뛰어들고 있다. AI가 상품기획·생산·설비·품질 데이터를 분석해 의사결정을 내리고 로봇이 이를 물리적인 작업으로 실행하는 구조다. 시장조사업체 가트너는 2030년까지 최소 한 곳의 완성차 업체가 완전 자동화 차량 조립공정을 구현할 것으로 전망했다. 등대공장(Lighthouse Factory)을 넘어 무인공장, 다시말해 다크팩토리(Dark Factory)가 성큼 다가온 셈이다. 또 글로벌 상위 완성차 업체 25곳 가운데 12곳이 이미 첨단 로보틱스 파일럿 프로젝트를 운영 중인 것으로 분석했다. 다크팩토리 이전 단계는 '등대공장'이다. 세계경제포럼(WEF)에서 선정하는 등대공장은 AI와 디지털 기술을 생산 현장에 적용한 스마트공장의 최고 단계로 평가된다. 업계에서는 등대공장을 AI 기반 스마트 제조의 최고 단계이자 완전 자동화를 지향하는 다크팩토리로 가는 과도기 모델로 보고 있다. 이는 1913년 포드가 이동식 조립라인을 도입한 이후 자동차 제조 패러다임이 맞이하는 가장 큰 변화로 평가된다. 기존 자동화가 컨베이어와 산업용 로봇을 활용해 정해진 작업을 반복 수행하는 방식이었다면 앞으로는 AI가 생산 데이터를 분석하고 로봇이 이를 실행하는 구조로 바뀌고 있다. 공장 운영의 중심도 설비 자동화에서 데이터 기반 의사결정으로 이동하고 있다. 국내 완성차 업체 가운데서는 현대자동차그룹이 가장 발 빠르게 움직이고 있다. 현대차그룹은 지난 7월 24일 미국 샌프란시스코에서 열린 'AI 서밋'에서 자율주행과 로보틱스, 'AI 정의 공장'으로 사업 영역을 확대하겠다는 피지컬 AI 전략을 공개했다. AI가 물류와 생산, 품질관리 등 공장 운영 전반을 연결하고 최적화하는 생산체계를 구축한다는 구상이다. 현대차그룹은 이를 위해 올해부터 2030년까지 국내에 125조 2000억원이라는 어마어마한 금액을 투자하기로 했다. 이 가운데 미래사업 투자 50조 5000억원은 AI, 소프트웨어중심차(SDV), 전동화, 로보틱스, 수소 분야에 투입된다. AI 데이터센터와 AI 애플리케이션센터를 구축하고 로보틱스 제조 시설을 마련해 피지컬 AI 기반 AX 제조 경쟁력을 확보한다는 전략이다. 전북 새만금에는 약 9조원을 투자해 AI 데이터센터와 로보틱스 제조 클러스터, 수소 생산시설 등을 갖춘 혁신 거점을 조성한다. AI 데이터센터 투자액은 5조 8000억원, 로보틱스 제조 클러스터는 4000억원이다. 데이터센터는 내년 2027년 착공해 2029년 완공하고, 로봇 클러스터는 2028년 착공해 2029년 구축을 마칠 계획이다. 로봇 클러스터에는 완성품 제조·파운드리 공장과 부품 공급단지를 마련해 연간 약 3만대의 로봇을 생산한다. 생산 현장 적용 일정도 구체화됐다. 현대차그룹은 2028년부터 미국 조지아 현대차그룹 메타플랜트 아메리카(HMGMA)에 보스턴다이내믹스의 휴머노이드 로봇 '아틀라스'를 투입할 계획이다. 초기에는 부품 시퀀싱 등 안전성과 품질 개선 효과가 검증된 공정에 적용하고 2030년부터 부품 조립으로 공정 범위를 확대한다. 로봇이 실제 생산라인에 투입되기 전 제조 데이터를 학습하고 검증하는 로봇 메타플랜트 응용센터(RMAC)도 올해 미국에 개소할 예정이다. 글로벌 완성차 업체들도 다크팩토리 전환에 속도를 내고 있다. BMW는 미국 스파턴버그 공장에서 피규어 AI사의 휴머노이드 로봇 '피규어03'을 물류 시퀀싱 작업에 투입하고 있다. 앞서 지난해부터 투입한 피규어 02는 10개월 동안 3만대 이상의 BMW X3 생산을 지원하며 실제 양산 환경에서 활용 가능성을 입증했다. 테슬라는 올해 2분기 실적 발표에서 프리몬트 공장의 모델S·모델X 생산라인 철거를 마치고 1세대 옵티머스 생산라인을 설치하고 있다고 밝혔다. 연내 생산을 시작할 예정이며, 초기 생산분은 로봇 훈련 데이터 수집과 기능 개발에 활용한다. 장기적으로는 텍사스 기가팩토리에 연간 1000만대 규모의 2세대 생산체계를 구축한다는 목표다. 자동차 업계 관계자는 "이제 제조 혁신의 관건은 설비 자동화 수준이 아니라 데이터를 기반으로 얼마나 정밀하고 신속하게 의사결정을 내리느냐에 달려 있다"며 "양산 이전 상당 부분을 가상 공간에서 검증하는 체계가 빠르게 자리 잡고 있다"고 말했다. 이어 "생산 현장에는 제조 엔지니어링(ME)과 생산 운영(MO) 조직이 긴밀하게 협업하며 설계부터 공정 적용까지 전 과정을 디지털 기반으로 연결하는 체계를 구축하고 있다"며 "사람이 직접 판단하고 조정하던 공정이 점차 시스템 중심 구조로 전환되는 과도기에 들어섰다"고 현장에서 진행되는 빠른 변화를 전했다. 2030년 미·중 완성차 최소 1곳 '완전 자동화'…다크팩토리 경쟁 본격화 다크팩토리가 주목받는 이유는 공장 운영비를 축소하고 생산성을 높일 수 있기 때문이다. 이를 가장 먼저 현실화한 사례가 샤오미다. 샤오미는 2024년 베이징 창핑 스마트팩토리를 공개하며 AI와 자동화를 결합한 24시간 생산체계를 선보였다. 이 공장은 다크팩토리의 대표 사례로 꼽힌다. 가트너는 미국이나 중국 완성차 업체 가운데 최소 한 곳이 2030년 전후 완전 자동화 차량 조립공정을 구현할 것으로 전망했다. 이는 공장 전체 무인화라기보다 조립공정에서 인간 개입을 최소화하는 방향으로 이해하는 것이 적절하다. 미국 자동차산업정책위원회(AAPC)는 연간 30만대 생산능력을 갖춘 완성차 공장에 통상 3000~4000명이 근무하는 것으로 추산했다. 미국 경영 컨설팅 업체 올리버 와이만은 자동차 조립 전환비용에서 노임이 통상 65~70%를 차지한다고 분석했다. 이를 고려하면 자동화 확대에 따라 인건비 부담은 크게 줄어들 수 있다. 다만 감가상각과 유지보수, 소프트웨어 운영비가 늘어나는 만큼 전체 제조 비용 관점에서 경제성을 판단해야 한다. 제조 AX 혁신에도 넘어야 할 산…노사 갈등·고용 전환 과제 "휴머노이드 로봇을 둘러싼 갈등이 자동차 공장을 처음으로 멈춰 세웠다." 지난달 15일 월스트리트저널(WSJ)은 현대차 국내 공장 노동자의 부분파업을 이같이 평가했다. 휴머노이드 로봇 도입을 둘러싼 노사 갈등으로 자동차 공장 생산이 차질을 빚은 것은 세계 자동차 산업에서 처음이라는 것이다. 국내 제조업은 산업용 로봇 보급률이 글로벌 평균의 6배를 넘을 정도로 자동화 수준이 높다. 그만큼 휴머노이드 도입이 가장 먼저 현실화될 가능성이 높은 시장으로 꼽힌다. 이때문에 업계에서는 한국 시장이 미래 노동과 휴머노이드 로봇 도입의 기준점이자 시험대가 될 것으로 보고 있다. 칼 베네딕트 프레이 옥스퍼드대학교 교수는 WSJ와 인터뷰에서 "노동이 휴머노이드 같은 기술에 어디까지 제동을 걸 수 있는지 가장 먼저 시험하는 곳이 현대차가 될 것"이라고 전망했다. 이런 우려는 단순히 노조의 반발에서만 비롯된 일은 아니다. 글로벌 기관들도 AI와 로봇 확산이 제조업 고용 구조를 크게 바꿀 것으로 보고 있다. 세계경제포럼(WEF)은 2030년까지 9200만개의 기존 일자리가 대체되는 동시에 1억 7000만개의 새로운 일자리가 생길 것으로 전망했다. 국내에서는 AI와 로봇 도입 문제가 이미 노사 협상 테이블에 올라 갈등을 빚고 있다. 현대차 노사는 올해 임금협상에서 임금과 성과급뿐 아니라 AI·휴머노이드 로봇 도입에 따른 고용보장과 노동조건 유지 방안을 단체협약에 반영할지를 놓고 입장차를 보이고 있다. 노조는 휴머노이드 로봇이 가장 먼저 고정된 반복 공정을 대체하면 생산직 일감과 근무시간이 줄고 결국 임금 감소로 이어질 수 있다고 우려한다. 기아 등 그룹 내 다른 노조에서도 신기술과 미래 모빌리티 전환 과정에서 국내 생산과 일감 확보를 요구하는 목소리가 나오고 있다. 이항구 평택대학교 특임교수는 "다크팩토리 도입의 가장 큰 변수는 기술이 아니라 노사 관계"라며 "국내에서는 기존 자동화 수준을 뛰어넘는 로봇 도입에 대한 우려가 큰 만큼 실제 도입 시기와 범위는 노사 협의와 정책 환경에 따라 달라질 가능성이 크다"고 말했다. 이어 "현대차도 2028년 일부 도입, 2030년 본격 확대를 언급하고 있지만 구체적인 실행 과정은 아직 불확실하다"며 "결국 실제 도입 시기와 범위는 노사 협의와 정책 환경에 따라 달라질 가능성이 크다"고 진단했다. 반면 업계에서는 다크팩토리가 곧 일자리 소멸을 의미하지는 않는다고 보고 있다. 맥킨지는 디지털 트윈을 도입한 일부 기업에서 제품 개발 기간이 20~50% 단축되고, 양산 초기 품질 문제가 25% 줄어든 사례가 있다고 분석했다. 이처럼 로봇 유지보수와 AI 운영, 데이터 분석 등 새로운 고숙련 직무 수요도 함께 늘어날 것으로 보고 있다. 이 교수는 "기술은 예상보다 빨리 발전하고 있지만 산업 현장에 안착하는 속도는 사회가 받아들이는 속도에 달려 있다"며 "결국 다크팩토리의 성패는 기술 경쟁이 아니라 사회 구성원들의 성숙된 합의에 의해 결정될 것"이라고 말했다.

2026.09.14 16:48김재성 기자

테슬라, 비중국 전기차 시장서 폭스바겐 턱끝 추격

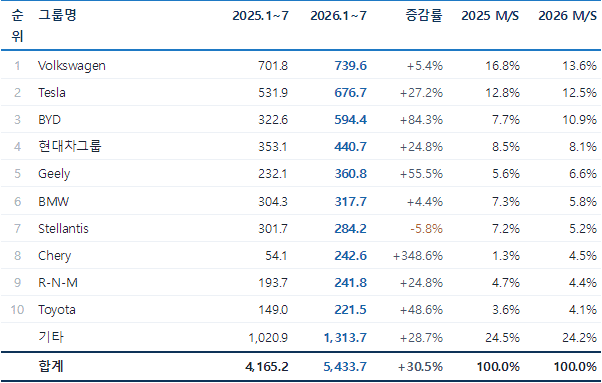
올해 1월부터 7월까지 중국을 제외한 글로벌 전기차 시장에서 점유율 2위인 테슬라가 1위 폭스바겐과의 점유율을 전년 동기 대비 좁힌 것으로 나타났다. 시장조사업체 SNE리서치에 따르면 이 기간 중국 외 전기차(BEV), 플러그인하이브리드차(PHEV) 인도량은 543만4000대로 전년 동기 416만5000대 대비 30.5% 증가했다. 비중국 시장은 전체 글로벌 시장 성장률 6.3%를 다섯 배 가까이 웃돌았다. 업체별로는 폭스바겐이 74만대로 1위를 유지했으며 전년 동기 대비 5.4% 증가했다. 점유율은 16.8%에서 13.6%로 3.2%p 하락했다. 테슬라는 67만7000대로 27.2% 증가하며 2위를 유지했다. 점유율은 12.8%에서 12.5%로 낮아졌다. BYD는 59만4000대로 84.3% 급증해 3위를 지켰고, 점유율은 7.7%에서 10.9%로 3.2%p 높아졌다. 중국 외 판매 기반이 유럽과 동남아, 중남미로 빠르게 확장된 데다 현지 생산과 제품군 확대가 성장에 기여했다. 현대차그룹은 44만1000대로 24.8% 증가했으나 시장 평균을 밑돌면서 점유율은 8.5%에서 8.1%로 낮아졌다. 유럽 전기차 판매 회복과 다양한 전동화 라인업이 물량 증가를 이끌었지만, BYD·지리·체리 등 중국계 그룹의 고성장으로 점유율 경쟁은 한층 치열해졌다. 지리는 36만1000대로 55.5%, 체리는 24만3000대로 348.6% 증가하며 높은 성장률을 기록했다. 특히 체리는 수출 브랜드 확장이 비중국 판매 증가를 견인한 것으로 분석됐다. 토요타도 22만1000대로 48.6% 늘며 10위에 자리했다. BMW는 31만8000대로 4.4% 증가에 그쳤고, 스텔란티스는 28만4000대로 5.8% 감소했다. 르노-닛산-미쓰비시 얼라이언스(R-N-M)는 24만2000대로 24.8% 증가했다. 지역별로 유럽은 296만6000대로 전년 동기 대비 29.2% 증가했다. 점유율은 55.1%에서 54.6%로 소폭 낮아졌다. 강화된 배출 규제 대응과 보급형 신차 투입, 각국 인센티브가 수요를 뒷받침했다. 주요 시장에서 배터리 전기차 비중이 꾸준히 높아지며 전동화 전환이 시장 전반으로 확산되는 흐름도 이어지고 있다. 북미는 79만대로 22.7% 감소했고 점유율은 24.6%에서 14.5%로 10.1%p 하락했다. 미국의 신차·중고차·상용 친환경차 세액공제가 지난해 9월 말 종료된 뒤 구매 부담이 커진 데다, 높은 차량 가격과 일부 업체의 모델 전환이 겹친 영향으로 해석된다. 기타 지역은 56만3000대로 158.1% 급증해 점유율이 5.2%에서 10.4%로 확대됐다. 아시아(중국 제외)는 111만4000대로 77% 증가해 가장 빠른 성장 축으로 부상했다. 점유율도 15.1%에서 20.5%로 5.4%p 상승했다. 인도와 태국을 비롯한 주요 시장에서 신차 출시와 보급 정책, 현지 생산 확대가 동시에 작용했다. SNE리서치는 지역별 격차가 단순한 수요 차이보다 정책 지원의 연속성, 보급형 모델 공급, 현지 생산 기반의 차이에서 비롯된 것이라고 봤다. 하반기에는 유럽의 성장 지속 여부와 북미의 인센티브 공백이 얼마나 길어지는지, 중국계 OEM의 아시아 현지화가 얼마나 빠르게 확대되는지가 비중국 시장의 점유율 구도를 좌우할 것으로 전망했다.

2026.09.10 09:36김윤희 기자

K배터리 점유율 10.4% 하락…북미시장서 직격탄

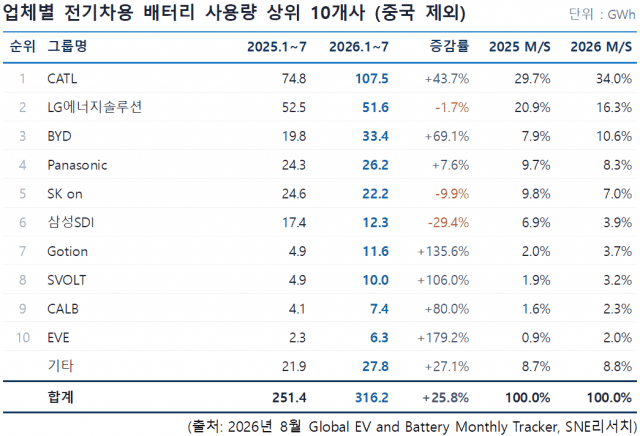
올해 1월부터 7월까지 중국 외 국가 전기차 시장에서 LG에너지솔루션, SK온, 삼성SDI 등 3사 합산 점유율이 37.6%에서 27.2%로 10.4%p 하락했다는 조사가 나왔다. 우리나라 기업들이 투자를 집중한 북미 전기차 시장이 급랭한 여파로 분석된다. 9일 시장조사업체 SNE리서치는 이같은 분석을 발표했다. SNE리서치에 따르면 이 기간 중국을 제외한 글로벌 시장에서 판매된 전기차(EV), 플러그인하이브리드차(PHEV), 하이브리드차(HEV)에 탑재된 총 배터리 사용량은 약 316.2GWh로 전년 동기 대비 25.8% 증가했다. 같은 기간 글로벌 전체 시장 성장률인 20.4%를 웃돌며, 중국 밖 시장이 전체 성장의 속도를 끌어올리는 흐름이 이어졌다. 국내 배터리 3사의 전기차용 배터리 사용량은 합산 86.1GWh로, 전년 동기 대비 8.9% 감소했다. LG에너지솔루션은 51.6GWh로 1.7%, SK온은 22.2GWh로 9.9%, 삼성SDI는 12.3GWh로 29.4% 줄었다. 감소는 사실상 전적으로 북미에서 비롯된 것으로 분석됐다. 3사의 북미 사용량은 38.8GWh에서 22.2GWh로 42.9% 줄어든 반면, 유럽은 44.4GWh에서 47.4GWh로, 아시아는 9.5GWh에서 13.2GWh로 늘었다. LG에너지솔루션은 51.6GWh로 전년 동기 대비 1.7% 감소했으나 비중국 시장 2위를 지켰다. 테슬라, GM, 현대차그룹, 폭스바겐 등 주요 글로벌 OEM에 대한 공급은 이어졌지만 북미 고객사의 판매 조정과 일부 차종의 세대 교체가 물량 회복을 제한했다. 점유율은 20.9%에서 16.3%로 4.6%p 하락했다. SK온 배터리 사용량은 22.2GWh로 전년 동기 대비 9.9% 감소했으며, 점유율은 9.8%에서 7%로 2.8%p 낮아졌다. SK온은 현대차그룹, 포드, 폭스바겐, 메르세데스-벤츠 등에 배터리를 공급하고 있다. 현대차그룹의 신규 전기차가 실적을 뒷받침했으나 북미와 유럽 주요 고객사의 판매 둔화와 생산 계획 조정을 상쇄하기에는 부족했다. 삼성SDI는 12.3GWh로 전년 동기 대비 29.4% 감소해 상위 10개사 가운데 가장 큰 감소 폭을 기록했다. 점유율도 6.9%에서 3.9%로 3%p 축소됐다. BMW, 아우디, 리비안 등 주요 고객사에 공급을 이어갔으나 북미 비중이 높은 고객사의 판매 부진과 유럽 기존 전동화 모델의 수요 둔화가 사용량 감소로 이어졌다. 파나소닉은 26.2GWh로 전년 동기 대비 7.6% 증가하며 4위를 기록했다. 주요 고객사인 테슬라의 북미 생산 차량을 중심으로 사용량이 늘었지만 비중국 시장 성장률을 크게 밑돌면서 점유율은 9.7%에서 8.3%로 1.4%p 하락했다. CATL은 전년 동기 대비 43.7% 증가한 107.5GWh를 기록하며 1위를 유지했다. 점유율은 29.7%에서 34%로 4.3%p 상승해 3분의 1을 넘어섰다. 중국 밖에서도 테슬라, BMW, 메르세데스-벤츠, 토요타, 기아 등 글로벌 OEM을 상대로 공급을 넓혔고, 유럽과 아시아에서 중국계 완성차와 글로벌 OEM을 동시에 고객으로 확보한 점이 성장을 견인했다. 고션, 에스볼트, CALB, EVE 등 중국계 후발 업체들의 성장세는 한층 가팔라졌다. 고션은 11.6GWh로 전년 동기 대비 135.6% 증가했고, 에스볼트는 10GWh로 106%, CALB는 7.4GWh로 80% 성장했다. EVE는 6.3GWh를 기록하며 179.2%로 상위 10개사 중 가장 높은 증가율을 나타냈다. 이들 업체는 중국계 완성차의 해외 판매 확대와 함께 유럽·아시아 및 신흥 시장에서 글로벌 OEM 공급 기회를 넓히고 있다. BYD는 33.4GWh로 전년 동기 대비 69.1% 성장하며 3위를 기록했다. 점유율은 7.9%에서 10.6%로 2.7%p 상승해 처음으로 10%를 넘어섰다. 자사 전기차의 해외 판매 확대가 배터리 사용량 증가를 주도했으며, 블레이드 배터리를 기반으로 한 가격 경쟁력과 안전성도 성장세를 뒷받침했다. SNE리서치 관계자는 "가격 경쟁력뿐 아니라 지역별 생산 거점의 효율, 고객·수요처 다변화, LFP 및 차세대 배터리 대응력, 공급망 추적성 확보 역량이 시장 지위를 결정하는 핵심 변수가 될 것"이라고 예상했다.

2026.09.09 10:12김윤희 기자

BYD, 1~7월 전기차 판매량 18% ↓…테슬라 13% ↑

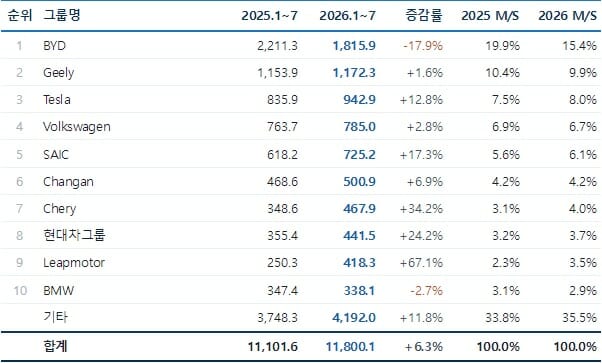
올해 1월부터 7월까지 전기차 시장을 분석한 결과, 점유율 1위인 BYD의 판매량이 전년 동기 대비 17.9% 감소한 반면, 테슬라는 12.8% 증가하면서 점유율 격차를 좁혔다. 8일 시장조사업체 SNE리서치는 이같은 분석을 발표했다. SNE리서치에 따르면 이 기간 글로벌 전기차(BEV), 플러그인하이브리드차(PHEV) 인도량은 총 1180만대로 전년 동기 대비 6.3% 증가했다. 시장은 완만한 확장세를 이어갔지만 권역별 흐름의 격차는 한층 벌어졌다. 중국과 북미의 감소분을 유럽과 아시아(중국제외), 기타 신흥 시장의 고성장이 상쇄하면서 수요의 무게중심이 중국 밖으로 이동하는 흐름이 뚜렷해졌다. 실제로 중국을 제외한 시장은 543만4천 대로 30.5% 증가해 전체 시장 성장률을 크게 웃돌았다. 그룹별 인도량을 보면 BYD가 181만6000대로 선두를 지켰으나 전년 동기 대비 17.9% 감소했다. 점유율도 19.9%에서 15.4%로 4.5%p 낮아졌다. 중국 내수 부진이 누적 실적을 압박한 가운데, 유럽과 동남아, 중남미를 중심으로 한 해외 판매 확대가 감소 폭을 제한한 것으로 분석됐다. 지리는 117만2000대로 1.6% 증가하며 2위를 유지했고, 테슬라는 94만3000대로 12.8% 늘어 3위에 올랐다. 테슬라 점유율은 7.5%에서 8%로 상승했다. 폭스바겐은 78만5000대로 2.8% 증가했으나 시장 평균을 밑돌면서 점유율은 6.9%에서 6.7%로 소폭 낮아졌다. 유럽 BEV 수요 확대의 수혜는 이어졌지만, 중국계 OEM의 빠른 해외 확장이 상위권 경쟁을 한층 좁히고 있다. 중국 주요 OEM 가운데 SAIC는 72만5000대로 17.3%, 창안은 50만1000대로 6.9% 증가했다. 체리는 46만8000대로 34.2% 늘어 수출 브랜드 확대 효과를 이어갔다. 현대차그룹은 44만2000대로 24.2% 증가해 상위권에서 높은 성장률을 기록했으며, 점유율도 3.2%에서 3.7%로 상승했다. 유럽 판매 회복과 아시아(중국 제외) 수요 확대가 실적 개선을 뒷받침한 것으로 풀이된다. 립모터는 41만8000대로 67.1% 급증해 상위 10개 그룹 가운데 가장 높은 성장률을 기록했고, 점유율도 2.3%에서 3.5%로 확대됐다. 스텔란티스 유통망을 활용한 해외 진출과 제품군 확대가 성장 속도를 높인 것으로 보인다. 반면 BMW는 33만8000대로 2.7% 감소하며 10위에 머물렀다. 상위 10개 그룹 외 업체의 판매량은 419만2000대로 11.8% 늘었고, 점유율도 33.8%에서 35.5%로 1.7%p 상승했다. 선두권 일부 업체가 주춤한 사이 지역 특화 OEM과 신흥 브랜드가 빠르게 외형을 키우면서 경쟁 구도의 다극화가 이어지는 모습이다. 지역별로 중국은 636만6000대로 최대 시장 지위를 유지했지만 전년 동기 대비 8.2% 감소했다. 점유율도 62.5%에서 54%로 8.5%p 축소됐다. 올해 전기차 구매세 감면 축소와 가격 경쟁 심화가 수요를 압박한 가운데, 7월에도 중국 신에너지차 소매 판매가 전년 동월 대비 감소세를 이어가며 조정 국면이 지속됐다. 유럽은 296만6000대로 29.2% 성장하며 점유율이 20.7%에서 25.1%로 늘었다. 강화된 배출 규제 대응과 보급형 신차 투입, 각국 인센티브가 수요를 뒷받침했다. ACEA 집계에서도 상반기 EU 승용 BEV 비중이 20.7%로 확대돼 전동화 전환이 시장 전반으로 퍼지고 있음을 보여줬다. 북미는 79만대로 22.7% 감소해 주요 권역 가운데 가장 부진했고 점유율도 9.2%에서 6.7%로 내려갔다. 미국의 신차·중고차·상용 클린차량 세액공제가 지난해 9월 말 종료된 이후 구매 부담이 커진 데다, 높은 차량 가격과 모델 교체 주기의 영향이 겹치면서 수요 회복이 지연되고 있다. 아시아(중국 제외)는 111만4000대로 77% 증가했으며 점유율도 5.7%에서 9.4%로 확대됐다. 한국과 인도, 동남아에서 신차 투입과 현지 생산, 보급 정책이 동시에 작용하며 가장 빠른 성장축으로 자리 잡았다. 기타 지역도 56만3000대로 158.1% 급증하며 점유율이 2%에서 4.8%로 높아졌다. SNE리서치 관계자는 "하반기에는 중국 수요의 조정 폭과 미국 세액공제 공백의 지속 여부, 유럽 성장세의 연속성이 시장 방향을 가를 전망"이라며 "OEM별 현지화 속도와 보급형 모델 공급 능력이 하반기 점유율 변화의 핵심 변수가 될 것"이라고 예상했다.

2026.09.08 09:49김윤희 기자

연 10만대 팔리는데...테슬라·BYD 수리는 '하세월'

"사고가 난 지 2주가 지났지만 부품이 없어 수리를 시작조차 못 했습니다. 서비스센터에 입고도 못 한 채 차를 집 주차장에 세워두고 있습니다." 최근 온라인 자동차 커뮤니티에 올라온 한 테슬라 모델X 차주의 사연이다. 이 차주는 차량 접촉 사고 이후 운전대와 자동 긴급제동 관련 경고등이 들어왔지만, 필요한 부품이 없어 서비스센터 입고 일정을 잡지 못했다고 토로했다. 지난해 10월 출고된 모델Y 차주도 배터리관리시스템(BMS) 오류로 배터리 교체 판정을 받았지만 국내 재고가 없어 기다려야 한다는 안내를 받았다. 새 차를 받은 지 1년도 지나지 않아 수리가 필요한 상황이 됐지만 교체 시점은 부품 수급에 달린 셈이다. BYD도 상황은 다르지 않다. 한 차주는 "범퍼 하나 뜯어 확인할 수 없는 곳을 왜 서비스센터라고 하는지 모르겠다"며 다른 지역의 사고수리 가능 센터를 찾아야 하는 현실을 지적했다. 테슬라와 BYD가 국내 수입차 시장에서 빠르게 판매량을 늘리고 있지만 정비와 사고수리 등 사후 관리 인프라는 그 속도를 따라가지 못하고 있다는 지적이 나온다. 차량 판매는 급증하는 반면 사고수리 거점과 전문 정비인력, 부품 공급망은 제한적이어서 소비자가 수리에 긴 시간을 기다려야 하는 구조가 반복되고 있어서다. 차량은 쏟아지는데 수리는 제자리…긴 대기시간 불신 키워 4일 업계에 따르면 테슬라코리아와 BYD코리아가 국내에서 운영하는 공식 서비스센터는 각각 16곳과 20곳이다. 테슬라 서비스센터 가운데 분당·노원·원주·창원 등 4곳은 고전압 수리가 불가능하다. 사고수리 시설은 일반 서비스센터와 별도로 운영된다. 테슬라가 직접 운영하는 사고수리센터는 용인과 동탄 2곳이며, 이외 차체 수리는 테슬라 공인·추천 바디샵이 담당한다. BYD코리아는 현재 운영 중인 20개 서비스센터 모두 고전압 정비와 수리가 가능하다고 밝혔다. 국내 공식 딜러사 6곳도 각각 고전압 정비 역량을 갖춘 서비스센터를 운영하고 있다. 국내에서 근무하는 BYD 전기차 테크니션은 7월 말 기준 60명이다. 다만 사고수리가 가능한 센터는 수원·부산 사상·안양·양천·부평 등 5곳에 불과하다. 사고 차량의 판금·도색과 차체 복원에는 일반 정비보다 넓은 작업 공간과 별도 장비가 필요하지만, 판매 확대 속도에 비해 이를 처리할 수 있는 거점은 아직 제한적이라는 평가다. 테슬라의 경우 이미 장기간 수리 불능 기간을 겪은 바 있다. 국회 국토교통위원회 소속 박용갑 더불어민주당 의원이 테슬라코리아에서 제출받은 자료에 따르면 2020년 8월부터 2025년 9월 17일까지 국내에서 이뤄진 BMS 수리 4637건의 평균 소요 기간은 23.4일이었다. 최장 수리 기간은 926일에 달했다. 카이즈유데이터연구소에 따르면 테슬라는 2020년부터 2025년 9월까지 국내에서 13만 4077대를 판매했다. 올해 판매량은 현재 추세가 유지될 경우 직전 5년 9개월간 누적 판매량의 약 86%에 달할 정도로 급증할 것으로 전망된다. 신차 판매가 단기간에 늘어나면 일반 정비뿐 아니라 사고수리와 고전압 배터리 수리, 부품 공급 수요도 시차를 두고 함께 증가한다. 정비망과 인력 확충이 뒤따르지 않을 경우 현재 일부 소비자가 겪는 수리 지연이 구조적인 적체로 반복될 가능성이 있다. 테슬라코리아는 고전압 수리가 가능한 센터와 관련 전문인력, 서비스망 확대 계획 등에 대해 별도 입장을 밝히지 않았다. 기존 수입차 업체와 비교하면 사후 관리망 격차는 더욱 뚜렷하다. BMW코리아는 전국 82개 공식 서비스센터에서 전동화 차량의 일반 정비와 소모품 교환을 제공한다. 이 가운데 고전압 배터리와 사고 차량 등 고난도 작업이 가능한 센터는 43곳이다. 메르세데스-벤츠코리아는 전국 74개, 볼보자동차코리아는 39개 공식 서비스센터를 운영한다. 아우디코리아는 전국 32개 공식 서비스센터 모두에서 전기차 수리가 가능하며 지난해 고전압 배터리 수리 전문인력을 약 20% 늘렸다. 국산차와 비교하면 사후 관리의 차이는 더 벌어진다. 현대자동차는 전국 22개 직영 하이테크센터와 약 1200개 블루핸즈를 운영한다. 이 가운데 전기차 수리가 가능한 블루핸즈는 약 1000곳, 수소전기차 수리가 가능한 곳은 약 180곳이다. 기아는 전국 17개 직영 서비스센터와 750여개 오토큐를 운영하고 있다. 17개 직영센터 모두에 전기차 정비 작업장인 'EV 워크베이'가 적용됐다. 전주와 포항을 제외한 15곳에는 고전압 배터리 전용 작업장이 설치됐으며, 나머지 2곳도 별도 공간에서 관련 작업을 수행할 수 있다. 올해 테슬라 122%·BYD 800% 급성장…AS 확충 시험대 한국수입자동차협회(KAIDA)에 따르면 테슬라는 올해 1~8월 7만 6776대를 판매해 전년 동기보다 122.3% 증가했다. BYD는 국내 판매 초기 낮은 기저 영향까지 겹치며 같은 기간 판매량이 800% 증가한 1만 7523대를 기록했다. 두 브랜드 합산 판매량은 9만 4299대로 전체 수입 승용차 등록대수의 38.5%를 차지했다. 테슬라의 누적 점유율은 31.36%, BYD는 7.16%다. 올해 월평균 판매량을 연간으로 단순 환산하면 테슬라는 약 11만 5000대, BYD는 약 2만 6000대에 이를 것으로 관측된다. 판매 규모만 놓고 보면 이미 국내 수입차 시장의 중심 브랜드로 자리 잡았지만, 사후관리 체계는 아직 이에 걸맞은 수준에 도달했는지 의문이라는 지적이 나온다. 자동차는 판매로 거래가 끝나는 제품이 아니라 통상 수년간 정비와 수리, 부품 공급이 뒤따라야 하는 내구재다. 판매 확대만 앞세우고 서비스 인프라 확충이 늦어질 경우 그 비용과 불편은 결국 소비자에게 전가될 수밖에 없다. 특히 전기차는 고전압 배터리 등 일반 내연기관 차량과 다른 전문 정비 역량이 필요한 만큼 단순히 서비스센터 숫자를 늘리는 것만으로는 부족하다. 고전압 정비와 사고수리를 실제 수행할 수 있는 거점, 숙련된 전문인력, 안정적인 부품 재고와 물류 체계를 판매 증가 속도에 맞춰 함께 확보해야 한다는 지적이다. 업계 한 관계자는 "연간 판매량 10만대까지 관측되는 테슬라의 서비스 문제는 앞으로 더욱 심화될 수 있다"며 "소비자가 수리비 부담 등을 감안하고도 저렴한 차량 가격을 보고 구매했더라도, 실제 차량 운용 과정에서 겪는 피해는 최소화해야 한다"고 말했다.

2026.09.04 14:47김재성 기자

8월 수입차 2대 중 1대는 전기차...테슬라, 1만400대 선두

8월 수입 승용차 신규 등록이 전년 동월 대비 증가했다. 테슬라가 1만대 이상을 등록하며 브랜드별 1위를 차지했고, 전기차는 전체 등록의 절반을 넘겼다. 한국수입자동차협회(KAIDA)는 지난달 수입 승용차 신규 등록대수가 2만 9817대로 집계됐다고 3일 밝혔다. 7월 3만 976대보다 3.7% 줄었지만, 지난해 8월 2만 7304대와 비교하면 9.2% 늘었다. 올해 1~8월 누적 등록은 24만 4825대로, 전년 동기 19만 2514대보다 27.2% 증가했다. 브랜드별로 테슬라가 1만 400대를 등록해 가장 많았다. 전월보다 1.6%, 전년 동월보다 30.4% 각각 증가한 수치다. 이어 BMW 6180대, 메르세데스-벤츠 4037대, BYD 3002대, 토요타 1015대, 렉서스 840대, 아우디 810대, 볼보 770대, 포르쉐 739대, 미니 702대 순으로 집계됐다. 테슬라는 1~8월 누적 7만6776대를 등록해 지난해 같은 기간보다 122.3% 늘었다. BYD도 8월 등록이 전년 동월 대비 713.6% 증가했고, 누적 등록은 1만7523대로 800.0% 늘었다. 모델별로는 테슬라 모델 Y 프리미엄이 7490대로 8월 최다 등록 모델에 올랐다. 테슬라 모델 Y L이 1746대, BMW 520이 1270대로 뒤를 이었다. 모델 그룹 기준으로는 테슬라 모델 Y가 9638대, BMW 5시리즈가 1902대, 메르세데스-벤츠 E-클래스가 1404대였다. 연료별로 전기차는 1만5183대가 등록돼 전체의 50.9%를 차지했다. 전년 동월보다 39.9% 증가했다. 하이브리드는 1만1923대(40.0%), 가솔린은 2540대(8.5%), 디젤은 171대(0.6%)로 나타났다. 국가별 등록은 유럽산이 1만 4297대(47.9%)로 가장 많았고 미국 1만 630대(35.7%), 중국 3002대(10.1%), 일본 1888대(6.3%) 순이었다. 구매 유형별로는 개인 명의 등록이 1만 7763대(59.6%), 법인 명의 등록이 1만 2054대(40.4%)였다. 개인 등록은 경기 5186대, 서울 3717대, 인천 1318대 순으로 많았다. 법인 등록은 인천 4030대, 부산 2660대, 경남 2212대 순이었다. 정윤영 KAIDA 부회장은 "8월 수입 승용차 신규 등록은 일부 브랜드의 신차 출시에 따른 재고 소진과 물량 부족 등으로 전월 대비 소폭 감소했다"고 설명했다.

2026.09.03 10:27김재성 기자

유럽 접수한 BYD PHEV 한국 상륙…'씨라이언 6' 국내 출고 시동

유럽 플러그인하이브리드(PHEV) 시장에서 판매 1위를 기록한 BYD '씨라이언 6 DM-i'가 국내 고객 인도를 시작했다. 유럽에서 기존 완성차 업체의 주력 모델을 제친 검증된 상품성과 3750만원의 가격을 앞세워 올 하반기 국내 친환경차 시장의 기대주로 떠오를 전망이다. BYD코리아는 27일 씨라이언 6 DM-i의 국내 고객 인도를 공식 개시하고 1호 차량을 GS글로벌에 전달했다고 밝혔다. 환경친화적 자동차 고시 등재도 마쳐 1호차 인도에 이어 다음 주부터 일반 고객 출고가 본격화할 것으로 예상된다. 씨라이언 6 DM-i는 유럽에서 '씰 U DM-i'라는 이름으로 판매되는 중형 PHEV 스포츠유틸리티차(SUV)다. 시장조사업체 데이터포스에 따르면 씰 U PHEV는 지난해 유럽에서 7만 2667대가 판매돼 폭스바겐 티구안 PHEV(6만 5899대)와 볼보 XC60 PHEV(6만 88대)를 제치고 판매 1위에 올랐다. 유럽 판매 첫해부터 기존 인기 모델을 앞섰다는 점에서 주목받았다. 씨라이언 6 DM-i의 국내 판매 가격은 단일 트림 기준 3750만원이다. 전장 4775㎜, 전폭 1890㎜, 전고 1670㎜, 휠베이스 2765㎜의 차체를 갖췄다. 트렁크 용량은 기본 425ℓ이며, 2열 좌석을 접으면 최대 1440ℓ까지 늘어난다. 핵심은 BYD가 자체 개발한 'DM-i' 시스템이다. DM-i는 '듀얼 모드 인텔리전트'의 약자로, 엔진보다 전기모터를 중심으로 구동하는 PHEV 기술이다. 도심과 저속 구간에서는 전기모터가 주로 차량을 움직이고 배터리 잔량과 주행 상황에 따라 엔진이 발전 또는 직접 구동에 참여한다. 국내 모델에는 최고출력 131마력, 최대토크 220Nm의 1.5ℓ 가솔린 터보 엔진과 최고출력 150㎾, 최대토크 300Nm의 전기모터가 탑재된다. 구동 방식은 전륜구동이며 정지 상태에서 시속 100㎞까지 8.3초 만에 도달한다. 최고속도는 시속 180㎞다. 18.3㎾h 용량의 리튬인산철(LFP) 블레이드 배터리를 적용해 환경부 인증 기준 전기모드로 70㎞를 달릴 수 있다. 복합연비는 휘발유 기준 15.2㎞/ℓ, 복합전비는 4.2㎞/㎾h다. 일상적인 출퇴근은 전기모드로 소화하고 장거리 이동 때는 엔진을 활용할 수 있도록 구성했다. PHEV지만 18㎾급 직류(DC) 급속충전을 지원한다. 배터리 잔량 30%에서 80%까지 충전하는 데 약 30분이 걸리며, 교류(AC) 완속충전기를 이용한 완전 충전에는 약 2.8시간이 소요된다. 외부 전자기기에 최대 3.3㎾의 전력을 공급하는 V2L 기능도 갖췄다. 실내에는 12.3인치 디지털 계기판과 15.6인치 터치스크린, 카카오내비, 무선 애플 카플레이·안드로이드 오토를 적용했다. 앞좌석 열선·통풍 시트와 2열 열선·리클라이닝 시트, 파노라믹 글라스 루프, 50W 스마트폰 무선충전 장치 등도 기본으로 제공한다. 안전·운전자 보조 기능은 트림 구분 없이 기본화했다. 어댑티브 크루즈 컨트롤과 차선 중앙 주행 보조, 자동 긴급 제동, 사각지대 감지, 후방 교차충돌 제동 보조, 하차 주의 경고, 서라운드 뷰 모니터 등을 탑재했다. 유럽에서 판매되는 씰 U DM-i는 유로앤캡 충돌 안전도 평가에서 최고 등급인 별 5개를 획득했다. BYD코리아는 씨라이언 6 DM-i를 시작으로 국내 승용차 시장에서 순수 전기차뿐 아니라 플러그인하이브리드까지 전동화 제품군을 확대할 계획이다.

2026.08.27 16:06김재성 기자

전기차 12종·충전 인프라 한자리에…'EV트렌드코리아 2026' 개막

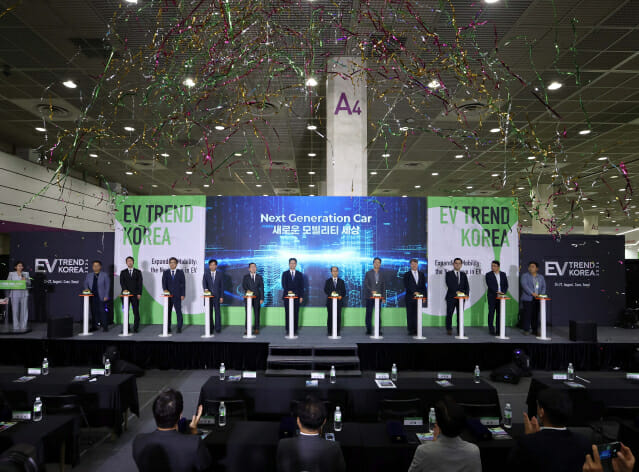
완성차부터 충전 인프라, 배터리, 전장부품, 차량 소프트웨어와 서비스까지 전기차 산업 생태계를 한자리에서 살펴볼 수 있는 'EV트렌드코리아 2026'이 사흘간의 막을 올렸다. 'EV 어워즈 2026'에서는 기아 EV5가 '대한민국 올해의 전기차'와 '소비자 선정 올해의 전기차'를 동시에 수상했다. 기후에너지환경부가 주최하는 이번 전시는 오는 27일까지 코엑스 A홀에서 개최된다. 올해 전시에는 완성차와 충전 인프라, 배터리, 전장부품, 차량 소프트웨어·서비스 분야 89개사가 참가했다. 기아와 KG모빌리티(KGM), 볼보자동차, BMW, BYD 등 완성차 브랜드 5곳은 전기차와 목적기반차량(PBV), 전기 픽업, 하이브리드(HEV), 플러그인 하이브리드(PHEV) 등 전동화 차량 12종을 선보였다. 기아는 PV5 패신저 7인승과 EV3 GT-Line, EV5 GT-Line을 전시했다. PV5 패신저는 2·3열에 후석 수동 에어컨과 열선시트, C타입 USB 단자 등을 적용해 가족 이동과 레저 활동에 대응한 모델이다. 전시장에는 PV5 파생 모델의 내외장을 살펴보는 3D 시각화 공간과 PV5의 공간 활용성을 체험하는 게임 콘텐츠도 마련됐다. KGM은 전기 픽업 무쏘 EV와 전기 스포츠유틸리티차(SUV) 토레스 EVX, 액티언 하이브리드를 내놓았다. 무쏘 EV는 전시 연계 시승 프로그램 'EV 라이드 2026'을 통해 코엑스 인근 약 3㎞ 구간에서 체험할 수 있다. 전기차의 외부 전력 공급 기능인 V2L을 활용해 팝콘을 만드는 체험 공간도 운영한다. 볼보자동차는 플래그십 전기 SUV EX90과 전기 세단 ES90을 전시한다. ES90은 800V 전기 시스템과 최대 350㎾ 급속충전을 지원하는 모델로, 올해 신설된 EV 어워즈 '미디어 픽(Pick)'에 선정됐다. 해당 부문은 자동차·모빌리티 분야 기자단 설문을 100% 반영해 수상작을 결정한다. BMW는 iX xDrive45 M 스포츠 LCI와 iX3 50 xDrive M 스포츠를 선보였다. BYD는 전기 SUV 아토 3 플러스와 PHEV SUV 씨라이언 6 DM-i를 전시하고 시승 프로그램을 운영한다. 씨라이언 6 DM-i는 환경친화적 자동차 고시 등재 절차를 마치고 이번 주부터 고객 인도가 시작될 예정이다. 개막일 열린 제5회 EV 어워즈에서는 기아 EV5가 전문가와 소비자의 선택을 모두 받았다. EV5는 '대한민국 올해의 전기차'로 선정돼 기후에너지환경부 장관상을 받았으며, 소비자 설문 100%로 결정되는 '소비자 선정 올해의 전기차'에도 이름을 올려 2관왕을 차지했다. 심사위원 선정 전기차 부문에서는 현대자동차 아이오닉 6 N이 국내 차량 부문, 폴스타3가 해외 차량 부문 수상작으로 각각 선정됐다. 볼보 ES90은 한국자동차기자협회 소속 기자단의 평가를 거쳐 미디어 픽을 받았다. 충전 인프라 부문에서는 채비와 이엘일렉트릭이 각각 '대한민국 올해의 충전 인프라'에 선정돼 기후에너지환경부 장관상을 수상했다. 이엘일렉트릭은 급속충전기 'WEV-D100PM-C1B'로 수상 명단에 올랐다. 채비는 충전사업자(CPO) 부문 장관상과 소비자 선정 충전 인프라 제조 부문을 석권했다. 소비자 선정상 수상 제품인 '채비 MCS'는 최대 2.2㎿ 출력을 지원하도록 개발된 메가와트급 초급속 충전 플랫폼이다. 심사위원 선정 충전 인프라 제조 부문에는 에바의 'ACE PRO MAX'와 이온어스의 '인디고 모바일'이 선정됐다. 충전사업자 부문에서는 GS차지비와 플러그링크가 수상했다. 수상 차량과 충전 기술은 행사 기간 EV 어워즈 특별관에서 확인할 수 있다. 전시장에는 급속·완속 충전기와 V2G·V2X, 충전 운영·관제 플랫폼, 배터리관리시스템(BMS), 전장·열관리·전력전자 부품, 차량 소프트웨어, 시험·인증 기술 등이 전시됐다. 비도로 전동화 특별관에서는 디앤에이모터스와 HD현대사이트솔루션, 이앤아이모빌리티, 클라크가 전기 이륜·삼륜차와 전동 지게차 등을 소개했다. 홈과 오피스, 캠프, 시네마 등 8개 테마로 구성된 '전생(電生) 체험관'에서는 주거와 업무, 여가·문화로 확장되는 전기차 생활을 체험할 수 있다. BMW와 KGM, BYD 차량 6종이 참여하는 EV 라이드도 운영된다. 산업 관계자를 위한 'EV 360° 컨퍼런스'는 26일과 27일 열린다. 전기차 정책과 기술 변화, 시장 전망을 다루는 강연과 함께 전기차 사용자 세미나, OCPP 플러그페스트, EV 네트워킹 나잇 등이 진행된다. 한국무역협회와 공동 운영하는 수출상담회에는 10개 국가·지역의 해외 바이어 20개사가 참여해 국내 기업과 일대일 상담을 진행한다. 같은 기간 코엑스에서는 '2026 자율주행모빌리티산업전'과 '2026 무인이동체 X 민군협력 엑스포'도 함께 열린다. 조상현 코엑스 사장은 "전기차 산업은 완성차 중심에서 충전 인프라와 배터리, 에너지, 소프트웨어, 서비스가 맞물리는 생태계로 빠르게 넓어지고 있다"며 "산업 관계자와 소비자, 해외 바이어가 실질적인 협력과 시장 기회를 찾는 비즈니스 플랫폼으로 키워나가겠다"고 말했다.

2026.08.25 15:56김재성 기자

中 BYD 전기 슈퍼카, 속도·가격에서 포르쉐 제쳤다

중국 최대 전기차 업체 BYD가 신형 전기 슈퍼카 '덴자Z'를 유럽 시장에 전격 선보이며 포르쉐 911과 정면 대결을 선포했다고 자동차 전문 매체 일렉트렉이 18일(현지시간) 보도했다. BYD는 지난 달 영국에서 열린 '굿우드 페스티벌 오브 스피드'에서 덴자Z의 사전 예약을 시작했다. 가격은 최저 사양인 덴자Z 쿠페 모델이 14만 2900파운드(약 2억 7000만 원)이다. BYD는 덴자Z를 '세계 최초 지능형 슈퍼카'라고 소개하며, 최첨단 혁신 기술과 차세대 배터리, 고성능 구동 부품을 대거 집약했다고 밝혔다. 3개 전기 모터로 1500마력…제로백 단 1.96초 덴자Z는 ▲쿠페 ▲스파이더 ▲레이싱 등 총 세 가지 트림으로 출시된다. 모든 모델은 BYD의 압도적인 기술력이 담긴 차세대 고성능 플랫폼 'e3' 기반으로 제작됐다. 3개 전기 모터가 탑재돼 합산 최고 출력 1500마력 이상의 강력한 성능을 발휘한다. 정지 상태에서 시속 100km까지 단 2초 안에 도달한다. 특히 최상위 모델인 레이싱 트림은 동급 최강의 성능을 자랑한다. 옵션 사양인 세미 슬릭 타이어를 착용할 경우, 제로백(0→100km/h)을 단 1.96초 만에 도달했고 최고 속도는 시속 250㎞에 달한다. 최근 영국 자동차 전문 매체 카와우(Carwow)가 진행한 시승에서도 덴자 Z는 정지 상태에서 시속 96㎞까지 단 2초 만에 도달하는 압도적인 가속력을 입증했다. 시승자는 “폭발적인 가속력 때문에 몸이 시트 속으로 파묻힐 정도”라고 밝혔다. 초고속 충전기술, 스티어링 바이 와이어 탑재 덴자 Z에는 자체 개발한 '스티어링 바이 와이어(Steering-by-Wire)' 시스템이 최초로 적용돼 정교한 조향 제어력과 뛰어난 핸들링 성능을 제공한다. 차체 크기는 전장 4780mm, 전폭 1990mm, 전고 1350mm, 휠베이스 2780mm로 포르쉐 911보다 약간 크다. 76kWh 용량의 차세대 'BYD 블레이드 배터리 2.0'이 탑재돼 1회 완충 시 주행 가능 거리는 ▲쿠페 410㎞ ▲스파이더 400㎞ ▲레이싱 380㎞다. 초고속 충전 기술도 강점이다. 배터리 잔량 10%에서 70%까지 충전하는 데 단 5분, 10%에서 97%까지는 9분이면 충분하다. 포르쉐 911 터보 S보다 빠른데 가격은 더 저렴 덴자Z는 정지 상태에서 시속 100㎞까지 2.5초가 걸리는 포르쉐의 대표 플래그십 '911 터보 S'보다 가속 성능이 우수할 뿐만 아니라 가격 경쟁력까지 갖췄다. 최고 사양 덴자 Z 레이싱 모델의 출고가는 17만 2900파운드(약 3억 2700만 원)로, 포르쉐 911 터보 S의 시작가인 19만 9100파운드(약 3억 7700만 원)보다 저렴하다. BYD 측은 "차량 공개 직후 전 세계적으로 사전 주문이 폭발적으로 증가하고 있다"며 "공개 단 5일 만에 사전 예약 1,000대를 돌파했다"고 전했다.

2026.08.19 14:24이정현 미디어연구소

中 전기차, 중국 밖에서도 고성장…상반기 점유율 확대

올해 상반기 중국 외 시장에서 BYD, 지리, 체리 등 중국계 전기차 기업들이 상대적으로 높은 성장률을 기록한 것으로 조사됐다. 10일 시장조사업체 SNE리서치에 따르면 올해 상반기 중국을 제외한 글로벌 전기차(BEV), 플러그인하이브리드차(PHEV) 인도량은 459만8000대로 전년 동기 352만9000대 대비 30.3% 증가했다. 업체별로는 폭스바겐이 63만5000대로 1위를 유지했으며 전년 동기 대비 7.6% 증가했으나, 비중국 시장 평균 성장률을 크게 밑돌아 점유율은 16.7%에서 13.8%로 2.9%p 하락했다. 테슬라는 59만9000대로 31% 증가하며 2위를 유지했다. 점유율은 13%로 전년과 같았다. BYD는 49만7000대로 81.4% 급증해 3위를 유지했고, 점유율은 7.8%에서 10.8%로 높아졌다. 중국 외 판매 기반이 유럽·동남아·중남미로 빠르게 확장된 데다 현지 생산과 제품군 확대가 성장에 기여했다. 현대차그룹은 37만대로 25.9% 증가했으나 시장 평균을 밑돌며 점유율은 8.3%에서 8%로 소폭 낮아졌다. 유럽 전기차 판매 회복과 다양한 전동화 라인업이 물량 증가를 이끌었다. 지리는 47% 증가한 29만6000대, 체리는 350.7% 증가한 20만1000대로 높은 성장률을 기록했다. 토요타도 44% 증가한 18만4000대로 10위권에 진입했다. BMW는 3.8% 증가한 26만8000대에 그쳤고, 스텔란티스는 24만6000대로 5.7% 감소했다. 르노-닛산-미쓰비시 얼라이언스(R-N-M)은 20.6% 증가한 20만5000대로 시장 평균 성장률을 밑돌았다. 상위 10개 그룹 외 기타 업체는 109만8000대로 28.9% 증가했지만 점유율은 24.1%에서 23.9%로 소폭 낮아졌다. 지역별로 유럽은 252만8000대로 전년 동기 대비 29% 증가해 비중국 시장의 최대 수요처를 유지했다. 점유율은 55.5%에서 55%로 소폭 낮아졌지만 절대 판매는 크게 늘었다. 강화된 배출규제 대응과 신차 투입, 인센티브가 수요를 뒷받침했다. 비중국 아시아는 93만3000대로 75.8% 증가했다. 점유율도 15%에서 20.3%로 5.3%p 상승했다. 인도와 태국의 전기 승용차 판매가 상반기에 크게 증가하는 등 주요 시장에서 신차 출시·보급 정책·현지 생산 확대가 동시에 작용했다. 반면 북미는 68만1000대로 20.5% 감소했고 점유율은 24.3%에서 14.8%로 9.5%p 하락했다. 기타 지역은 45만6000대로 150.6% 급증해 점유율이 5.2%에서 9.9%로 확대되며 비중국 시장 성장에 힘을 보탰다.

2026.08.10 15:44김윤희 기자

K배터리, 상반기 비중국 전기차 시장 점유율 전년비 10% ↓

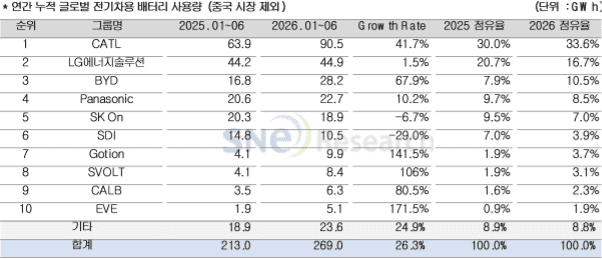
올해 상반기 LG에너지솔루션, SK온, 삼성SDI 등 국내 배터리 3사의 비(非)중국 전기차 시장 점유율이 전년 대비 10% 가량 하락한 것으로 분석됐다. 7일 SNE리서치는 올해 상반기 중국을 제외한 글로벌 시장에서 판매된 전기차(EV), 플러그인하이브리드차(PHEV), 하이브리드차(HEV)에 탑재된 총 배터리 사용량이 약 269GWh로 전년 동기 대비 26.3% 증가했다고 분석했다. 국내 배터리 3사의 전기차용 배터리 사용량은 합산 74.3GWh로 전년 동기 대비 6.3% 감소했다. 3사의 합산 시장 점유율은 전년 동기 37.2%에서 27.6%로 9.6%p 하락했다. LG에너지솔루션은 전년 동기 대비 1.5% 증가한 44.9GWh를 기록했으나 시장 성장률을 하회하며 점유율이 20.7%에서 16.7%로 낮아졌다. SK온은 18.9GWh로 6.7% 감소했고, 삼성SDI는 10.5GWh로 29% 감소했다. 비중국 시장이 두 자릿수 성장세를 이어간 가운데 국내 3사의 사용량은 감소하면서 중국계 업체들과의 성장 격차가 확대됐다. 일본 파나소닉은 22.7GWh로 전년 동기 대비 10.2% 증가하며 4위를 기록했다. 주요 고객사인 테슬라의 북미 생산 차량을 중심으로 배터리 사용량이 확대됐으나, 비중국 시장 성장률을 밑돌면서 점유율은 9.7%에서 8.5%로 하락했다. 중국 CATL은 전년 동기 대비 41.7% 증가한 90.5GWh를 기록하며 1위를 유지했다. 점유율은 30%에서 33.6%로 3.6%p 상승했다. 중국계 후발 업체들의 성장세도 두드러졌다. 고션은 9.9GWh로 전년 동기 대비 141.5% 증가했고, 에스볼트는 8.4GWh로 106%, CALB는 6.3GWh로 80.5% 성장했다. EVE는 5.1GWh를 기록하며 171.5%의 가장 높은 증가율을 나타냈다. 이들 업체는 중국계 완성차의 해외 판매 확대와 함께 유럽, 아시아 및 신흥 시장에서 글로벌 OEM 공급 기회를 넓히고 있는 것으로 분석됐다. BYD는 28.2GWh로 전년 동기 대비 67.9% 성장하며 3위를 기록했다. 점유율은 7.9%에서 10.5%로 2.6%p 상승했다.

2026.08.07 09:55김윤희 기자

상반기 中 전기차시장 둔화…BYD 울고 테슬라 '빙긋'

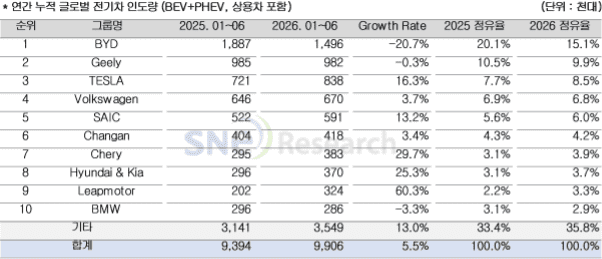
중국 내 전기차 시장 수요 부진 여파로 1위 기업인 BYD가 올해 상반기 부진한 인도량 실적을 거둔 반면, 수출 성장이 빠른 중국 후발 기업들과 테슬라, 현대차·기아 등이 두 자릿수 성장세를 기록한 것으로 조사됐다. 6일 SNE리서치에 따르면 올해 상반기 글로벌 전기차(BEV), 플러그인하이브리드차(PHEV) 인도량은 총 990만6000대로 전년 동기 대비 5.5% 증가했다. 이 기간 BYD는 149만6000대로 선두를 유지했으나 전년 동기 대비 20.7% 감소했다. 점유율도 20.1%에서 15.1%로 5%p 낮아졌다. 중국 내수 부진 영향을 받은 것으로 분석됐다. 2위인 지리는 98만2000대로 전년 동기 대비 0.3% 하락했다. 테슬라는 83만8000대로 16.3% 증가해 3위를 지켰다. 점유율도 7.7%에서 8.5%로 높아졌다. 2분기 인도량 성장세가 높았다. 폭스바겐은 3.7% 성장한 67만대를 기록하며 유럽 BEV 수요 확대와 신차 투입 효과를 봤다. 중국 SAIC는 13.2% 증가한 59만1000대, 창안은 3.4% 증가한 41만8000대를 기록했다. 체리자동차는 38만3000대로 29.7% 증가해 해외 시장 확대 효과를 이어갔다. 현대차그룹은 37만대로 25.3% 늘어 상위권 성장률을 기록했다. 점유율도 3.1%에서 3.7%로 상승했다. 유럽 판매 회복과 비중국 아시아 수요가 실적 개선을 견인한 것으로 분석된다. 립모터는 32만4000대로 60.3% 급증해 상위 10개 그룹 중 가장 높은 성장률을 기록했고, 점유율도 2.2%에서 3.3%로 확대됐다. 스텔란티스의 유통망을 활용한 해외 진출과 제품군 확대가 성장 기대를 높이고 있다는 분석이다. BMW는 28만6000대를 기록해 전년 동기 대비 3.3% 감소했다. 상위 10개 그룹 외 업체의 판매량은 354만9000대로 13% 늘었고, 점유율도 33.4%에서 35.8%로 상승했다. 지역별로 중국은 530만8000대로 최대 시장 지위를 유지했지만 전년 동기 대비 9.5% 감소했다. 점유율도 62.4%에서 53.6%로 8.8%p 축소됐다. 지난해 말 구매세 혜택 축소를 앞둔 선구매의 반작용과 올해 세제 지원 축소, 치열한 가격 경쟁이 상반기 수요를 압박한 것으로 풀이된다. 유럽은 252만8000대로 29% 성장하며 점유율을 20.9%에서 25.5%로 높였다. 강화된 배출규제 대응과 신차 출시, 각국 인센티브가 수요를 뒷받침했다. ACEA가 7월 발표한 상반기 자료에서도 EU 승용 BEV 비중은 20.7%로 확대돼 전동화 전환이 시장 전반으로 확산되고 있음을 보여줬다. 북미는 68만1000대로 20.5% 감소해 주요 권역 중 가장 부진했고 점유율도 9.1%에서 6.9%로 내려갔다. 미국의 신차·중고차·상용 클린차량 세액공제가 2025년 9월 말 종료된 뒤 구매 부담이 커진 데다, 높은 차량 가격과 모델 교체 주기의 영향이 겹치면서 상반기 수요 회복이 제한됐다. 중국을 제외한 아시아는 93만3000대로 75.8% 증가했으며 점유율도 5.7%에서 9.4%로 확대됐다. 한국·인도·동남아에서 신차 투입과 현지 생산, 보급 정책이 맞물리며 가장 빠른 핵심 성장축으로 자리 잡았다. 기타 지역도 45만6000대로 150.6% 급증해 중남미와 중동 등 신흥시장의 초기 보급 확대가 전체 성장률을 끌어올렸다.

2026.08.06 09:41김윤희 기자

테슬라 1만대 질주…7월 수입차 2대 중 1대는 전기차

수입차 시장에서 전기차가 절반에 가까운 비중을 차지하며 전동화 전환에 속도가 붙고 있다. 테슬라는 월간 등록대수 1만대를 돌파하며 압도적인 1위를 기록했고, BYD도 3천대에 가까운 판매량을 올리며 존재감을 키웠다. 반면 독일 프리미엄 브랜드들은 전월 대비 판매가 주춤한 모습을 보였다. 한국수입자동차협회(KAIDA)는 5일 7월 수입 승용차 신규 등록대수가 3만976대로 집계됐다고 밝혔다. 이는 전월(3만8059대)보다 18.6% 감소했지만 지난해 같은 달(2만7090대)보다는 14.3% 증가한 수치다. 올해 1~7월 누적 등록대수는 21만5008대로 전년 동기 대비 30.1% 늘었다. 브랜드별로는 테슬라가 1만237대를 등록하며 점유율 33.1%로 1위를 차지했다. BMW는 6533대로 2위, 메르세데스-벤츠는 3959대로 3위를 기록했다. 이어 BYD(2846대), 렉서스(1474대), 토요타(1340대), 볼보(958대), 아우디(935대), 포르쉐(635대), MINI(632대) 순이었다. 특히 테슬라는 지난해 같은 달보다 39.1% 증가했고, BYD는 292대에서 2846대로 874.7% 급증하며 성장세를 이어갔다. 국가별로는 독일 브랜드가 1만2533대로 가장 많았지만 점유율은 40.5%로 전년 동월 대비 소폭 낮아졌다. 미국 브랜드는 테슬라 판매 호조에 힘입어 1만464대로 33.8%를 기록했고, 중국 브랜드는 BYD 효과로 2846대(9.2%)를 기록하며 일본 브랜드(2825대·9.1%)를 처음으로 근소하게 앞섰다. 전동화 전환도 더욱 뚜렷해졌다. 전기차 등록대수는 1만5428대로 전체의 49.8%를 차지하며 사실상 수입차 두 대 중 한 대가 전기차였다. 하이브리드는 1만2840대(41.5%), 가솔린은 2514대(8.1%), 디젤은 194대(0.6%)에 그쳤다. 올해 누적 전기차 등록은 9만9218대로 지난해 같은 기간보다 132.8% 증가했다. 베스트셀링 모델도 테슬라가 휩쓸었다. 테슬라 모델 Y 프리미엄이 6612대로 가장 많이 등록됐고, 모델 Y 프리미엄 롱레인지(2092대), 모델3 프리미엄 롱레인지(1239대)가 뒤를 이었다. BMW 520(1212대)은 4위에 올랐으며 BYD 돌핀(1125대)과 씰리온 7(1060대)이 각각 5·6위를 기록했다. 구매 유형은 개인이 2만636대(66.6%), 법인이 1만340대(33.4%)였다. 개인 구매는 경기(6708대), 서울(2828대), 대구(1622대) 순으로 많았고, 법인 구매는 인천(3398대), 부산(2631대), 경남(1477대)에 집중됐다. 정윤영 한국수입자동차협회 부회장은 "7월 수입 승용차 신규 등록은 일부 브랜드의 물량 부족과 휴가철 영향 등으로 전월 대비 감소했다"고 설명했다.

2026.08.05 13:42김재성 기자

상반기 전기차 배터리 시장 20% 성장…韓 점유율 하락

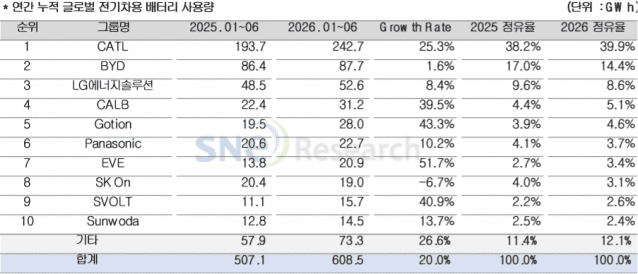
올해 상반기 전기차 배터리 시장이 전년 동기 대비 20% 성장한 반면 국내 기업 점유율은 하락한 것으로 조사됐다. 5일 시장조사업체 SNE리서치에 따르면 올해 1월부터 6월까지 세계 각국에 등록된 전기차(EV), 플러그인하이브리드차(PHEV), 하이브리드차(HEV)에 탑재된 총 배터리 사용량은 약 608.5GWh로 전년 동기 대비 20% 성장했다. 이 기간 CATL이 전년 동기 대비 25.3% 성장한 242.7GWh를 기록하며 1위를 유지했다. 시장 점유율은 38.2%에서 39.9%로 1.7%p 상승했다. BYD는 87.7GWh로 전년 동기 대비 1.6% 증가했으며, 14.4%의 점유율로 2위를 유지했다. 국내 업체 가운데 LG에너지솔루션은 전년 동기 대비 8.4% 증가한 52.6GWh를 기록하며 3위를 유지했다. 테슬라, 현대차그룹, GM, 폭스바겐 등 주요 글로벌 OEM을 중심으로 공급이 이어지며 사용량은 증가했지만, 전체 시장 성장률에는 미치지 못했다. 이에 따라 점유율은 전년 동기 9.6%에서 8.6%로 1%p 하락했다. SK온은 19GWh를 기록해 전년 동기 대비 6.7% 감소했으며, 점유율은 4%에서 3.1%로 낮아졌다. SK온 배터리는 현대차그룹, 포드, 폭스바겐, 메르세데스-벤츠 등 주요 완성차에 탑재되고 있다. 북미와 유럽에서 일부 고객사의 전기차 판매 및 생산 계획 조정이 이어지면서 사용량 회복이 제한됐다. 일본 업체인 파나소닉은 전년 동기 대비 10.2% 증가한 22.7GWh를 기록하며 6위에 자리했다. 주요 고객사인 테슬라의 북미 판매 흐름이 사용량 증가에 기여했으나, 시장 평균을 밑도는 성장률로 점유율은 4.1%에서 3.7%로 하락했다. 중국계 업체 중 CALB는 전년 동기 대비 39.5% 증가한 31.2GWh로 4위를 유지했고, 고션은 43.3% 성장한 28GWh로 5위를 기록했다. EVE는 20.9GWh로 51.7% 증가했으며, 에스볼트도 15.7GWh로 40.9% 성장했다. 신왕다는 14.5GWh로 13.7% 증가했다.

2026.08.05 09:34김윤희 기자

中 시장 둔화에 BYD도 '덜컹'…올해 인도량 목표치 하회 전망

중국 신에너지차(NEV) 기업 BYD가 내수 시장 수요 둔화 영향을 받아 올해 목표 인도량을 달성하기 어려울 것으로 전망됐다. 블룸버그, CNEV포스트 등 외신에 따르면 BYD는 지난달 자동차 인도량 41만9211대를 기록했다고 지난 1일 발표했다. 전년 동기 대비 21.8%, 전월 대비로는 3.9% 증가하면서 올해 들어 월간 인도량 최고치를 기록했다. 다만 지난해 12월 인도량인 42만398대에는 미치지 못했다. BYD는 상반기 자동차 181만대를 인도했다. 회사가 올해 인도량 목표치로 밝힌 500만~550만대를 달성하기 위해선 이후 월 평균 53만대 이상을 인도해야 한다. 실적과 목표치 간 괴리가 있는 만큼 올해는 연간 목표를 달성하지 못할 것이란 전망이 나타나고 있다. BYD가 목표 대비 부진한 인도량을 기록 중인 데에는 중국 NEV 지원 정책 축소에 따른 내수 시장 부진이 주효한 것으로 분석된다. 올해 들어 NEV에 대한 구매세 전면 면제 정책이 폐지되고, 50%만 부과함에 따라 세율 5%가 적용되고 있다. 여기에 지난해까지 내수 활성화 차원에서 운영되던 '이구환신' 정책상 차량 판매 보상금 지급이 종료되면서 실 구매가가 상승했다. BYD는 내수 시장과 달리 해외 시장에선 고성장을 이루고 있다. 7월 해외 인도량은 17만9841대로 전년 동기 대비 124.3% 증가했다. 특히 유럽 시장 공략을 위해 BYD는 현지 생산거점 가동을 준비하고 있다. 다만 블룸버그는 올해 출범한 헝가리 새 정부가 BYD 헝가리 세게드 공장에 대해 하청업체 노동 착취와 환경오염 여부 등을 조사 중이라며, 사업에 리스크가 있을 수 있다고 지적했다. 실제 BYD가 최근 세게드 공장 가동 시점을 당초 목표보다 1년 연기한 올해 4분기로 조정한 점도 언급했다.

2026.08.03 10:15김윤희 기자

대한민국 전기차 지형도, 이제 가격보다 신뢰가 움직인다

'모빌리티 판 읽기'는 모빌리티 시장의 흐름을 사회·경제·문화적 관점에서 살펴보고, 변화의 본질과 앞으로의 방향을 짚는 분석 시리즈입니다. 대한민국 전기차 시장이 새로운 전환점을 맞고 있다. 한동안 전기차 시장을 설명하는 단어는 '캐즘'이었다. 관심은 있지만 구매는 망설이는 시기, 기술은 빠르게 발전하지만 소비자의 확신은 그만큼 빨리 따라오지 못하는 시기였다. 그런데 최근의 흐름은 조금 다르다. 전기차는 다시 소비자의 선택지 안으로 들어오고 있다. 한국수입자동차협회(KAIDA)에 따르면 2026년 6월 수입 승용차 신규 등록대수는 3만 8059대로 전년 동기 대비 37% 증가했다. 이 가운데 전기차는 1만 9453대로 전체의 51.1%를 차지했다. 수입차 시장만 놓고 보면 6월에 팔린 차 두 대 중 한 대가 전기차였던 것이다. 브랜드별로는 테슬라가 1만 1119대, BYD가 4652대를 기록했고, 6월 수입차 상위 3개 모델도 테슬라 Model Y L, 테슬라 Model Y 프리미엄, BYD 돌핀이 차지했다. 이 수치만 보면 전기차 시장은 이미 대세로 접어든 것처럼 보인다. 하지만 시장의 표면 아래에는 다른 질문이 놓여 있다. 소비자는 왜 전기차를 선택하는가. 그리고 더 정확히는, 무엇을 믿고 전기차를 선택하는가. 전기차 구매는 단순히 엔진을 모터로 바꾸는 일이 아니다. 충전 환경, 배터리 수명, 보조금, 중고차 가격, AS, 브랜드의 지속 가능성까지 함께 고려해야 하는 결정이다. 내연기관차를 살 때도 소비자는 많은 것을 비교했지만, 전기차는 비교의 범위가 훨씬 넓다. 차 자체의 상품성뿐 아니라 구매 이후의 불확실성까지 함께 계산해야 한다. 전기차 시장의 본질이 가격 경쟁을 넘어 '신뢰 경쟁'으로 이동하는 이유다. 가장 먼저 눈에 띄는 변수는 BYD다. BYD는 올해 국내 전기차 시장에서 빠르게 존재감을 키웠다. 6월에는 돌핀을 앞세워 4000대 이상을 판매하며 수입차 시장 상위권에 진입했다. 돌핀은 6월 수입차 모델별 판매 3위에 올랐고, 씨라이언7 역시 시장의 주목을 받았다. 중요한 것은 이 실적이 7월 이전, 즉 보조금이 적용되던 시기의 결과라는 점이다. BYD의 진정한 시험대는 7월 이후부터 시작된다고 볼 수 있다. 기후에너지환경부는 2026년 전기차 보급 사업 수행자 선정 평가에서 총 35개 참여 업체 중 27개 업체를 선정했다. 이 평가에서 선정되지 않은 업체는 구매 보조금 지원 대상에서 제외되며, BYD는 7월부터 국내 전기차 구매 보조금을 받을 수 없게 됐다. 이는 단순히 한 브랜드의 보조금 이슈로 보기는 어렵다. 중국 전기차를 바라보는 한국 소비자의 인식이 어디까지 바뀌었는지를 확인하는 분기점이 될 수 있기 때문이다. 과거 중국차는 '저가'라는 이미지가 강했다. 하지만 지금의 중국 전기차는 배터리, 소프트웨어, 가격 경쟁력을 앞세워 글로벌 시장에서 빠르게 확장하고 있다. 소비자 역시 예전처럼 중국 전기차를 무조건 낮게 평가하지 않는다. 문제는 관심이 곧 신뢰로 이어지느냐다. 보조금이 있을 때 소비자는 가격 매력을 더 크게 느낄 수 있다. 하지만 보조금이 사라지는 순간 소비자의 판단 기준은 자연스럽게 달라진다. '얼마나 저렴한가'보다 '얼마나 믿고 오래 탈 수 있는가'가 더 중요한 질문이 되는 것이다. AS 네트워크는 충분한가. 중고차 잔존가치는 안정적으로 유지될까. 브랜드는 한국 시장에 장기적으로 투자하며 서비스를 지속할 것인가. 차량의 성능뿐 아니라 구매 이후까지 발생할 수 있는 리스크를 믿고 맡길 수 있을까. 소비자의 고민은 차량 자체를 넘어 브랜드가 제공하는 신뢰와 지속 가능성으로 확장된다. 그렇기에 BYD의 하반기 성적은 단순한 판매량 이상의 의미를 갖는다. 중국 전기차가 한국 시장에서 '가격의 대안'을 넘어 '신뢰의 대안'으로 자리 잡을 수 있는지를 보여주는 중요한 시험대가 될 가능성이 크다. 테슬라의 경우는 조금 다른 위치에 있다. 테슬라는 여전히 국내 수입 전기차 시장의 기준점에 가깝다. 모델Y는 올해 상반기 국내 시장에서 강한 판매 흐름을 보였다. KAIDA 통계에 따르면 모델Y 전체 트림의 상반기 판매량은 4만 3359대로, 2위 BMW 5시리즈와 큰 격차를 보였다. 테슬라를 둘러싼 최근 논란은 가격이다. 정부의 하반기 전기차 보조금 지원 대상에 포함된 직후 테슬라코리아가 모델3와 모델Y 일부 트림의 가격을 최대 700만원 인상했다는 보도가 나왔다. 소비자 입장에서는 보조금 혜택이 가격 인상으로 상쇄되는 것 아니냐는 불만이 나올 수밖에 없다. 이제 확인해야 할 것은 '가격 인상에도 불구하고 테슬라의 브랜드 신뢰가 유지될 것인가'다. 테슬라가 강한 이유는 단순히 전기차를 먼저 잘 만들었기 때문만은 아니다. 테슬라는 전기차를 하나의 제품이 아니라 경험으로 만든 브랜드다. 충전, 소프트웨어 업데이트, 주행 보조 기능, 브랜드 커뮤니티, 중고차 시장에서의 인지도까지 하나의 생태계로 연결했다. 소비자는 테슬라를 살 때 차량 한 대만 사는 것이 아니라, 테슬라라는 시스템 안으로 들어간다고 느낀다. 이것이 브랜드 신뢰의 힘이다. 그러나 신뢰는 고정된 자산이 아니다. 가격 정책이 소비자의 기대와 어긋난다고 느껴지는 순간, 신뢰는 빠르게 흔들릴 수 있다. 전기차 보조금은 소비자에게 일종의 공적 약속처럼 인식된다. 그 혜택이 실제 체감 가격 인하로 이어지지 않는다고 판단되면 소비자는 브랜드를 다시 계산대 위에 올려놓는다. 테슬라의 하반기 과제는 분명하다. 강한 브랜드가 가격 논란을 어디까지 흡수할 수 있는지 증명해야 한다. 반면 국산 전기차, 특히 기아의 움직임은 상대적으로 조용하지만 단단하다. 시장의 화제성은 테슬라와 BYD에 쏠리지만, 실제 국내 전기차 판매에서는 기아의 존재감이 커지고 있다. 기아 실적 자료를 인용한 보도에 따르면 올해 상반기 국내에서 판매된 기아 전기차는 7만 2078대로 전년 대비 151.1% 증가했다. EV3는 1만 8431대, EV5는 1만 5965대, PV5는 1만 5000대가 판매됐다. 특히 기아는 2월부터 6월까지 4개월 연속 국내 전기차 판매 1만대 이상을 기록했다. 기아의 강점은 전기차의 선택지를 넓히고 있다는 데 있다. EV3처럼 접근성 높은 보급형 SUV, EV5와 같은 패밀리형 전기 SUV, EV9 같은 대형 전기 SUV, 여기에 PBV까지 더해지며 소비자 목적별로 고를 수 있는 폭이 넓어졌다. 전기차가 소수 얼리어답터의 제품이 아니라 일상적 소비재로 확장되려면 결국 다양한 생활 방식에 맞는 라인업이 필요하다. 기아는 이 지점에서 빠르게 시장을 채우고 있다. 이 흐름은 차봇의 상반기 신차 견적 트렌드에서도 확인된다. 차봇 플랫폼 내 전기차 견적 수요는 전년 대비 약 2배 증가했다. 실제 판매량이 아닌 구매 검토 단계의 데이터라는 점에서 의미가 있다. 소비자가 아직 최종 구매를 결정하기 전부터 전기차를 적극적으로 비교하고 있다는 뜻이기 때문이다. 특히 국산 전기차에서는 기아의 다양한 모델이 상위권에 포진하며 소비자 선택지 안에서 강한 존재감을 보였다. 여기서 중요한 것은 소비자가 반드시 가장 저렴한 차를 고르는 것은 아니라는 점이다. 자동차 구매는 수천만원이 오가는 고관여 소비다. 가격이 중요하지 않을 수는 없지만, 가격만으로 결정하기에는 감수해야 할 변수가 많다. 전기차는 더 그렇다. 배터리 상태, 충전 편의성, 보조금 변동, 중고차 가치, 정비 네트워크까지 모두 구매 이후의 비용이자 위험이다. 결국 소비자는 '싸게 사는 것'과 '안심하고 사는 것' 사이에서 균형을 찾는다. BYD가 보여준 가격 경쟁력은 분명한 매력이다. 테슬라가 쌓아온 브랜드 신뢰 역시 강력하다. 기아가 제공하는 폭넓은 라인업과 국내 기반의 서비스망도 소비자에게 안정감을 준다. 세 브랜드의 경쟁은 단순히 누가 더 많이 파느냐의 문제가 아니다. 각기 다른 방식으로 소비자의 불안을 줄이려는 경쟁이라 할 수 있다. 특히 신뢰 경쟁이 가장 현실적으로 드러나는 무대는 충전 인프라다. 아무리 상품성이 뛰어난 전기차라도 충전이 불편하면 소비자의 불안은 사라지지 않는다. 그래서 각 브랜드는 차량 경쟁만큼이나 충전망 경쟁에 힘을 쏟고 있다. 테슬라는 자체 충전 네트워크인 슈퍼차저를 오랫동안 브랜드 경험의 핵심으로 삼아 왔다. 별도의 인증이나 결제 과정 없이 차를 대고 케이블만 꽂으면 충전이 시작되는 방식은 테슬라가 전기차를 하나의 생태계로 완성해 온 대표적 사례다. 최근에는 슈퍼차저를 타 브랜드 전기차에도 개방하며 인프라 자체를 서비스 경쟁력으로 확장하고 있다. 현대차그룹은 초급속 충전 브랜드 이피트(E-pit)를 중심으로 대응하고 있다. 최대 350kW급 초급속 충전을 앞세운 이피트는 고속도로 휴게소와 도심 거점을 중심으로 확장되고 있으며, 최근에는 케이블을 연결하기만 하면 인증부터 결제까지 자동으로 이뤄지는 플러그 앤 차지(PnC) 서비스를 이피트를 넘어 채비 등 민간 충전 사업자망 1500여 곳까지 넓혔다. 자사 충전소에 소비자를 묶어두기보다 어디서 충전하든 편리한 경험을 제공하는 방향으로 전략을 잡은 것이다. 하지만, 충전 인프라 경쟁은 충전기 숫자를 얼마나 늘리느냐의 싸움이 아니다. 소비자가 충전 과정에서 느끼는 번거로움과 불안을 누가 더 효과적으로 줄여주느냐의 문제라 할 수 있다. 이 역시 전기차 시장의 무게중심이 가격에서 신뢰로 옮겨가고 있음을 보여주는 대목이다. 전기차 시장을 사회적 관점에서 보면, 지금의 변화는 기술 수용의 전형적인 전환점과 닮아 있다. 새로운 기술이 처음 등장했을 때 사람들은 성능과 혁신에 주목한다. 하지만 대중화 단계에 들어서면 질문은 현실적으로 바뀐다. 내 생활에 맞는가. 유지할 수 있는가. 나중에 후회하지 않을까. 주변에서 믿을 만하다고 말하는가. 기술의 문제가 생활의 문제로 전환되는 순간, 소비자는 기능보다 리스크를 더 깊게 본다. 경제적 환경도 이 선택을 더욱 보수적으로 만든다. 고물가와 금리 부담 속에서 자동차 구매는 더 신중해졌다. 전기차는 유지비 절감이라는 장점이 있지만, 초기 구매 가격과 충전 환경, 잔존가치에 대한 불확실성도 함께 안고 있다. 그래서 소비자는 단순히 '전기차냐 아니냐'를 묻지 않는다. 어느 브랜드의 전기차가 나에게 가장 안전한 선택인가를 묻는다. 이 질문에 대한 답은 한 가지로 정리되지 않는다. 어떤 소비자에게는 테슬라의 소프트웨어와 브랜드 파워가 답일 수 있다. 어떤 소비자에게는 BYD의 가격 경쟁력이 매력적일 수 있다. 또 다른 소비자에게는 기아의 서비스망과 익숙한 브랜드 경험이 더 중요한 기준이 될 수 있다. 전기차 시장의 성숙은 선택지가 많아졌다는 의미이기도 하지만, 동시에 소비자가 판단해야 할 리스크가 늘어났다는 뜻이기도 하다. 결국 대한민국 전기차 시장은 기술 경쟁, 가격 경쟁을 지나 신뢰 경쟁으로 들어서고 있다. 소비자는 더 이상 전기차를 막연한 미래 기술로 보지 않는다. 실제 구매 목록에 올려놓고, 여러 브랜드를 비교하며, 자신의 생활과 비용 구조에 맞는지를 따져본다. 그만큼 전기차는 가까워졌지만, 선택은 더 어려워졌다. 이때 필요한 것은 더 많은 정보만은 아니다. 소비자가 알아야 할 정보는 이미 넘쳐난다. 문제는 그 정보를 어떻게 해석하고, 어떤 기준으로 비교하며, 자신의 상황에 맞는 선택으로 연결하느냐다. 보조금, 금융, 유지비, 충전, 보험, 정비, 중고차 가치까지 연결해서 볼 수 있어야 전기차 구매의 불확실성을 줄일 수 있다. 앞으로 모빌리티 플랫폼이 해야 할 역할도 여기에 있다. 소비자에게 더 많은 차량 정보를 제공하는 데 그치는 것이 아니라, 그 정보 속에서 자신에게 맞는 선택을 할 수 있도록 돕는 것이다. 보조금과 금융 조건, 유지비, 충전 환경, 보험, 정비, 잔존가치까지 자동차 구매 전 과정에 존재하는 다양한 변수와 불확실성을 줄여주는 것이 앞으로 모빌리티 플랫폼의 새로운 경쟁력이 될 것이다. 차봇 모빌리티가 차봇 3.0을 선보이며 '제로 리스크 커머스'를 핵심 전략으로 제시한 것도 같은 맥락이다. 자동차는 여전히 개인이 하는 가장 큰 소비 가운데 하나다. 특히 전기차는 기술 변화와 정책 변화가 빠른 만큼 소비자가 고려해야 할 요소도 계속 늘어나고 있다. 결국 소비자가 원하는 것은 가장 많은 정보를 제공하는 플랫폼이 아니라, 복잡한 선택 과정을 더 쉽고 투명하게 만들고 구매 이후까지 이어지는 불안을 줄여주는 플랫폼이다. 제로 리스크 커머스는 단순히 가격 부담을 낮추는 개념이 아니라, 자동차 구매 과정 전반의 '의사결정 리스크'를 최소화하겠다는 접근이라 할 수 있다. 예를 들어 소비자가 가장 궁금해하는 보조금 적용 여부와 실제 구매 가격을 한눈에 비교하고, 금융 조건과 월 납입 비용을 쉽게 시뮬레이션할 수 있도록 돕는 것은 물론, 향후 중고차 잔존가치나 배터리 상태 진단, 정비 이력 등 구매 이후까지 영향을 미치는 요소를 투명하게 확인할 수 있는 환경을 제공하는 것이다. 소비자가 '이 차를 사도 괜찮을까'라는 불안을 '이 정도면 안심하고 선택할 수 있겠다'는 확신으로 바꾸는 경험 자체가 제로 리스크 커머스의 핵심 가치라 할 수 있다. 대한민국 전기차 시장의 판은 앞으로도 계속 바뀔 것이다. BYD의 도전, 테슬라의 브랜드 경쟁력, 기아를 중심으로 한 국산 브랜드의 확장 모두 이제부터가 본격적인 경쟁이다. 다만 한 가지는 분명하다. 소비자가 선택하는 전기차는 가장 저렴한 차도, 가장 화려한 차도 아닐 가능성이 크다는 것이다. 결국 사람들은 자신이 가장 신뢰할 수 있고, 가장 안심할 수 있는 선택으로 향한다. 그렇기에 앞으로 시장을 이끄는 브랜드와 플랫폼은 더 좋은 자동차를 만드는 곳이 아니라, 소비자가 후회 없는 선택을 하도록 돕는 곳이 될 것이다. 전기차 시장의 다음 경쟁력은 더 많은 정보를 제공하는 데 있지 않다. 그 정보를 소비자의 확신으로 바꾸는 능력에서 판가름 날 것이다.

2026.08.02 08:30이성미 컬럼니스트

중국 전기차, 역대 최대 판매에도 돈은 못 번다

중국 신에너지차 판매가 역대 최대 수준으로 늘었지만 완성차 업체들의 수익성은 악화한 것으로 나타났다. 중국 업체들은 배터리와 차량용 반도체, 자율주행 소프트웨어 등 핵심 기술을 직접 확보하거나 공급망을 다변화하는 방식으로 수익성 개선에 나서고 있다. 1일 중국 자동차 전문매체 AC자동차(AC汽车)에 따르면 올해 6월 중국 신에너지 승용차 소매 판매 침투율은 63.6%로 월간 기준 역대 최고치를 기록했다. 상반기 평균 침투율은 57.4%였으며 판매량은 592만 3000대로 전년 동기 대비 16.7% 증가했다. 판매 확대에도 산업 수익성은 낮아졌다. 중국승용차시장정보연석회(CPCA)가 집계한 올해 1~5월 중국 자동차 산업 평균 이익률은 3.4%로 역대 최저 수준이었다. 주요 신에너지차의 대당 이익은 5000~8000위안(약 107~150만원)으로 분석됐다. BYD와 체리자동차, 립모터, 지리자동차 등은 해외 판매를 확대하며 중국 내 가격 경쟁에 따른 수익성 저하를 보완하고 있다. 전기차 산업 이익은 배터리 업체에 집중됐다. CATL은 지난해 순이익 722억위안(약 15조 4609억원)을 기록해 전년 대비 42.3% 증가했다. 하루 평균 순이익은 약 2억위안(약 428억원)이다. 같은 기간 중국 자동차 산업 전체 평균 이익률은 4.1%였고, 완성차 제조가 산업 가치사슬에서 차지하는 이익 비중은 약 3%로 집계됐다. 업계에서는 배터리가 전기차 제조원가 40~60%를 차지하는 것으로 추산한다. 이에 중국 완성차 업체들은 원가 부담을 낮추고 공급 안정성을 확보하기 위해 자체 배터리 생산과 공급망 다변화를 동시에 추진하고 있다. BYD는 광산 개발부터 배터리와 전기모터, 전력제어 시스템, 완성차 생산까지 수직계열화했다. 지리자동차는 배터리 계열사를 통합해 자체 배터리 브랜드를 출범시켰다. 광저우자동차는 자체 배터리 생산을 확대하고 CATL과의 합작사를 정리했으며, 체리자동차는 전고체 배터리 개발을 추진하고 있다. 자체 배터리 생산이 어려운 업체들은 공급망 다변화에 나서고 있다. 리오토는 선워다와, 립모터는 CALB와 각각 합작사를 설립했다. 니오와 샤오펑도 복수의 배터리 공급사를 확보하며 특정 업체 의존도를 낮추고 있다. 중국 완성차 업체들의 기술 내재화는 자율주행 분야로도 이어지고 있다. 중국 주요 업체들은 호라이즌 로보틱스와 블랙세서미 테크놀로지 등과 협력하거나 자체 자율주행 반도체와 인공지능 알고리즘 개발에 투자하고 있다. 라이다와 차량 데이터 확보 경쟁도 확대되는 추세다. AC자동차는 중국 완성차 업체들이 배터리와 반도체, 소프트웨어 공급망에 대한 통제력을 높이는 방향으로 사업 구조를 재편하고 있다고 분석했다.

2026.08.02 08:00김재성 기자

AI발 메모리 대란, 자동차 업계도 덮쳤다

인공지능(AI) 열풍으로 촉발된 메모리 부족 현상이 컴퓨터와 스마트폰, 게임 콘솔에 이어 자동차 업계까지 영향을 미치고 있다고 IT매체 기즈모도가 23일(현지시간) 보도했다. 보도에 따르면 최근 전 세계 자동차 제조업체들은 메모리 가격 상승과 공급 부족에 대응하기 시작했다. 제너럴모터스(GM)는 최근 2분기 실적 발표에서 북미 지역 차량 가격이 올해 약 0.5% 인상될 것으로 전망했다. 폴 제이콥슨 GM 최고재무책임자(CFO)도 D램 가격을 비롯한 원자재 가격 상승으로 올해 15억~20억 달러 규모 비용 부담이 발생할 것으로 예상된다고 투자자들에게 밝혔다. 이는 GM과 포드가 마이크론테크놀로지와 미래 차량용 메모리 및 스토리지 플랫폼 장기 공급 계약을 체결한 지 불과 몇 주 만에 나온 발언이다. 업계에서는 AI 데이터센터가 전 세계 메모리 생산량의 상당 부분을 흡수하는 상황에서 안정적인 공급망을 확보하기 위한 조치로 분석하고 있다. AI 수요가 급증하면서 SK하이닉스와 삼성전자, 마이크론 등 메모리 업체들은 소비자 가전보다 데이터센터 고객을 우선 공략하는 전략을 강화하고 있다. 특히 마이크론은 데이터센터 수요에 집중하기 위해 소비자(B2C) 메모리 브랜드인 '크루셜(Crucial)' 사업을 지난해 말 정리했다. 이런 변화는 소비자 가전 업계의 메모리 부족을 심화시키며 '램 대란'을 불러왔다는 평가다. 메모리 공급 부족은 이미 소비자 제품 가격에도 영향을 미치고 있다. 애플은 지난달 맥과 아이패드 등 일부 제품 가격을 인상했고, 마이크로소프트도 엑스박스 가격을 올렸다. 메모리 가격 상승에 대한 우려를 나타낸 자동차 업체는 GM 뿐만이 아니다. 닛케이아시아는 최근 중국 전기차 업체 BYD가 올해 초 별도 판매되는 운전자 보조 기능 가격을 20% 인상했다고 보도했다. BYD는 "전 세계적인 메모리 가격 상승으로 높은 품질을 유지하기 위해 가격 인상을 결정했다"고 설명했다. 국내에서는 현대자동차그룹의 자동차 부품 계열사 현대모비스가 지난해 가을 삼성전자를 비롯한 국내 23개 기업•기관과 함께 'K-차량용 반도체 동맹'을 구축했다. 기즈모도는 자동차에 첨단 운전자 보조 시스템(ADAS)과 자율주행 등 고도화된 기능이 잇달아 탑재되면서 차량용 메모리 수요가 빠르게 늘어나고 있는 점이 이러한 변화의 배경이라고 분석했다. 실제로 차량에 탑재되는 메모리 용량은 빠르게 증가하고 있다. 마이크론은 2023년 일반 차량에 사용되는 D램과 낸드플래시 스토리지의 총 용량이 약 90GB 수준이었지만, 2026년에는 약 278GB로 늘어나고 일부 고급 차량은 2TB에 육박할 것으로 전망했다. 또한 현재 일반 승용차에는 약 16GB의 D램이 탑재되지만, 레벨 4 자율주행 차량에는 300GB 이상의 D램이 필요할 수 있다고 밝혔다.

2026.07.25 07:06이정현 미디어연구소

코베스트로, BYD와 전기차·배터리 소재 개발 맞손

코베스트로와 BYD가 전기차와 배터리, 에너지저장장치(ESS)에 적용할 첨단 소재를 공동 개발한다. 코베스트로는 15일 BYD와 미래 모빌리티·에너지 분야 장기 협력을 위한 업무협약을 체결했다고 밝혔다. 코베스트로는 자동차와 전기·전자, 건설 등에 쓰이는 폴리카보네이트와 폴리우레탄 등 고기능성 폴리머 소재를 생산하는 글로벌 화학소재 기업이다. 양사는 신에너지차(NEV), 배터리, 대중교통, ESS, 차세대 기술 분야에서 공동 연구개발과 기술 개발, 신규 프로젝트 발굴을 추진한다. 전략적 투자 기회도 함께 검토할 예정이다. 코베스트로는 전담 연구개발 인력을 투입해 신소재 개발과 기술 지원, 공급망 안정화를 지원한다. BYD는 주요 프로젝트와 기술 로드맵 수립 과정에 코베스트로를 참여시켜 협력 범위를 넓힐 계획이다. 자동차 분야에서는 조명과 내·외장재, 전자부품 등에 적용할 소재를 개발한다. 배터리와 ESS 분야에서는 안전성과 경량화, 열관리 성능을 높일 수 있는 소재 적용을 확대한다. 코베스트로는 폴리카보네이트와 폴리우레탄을 중심으로 구조 강도와 내구성, 열·전기 관리 성능을 갖춘 소재를 공급할 예정이다. 양사는 저탄소·순환경제 소재 개발에도 협력한다. 코베스트로의 대체 원료 함량 25% 이상 제품을 미래 모빌리티와 에너지 분야에 적용해 탄소 배출과 원료 사용을 줄인다는 계획이다.

2026.07.15 17:04류은주 기자

전기차 보조금 못 받는 BYD·지커, 화재안심보험서도 제외

최근 전기차 보조금 지급 대상에서 탈락한 중국 BYD, 지커 차량은 정부가 마련한 화재 안심보험 대상에서도 제외된 것으로 나타났다. 전기차 화재에 대한 사회적 불안을 해소하기 위해 정부가 제3자 대물피해를 사고당 100억원 이상 보장하는 정책성 보험 제도를 마련했지만 제도 상 사각지대가 존재하게 된 것이다. 9일 기후에너지환경부에 따르면 지난 1일부터 전기차 화재 안심 보험이 출시된 가운데, '전기자동차 보급사업 수행자 선정 평가'를 통과하지 못한 제조사들은 보험 제도 참여가 제한된다. 해당 보험 의무 참여 대상이 올해 전기차 보조금을 지원받는 차량 제작사와 수입사로 규정돼 있어서다. 이 평가에서 탈락한 사업자들은 보조금을 비롯한 정부의 전기차 보급 사업에 참여할 수 없다. 이에 따라 올해 평가에서 탈락한 BYD코리아, 지커코리아 등이 판매하는 전기차의 경우 화재 안심 보험이 적용되지 않는다. 전기차 화재 안심 보험은 주차, 충전 중인 전기차에서 화재가 발생해 주변 차량이나 건물에 피해를 줄 경우 이를 원인 규명 절차 없이 즉각적으로 피해를 보상하는 제도다. 전기차 화재 사고가 지속 발생하고 있지만 사고 조사에 상당한 시간이 소요될 뿐 아니라 원인을 명확히 파악하기 어려워 차량 제조사나 배터리 제조사, 차주 등 이해관계자 간 책임 공방이 반복돼 왔다. 실례로 지난 2024년 8월 인천 청라 아파트 지하 주차장에서 발생한 벤츠 전기차에서 화재가 발생해 대규모 피해를 야기하면서 이같은 문제가 사회 이슈로 크게 불거졌다. 당시 주변 차량 140여대와 아파트 수도와 전기 시설 등이 화재 피해를 입었지만 피해 보상 시점과 주체가 불분명했기 때문이다. 이에 전기차와 충전 시설을 화재 가능성 때문에 기피하는 현상도 나타나면서, 전기차 보급이 탄력을 받기 위해선 화재 피해에 대한 안전 장치가 필요하다는 지적이 잇따랐다. 업계에선 고용량 배터리를 탑재한 전기차 특성상, 화재 가능성을 100% 배제하긴 어렵다고 보고 있다. 이런 점을 고려하면 전기차 화재 안심 보험에 예외 차종이 존재하는 것은 화재 피해에 대한 일말의 불안을 잠재우기 어렵다는 지적이다. BYD코리아의 경우 국내 판매량이 빠르게 증가하는 점을 고려하면 전기차 화재 안심 보험 비대상인 전기차 대수가 더 늘어날 가능성도 제기된다. BYD코리아는 지난해 4월 전기승용차 인도를 시작한 뒤 지난 3월 누적 판매량 1만대를 달성했다고 밝혔다. 올해는 상반기에만 판매량 1만대를 넘기면서 성장세가 이어지고 있다. 현 평가 제도가 유지될 경우 이들 사업자가 내년 전기자동차 보급사업 수행자 선정 평가를 통과할 가능성도 희박할 것으로 관측된다. 평가 기준에 전기차 제조국의 탄소 배출량을 따지는 항목이 포함돼 있기 때문이다. 본사가 중국에 있고, 국내 시장 진출이 얼마 되지 않아 인프라 투자도 상대적으로 불리한 기업들의 경우 기준점을 통과하기 어렵다는 전망이 주를 이룬다. 이같은 우려에 대해 정부는 보험료를 의무 지급해야 하는 제도 특성상, 보조금 등 정책 수혜를 받는 기업으로 대상을 한정하게 됐다고 설명했다. 기후에너지환경부 관계자는 “제도 구조상 보험비 지출을 강제하는 것이라, 보험 대상 지정에 조심스러운 측면이 있었다”면서도 “현재 대상 차종만 집계해도 거의 모든 국내 전기차가 보험 적용을 받을 수 있다”고 설명했다. 이어 "향후 전기차 화재 안심 보험 제도 조정을 검토할 의사가 있다"고 덧붙였다. 한편 전기자동차 화재안심보험은 올해부터 3년간 운영되는 정책성 보험으로, 기후에너지환경부와 전기차 제작·수입사가 보험료를 공동 분담하는 방식으로 운영된다. 올해는 1차년도 사업으로 기후에너지환경부는 보험의 원활한 운영을 위해 20억원을 지원한다.

2026.07.09 08:42김윤희 기자

  Prev 1 2 3 4 5 6 7 8 9 10 Next  

지금 뜨는 기사

이시각 헤드라인

등대공장에서 무인공장으로…2030 다크팩토리가 온다

온플법 다시 입법 압박…플랫폼업계 "기존 법으로 대응 가능"

[써보고서] '역대급 흥행' 갤Z폴드8, 중심엔 '스냅드래곤8 엘리트 5세대'

비트코인 혁명은 실패했나…국가에 흡수된 암호화폐

ZDNet Power Center

Connect with us

ZDNET Korea is operated by Money Today Group under license from Ziff Davis. Global family site >>    CNET.com | ZDNet.com
  • 회사소개
  • 광고문의
  • DB마케팅문의
  • 제휴문의
  • 개인정보취급방침
  • 이용약관
  • 청소년 보호정책
  • 회사명 : (주)메가뉴스
  • 제호 : 지디넷코리아
  • 등록번호 : 서울아00665
  • 등록연월일 : 2008년 9월 23일
  • 사업자 등록번호 : 220-8-44355
  • 주호 : 서울시 마포구 양화로111 지은빌딩 3층
  • 대표전화 : (02)330-0100
  • 발행인 : 김경묵
  • 편집인 : 김태진
  • 개인정보관리 책임자·청소년보호책입자 : 김익현
  • COPYRIGHT © ZDNETKOREA ALL RIGHTS RESERVED.