• ZDNet USA
  • ZDNet China
  • ZDNet Japan
  • English
  • 지디넷 웨비나
뉴스
  • 최신뉴스
  • 방송/통신
  • 컴퓨팅
  • 홈&모바일
  • 인터넷
  • 반도체/디스플레이
  • 카테크
  • 헬스케어
  • 게임
  • 중기&스타트업
  • 유통
  • 금융
  • 과학
  • 디지털경제
  • 취업/HR/교육
  • 생활/문화
  • 인사•부음
  • 글로벌뉴스
  • AI의 눈
ZDPick
국감2026
인공지능
IT'sight
칼럼•연재
포토•영상

ZDNet 검색 페이지

'SNE'통합검색 결과 입니다. (139건)

  • 태그
    • 제목
    • 제목 + 내용
    • 작성자
    • 태그
  • 기간
    • 3개월
    • 1년
    • 1년 이전

中, 전기차 음극재 시장 96% 점유

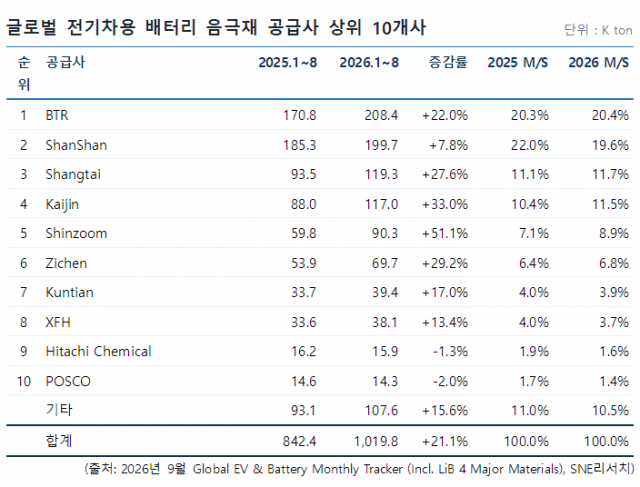
올해 1월부터 8월까지 글로벌 시장에서 판매된 전기차의 음극재 적재량을 분석한 결과 중국 기업의 점유율이 96%까지 확대된 것으로 분석됐다. 13일 시장조사업체 SNE리서치는 음극재 시장을 조사해 이같이 발표했다. 이 기준 총 적재량은 102만톤으로 전년 동기 84만2000톤 대비 21.1% 증가하며 동 기간 처음으로 100만톤을 넘어섰다. 같은 기간 중국 제외 시장은 31만5000톤에서 40만2000톤으로 27.5% 늘어 글로벌 평균을 6.4%p 웃돌았다. 전체에서 중국 제외 시장이 차지하는 비중도 37.4%에서 39.4%로 2%p 높아졌다. 공급사별로는 BTR이 17만1000톤에서 20만8000톤으로 22% 늘며 1위를 지켰다. 산산은 18만5000톤에서 20만톤으로 7.8% 증가해 2위에 머물렀다. 두 업체 간 격차는 9000톤 수준으로 벌어졌다. 두 업체의 합산 점유율은 40%로 전년 동기 42.3%보다 낮아졌다. 중위권에서는 성장 속도가 한층 빨랐다. 신줌이 6만톤에서 9만톤으로 51.1% 늘어 상위 10개사 가운데 가장 높은 증가율을 보였다. 카이진은 11만7000톤으로 33% 성장, 지첸은 7만톤으로 29.2% 성장했다. 상타이도 11만9000톤으로 27.6% 성장해 시장 평균을 웃돌았다. 일본 히타치케미컬은 1만6000톤으로 1.3% 줄었고, 국내 업체인 포스코는 1만4000톤으로 2% 감소했다. 법인 국적별로 보면 올해 2분기 중국 기업의 점유율은 96%로 1분기 95%보다 1%p 높아졌고, 전년 동기인 95.4% 대비로도 0.6%p 상승했다. 같은 기간 한국 기업은 2.1%에서 1.7%로, 일본 기업은 2.5%에서 2.3%로 낮아졌다. 중국을 제외한 시장의 음극재 적재량은 31만5000톤에서 40만2000톤으로 늘어 27.5%의 성장률을 기록했다. 유럽과 중국 외 아시아 배터리 생산 확대가 수요를 이끌었으나, 북미의 전기차용 배터리 사용량이 23.7% 줄면서 비중국 시장의 증가 폭을 일부 제한했다. 비중국 생산 기반 확충도 이어지고 있다. 미국 상무부가 2월 중국산 음극활물질에 160% 안팎의 반덤핑·상계관세를 최종 판정했으나, 국제무역위원회(ITC)가 3월 산업 피해를 인정하지 않아 관세 명령은 발효되지 않았다. 다만 SNE리서치는 1월부터 천연흑연에 25%의 무역법 301조 관세가 적용되면서 북미·동남아 공급망 구축 논의는 이어지고 있다고 짚었다. 대부분의 신규 설비가 내년 이후 양산을 목표로 하고 있어 단기간에 공급 구조가 바뀌기는 어려운 상황이라고 전망했다.

2026.10.13 10:02김윤희 기자

전기차 양극재 'LFP' 적재량 65%…전년비 5%p↑

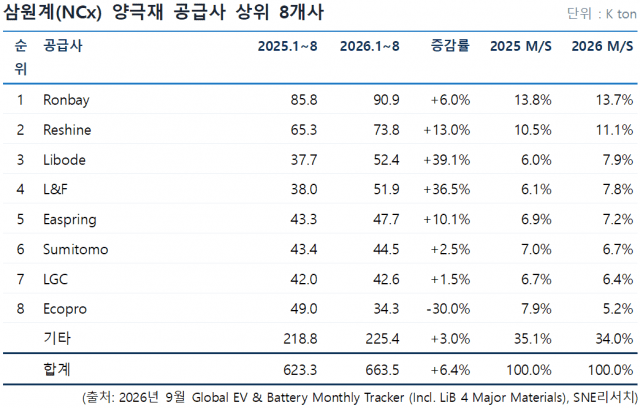
올해 1월부터 8월까지 글로벌 전기차용 양극재 적재량을 조사한 결과, 리튬인산철(LFP) 배터리용 양극재 비중이 65%까지 확대돼 전년 동기 대비 5%p 상승한 것으로 조사됐다. 12일 시장조사업체 SNE리서치는 조사 결과를 이같이 밝혔다. 이 기준 양극재 총 적재량은 191만7000톤으로 전년 동기 157만5000톤 대비 21.8% 증가했다. 같은 기간 중국을 제외한 시장은 56만4000톤에서 73만3000톤으로 30% 늘어 전체 시장보다 빠르게 성장했다. 전체 적재량에서 중국 제외 시장이 차지하는 비중도 35.8%에서 38.2%로 2.4%p 높아졌다. 소재별로는 LFP가 125만4000톤으로 31.8% 늘어난 반면, 삼원계(NCx)는 66만3000톤으로 6.4% 증가에 그쳤다. 전체 양극재에서 LFP 비중은 60.4%에서 65.4%로 5%p 상승했다. 특히 중국 제외 시장의 LFP 비중이 20.8%에서 34.9%로 14.1%p 뛰어올랐다. 같은 기준 삼원계(NCx) 양극재 적재량은 66만3000톤으로 전년 동기 62만3000톤 대비 6.4% 증가했다. LFP와의 성장률 격차는 25.4%p로 벌어졌다. 공급사별로는 롱바이가 8만6000톤에서 9만1000톤으로 늘며 선두를 유지했고, 리샤인이 6만5000톤에서 7만4000톤으로 뒤를 이었다. 리보데는 3만8000톤에서 5만2000톤으로 39.1%, 엘앤에프는 3만8000톤에서 5만2000톤으로 36.5% 증가해 상위권에서 가장 높은 성장률을 기록했다. 이스프링(4만8000톤)과 스미모토(4만5000톤), LG화학(4만3000톤)는 완만한 증가에 그쳤고, 에코프로는 4만9000톤에서 3만4000톤으로 30% 감소했다. LFP 양극재는 125만4000톤으로 전년 동기보다 31.8% 늘었다. 공급사 가운데서는 로팔이 17만3000톤으로 49.5% 늘며 다이나노닉을 제치고 3위로 올라섰다. 1위 후난유넝은 29만6000톤으로 33.3% 증가했고, 2위 완런은 17만9000톤으로 26.9% 늘었다. 고션은 10만5000톤으로 56.7%, 성화테크는 3만9000톤으로 65% 늘어 상위권에서 가장 빠르게 성장한 반면, 다이나노닉(13만7000톤, 12.4%)과 롱통하이테크(5만9000톤, 7%), 징탕시다이(5만톤, 17.3%)는 시장 평균을 밑돌았다. 법인 국적별로는 중국계 공급사의 점유율이 87.3%로 전년 동기 84% 대비 3.3%p 상승한 반면, 한국계는 12%에서 9%로 3%p, 일본계는 4%에서 3.6%로 0.4%p 낮아졌다. SNE리서치 관계자는 "북미의 공급망 요건과 유럽연합이 6월 '배터리 부스터' 패키지와 함께 추진 중인 역내 생산 부품 요건 논의, 내년 2월 시행되는 배터리 여권 의무화가 한꺼번에 강화되고 있다"며 "미·중 합의로 내년 1월까지 유예가 연장된 중국의 양극재·배터리 기술 수출 통제의 재개 여부도 변수로 남아 있다"고 분석했다.

2026.10.12 11:22김윤희 기자

비중국 전기차 시장 상위권 격차 축소…폭스바겐·테슬라·BYD 3파전

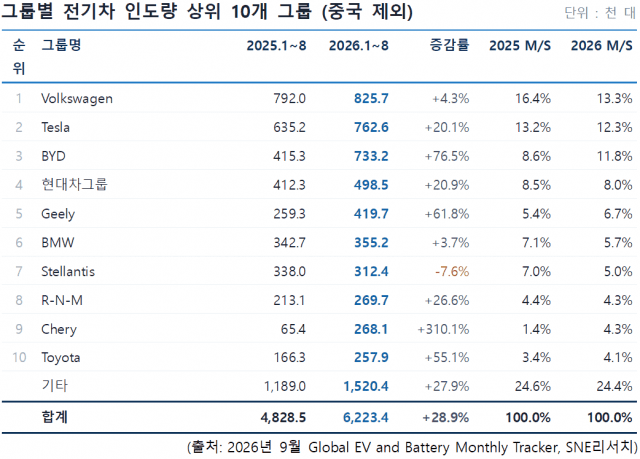
올해 1월부터 8월까지 중국을 제외한 글로벌 전기차 판매량을 분석한 결과, 전년 동기 대비 폭스바겐, 테슬라, BYD 등 상위 3개 업체 간 점유율 격차가 축소된 것으로 나타났다. 8일 시장조사업체 SNE리서치에 따르면 이 기준 전기차(BEV)와 플러그인하이브리드차(PHEV) 인도량은 622만3000대로 전년 동기 482만9000대 대비 28.9% 증가했다. 중국 포함 성장률인 5.9%를 크게 웃돌았다. 8월 한 달 증가율은 17.8%로 누적 증가율보다 낮았다. 전년 같은 달 미국에서 세액공제 종료를 앞둔 구매가 몰렸던 기저 효과가 반영됐다. 차종별로는 BEV가 463만3000대로 32.1% 늘어 20.4%를 기록한 PHEV보다 빠르게 성장했다. 업체별로는 폭스바겐이 82만6000대로 1위를 유지했으며 전년 동기 대비 4.3% 증가했다. 다만 시장 평균을 크게 밑돌면서 점유율은 16.4%에서 13.3%로 3.1%p 하락했다. 유럽 인도량은 12.8% 늘었지만 북미 인도량이 72.7% 급감하며 성장 폭을 제한했다. 테슬라는 76만3000대로 20.1% 증가해 2위를 지켰으나, 점유율은 13.2%에서 12.3%로 0.9%p 낮아졌다. 최대 시장인 북미 인도량이 1.5% 줄었지만 유럽과 중국 외 아시아에서 각각 21.9%, 87.2% 늘어 비중국 실적을 끌어올렸다. BYD는 73만3000대로 76.5% 급증하며 3위를 기록했고, 점유율은 8.6%에서 11.8%로 3.2%p 높아졌다. 유럽 인도량이 24만6000대로 76.5% 늘었고 중국 외 아시아 인도량도 54.7% 증가했다. 유럽과 동남아, 남미에서 판매망과 현지 생산을 동시에 넓히면서 2위 테슬라와의 격차는 3만대 수준까지 좁혀졌다. 현대차그룹은 49만9000대로 20.9% 증가했지만 시장 평균에는 못 미쳐 점유율이 8.5%에서 8%로 소폭 낮아졌다. 유럽과 중국 외 아시아의 판매 호조에도 북미 인도량이 23.4% 줄어든 것이 부담이 됐다. 성장률 측면에서는 중국계 그룹이 두드러졌다. 체리가 26만8000대로 310.1% 늘어 상위 10개 그룹 가운데 가장 가파르게 성장했고, 지리도 42만대로 61.8% 증가했다. 체리는 유럽 인도량을 전년의 4.6배로 늘렸다. 토요타는 25만8000대로 55.1% 늘며 10위에 자리했고, 르노-닛산-미쓰비시 얼라이언스(R-N-M)는 27만대로 26.6% 증가했다. 반면 BMW는 35만5000대로 3.7% 증가에 그쳤고 스텔란티스는 31만2000대로 7.6% 감소했다. 상위 10개 그룹 외 업체는 152만대로 27.9% 증가했으나 점유율은 24.6%에서 24.4%로 소폭 낮아졌다. 11위 메르세데스-벤츠가 3.8% 감소한 반면 빈패스트는 82.9% 늘어 12위로 올라서는 등, 중위권에서도 신흥 브랜드와 기존 OEM의 명암이 뚜렷하게 갈렸다. 지역별로 유럽은 331만대로 29% 증가해 비중국 시장 최대 수요처 지위를 지켰다. 점유율은 53.2%로 전년 동기와 같은 수준을 유지했다. 북미는 95만4000대로 24.9% 감소했고, 점유율은 26.3%에서 15.3%로 11%p 하락했다. 기타 지역은 65만8000대로 156.4% 급증해 점유율이 5.3%에서 10.6%로 올랐다. 중국 외 아시아는 130만1000대로 77% 증가해 가장 빠르게 성장했다. 점유율도 15.2%에서 20.9%로 5.7%p 올랐다. 한국이 81.3% 늘어 역내 최대 시장 자리를 지켰고, 인도와 태국, 베트남, 인도네시아도 50% 이상 성장했다.

2026.10.08 10:52김윤희 기자

中 배터리, 유럽 전기차 고속 침투…美 부진에 韓 점유율 하락

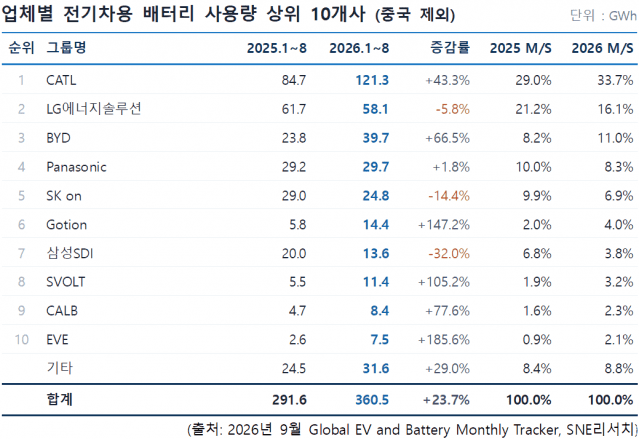
올해 1월부터 8월까지 중국을 제외한 시장에서 판매된 전기차 배터리 현황을 분석한 결과, 유럽 시장에 성공적으로 침투한 중국 기업의 성장세가 높게 나타났다. 미국 시장 의존도가 높은 우리나라 기업들은 점유율이 일제히 하락했다. 7일 SNE리서치에 따르면 이 기준 전기차(EV), 플러그인하이브리드차(PHEV), 하이브리드차(HEV)에 탑재된 총 배터리 사용량은 약 360.5GWh로 전년 동기 대비 23.7% 증가했다. 글로벌 전체 성장률인 19.7%를 4%p 웃돌았지만, 8월 한 달 증가율은 9%로 낮아져 북미 수요 공백 영향이 월간 실적에서 더 뚜렷하게 드러났다고 분석했다. LG에너지솔루션은 58.1GWh로 전년 동기 대비 5.8% 감소했으나 비중국 시장 2위를 지켰다. 유럽 사용량이 31.3GWh로 9.8%, 아시아가 9.2GWh로 44.4% 늘었지만 북미가 25.2GWh에서 14.6GWh로 42.3% 줄며 전체 실적을 끌어내렸다. 점유율은 21.2%에서 16.1%로 5.1%p 하락했다. SK온 사용량은 24.8GWh로 14.4% 감소했고, 점유율은 9.9%에서 6.9%로 3%p 낮아졌다. 북미 사용량이 41.8% 줄었고 유럽도 1.5% 감소했다. 삼성SDI는 13.6GWh로 32% 줄어 상위 10개사 가운데 감소 폭이 가장 컸다. 점유율도 6.8%에서 3.8%로 3%p 축소됐다. 유럽 사용량은 8.3GWh로 전년과 비슷했으나 북미가 10.4GWh에서 3.9GWh로 62% 급감했다. 일본 파나소닉은 29.7GWh로 1.8% 증가하며 4위를 기록했다. 테슬라 북미 물량이 실적을 지탱했으나 비중국 시장 성장률을 크게 밑돌면서 점유율은 10%에서 8.3%로 1.7%p 하락했다. CATL은 121.3GWh를 기록하며 전년 동기 대비 43.3% 성장했다. 점유율은 29%에서 33.7%로 4.7%p 높아졌다. 유럽 사용량이 61.8GWh에서 80.6GWh로 30.4% 늘었고, 아시아에서는 24GWh로 두 배 이상 증가했다. 중국계 후발 업체의 성장세도 가팔랐다. 고션은 14.4GWh로 147.2% 늘었고, 에스볼트는 11.4GWh로 105.2%, CALB는 8.4GWh로 77.6% 증가했다. EVE는 7.5GWh로 185.6% 성장해 상위 10개사 가운데 증가율이 가장 높았다. BYD는 39.7GWh로 66.5% 증가하며 3위를 유지했고, 점유율은 8.2%에서 11%로 2.8%p 상승했다. 유럽(14.5GWh, 65.6% 증가)과 아시아(13.2GWh, 41.7% 증가), 남미(6.2GWh, 138.5% 증가)에서 고르게 늘었다.

2026.10.07 11:16김윤희 기자

테슬라, 전기차 시장서 약진…BYD·지리와 격차 좁혀

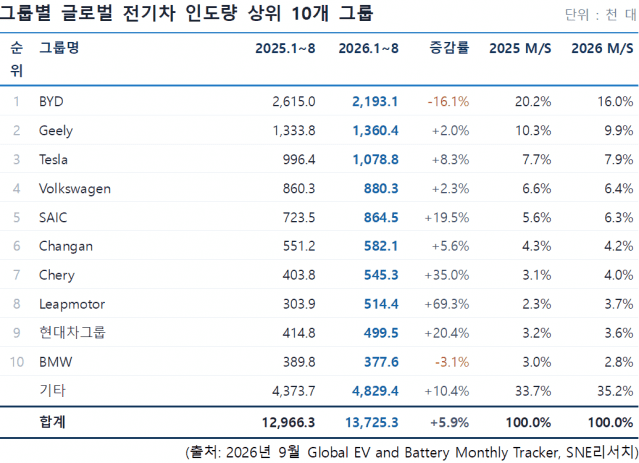
올해 1월부터 8월까지 글로벌 전기차 판매량을 분석한 결과, 상위 기업 중 테슬라가 약진하면서 각각 1, 2위인 BYD, 지리와의 점유율 격차를 좁힌 것으로 나타났다. 6일 SNE리서치에 따르면 이 기간 글로벌 전기차(BEV), 플러그인하이브리드차(PHEV) 인도량은 총 1372만5000대로 전년 동기 대비 5.9% 증가했다. 8월 한 달 인도량은 185만8000대로 1.8% 늘어나는 데 그쳐 7월(11.3%)보다 증가세가 크게 둔화됐다. 차종별로는 BEV가 987만6000대로 13.5% 늘어난 반면 PHEV는 384만9000대로 9.8% 감소해, BEV 비중이 67.1%에서 72%로 높아졌다. 중국을 제외한 시장은 622만3000대로 28.9% 증가해 글로벌 성장률의 다섯 배 가까운 증가율을 기록했다. 그룹별로는 BYD가 219만3000대로 선두를 지켰으나 전년 동기 대비 16.1% 감소했고, 점유율도 20.2%에서 16%로 4.2%p 낮아졌다. 중국 내 인도량이 33.6% 줄어든 영향이 컸다. 반면 유럽 인도량은 76.5%, 아시아(중국 제외)는 54.7% 늘었고, 8월에는 해외 판매가 월간 최대치를 기록하는 등 수출 확대가 감소 폭을 줄였다. 지리는 136만대로 2% 늘어 2위를 유지했고, 테슬라는 107만9000대로 8.3% 증가하며 3위에 올랐다. 테슬라는 중국과 북미에서 각각 12.4%, 1.5% 줄었지만 유럽과 아시아(중국 제외)에서 21.9%, 87.2% 늘어 점유율을 7.7%에서 7.9%로 높였다. 폭스바겐은 88만대로 2.3% 증가했으나 시장 평균을 밑돌며 점유율이 6.6%에서 6.4%로 낮아졌다. 중국 OEM 가운데 SAIC는 86만4000대로 19.5%, 창안은 58만2000대로 5.6% 증가했다. 체리는 54만5000대로 35% 늘었으며, 유럽 인도량이 전년의 4.6배로 불어나는 등 수출 브랜드 확대 효과가 이어졌다. 현대차그룹은 49만9000대로 20.4% 증가해 점유율을 3.2%에서 3.6%로 높였다. 북미 인도량은 23.4% 줄었지만 유럽과 아시아(중국 제외)에서 각각 18.5%, 75.5% 늘며 감소분을 만회했다. 상위 10개 그룹 가운데 성장률이 가장 높았던 곳은 립모터로, 51만4000대를 기록하며 69.3% 급증했다. 점유율은 2.3%에서 3.7%로 1.4%p 확대돼 현대차그룹을 제치고 8위에 올랐다. 중국 내 인도량이 48.2% 늘었고, 스텔란티스 유통망을 통한 유럽 판매는 전년의 5.5배로 확대됐다. 반면 BMW는 37만8000대로 3.1% 줄며 10위에 머물렀다. 지역별 판매량을 보면 중국은 750만2000대로 최대 시장 지위를 유지했지만 7.8% 감소했고, 점유율은 62.8%에서 54.7%로 8.1%p 축소됐다. BEV는 1% 늘었으나 PHEV가 23.3% 줄며 감소를 주도했다. 구매세 감면 축소와 가격 경쟁의 여파로 내수 판매가 연초부터 감소세가 이어지고 있다. 유럽은 331만 대로 29% 성장하며 점유율을 19.8%에서 24.1%로 높였다. BEV가 33.2%, PHEV가 20.3% 늘어 두 차종이 고르게 성장했다. 독일이 저소득 가구 대상 구매 보조금을 다시 도입하는 등 각국 지원책과 보급형 신차 투입이 수요를 끌어올렸으며, 중국계 브랜드의 판매 확대도 두드러졌다. 북미는 95만4000대로 24.9% 감소해 주요 권역 가운데 가장 부진했고, 점유율도 9.8%에서 7%로 2.8%p 하락했다. 아시아(중국제외)는 130만1천 대로 77% 증가했고 점유율도 5.7%에서 9.5%로 3.8%p 확대됐다. 한국(81.3%)과 인도(56.8%), 태국(73.8%), 베트남(76.3%), 인도네시아(102.4%) 등 주요 시장이 고르게 성장했다. 기타 지역도 65만8000대로 156.4% 늘어 점유율이 2%에서 4.8%로 높아졌으며, 브라질(148.0%)과 호주(135.8%)가 증가를 이끌었다.

2026.10.06 10:54김윤희 기자

K배터리, 1~8월 美 전기차 공급분 전년비 40% ↓

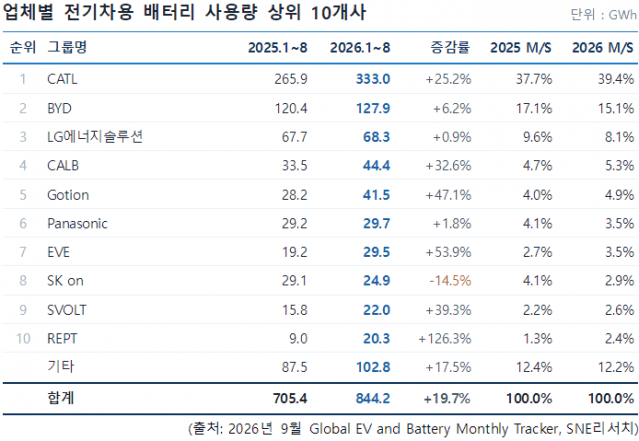
올해 1월부터 8월까지 전기차 배터리 시장을 분석한 결과 우리나라 기업들의 미국 전기차 시장 공급분이 전년 동기 대비 40% 가량 감소한 것으로 분석됐다. 2일 SNE리서치는 세계 각국에 등록된 전기차(EV), 플러그인하이브리드차(PHEV), 하이브리드차(HEV)에 탑재된 배터리 현황을 분석해 이같이 밝혔다. 총 배터리 사용량은 약 844.2GWh로 전년 동기 대비 19.7% 성장했다. 8월 한 달 사용량은 116.8GWh로 전년 동월 대비 14.3% 늘었지만, 지난달 성장률인 23.3%에 비해 증가 폭이 줄면서 누적 성장률도 20%를 밑돌았다. CATL은 333GWh로 전년 동기 대비 25.2% 증가하며 1위를 지켰다. 점유율은 37.7%에서 39.4%로 1.7%p 높아졌다. 2위 BYD는 127.9GWh로 6.2% 늘었으나 점유율은 17.1%에서 15.1%로 2%p 낮아졌다. 국내 업체 가운데 LG에너지솔루션은 68.3GWh로 전년 동기 대비 0.9% 증가하며 3위를 유지했다. 점유율은 9.6%에서 8.1%로 1.5%p 하락했다. 유럽과 아시아에서는 사용량이 늘었으나 북미 사용량이 25.2GWh에서 14.6GWh로 42.3% 줄며 증가분 대부분을 상쇄했다. SK온은 24.9GWh로 14.5% 감소하며 8위에 머물렀고, 점유율은 4.1%에서 2.9%로 1.2%p 낮아졌다. 북미 사용량이 11.7GWh에서 6.8GWh로 41.8% 줄어든 영향이 컸다. 일본 파나소닉은 29.7GWh로 1.8% 늘며 6위를 기록했다. 테슬라 북미 물량이 사용량을 떠받쳤지만 성장률이 시장 평균을 크게 밑돌면서 점유율은 4.1%에서 3.5%로 0.6%p 하락했다. 중국계 업체들은 상위권 전반에서 30% 안팎의 성장률을 이어갔다. CALB는 44.4GWh로 32.6% 증가해 4위, 고션은 41.5GWh로 47.1% 늘어 5위를 기록했다. EVE는 29.5GWh로 53.9%, 에스볼트는 22.0GWh로 39.3% 증가했으며, REPT는 20.3GWh로 126.3% 성장해 10위를 지켰다. 11위 신왕다(19.3GWh)와의 격차도 1GWh로 벌어졌다. 이들 5개사에 CATL과 BYD를 더한 중국계 7개사의 합산 점유율은 73.3%로 전년 동기 69.7% 대비 3.6%p 상승했다. SNE리서치 관계자는 "중국이 9월부터 내수용 리튬이온 배터리에 2%의 소비세를 부과하기 시작했고 내년 1월에는 배터리 수출 증치세 환급을 폐지할 예정"이라며 "중국계 업체의 가격 정책과 해외 생산 확대 속도가 연말까지 경쟁 구도를 가를 변수가 될 것"이라고 전망했다.

2026.10.02 09:51김윤희 기자

1~7월 전기차 전해액 시장 전년비 23.3% ↑…中 강세

올해 1월부터 7월까지 전기차용 전해액 시장이 전년 동기 대비 23.3% 증가한 가운데, 중국 기업 다수가 두 자릿수 성장률을 기록한 것으로 조사됐다. 17일 시장조사업체 SNE리서치에 따르면 이 기간 전 세계에 등록된 전기차(EV), 플러그인하이브리드차(PHEV), 하이브리드차(HEV)에 탑재된 전해액 총 적재량은 약 91만9000톤으로 전년 동기 대비 23.3% 증가했다. 같은 기간 중국을 제외한 시장에서는 약 336000톤을 기록하며 전년 동기 대비 36.1% 성장해 전체 시장보다 높은 증가율을 나타냈다. 전체 적재량에서 중국 제외 시장이 차지하는 비중도 33.1%에서 36.5%로 3.4%p 확대됐다. 주요 업체들을 보면 틴치는 약 21만톤을 기록하며 전년 동기 대비 19% 증가해 시장 1위를 유지했고, 캡켐은 약 15만톤으로 32% 성장하며 2위 자리를 굳혔다. BYD는 약 10만4000톤으로 전년 동기 대비 9% 감소했다. 스무스웨이(+94%), F&let(+60%), 쿤룬켐(+48%), GTHR(+19%) 등 중국계 중견 업체들이 높은 성장률을 기록하며 공급 규모를 빠르게 늘렸다. 국내 업체 가운데 엔켐은 약 3만1000톤으로 1% 증가에 그쳤고, 솔브레인은 약 1만7000톤으로 18% 감소했다. SNE리서치 관계자는 "향후 시장에서는 중국계의 원가·규모 우위가 이어지는 가운데, 북미·유럽 현지 생산 기반과 전해질염·첨가제 조달 안정성, 고객 맞춤형 배합 기술, ESS용 고기능성 전해액 대응력이 업체별 지위를 좌우할 것"이라고 전망했다.

2026.09.17 09:31김윤희 기자

BYD, 1~7월 전기차 판매량 18% ↓…테슬라 13% ↑

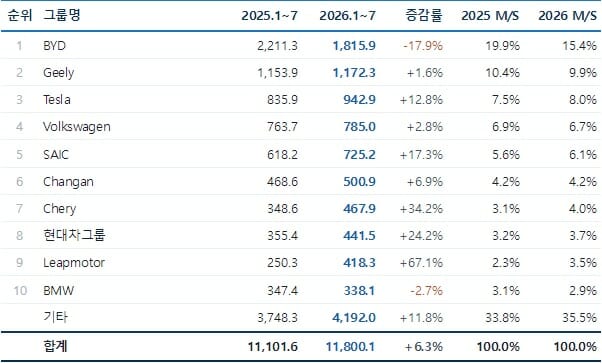
올해 1월부터 7월까지 전기차 시장을 분석한 결과, 점유율 1위인 BYD의 판매량이 전년 동기 대비 17.9% 감소한 반면, 테슬라는 12.8% 증가하면서 점유율 격차를 좁혔다. 8일 시장조사업체 SNE리서치는 이같은 분석을 발표했다. SNE리서치에 따르면 이 기간 글로벌 전기차(BEV), 플러그인하이브리드차(PHEV) 인도량은 총 1180만대로 전년 동기 대비 6.3% 증가했다. 시장은 완만한 확장세를 이어갔지만 권역별 흐름의 격차는 한층 벌어졌다. 중국과 북미의 감소분을 유럽과 아시아(중국제외), 기타 신흥 시장의 고성장이 상쇄하면서 수요의 무게중심이 중국 밖으로 이동하는 흐름이 뚜렷해졌다. 실제로 중국을 제외한 시장은 543만4천 대로 30.5% 증가해 전체 시장 성장률을 크게 웃돌았다. 그룹별 인도량을 보면 BYD가 181만6000대로 선두를 지켰으나 전년 동기 대비 17.9% 감소했다. 점유율도 19.9%에서 15.4%로 4.5%p 낮아졌다. 중국 내수 부진이 누적 실적을 압박한 가운데, 유럽과 동남아, 중남미를 중심으로 한 해외 판매 확대가 감소 폭을 제한한 것으로 분석됐다. 지리는 117만2000대로 1.6% 증가하며 2위를 유지했고, 테슬라는 94만3000대로 12.8% 늘어 3위에 올랐다. 테슬라 점유율은 7.5%에서 8%로 상승했다. 폭스바겐은 78만5000대로 2.8% 증가했으나 시장 평균을 밑돌면서 점유율은 6.9%에서 6.7%로 소폭 낮아졌다. 유럽 BEV 수요 확대의 수혜는 이어졌지만, 중국계 OEM의 빠른 해외 확장이 상위권 경쟁을 한층 좁히고 있다. 중국 주요 OEM 가운데 SAIC는 72만5000대로 17.3%, 창안은 50만1000대로 6.9% 증가했다. 체리는 46만8000대로 34.2% 늘어 수출 브랜드 확대 효과를 이어갔다. 현대차그룹은 44만2000대로 24.2% 증가해 상위권에서 높은 성장률을 기록했으며, 점유율도 3.2%에서 3.7%로 상승했다. 유럽 판매 회복과 아시아(중국 제외) 수요 확대가 실적 개선을 뒷받침한 것으로 풀이된다. 립모터는 41만8000대로 67.1% 급증해 상위 10개 그룹 가운데 가장 높은 성장률을 기록했고, 점유율도 2.3%에서 3.5%로 확대됐다. 스텔란티스 유통망을 활용한 해외 진출과 제품군 확대가 성장 속도를 높인 것으로 보인다. 반면 BMW는 33만8000대로 2.7% 감소하며 10위에 머물렀다. 상위 10개 그룹 외 업체의 판매량은 419만2000대로 11.8% 늘었고, 점유율도 33.8%에서 35.5%로 1.7%p 상승했다. 선두권 일부 업체가 주춤한 사이 지역 특화 OEM과 신흥 브랜드가 빠르게 외형을 키우면서 경쟁 구도의 다극화가 이어지는 모습이다. 지역별로 중국은 636만6000대로 최대 시장 지위를 유지했지만 전년 동기 대비 8.2% 감소했다. 점유율도 62.5%에서 54%로 8.5%p 축소됐다. 올해 전기차 구매세 감면 축소와 가격 경쟁 심화가 수요를 압박한 가운데, 7월에도 중국 신에너지차 소매 판매가 전년 동월 대비 감소세를 이어가며 조정 국면이 지속됐다. 유럽은 296만6000대로 29.2% 성장하며 점유율이 20.7%에서 25.1%로 늘었다. 강화된 배출 규제 대응과 보급형 신차 투입, 각국 인센티브가 수요를 뒷받침했다. ACEA 집계에서도 상반기 EU 승용 BEV 비중이 20.7%로 확대돼 전동화 전환이 시장 전반으로 퍼지고 있음을 보여줬다. 북미는 79만대로 22.7% 감소해 주요 권역 가운데 가장 부진했고 점유율도 9.2%에서 6.7%로 내려갔다. 미국의 신차·중고차·상용 클린차량 세액공제가 지난해 9월 말 종료된 이후 구매 부담이 커진 데다, 높은 차량 가격과 모델 교체 주기의 영향이 겹치면서 수요 회복이 지연되고 있다. 아시아(중국 제외)는 111만4000대로 77% 증가했으며 점유율도 5.7%에서 9.4%로 확대됐다. 한국과 인도, 동남아에서 신차 투입과 현지 생산, 보급 정책이 동시에 작용하며 가장 빠른 성장축으로 자리 잡았다. 기타 지역도 56만3000대로 158.1% 급증하며 점유율이 2%에서 4.8%로 높아졌다. SNE리서치 관계자는 "하반기에는 중국 수요의 조정 폭과 미국 세액공제 공백의 지속 여부, 유럽 성장세의 연속성이 시장 방향을 가를 전망"이라며 "OEM별 현지화 속도와 보급형 모델 공급 능력이 하반기 점유율 변화의 핵심 변수가 될 것"이라고 예상했다.

2026.09.08 09:49김윤희 기자

中, 1~7월 전기차 배터리 점유율 70% 넘겨

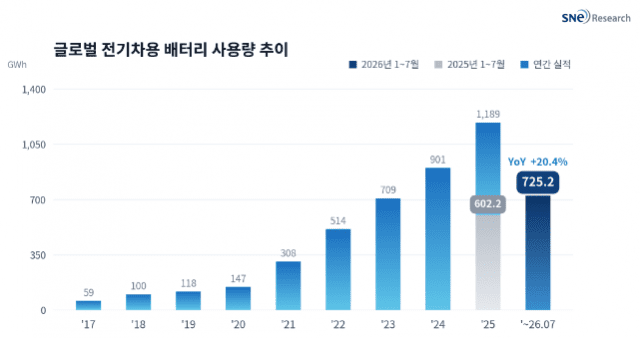
올해 1월부터 7월까지 전세계 전기차 배터리 시장을 분석한 결과, 점유율 상위 10곳 중 중국 기업들의 점유율이 72.8%를 기록한 것으로 조사됐다. 7일 시장조사업체 SNE리서치는 이같은 조사 결과를 내놨다 SNE리서치에 따르면 이 기간 세계 각국에 등록된 전기차(EV), 플러그인하이브리드차(PHEV), 하이브리드차(HEV)에 탑재된 총 배터리 사용량은 약 725.2GWh로 전년 동기 대비 20.4% 성장했다. 7월 한 달 사용량은 116GWh로 전년 동월 대비 22.1% 증가해, 월간 기준으로도 누적 성장률을 웃도는 흐름이 이어졌다. CATL은 전년 동기 대비 26.6% 증가한 289.6GWh로 1위를 기록했다. 점유율은 38%에서 39.9%로 1.9%p 상승해 40% 선에 근접했다. 2위 BYD는 106.7GWh로 4.7% 증가하는 데 그쳤고, 점유율은 16.9%에서 14.7%로 2.2%p 하락했다. 두 업체의 합산 점유율은 54.6%로 전년 동기 54.9% 대비 0.3%p 낮아졌다. 국내 업체 가운데 LG에너지솔루션은 전년 동기 대비 4.5% 증가한 60.3GWh를 기록하며 3위를 유지했다. 테슬라, 현대차그룹, GM, 폭스바겐 등 주요 글로벌 OEM에 대한 공급이 이어지며 사용량은 늘었지만 점유율은 9.6%에서 8.3%로 1.3%p 하락했다. SK온은 22.3GWh로 전년 동기 대비 9.8% 감소하며 8위를 기록했고, 점유율은 4.1%에서 3.1%로 1%p 낮아졌다. SK온 배터리는 현대차그룹, 포드, 폭스바겐, 메르세데스-벤츠 등에 탑재되고 있으나, 북미와 유럽 일부 고객사의 전기차 생산 계획 조정이 이어지면서 사용량 회복이 지연되고 있다. 일본 파나소닉은 전년 동기 대비 7.6% 증가한 26.2GWh로 6위에 자리했다. 주요 고객사인 테슬라의 북미 판매가 사용량 증가를 뒷받침했지만 시장 성장률에는 미치지 못하면서 점유율은 4%에서 3.6%로 0.4%p 하락했다. 중국계 업체들은 상위권 전반에서 30%를 넘는 성장률을 이어갔다. CALB는 전년 동기 대비 34.3% 증가한 37.3GWh로 4위, 고션은 44.2% 늘어난 34GWh로 5위를 기록했다. EVE는 53.1% 성장한 25GWh로 7위, 에스볼트는 39.1% 증가한 18.9GWh로 9위에 올랐다. 특히 REPT는 118.5% 증가한 16.9GWh를 기록하며 상위 10개사에 새로 진입했다. 직전까지 10위였던 신왕다는 근소한 차이로 순위권 밖으로 밀렸다. 이들 5개사에 CATL과 BYD를 더한 중국계 7개사의 합산 점유율은 72.8%로 전년 동기 대비 3.1%p 상승했다. 내수 기반의 물량과 LFP 중심의 원가 경쟁력을 바탕으로 규모를 키우는 한편, 해외 OEM과 상용차·ESS 등으로 공급 영역을 넓힌 결과로 풀이된다. BYD는 106.7GWh로 전년 동기 대비 4.7% 증가하는 데 머물러 시장 평균을 크게 밑도는 성장률을 기록했다. 자사 전기차 판매 흐름이 사용량에 직결되는 구조에서 중국 내 판매 증가세가 둔화된 영향이 반영된 것으로 보인다. 지역별로는 유럽이 29.3%, 중국이 16.6% 늘고 아시아(중국 제외)가 77.1%, 남미가 192.6% 급증한 반면, 북미는 20.2% 감소했다. 미국은 연방 전기차 세액공제가 지난해 9월 말 종료된 뒤 순수 전기차의 신차 판매 비중이 6%대로 낮아졌고, 포드 F-150 라이트닝과 혼다 프롤로그, 폭스바겐 ID.4 등 주요 차종이 잇따라 단종되며 배터리 수요가 직접적인 타격을 받았다. 유럽은 상반기 순수 전기차 등록이 35% 늘며 반기 기준 처음으로 가솔린차 비중을 넘어섰고, 인도·동남아와 브라질·호주에서도 중국계 완성차를 중심으로 판매가 빠르게 확대됐다. 제품 측면에서는 LFP 비중이 51.6%에서 56.1%로 높아졌고, 대당 탑재 용량도 34.5kWh에서 38.6kWh로 12% 커지며 물량 증가 이상의 사용량 성장을 만들어냈다. SNE리서치 관계자는 "미국의 정책 공백이 이어지고 ESS가 새로운 수요 축으로 부상한 만큼, 앞으로의 경쟁력은 생산 규모보다 지역별 거점의 가동 효율, 전기차 외 수요처 확보, LFP를 포함한 제품 믹스 대응력에서 갈릴 것"이라고 전망했다.
2026.09.07 10:23김윤희 기자

"상용화 앞둔 SMR, 2050년 원전 155기 규모까지 성장 전망"

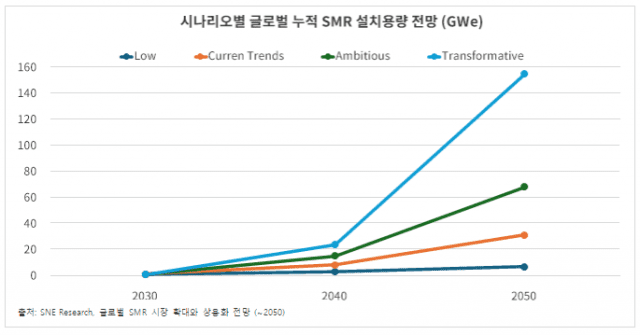
글로벌 소형모듈원자로(SMR) 시장이 본격적인 상업화 이전 단계에 머물러 있지만, 주요국의 정책 지원과 전력 수요 증가를 바탕으로 2030년대 이후 시장이 점진적으로 확대될 것이란 관측이 나타났다. 2일 SNE리서치는 글로벌 SMR 누적 배치 용량이 시나리오에 따라 2050년 약 31~155 GWe까지 확대될 가능성이 있다고 분석했다. 일반적으로 원전 1기의 설비 용량이 1GWe란 점에서 최대 155기 규모로 성장할 가능성이 있다고 본 셈이다. SNE리서치는 "현재 다수의 SMR 프로젝트가 설계·인허가·실증 단계에 있으며, 일부 국가를 중심으로 건설 및 운영 사례가 확인되고 있다"며 "특히 데이터센터와 첨단 산업의 전력수요 증가, 탈탄소 전원 확보, 노후 석탄화력 대체 및 에너지 안보 강화가 SMR 도입을 촉진하는 주요 요인으로 작용할 전망"이라고 했다. SNE리서치는 중국·러시아 등 선행 프로젝트를 중심으로 SMR 시장이 형성된 후 북미·유럽 및 신규 원전 도입국으로 배치 지역이 확대될 것으로 전망했다. 노형별로는 기존 원전기술과 공급망을 활용할 수 있는 경수로형이 초기 시장을 주도하는 가운데, 중장기적으로 HTGR·SFR·MSR 등 비경수로형의 상용화가 진행되며 기술 포트폴리오도 점차 다변화될 것으로 예상했다. SMR 시장의 성장 여부는 기술 개발만으로 결정되기에는 어려움이 있다고도 분석했다. 초기 프로젝트의 높은 건설비와 투자 리스크를 낮추기 위해서는 표준설계와 인허가 체계 확립, 초도호기 건설 및 운영실적 확보, 반복건설을 통한 비용절감, 안정적인 핵연료·기자재 공급망 구축, 장기 전력판매계약(PPA) 및 금융조달 체계 마련 등이 병행될 필요가 있어서다. 특히 차세대 비경수로형의 경우 노형별로 요구되는 핵연료와 제조·가공 공급망이 상이해 연료 공급체계의 성숙도 역시 향후 상용화 속도를 좌우하는 주요 변수로 작용할 가능성이 있다고 봤다. 향후 글로벌 SMR 시장은 단순한 원자로 기술 경쟁에서 상용화 및 프로젝트 실행 역량을 둘러싼 경쟁으로 이동할 것으로 예상했다. 2030년대 각국의 실증 프로젝트와 제도 정비, 공급망 구축 성과가 2040년 이후 시장 확대 속도를 결정할 가능성이 높으며, SMR이 전력 생산을 넘어 데이터센터, 산업용 열공급, 분산전원 및 재생에너지 연계 등 다양한 수요처로 확장될 경우 장기적인 시장 성장 잠재력은 더욱 확대될 것으로 전망했다.

2026.09.02 13:45김윤희 기자

상반기 전기차 전해액 적재량 22.5% 성장…中 점유율 90% 육박

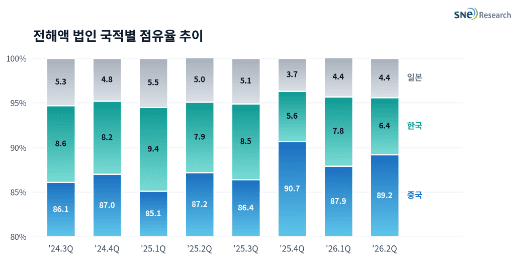
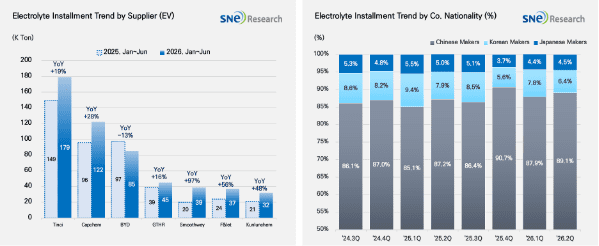
올해 상반기 전기차용 전해액 시장이 전년 동기 대비 22.5% 성장한 것으로 분석됐다. 중국 기업의 점유율도 소폭 상승하면서 90%에 육박한 점유율을 기록한 것으로 분석됐다. 14일 SNE리서치에 따르면 이 기간 전 세계에 등록된 전기차(EV), 플러그하이브리드차(PHEV), 하이브리드차(HEV)에 탑재된 전해액 총 적재량은 약 76만8000톤으로 전년 동기 대비 22.5% 증가했다. 같은 기간 중국을 제외한 시장에서는 약 28만4000톤을 기록하며 전년 동기 대비 36.2% 성장해 전체 시장보다 높은 증가율을 나타냈다. 전해액은 배터리의 충전 성능과 출력, 에너지 효율, 수명, 안정성에 직접적인 영향을 미치며, 전해질염·용매·첨가제의 조합에 따라 배터리 성능 차이가 발생한다. 이 기간 글로벌 전해액 시장에서는 주요 공급업체별 성장세가 엇갈렸다. 틴치는 약 17만9000톤을 기록하며 전년 동기 대비 19% 증가해 시장 1위를 유지했고, 캡켐은 약 12만2000톤으로 28% 성장했다. 반면 BYD는 약 8만5000톤을 기록하며 전년 동기 대비 13% 감소했다. GTHR은 16%, 스무스웨이는 97%, F&let은 56%, 쿤룬화학은 48%의 성장률을 기록하며 점유율 확대 흐름을 이어갔다. 지난 2분기 기준 국적별 점유율을 보면 중국 기업 비중은 89.1%로 전년 동기 대비 1.9%p 상승했다. 같은 기간 한국 기업은 7.8%에서 6.4%로, 일본 기업은 5%에서 4.5%로 하락했다. SNE리서치 관계자는 "7월에는 북미 현지 생산 거점을 활용한 ESS용 전해액 공급 계약과 중국·북미 ESS향 공급 확대 움직임이 이어지며, 현지 생산 네트워크와 기존 설비의 가동률 확보가 업체 경쟁력의 중요한 요소로 부각됐다"며 "향후 시장에서는 중국계 업체의 원가 및 규모 우위가 지속되는 가운데 북미·유럽 현지 생산 기반, 원재료 조달 안정성, 고객 맞춤형 첨가제 기술과 ESS용 고기능성 전해액 대응력이 업체별 시장 지위를 좌우할 것"이라고 전망했다.

2026.08.14 09:55김윤희 기자

상반기 전기차 분리막 시장 24.1% ↑…中 점유 90% 넘겨

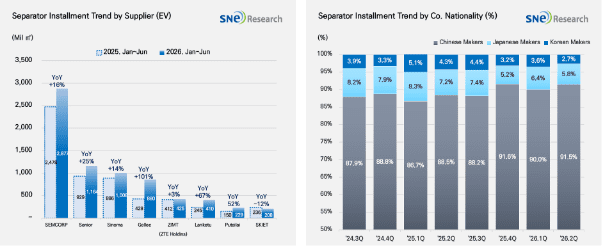
올해 상반기 전기차용 분리막 시장에서 전세계 전기차(EV), 플러그인하이브리드차(PHEV), 하이브리드차(HEV)에 탑재된 배터리용 분리막 적재량은 약 97억7300만㎡로 전년 동기 대비 24.1% 증가했다. 같은 기간 중국을 제외한 글로벌 시장의 분리막 적재량은 약 33억6200만㎡로 전년 동기 대비 43.3% 성장하며, 전체 시장보다 빠른 증가세를 나타냈다. 분리막은 리튬이온 배터리 내부에서 양극과 음극을 물리적으로 분리해 단락을 방지하는 동시에 리튬이온의 이동 통로를 제공하는 핵심 소재다. 배터리의 안전성과 출력 성능, 수명에 직접적인 영향을 미치며, 전기차 시장 확대와 배터리 대당 용량 증가, 고에너지밀도·고속충전 셀 적용 확대에 따라 수요가 꾸준히 늘고 있다. 이 기간 SEMCORP는 적재량 약 28억7700만㎡를 기록하며 전년 동기 대비 16% 성장해 시장 1위를 유지했다. 시니어는 적재량이 25%, 시노마는 14% 늘었다. 겔렉은 101%, 란케투는 67%, 푸타이라이는 62% 성장률을 기록했다. ZIMT는 3% 성장해 전년과 비슷한 수준에 머물렀고, SK아이이테크놀로지는 12% 감소했다. 국적별 점유율을 살펴보면, 지난 2분기 기준 중국계 업체는 91.5%의 점유율을 기록했다. 일본계 업체 점유율은 5.8%, 한국계 업체는 2.7%로 집계됐다. 중국계 업체 점유율은 전년 동기 대비 88.5%에서 3%p 상승했다. 일본계 업체는 7.2%에서 5.8%로, 한국계 업체는 4.3%에서 2.7%로 하락했다. SNE리서치 관계자는 "최근 분리막 시장은 수요 성장에도 범용 제품의 공급 여력이 충분한 가운데 가격 경쟁이 지속되고 있으며, 7월에도 중국 내 주요 건식·습식 및 코팅 분리막 가격은 전월과 유사한 수준을 유지했다"며 "이에 따라 단순 물량 확대보다 수율과 원가 관리, 세라믹 코팅·고내열·초박막 등 고부가 제품 대응력이 수익성을 좌우하는 핵심 변수로 부상하고 있다"고 분석했다.

2026.08.13 09:29김윤희 기자

K-양극재, 상반기 희비 갈려…엘앤에프만 적재량 증가

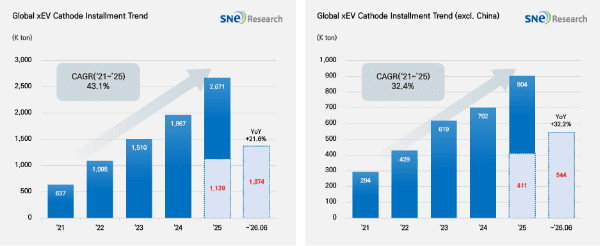
올해 상반기 글로벌 전기차용 양극재 시장을 분석한 결과 국내 주요 업체 중 엘앤에프는 적재량이 증가한 반면 에코프로, 포스코퓨처엠 등은 적재량이 감소한 것으로 나타났다. 11일 시장조사업체 SNE리서치에 따르면 이 기간 전체 양극재 적재량은 137만4000톤으로 전년 동기 112만9000톤 대비 21.6% 증가했다. 같은 기간 중국을 제외한 시장은 41만1000톤에서 54만4000톤으로 32.2% 확대돼 전체 시장보다 빠른 성장세를 보였다. 소재별로는 LFP 적재량이 29.4%, 삼원계가 10.1% 증가했다. 전체 양극재에서 LFP 비중은 전년 동기 59.8%에서 63.6%로 3.8%p 상승했다. 이 기간 삼원계 양극재 적재량은 50만톤으로 전년 동기 45만4000톤 대비 10.1% 증가했다. 공급사별로는 롱바이가 6만4000톤에서 6만9000톤으로 증가하며 선두를 유지했고, 리샤인은 4만5000톤에서 5만5000톤으로 뒤를 이었다. 엘앤에프는 2만6000톤에서 4만톤, 리보데는 2만8000톤에서 3만7000톤으로 크게 늘었다. 에코프로는 3만7000톤에서 2만8000톤, 포스코퓨처엠은 3만1000톤에서 2만4000톤으로 감소했다. 업체별 성과는 기존 고객 물량과 신규 공급망 진입 시점에 따라 갈렸다. 엘앤에프는 상반기 적재량이 53.8% 늘어난 데 이어 3분기 비중국권 LFP 양산을 준비하고 있다. 에코프로는 적재량이 감소했지만 6월 헝가리 공장에서 연산 5만4000톤 규모의 하이니켈 양극재 양산과 첫 출하를 시작했다. 같은 기간 LFP 양극재 적재량은 87만4000톤으로 전년 동기 67만5000톤 대비 29.4% 증가했다. 보급형을 넘어 중형급 전기차까지 적용 범위가 넓어지며 주류 소재로서의 입지를 강화했다. 공급사별로는 후난유넝이 15만7000톤에서 20만2000톤으로 늘며 1위를 유지했다. 완런은 9만8000톤에서 13만톤, 로팔은 8만1000톤에서 12만3000톤, 다이나노닉은 9만1000톤에서 9만7000톤으로 증가했다. 고션도 4만7000톤에서 7만1000톤으로 성장했고 롱통하이테크는 4만2000톤을 기록했다.

2026.08.11 10:23김윤희 기자

中 전기차, 중국 밖에서도 고성장…상반기 점유율 확대

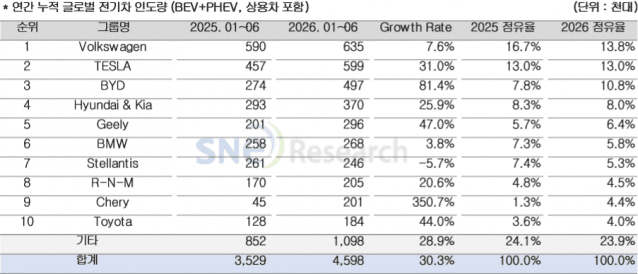
올해 상반기 중국 외 시장에서 BYD, 지리, 체리 등 중국계 전기차 기업들이 상대적으로 높은 성장률을 기록한 것으로 조사됐다. 10일 시장조사업체 SNE리서치에 따르면 올해 상반기 중국을 제외한 글로벌 전기차(BEV), 플러그인하이브리드차(PHEV) 인도량은 459만8000대로 전년 동기 352만9000대 대비 30.3% 증가했다. 업체별로는 폭스바겐이 63만5000대로 1위를 유지했으며 전년 동기 대비 7.6% 증가했으나, 비중국 시장 평균 성장률을 크게 밑돌아 점유율은 16.7%에서 13.8%로 2.9%p 하락했다. 테슬라는 59만9000대로 31% 증가하며 2위를 유지했다. 점유율은 13%로 전년과 같았다. BYD는 49만7000대로 81.4% 급증해 3위를 유지했고, 점유율은 7.8%에서 10.8%로 높아졌다. 중국 외 판매 기반이 유럽·동남아·중남미로 빠르게 확장된 데다 현지 생산과 제품군 확대가 성장에 기여했다. 현대차그룹은 37만대로 25.9% 증가했으나 시장 평균을 밑돌며 점유율은 8.3%에서 8%로 소폭 낮아졌다. 유럽 전기차 판매 회복과 다양한 전동화 라인업이 물량 증가를 이끌었다. 지리는 47% 증가한 29만6000대, 체리는 350.7% 증가한 20만1000대로 높은 성장률을 기록했다. 토요타도 44% 증가한 18만4000대로 10위권에 진입했다. BMW는 3.8% 증가한 26만8000대에 그쳤고, 스텔란티스는 24만6000대로 5.7% 감소했다. 르노-닛산-미쓰비시 얼라이언스(R-N-M)은 20.6% 증가한 20만5000대로 시장 평균 성장률을 밑돌았다. 상위 10개 그룹 외 기타 업체는 109만8000대로 28.9% 증가했지만 점유율은 24.1%에서 23.9%로 소폭 낮아졌다. 지역별로 유럽은 252만8000대로 전년 동기 대비 29% 증가해 비중국 시장의 최대 수요처를 유지했다. 점유율은 55.5%에서 55%로 소폭 낮아졌지만 절대 판매는 크게 늘었다. 강화된 배출규제 대응과 신차 투입, 인센티브가 수요를 뒷받침했다. 비중국 아시아는 93만3000대로 75.8% 증가했다. 점유율도 15%에서 20.3%로 5.3%p 상승했다. 인도와 태국의 전기 승용차 판매가 상반기에 크게 증가하는 등 주요 시장에서 신차 출시·보급 정책·현지 생산 확대가 동시에 작용했다. 반면 북미는 68만1000대로 20.5% 감소했고 점유율은 24.3%에서 14.8%로 9.5%p 하락했다. 기타 지역은 45만6000대로 150.6% 급증해 점유율이 5.2%에서 9.9%로 확대되며 비중국 시장 성장에 힘을 보탰다.

2026.08.10 15:44김윤희 기자

K배터리, 상반기 비중국 전기차 시장 점유율 전년비 10% ↓

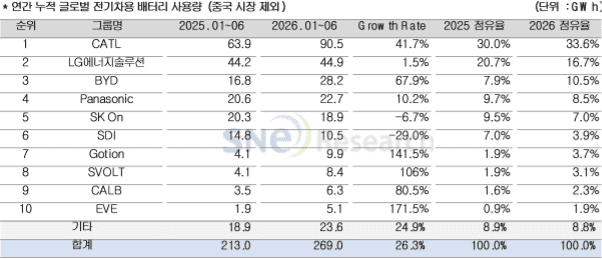
올해 상반기 LG에너지솔루션, SK온, 삼성SDI 등 국내 배터리 3사의 비(非)중국 전기차 시장 점유율이 전년 대비 10% 가량 하락한 것으로 분석됐다. 7일 SNE리서치는 올해 상반기 중국을 제외한 글로벌 시장에서 판매된 전기차(EV), 플러그인하이브리드차(PHEV), 하이브리드차(HEV)에 탑재된 총 배터리 사용량이 약 269GWh로 전년 동기 대비 26.3% 증가했다고 분석했다. 국내 배터리 3사의 전기차용 배터리 사용량은 합산 74.3GWh로 전년 동기 대비 6.3% 감소했다. 3사의 합산 시장 점유율은 전년 동기 37.2%에서 27.6%로 9.6%p 하락했다. LG에너지솔루션은 전년 동기 대비 1.5% 증가한 44.9GWh를 기록했으나 시장 성장률을 하회하며 점유율이 20.7%에서 16.7%로 낮아졌다. SK온은 18.9GWh로 6.7% 감소했고, 삼성SDI는 10.5GWh로 29% 감소했다. 비중국 시장이 두 자릿수 성장세를 이어간 가운데 국내 3사의 사용량은 감소하면서 중국계 업체들과의 성장 격차가 확대됐다. 일본 파나소닉은 22.7GWh로 전년 동기 대비 10.2% 증가하며 4위를 기록했다. 주요 고객사인 테슬라의 북미 생산 차량을 중심으로 배터리 사용량이 확대됐으나, 비중국 시장 성장률을 밑돌면서 점유율은 9.7%에서 8.5%로 하락했다. 중국 CATL은 전년 동기 대비 41.7% 증가한 90.5GWh를 기록하며 1위를 유지했다. 점유율은 30%에서 33.6%로 3.6%p 상승했다. 중국계 후발 업체들의 성장세도 두드러졌다. 고션은 9.9GWh로 전년 동기 대비 141.5% 증가했고, 에스볼트는 8.4GWh로 106%, CALB는 6.3GWh로 80.5% 성장했다. EVE는 5.1GWh를 기록하며 171.5%의 가장 높은 증가율을 나타냈다. 이들 업체는 중국계 완성차의 해외 판매 확대와 함께 유럽, 아시아 및 신흥 시장에서 글로벌 OEM 공급 기회를 넓히고 있는 것으로 분석됐다. BYD는 28.2GWh로 전년 동기 대비 67.9% 성장하며 3위를 기록했다. 점유율은 7.9%에서 10.5%로 2.6%p 상승했다.

2026.08.07 09:55김윤희 기자

상반기 中 전기차시장 둔화…BYD 울고 테슬라 '빙긋'

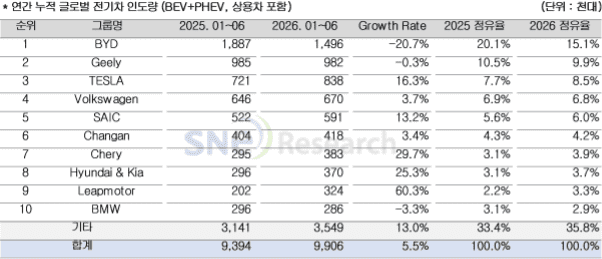
중국 내 전기차 시장 수요 부진 여파로 1위 기업인 BYD가 올해 상반기 부진한 인도량 실적을 거둔 반면, 수출 성장이 빠른 중국 후발 기업들과 테슬라, 현대차·기아 등이 두 자릿수 성장세를 기록한 것으로 조사됐다. 6일 SNE리서치에 따르면 올해 상반기 글로벌 전기차(BEV), 플러그인하이브리드차(PHEV) 인도량은 총 990만6000대로 전년 동기 대비 5.5% 증가했다. 이 기간 BYD는 149만6000대로 선두를 유지했으나 전년 동기 대비 20.7% 감소했다. 점유율도 20.1%에서 15.1%로 5%p 낮아졌다. 중국 내수 부진 영향을 받은 것으로 분석됐다. 2위인 지리는 98만2000대로 전년 동기 대비 0.3% 하락했다. 테슬라는 83만8000대로 16.3% 증가해 3위를 지켰다. 점유율도 7.7%에서 8.5%로 높아졌다. 2분기 인도량 성장세가 높았다. 폭스바겐은 3.7% 성장한 67만대를 기록하며 유럽 BEV 수요 확대와 신차 투입 효과를 봤다. 중국 SAIC는 13.2% 증가한 59만1000대, 창안은 3.4% 증가한 41만8000대를 기록했다. 체리자동차는 38만3000대로 29.7% 증가해 해외 시장 확대 효과를 이어갔다. 현대차그룹은 37만대로 25.3% 늘어 상위권 성장률을 기록했다. 점유율도 3.1%에서 3.7%로 상승했다. 유럽 판매 회복과 비중국 아시아 수요가 실적 개선을 견인한 것으로 분석된다. 립모터는 32만4000대로 60.3% 급증해 상위 10개 그룹 중 가장 높은 성장률을 기록했고, 점유율도 2.2%에서 3.3%로 확대됐다. 스텔란티스의 유통망을 활용한 해외 진출과 제품군 확대가 성장 기대를 높이고 있다는 분석이다. BMW는 28만6000대를 기록해 전년 동기 대비 3.3% 감소했다. 상위 10개 그룹 외 업체의 판매량은 354만9000대로 13% 늘었고, 점유율도 33.4%에서 35.8%로 상승했다. 지역별로 중국은 530만8000대로 최대 시장 지위를 유지했지만 전년 동기 대비 9.5% 감소했다. 점유율도 62.4%에서 53.6%로 8.8%p 축소됐다. 지난해 말 구매세 혜택 축소를 앞둔 선구매의 반작용과 올해 세제 지원 축소, 치열한 가격 경쟁이 상반기 수요를 압박한 것으로 풀이된다. 유럽은 252만8000대로 29% 성장하며 점유율을 20.9%에서 25.5%로 높였다. 강화된 배출규제 대응과 신차 출시, 각국 인센티브가 수요를 뒷받침했다. ACEA가 7월 발표한 상반기 자료에서도 EU 승용 BEV 비중은 20.7%로 확대돼 전동화 전환이 시장 전반으로 확산되고 있음을 보여줬다. 북미는 68만1000대로 20.5% 감소해 주요 권역 중 가장 부진했고 점유율도 9.1%에서 6.9%로 내려갔다. 미국의 신차·중고차·상용 클린차량 세액공제가 2025년 9월 말 종료된 뒤 구매 부담이 커진 데다, 높은 차량 가격과 모델 교체 주기의 영향이 겹치면서 상반기 수요 회복이 제한됐다. 중국을 제외한 아시아는 93만3000대로 75.8% 증가했으며 점유율도 5.7%에서 9.4%로 확대됐다. 한국·인도·동남아에서 신차 투입과 현지 생산, 보급 정책이 맞물리며 가장 빠른 핵심 성장축으로 자리 잡았다. 기타 지역도 45만6000대로 150.6% 급증해 중남미와 중동 등 신흥시장의 초기 보급 확대가 전체 성장률을 끌어올렸다.

2026.08.06 09:41김윤희 기자

상반기 전기차 배터리 시장 20% 성장…韓 점유율 하락

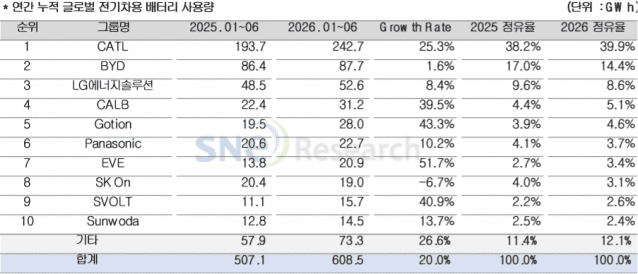
올해 상반기 전기차 배터리 시장이 전년 동기 대비 20% 성장한 반면 국내 기업 점유율은 하락한 것으로 조사됐다. 5일 시장조사업체 SNE리서치에 따르면 올해 1월부터 6월까지 세계 각국에 등록된 전기차(EV), 플러그인하이브리드차(PHEV), 하이브리드차(HEV)에 탑재된 총 배터리 사용량은 약 608.5GWh로 전년 동기 대비 20% 성장했다. 이 기간 CATL이 전년 동기 대비 25.3% 성장한 242.7GWh를 기록하며 1위를 유지했다. 시장 점유율은 38.2%에서 39.9%로 1.7%p 상승했다. BYD는 87.7GWh로 전년 동기 대비 1.6% 증가했으며, 14.4%의 점유율로 2위를 유지했다. 국내 업체 가운데 LG에너지솔루션은 전년 동기 대비 8.4% 증가한 52.6GWh를 기록하며 3위를 유지했다. 테슬라, 현대차그룹, GM, 폭스바겐 등 주요 글로벌 OEM을 중심으로 공급이 이어지며 사용량은 증가했지만, 전체 시장 성장률에는 미치지 못했다. 이에 따라 점유율은 전년 동기 9.6%에서 8.6%로 1%p 하락했다. SK온은 19GWh를 기록해 전년 동기 대비 6.7% 감소했으며, 점유율은 4%에서 3.1%로 낮아졌다. SK온 배터리는 현대차그룹, 포드, 폭스바겐, 메르세데스-벤츠 등 주요 완성차에 탑재되고 있다. 북미와 유럽에서 일부 고객사의 전기차 판매 및 생산 계획 조정이 이어지면서 사용량 회복이 제한됐다. 일본 업체인 파나소닉은 전년 동기 대비 10.2% 증가한 22.7GWh를 기록하며 6위에 자리했다. 주요 고객사인 테슬라의 북미 판매 흐름이 사용량 증가에 기여했으나, 시장 평균을 밑도는 성장률로 점유율은 4.1%에서 3.7%로 하락했다. 중국계 업체 중 CALB는 전년 동기 대비 39.5% 증가한 31.2GWh로 4위를 유지했고, 고션은 43.3% 성장한 28GWh로 5위를 기록했다. EVE는 20.9GWh로 51.7% 증가했으며, 에스볼트도 15.7GWh로 40.9% 성장했다. 신왕다는 14.5GWh로 13.7% 증가했다.

2026.08.05 09:34김윤희 기자

1~5월 전기차 분리막 시장 전년비 20.7% ↑

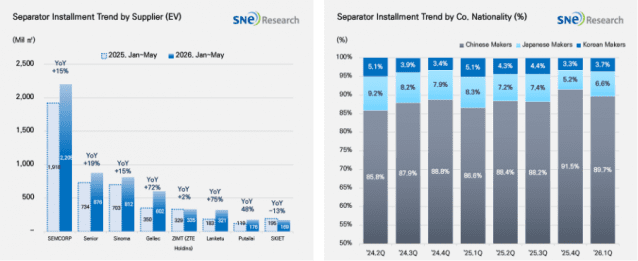
13일 시장조사업체 SNE리서치에 따르면 올해 1월부터 5월까지 세계 각국에 등록된 전기차(EV), 플러그인하이브리드차(PHEV), 하이브리드차(HEV)에 탑재된 배터리용 분리막 적재량은 약 74억8900만㎡로 전년 동기 대비 20.7% 증가했다. 같은 기간 중국을 제외한 글로벌 시장의 분리막 적재량은 약 26억500만㎡로 전년 동기 대비 38.7% 성장하며, 전체 시장보다 높은 증가율을 나타냈다. 분리막은 리튬이온 배터리에서 양극과 음극을 물리적으로 분리해 단락을 방지하면서도 리튬이온의 이동 통로를 제공하는 핵심 소재다. 배터리 안전성, 출력 성능, 수명에 영향을 준다. 전기차 시장 확대와 대당 배터리 용량 증가, 고에너지밀도 셀 적용 확대에 맞춰 분리막 수요가 꾸준히 늘고 있다. 이 기간 SEMCORP 분리막 적재량은 약 22억500만㎡를 기록하며 전년 동기 대비 15% 성장해 시장 1위를 유지했다. 시니어(19%)와 시노마(15%)도 증가세를 이어갔다. 겔렉(72%), 란케투(75%), 푸타이라이(48%) 등은 높은 성장률을 보이며 점유율을 높였다. 반면 ZIMT(2%)는 전년과 비슷한 수준에 머물렀고, SK아이이테크놀로지는 비중국 업체 중 수요 둔화 영향으로 13% 감소했다. 국적별 점유율을 살펴보면, 올해 1분기 중국계 업체는 89.7%의 점유율을 기록하며 글로벌 분리막 시장 대부분을 차지했다. 일본계 업체의 점유율은 6.6%, 한국계 업체는 3.7% 수준으로 집계됐다. 중국계 업체 점유율은 지난해 1분기 86.6%에서 3.1%p 상승했다. 같은 기간 일본계 업체는 8.3%에서 6.6%로, 한국계 업체는 5.1%에서 3.7%로 하락했다. 전체 시장은 전반적으로 성장세를 이어가는 동시에 중국계 업체의 공급 확대와 중국 외 시장의 수요 회복 흐름이 나타났다는 분석이다.

2026.07.13 10:40김윤희 기자

미·유럽 공급망 규제에도 中 음극재 탈피 움직임 미미

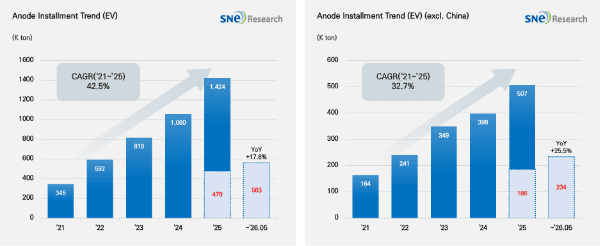
북미와 유럽을 중심으로 배터리 소재의 현지 조달과 공급망 안정성이 중요해지고 있지만, 음극재 공급망이 여전히 중국계 업체 중심으로 형성돼 있어 비중국 시장 확대가 곧바로 공급망 다변화로 이어지지 않고 있다는 분석이 나타났다. 10일 시장조사업체 SNE리서치에 따르면 올해 1월부터 5월까지 글로벌 전기차용 음극재 적재량은 56만3000톤으로, 전년 동기 47만9000톤 대비 17.6% 증가한 것으로 나타났다. 같은 기간 중국을 제외한 글로벌 시장의 음극재 적재량은 18만6000톤에서 23만4000톤으로 25.5% 증가하며 전체 시장 성장률을 크게 웃돌았다. 공급사별로는 산산이 11만6000톤으로 선두를 유지하며 전년 동기 대비 13.7% 증가했다. BTR 역시 10만5000톤으로 12.9% 성장하며 상위권 지위를 이어갔다. 두 업체 모두 견조한 성장세를 유지했지만 시장 평균 성장률에는 다소 미치지 못했다. 카이진은 5만2000톤에서 6만8000톤으로 30.8% 증가하며 두드러진 성장세를 기록했고, 상타이도 5만4000톤에서 6만2000톤으로 14.8% 성장했다. 특히 신줌은 3만2000톤에서 4만8000톤으로 50% 증가해 주요 공급사 가운데 가장 높은 성장률을 기록했다. 지첸은 3만2000톤에서 4만1000톤으로 28.1% 성장했다. 법인 국적별 비중을 보면, 올해 1분기 기준 중국 기업의 점유율은 94.2%로 여전히 압도적인 우위를 유지했다. 한국과 일본 기업은 각각 2.9%를 기록하며 제한적 비중을 유지했다. SNE리서치 관계자는 "향후 음극재 시장에서는 단순한 생산능력 확대뿐 아니라 비중국 공급망 구축, 고객사 다변화, 차세대 음극재 기술 경쟁력, 공급 안정성 확보 여부가 업체별 경쟁력을 결정하는 핵심 요인이 될 것"이라고 내다봤다.

2026.07.10 10:14김윤희 기자

1~5월 비중국 전기차 양극재 적재량 전년비 27.7% ↑…中 제쳐

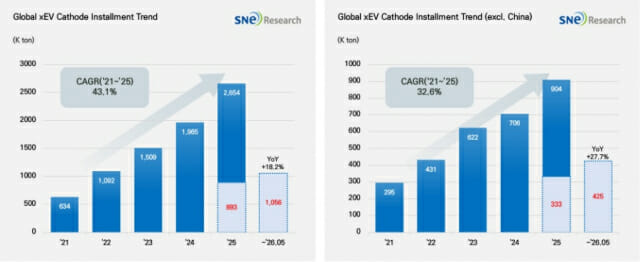
올해 1월부터 5월까지 전기차용 양극재 시장을 조사한 결과 비중국 시장 성장세가 중국을 뛰어넘은 것으로 조사됐다. 9일 시장조사업체 SNE리서치에 따르면 이 기간 글로벌에서 판매된 전기차 양극재 적재량은 105만6000톤으로 전년 동기 89만3000톤 대비 18.2% 증가했다. 같은 기간 중국을 제외한 글로벌 시장의 양극재 적재량은 42만5000톤으로 전년 동기 33만3000톤 대비 27.7% 성장률을 기록했다. 삼원계 양극재 적재량은 39만4000톤으로 전년 동기 37만톤 대비 6.5% 증가했다. 공급사별로는 롱바이가 5만4000톤으로 선두를 유지했다. 리샤인은 3만1000톤에서 3만8000톤, 엘앤에프는 2만톤에서 3만톤, 리보데는 2만톤에서 2만9000톤으로 각각 증가하며 성장세를 이어갔다. 이스프링도 2만5000톤에서 2만8000톤으로 확대되며 안정적 성장 흐름을 보였다. 같은 기간 리튬인산철(LFP) 양극재 적재량은 66만2000톤으로 전년 동기 52만3000톤 대비 26.5% 증가하며 글로벌 양극재 시장 성장을 견인했다. 공급사별로는 후난유넝이 12만1000톤에서 15만1000톤으로 증가하며 1위를 유지했고, 완런은 7만4000톤에서 10만1000톤, 로팔은 6만3000톤에서 9만3000톤으로 각각 큰 폭의 성장세를 기록했다. 다이나노닉도 7만톤에서 7만5000톤으로 증가했으며, 고션은 3만8000톤에서 5만4000톤으로 높은 성장률을 기록했다. 롱통하이테크는 3만톤으로 전년과 동일한 수준을 유지했다. SNE리서치 관계자는 "글로벌 양극재 시장은 단순한 수요 확대를 넘어 소재별 성장 경로와 공급사 간 경쟁 구도가 더욱 뚜렷하게 재편되는 국면에 진입하고 있다"며 "LFP는 글로벌 전기차 보급 확대와 함께 시장 성장을 지속적으로 견인하는 반면, 삼원계는 프리미엄 시장 중심의 안정적인 수요를 유지하면서 공급사별 경쟁력 차이가 더욱 확대되는 모습"이라고 분석했다.

2026.07.09 13:40김윤희 기자

  Prev 1 2 3 4 5 6 7 Next  

지금 뜨는 기사

이시각 헤드라인

중국 손잡는 유럽車…뒤집힌 자동차 기술 주도권

"지디·조앤프렌즈 꽃길만 걸어요"...IPX-피마원 첫 팝업 가보니

한 달 앞둔 지스타 2026, 해외 대작부터 인디까지…넓어진 선택지 통할까

아이폰 듀오, 사전예약 품귀 조짐...이통 3사 지원 경쟁 시작

ZDNet Power Center

Connect with us

ZDNET Korea is operated by Money Today Group under license from Ziff Davis. Global family site >>    CNET.com | ZDNet.com
  • 회사소개
  • 광고문의
  • DB마케팅문의
  • 제휴문의
  • 개인정보취급방침
  • 이용약관
  • 청소년 보호정책
  • 회사명 : (주)메가뉴스
  • 제호 : 지디넷코리아
  • 등록번호 : 서울아00665
  • 등록연월일 : 2008년 9월 23일
  • 사업자 등록번호 : 220-8-44355
  • 주호 : 서울시 마포구 양화로111 지은빌딩 3층
  • 대표전화 : (02)330-0100
  • 발행인 : 김경묵
  • 편집인 : 김태진
  • 개인정보관리 책임자·청소년보호책입자 : 김익현
  • COPYRIGHT © ZDNETKOREA ALL RIGHTS RESERVED.