• ZDNet USA
  • ZDNet China
  • ZDNet Japan
  • English
  • 지디넷 웨비나
뉴스
  • 최신뉴스
  • 방송/통신
  • 컴퓨팅
  • 홈&모바일
  • 인터넷
  • 반도체/디스플레이
  • 카테크
  • 헬스케어
  • 게임
  • 중기&스타트업
  • 유통
  • 금융
  • 과학
  • 디지털경제
  • 취업/HR/교육
  • 생활/문화
  • 인사•부음
  • 글로벌뉴스
  • AI의 눈
ZDPick
국감2026
인공지능
IT'sight
칼럼•연재
포토•영상

ZDNet 검색 페이지

'DALL·E 3'통합검색 결과 입니다. (1369건)

  • 태그
    • 제목
    • 제목 + 내용
    • 작성자
    • 태그
  • 기간
    • 3개월
    • 1년
    • 1년 이전

표준연=강노원·박연규·이윤우, 기계연=박찬훈·오정석·이재종…3배수 올라

국가과학기술연구회(NST)는 29일 한국기계연구원과 한국표준과학연구원 원장후보자심사위원회를 각각 개최, 3배수를 선정했다. 한국기계연구원 3배수에는 ▲박찬훈 ▲오정석 ▲이재종(이상 가나다순) 등으로 모두 기계연 현직 책임연구원급이 발탁됐다. 한국표준과학연구원 3배수는 현직 2명, 외부 1명으로 ▲강노원 ▲박연규 책임연구원과 ▲이윤우 단단광학 기술고문이 선정됐다. NST는 이들 3배수를 이사회에 추천, 최종 후보를 선발할 계획이다. 최종 후보 선정은 12월 초로 알려졌다.

2026.10.29 19:04박희범 기자

두산밥캣, 전 제품·지역 매출 호조…3분기 영업익 전년비 25%↑

두산밥캣이 모든 제품군과 지역에서 매출을 늘리며 3분기 영업이익을 전년 동기보다 25.3% 끌어올렸다. 두산밥캣은 올해 3분기 연결 기준 매출 2조 4635억원, 영업이익 1674억원을 기록했다고 29일 공시했다. 매출은 지난해 같은 기간보다 16.5% 증가했다. 실적을 이끈 제품은 소형 장비다. 지난 분기에서 넘어온 물량이 출하되고 렌탈업체의 구매 수요가 늘면서 달러 기준 매출이 전년 동기보다 15% 증가했다. 산업차량과 포터블파워 매출도 각각 8%, 5% 늘었다. 산업차량은 주요 시장 판매 확대가, 포터블파워는 북미 건설활동에 따른 수요 증가가 성장 요인으로 작용했다. 지역별로는 북미 매출이 달러 기준 15% 늘었다. 소형 장비 이연 물량 출하에 더해 대형 고객을 대상으로 한 산업차량 판매가 증가했다. 아시아·라틴아메리카·오세아니아 지역 매출은 14% 성장했다. 남미 판매 호조와 인도 산업차량 수요 개선이 실적을 뒷받침했다. 유럽·중동·아프리카에서는 소형 장비 수요가 이어지고 산업차량 시장이 회복되면서 매출이 3% 증가했다. 누적 이익은 지난해 연간 실적에 근접했다. 두산밥캣의 재무제표 통화인 달러 기준으로 1~3분기 영업이익은 4억 5500만 달러다. 지난해 연간 영업이익 4억 8200만 달러의 약 94%에 해당한다. 3분기 말 순현금은 4억 5300만 달러로 집계됐다. 회사는 영업활동에서 발생한 현금과 관세 환급금이 유입되면서 순현금이 약 1억 달러 늘었다고 설명했다. 두산밥캣 이사회는 이날 3분기 배당금을 주당 400원으로 결정했다. 회사는 기업가치 제고 방안에 따라 연간 최소 배당금을 주당 1600원으로 정하고 분기배당을 시행하고 있다.

2026.10.29 16:56류은주 기자

4분기 생산 회복 나선 현대차...원자재·환율·중국차 경쟁은 변수

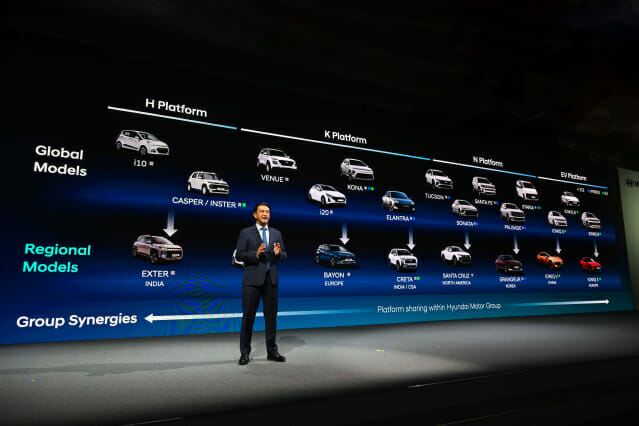
현대자동차가 4분기 국내 공장 생산 정상화와 신차 판매 확대를 앞세워 실적 회복에 나선다. 다만 원자재 가격 상승분의 원가 반영과 원화 강세, 테슬라·중국 완성차 업체와의 경쟁 심화가 동시에 이어지면서 판매량을 회복하더라도 수익성 개선 폭은 제한될 가능성이 있다. 현대차는 올해 3분기 연결 기준 매출 45조 1102억원, 영업이익 2조 6772억원을 기록했다. 전년 동기보다 매출은 3.4% 감소했지만 영업이익은 5.5% 증가했다. 영업이익률은 5.9%로 0.5%포인트 높아졌다. 경상이익은 12.6% 감소한 2조 9066억원, 당기순이익은 24.2% 줄어든 1조 9317억원으로 집계됐다. 영업이익은 환율과 원가 절감에 힘입어 증가했지만 판매 기반은 크게 약해졌다. 3분기 글로벌 도매판매는 92만 710대로 전년 동기보다 11.3% 감소했다. 국내 판매는 27.2% 줄었고 해외 판매도 8.0% 감소했다. 2분기 발생한 부품사 화재로 재고가 부족한 상황에서 추석 연휴와 파업까지 겹치며 생산 회복이 늦어졌다. 국내 공장 생산 감소는 내수뿐 아니라 주요 시장으로 수출할 물량까지 줄였다. 지정학적 불확실성이 이어진 중동 지역의 판매 감소도 영향을 미쳤다. 이승조 현대차 재경본부장 부사장은 "2분기부터 3분기까지 이어진 국내공장 생산 차질로 국내 판매와 주요 시장 수출 물량이 감소했다"며 "중동 지역 판매 축소까지 더해져 글로벌 물량 감소에 따른 손익 영향이 약 1조 1000억원 발생했다"고 말했다. 현대차는 4분기부터 공급 물량을 늘리고 출시가 늦어진 신차의 생산과 판매를 본격화해 2·3분기 생산 차질분을 만회할 계획이다. 국내에서는 아반떼와 투싼, GV90 판매를 확대하고 GV80 하이브리드를 출시한다. G80 하이브리드와 싼타페 부분변경 모델, G90 부분변경 모델 등도 순차적으로 투입할 예정이다. 유럽에서는 아이오닉 3 판매를 본격화하고 투싼과 베이온 등 지역 주력 모델을 선보인다. 하이브리드차는 4분기 실적 회복을 뒷받침할 핵심 차종으로 꼽힌다. 3분기 하이브리드차 판매는 전년보다 3.8% 증가한 16만 7414대를 기록했다. 전체 판매에서 차지하는 비중은 18.2%로 2.7%포인트 높아졌다. 미국에서는 하이브리드차 판매 비중이 26.8%로 분기 기준 역대 최고치를 기록했다. 산업 수요가 1.3% 감소한 가운데서도 소매 판매는 3.5% 늘었고 시장점유율은 6.6%로 6개 분기 연속 6%대를 유지했다. 그러나 4분기 원가 부담은 계속될 전망이다. 철판과 알루미늄, 플라스틱 등 주요 원자재 가격은 2분기 고점 이후 하락세로 전환했지만 조달부터 생산·선적·판매까지 시차가 있어 앞서 오른 가격이 뒤늦게 실적에 반영되고 있다. 구리 등 일부 원자재는 인공지능 투자 확대와 지정학적 수급 불안으로 가격 상승세가 이어지고 있다. 현대차는 3분기 원자재 가격 상승에 따른 비용 부담을 약 5000억원으로 추산했다. 관련 부담은 4분기에도 이어질 것으로 예상했다. 환율도 3분기와 다른 방향으로 움직이고 있다. 3분기에는 원·달러 평균 환율이 전년보다 38원 올라 약 5000억원의 긍정적인 효과를 냈지만 최근 원화 강세로 돌아섰다. 현대차는 원·달러 환율 하락이 4분기 매출과 수익성에 부담을 줄 것으로 보고 있다. 테슬라와 중국 완성차 업체의 국내 시장 확대도 변수다. 현대차는 가격을 수시로 내리는 방식보다 금융상품과 서비스망을 활용해 대응한다는 방침이다. 이 부사장은 "테슬라나 중국 완성차 업체처럼 가격을 수시로 조정하는 것은 중고차 가치와 고객과의 약속을 훼손할 수 있다고 본다"며 "잔존가치를 활용한 할부상품을 통해 월 납입금을 중국 업체들이 따라오기 어려운 수준으로 낮춰 운영하고 있다"고 말했다. 서비스망에서는 중국 업체와 테슬라보다 경쟁 우위를 확보하고 있다고 강조했다. 현대차는 국내에 1000곳이 넘는 서비스 거점을 운영하고 있다. 현대차가 파악한 테슬라의 서비스 거점은 약 17곳이다. 이 부사장은 "중국 업체와 초격차를 벌려놓고 있는 부분은 서비스 네트워크를 기반으로 한 전기차 고객 관리"라며 "수리 기간과 부품 공급 능력을 고객에게 적극적으로 알리고 있다"고 설명했다. 현대차는 원가 최적화와 재료비 절감, 신차 출시에 따른 인센티브 축소로 수익성을 방어할 계획이다. 3분기에는 원가 절감으로 원자재 가격 상승 등에 따른 비용 증가분 약 5000억원을 상쇄했다. 4분기는 원가 절감 효과가 더 커질 것으로 예상했다. 다만 현대차는 4분기 회복 계획에도 올해 글로벌 도매판매 목표를 기존 415만 8300대에서 400만대로 낮췄다. 판매 전망을 연중 하향 조정한 것은 2022년 이후 4년 만이다. 연결 기준 영업이익률 목표도 6.3~7.3%에서 5.5~6.5%로 내렸다. 자동차 부문 투자 계획은 17조8000억원에서 16조원으로 1조 8000억원 줄였다. 매출 성장률 목표 1~2%와 금융 부문을 제외한 잉여현금흐름은 최대 1조원 적자에서 5000억원 흑자 사이로 기존 전망을 유지했다. 이 부사장은 "가이던스 조정은 본질적인 사업 경쟁력이나 수익 창출력의 약화를 의미하는 것이 아니다"며 "통제하기 어려웠던 생산 차질과 원자재 가격 상승을 연간 전망에 현실적으로 반영한 것"이라고 말했다.

2026.10.29 16:05김재성 기자

KB금융, 3분기 누적 순이익 '역대 최대'…올해 '6조클럽' 눈앞

KB금융그룹이 올해 3분기 누적 당기순이익이 역대 최대치를 기록한 가운데, 올해 순익이 6조원을 넘어서는 '6조 클럽'에도 무난히 입성할 것으로 보인다. 29일 진행된 KB금융그룹 온라인 경영실적 발표에 따르면 KB금융의 올해 3분기 당기순이익은 1조9075억원, 올해 3분기 누적 순이익은 5조7921억원을 기록하며 역대 최대 기록을 갈아치웠다. 누적 자기자본이익률(ROE) 역시 13.89%로 집계됐다. 올해 3분기 순수수료 이익은 1조1266억원으로 전 분기 대비 29.7% 감소했지만 수수료 비즈니스가 4분기 연속으로 1조원을 웃돌았다. 나상록 KB금융 재무담당 전무는 “금융시장을 둘러싼 안개 속에서도 은행과 비은행 양대 축이 균형을 이루며 시장 변화에 민첩하게 대처해 역대 최대 수준의 이익 흐름을 달성했다”며 “앞으로도 수익원 발굴은 물론 엄격한 리스크 관리와 비용 효율화에 집중해 체질을 더욱 단단하게 다질 것”이라고 설명했다. 이날 이사회는 지난해 같은 기간보다 237원 늘어난 주당 1167원(총액 4049억원) 분기 현금배당을 결의했다. 9월 말 기준 보통주자본(CET-1) 비율은 13.80%, BIS 자기자본비율은 16.02%로 산출됐다. 조달 비용이 불어나면서 마진 방어에는 다소 부담이 작용했다. 3분기 그룹 순이자마진(NIM)은 1.92%, 은행 NIM은 1.72%를 기록해 전 분기 대비 나란히 2bp씩 뒷걸음질 쳤다. 반면 선제적인 손실흡수력 확충 덕분에 대손충당금전입비율(CCR)은 누적 기준 0.40%로 작년 동기보다 6bp 개선되며 하향 안정 곡선을 그렸다.

2026.10.29 16:02손희연 기자

바디프랜드, 3분기 '대한민국 100대 브랜드' 25위…헬스케어 11년째 1위

헬스케어 가전기업 바디프랜드가 브랜드가치 평가기관 브랜드스탁이 발표한 3분기 '대한민국 100대 브랜드' 25위에 올랐다고 29일 밝혔다. 헬스케어 브랜드 부문에서 11년 연속 1위다. 대한민국 100대 브랜드는 국내 230여 개 산업의 1000여 개 브랜드를 평가하는 브랜드 가치 인증 제도다. 브랜드스탁의 독자 평가 모델 BSTI(Brand Stock Top Index)를 기준으로 삼고, 모의주식 거래를 통한 브랜드주가지수(70%)와 소비자조사지수(30%)를 합산해 측정한다. 바디프랜드는 지난 2016년 3분기 '대한민국 100대 브랜드'에 처음 진입한 이후 11년 연속 이름을 올렸다. 올해 2분기에 이어 3분기에도 전체 25위를 유지했다. 바디프랜드가 장기간 브랜드 가치를 유지한 배경은 연구개발(R&D) 투자를 통한 차별화된 독자 기술력이 꼽힌다. 바디프랜드는 2022년 업계 최초로 양 다리 마사지부를 분리해 독립 구동하는 '헬스케어로봇'을 선보였다. 독자 기술 '로보틱스 테크놀로지'는 전신 영역으로 넓어졌다. 지난 3월 출시한 웨어러블 인공지능(AI) 헬스케어로봇 '733'은 팔과 발목, 고관절 움직임에 스탠딩 기술을 결합해 전신 자유 운동을 구현한다. 소프트웨어 기술도 고도화했다. 지난 9월 선보인 생성형 AI 마사지 탑재 제품 '퀀텀AI프로'와 '다빈치AI프로'는 이용자 음성 명령을 이해해 신체 부위와 마사지 강도를 반영한 맞춤형 케어를 제공한다. 두 제품은 업계 최초로 한국표준협회의 'AI+ 인증'을 획득했다. 출시 후 추석 연휴기간 전체 판매량의 16.5%를 차지했다. 바디프랜드 관계자는 "11년 연속 대한민국 100대 브랜드 선정은 헬스케어로봇이라는 새로운 시장을 개척하며 기술을 혁신한 바디프랜드에 소비자가 보내는 신뢰의 결실"이라며 "로보틱스 테크놀로지와 생성형 AI 기술을 바탕으로 고객의 일상 속 건강을 책임지고 '건강수명 10년 연장' 비전을 실현하겠다"고 말했다.

2026.10.29 15:43전화평 기자

한화에어로스페이스, 납품 일정에 3분기 영업익 반토막

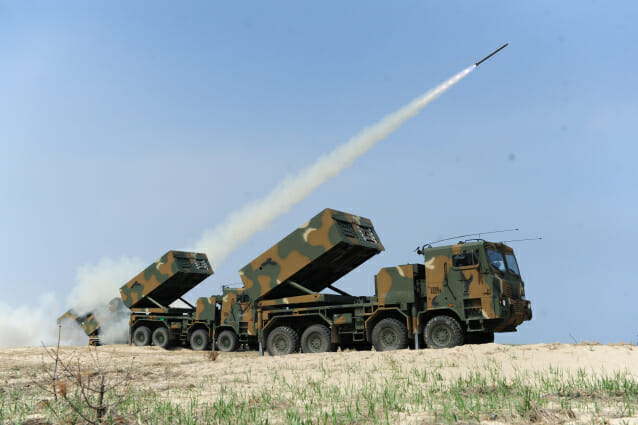
한화에어로스페이스가 방산 납품 일정 등의 영향으로 3분기 이익이 줄었지만, 주요 수출 물량 인도가 집중되는 4분기에는 실적 회복을 노린다. 한화에어로스페이스는 올해 3분기 연결 기준 매출 6조 943억원, 영업이익 4520억원을 기록했다고 29일 밝혔다. 지난해 같은 기간보다 매출은 6%, 영업이익은 46% 감소했다. 지상방산 실적에는 분기별 납품 시점이 영향을 미쳤다. 일부 물량은 2분기에 앞당겨 납품한 반면, 폴란드 K9 자주포 2차 계약 물량 등 주요 사업의 인도는 4분기에 집중됐다. 이에 따라 3분기 지상방산 매출은 1조 2455억원, 영업이익은 217억원으로 집계됐다. 회사는 4분기부터 수출 물량 인도가 늘면서 실적이 개선될 것으로 내다봤다. 폴란드에 K9과 다연장로켓 천무의 2차 계약 물량을 본격적으로 인도하고, 이집트·호주 K9 사업도 진행될 예정이다. 내년에는 이미 확보한 수주 물량 생산이 본격화하면서 성장 흐름을 이어갈 것으로 예상했다. 향후 생산을 뒷받침할 지상방산 수주잔고는 약 35조원이다. 3분기에는 유럽 수출과 미국 사업 참여, 국내 무인차량 양산 계약 등을 추가했다. 지난 8월에는 스페인 인드라시스템스와 K9 수출 실행계약을 맺어 서유럽 시장에 진출했다. 미국 법인 한화디펜스USA는 미 육군의 차세대 기동전술포 사업에 투입할 시제품 공급계약을 체결했다. 9월에는 크로아티아와 천무 18대를 공급하는 약 4억 1000만 유로, 약 6400억원 규모의 계약을 맺었다. 이로써 유럽에서 천무를 도입하는 국가는 4개국으로 늘었다. 국내에서는 다목적무인차량 '아리온스멧' 양산 계약을 확보했다. 항공우주 부문은 매출 6599억원, 영업손실 24억원을 기록했다. 회사는 GTF 항공기 엔진 인도량이 늘면서 엔진 국제공동개발사업(RSP) 관련 손실이 반영됐다고 설명했다. 자회사 실적은 개선됐다. 한화시스템은 다기능레이다 등 방산 제품 매출이 증가하면서 매출 8316억원, 영업이익 991억원을 기록했다. 전년 동기 대비 각각 30%, 60% 늘어난 수치다. 한화오션은 수익성이 높은 상선의 매출 비중이 커지면서 이익 증가율이 매출 증가율을 웃돌았다. 매출은 3조 4139억원으로 13%, 영업이익은 4857억원으로 68% 증가했다. 회사 측은 3분기는 인도 일정 조정 및 일회성 비용 등 영향을 받았으나 4분기부터 본격적으로 실적이 개선될 것으로 전망했다.

2026.10.29 15:33류은주 기자

[1보] OCI홀딩스, 3분기 영업익 680억원…흑자전환

OCI홀딩스는 올해 3분기 연결 기준 매출 1조 622억원, 영업이익 680억원을 기록한 것으로 잠정집계됐다고 29일 공시했다. 지난해 같은 기간 대비 매출은 25.7% 증가했으며 영업이익은 흑자전환했다.

2026.10.29 15:02류은주 기자

[컨콜] 이준희 삼성SDS 대표 "내년 로봇 통합 관리 플랫폼 출시"

삼성SDS가 내년 로봇 학습과 운영을 통합 관리하는 플랫폼을 출시한다. 삼성 계열사 현장에서 실증 사업 10여 건을 추진하고 있으며 검증을 거쳐 실제 생산라인에 로봇을 투입할 계획이다. 이준희 삼성SDS 대표는 29일 3분기 실적발표 컨퍼런스콜에서 "로봇의 학습부터 운영까지 아우르는 로봇 오케스트레이션 플랫폼을 2027년에 출시할 계획"이라고 밝혔다. 삼성SDS는 계열사 제조 현장 1000여 곳과 대외 고객 430여 곳에 제조실행시스템(MES)과 자동화 시스템을 구축해 왔다. 생산 과정과 작업 현황을 관리해 온 경험을 바탕으로 계열사와 외부 고객을 대상으로 로보틱스 전환(RX) 사업을 확대한다. 플랫폼 개발을 위한 글로벌 협력도 강화한다. 지난 분기 투자한 월든 로보틱스와 레인보우로보틱스 등과 로보틱스 파트너십 '팀 렉스(Team REX)'를 구성했다. 협력사와 로봇 기술을 현장에 적용하고 플랫폼 경쟁력을 높일 계획이다. 삼성SDS는 지난 8월 말 미국에서 계열사와 함께 발굴한 로봇 활용 사례를 협력사와 검증하고 현장 적용 가능성을 확인했다. 현재 진행 중인 실증 사업을 거쳐 로봇을 실제 생산라인에서 시험 운영하는 단계로 확대할 방침이다. 이 대표는 "실증 사업 결과를 바탕으로 적용 대상과 계열사를 늘리고 실제 생산라인에 투입하는 파일럿으로 점차 발전시켜 나가겠다"고 말했다.

2026.10.29 14:29김동원 기자

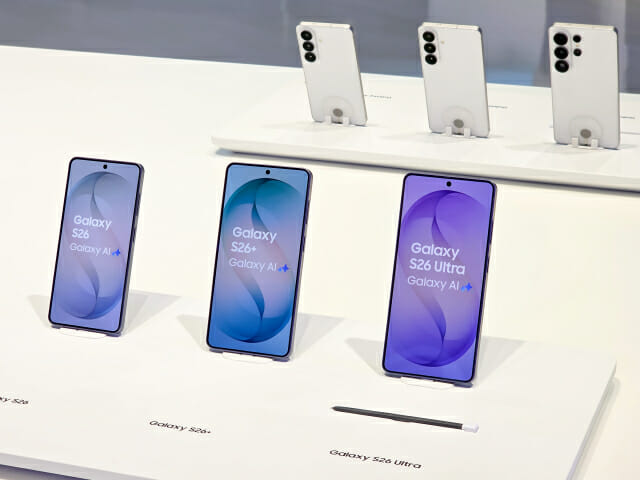
'메모리값 급등에 적자' 삼성 MX…"플래그십 중심 재편"

삼성전자 모바일경험(MX)사업부가 플래그십 중심으로 제품 포트폴리오를 재편한다. 메모리 반도체 가격 급등으로 원가 부담이 커졌고, 중저가폰 경쟁력이 떨어졌기 때문이다. 애플 폴더블폰 시장 진입은 기회로 보고, 폴더블폰 경쟁력을 강화할 예정이다. 삼성전자가 29일 발표한 3분기 MX·네트워크사업부 실적은 매출 37조 7000억원, 영업손실 6000억원이다. 매출은 전년 동기 대비 11% 늘었고, 영업손익은 3조 6000억원 흑자에서 6000억원 적자로 돌아섰다. 회사는 "지난해 4분기부터 메모리 공급이 부족해지며 가격이 올랐고, 그에 따른 원가 부담이 올해 3분기까지 이어졌다"며 "4분기에도 메모리 가격 상승세가 계속돼 업계 전반이 어려움을 겪을 것"이라고 내다봤다. 삼성전자는 "수익성 리스크를 최소화하기 위해 상위 세그먼트 중심으로 제품 믹스를 개선하고, 다양한 원가 절감 활동도 이어가겠다"고 밝혔다. 이어 "원가 상승 압박은 내년에도 계속될 전망"이라며 "올해와 마찬가지로 스마트폰 판매량은 줄더라도 판매금액은 늘어나는 추세가 계속될 것"이라고 설명했다. 판매 전략도 제시했다. 삼성전자는 "기존 고객 재구매와 경쟁사 고객 유입을 늘려 프리미엄 제품 판매를 확대하겠다"며 "중저가 시장에서는 가격대별 모델 역할을 재정립하겠다"고 덧붙였다. 애플의 폴더블폰 시장 진출도 기회 요인으로 꼽았다. 삼성전자는 "(폴더블폰 시장) 경쟁사 진입으로 경쟁 심화와 시장구조 변화는 불가피하다"면서도 "이는 2019년 첫 폴더블폰을 선보인 삼성 가치를 증명하고 성장할 기회"라고 강조했다. 이어 "디스플레이와 배터리, 애플리케이션 프로세서(AP) 성능을 끌어올려 실사용 경험을 개선하겠다"며 "얇고 가벼운 폴더블폰 리더십도 강화할 것"이라고 밝혔다. 애플은 이달 첫 폴더블폰 아이폰 듀오를 출시했다. 삼성전자는 7년 전인 2019년부터 폴더블폰을 출시했고, 지난 8월 8세대 폴더블폰 갤럭시 Z8 시리즈를 선보였다. 여권 타입 갤럭시Z폴드8은 수요가 공급을 웃돌았다. 3분기 영업손실이 커진 영상디스플레이(VD)·생활가전(DA) 사업부도 4분기 수익성 개선에 주력한다. 삼성전자는 "TV는 연말 성수기 수요를 선점하고 프리미엄 중심으로 판매를 늘려 원가 상승 부담을 최소화하겠다"며 "생활가전은 고가 모델 비중을 높여 수익성을 높일 계획"이라고 말했다. 내년 전략에 대해 삼성전자는 "TV는 플랫폼 비즈니스를 키워 수익성 중심으로 성장하고, 생활가전은 AI 제품 판매를 확대할 것"이라고 설명했다. 3분기 가전(VD·DA) 사업 매출은 13조 9000억원으로 지난해 수준을 유지했다. 영업손익은 1000억원 적자에서 2000억원 적자로 손실폭이 커졌다. 모바일과 가전을 포함한 디바이스경험(DX) 부문 3분기 매출은 52조 1000억원이다. 전년 동기보다 8% 증가했다. 영업손익은 3조5000억원 흑자에서 8000억원 적자로 전환했다.

2026.10.29 14:25진운용 기자

삼성重, 고부가선박 효과에 3분기 영업익 3384억원…수주목표 89% 달성

삼성중공업이 고부가 선박 매출 확대에 힘입어 수익성을 높이고, 연말 대형 해양설비 수주로 올해 수주목표 달성을 추진한다. 삼성중공업은 올해 3분기 연결 잠정 매출액이 3조 1504억원, 영업이익이 3384억원으로 집계됐다고 29일 밝혔다. 지난해 같은 기간보다 매출은 20%, 영업이익은 42% 늘었다. 고부가 선박이 매출에 본격적으로 반영되면서 이익 증가율이 매출 증가율을 웃돌았다. 여름휴가와 추석 연휴로 조업일수가 줄어든 가운데서도 영업이익률은 10.7%를 기록했다. 올해 1~3분기 누적 실적은 매출 9조 3000억원, 영업이익 9365억원이다. 삼성중공업은 실적 개선 흐름이 이어질 것으로 보고 연간 매출 전망치인 12조 8000억원을 달성할 수 있을 것으로 예상했다. 수주목표 달성 여부를 가를 연말 주요 사업은 미국과 캐나다의 해양 프로젝트다. 삼성중공업은 미국 델핀 FLNG 2호기와 캐나다 웨스턴 FLNG를 연내 수주한다는 목표를 세웠다. FLNG는 해상에서 천연가스를 액화·저장하는 부유식 생산설비다. 현재까지 확보한 올해 일감은 액화천연가스(LNG) 운반선 20척과 FLNG 2기를 포함해 총 48척, 124억 달러 규모다. 연간 수주목표 139억 달러의 89%에 해당한다. 향후 시장에 대해서는 중동의 지정학적 불안 등 불확실성이 남아 있지만, 주력 선종 수요는 이어질 것으로 내다봤다. LNG운반선은 LNG 물동량 증가가 중장기 수요를 뒷받침하고, 컨테이너선은 선사들의 선대 재편과 친환경 선박 교체가 발주 요인이 될 것이라는 분석이다. 해양사업에서는 LNG 공급 지역이 다양해지는 흐름에 주목하고 있다. 삼성중공업은 아프리카와 중남미, 북미 등에서 수요가 늘면서 2027년 이후에도 신규 FLNG 사업이 이어질 것으로 전망했다.

2026.10.29 14:21류은주 기자

SK이노, 중동발 특수에 역대 최대 이익…내년 정유·배터리 시험대

SK이노베이션이 중동발 공급 차질에 따른 정유·윤활유 사업 호조와 액화천연가스(LNG) 사업 수익성 개선에 힘입어 호실적을 기록했다. 다만 중동 정세에 따라 유가와 정제마진 변동성이 커질 수 있어 호황 지속 여부는 불투명하다. 전기차 배터리 사업의 부진이 이어지는 가운데 SK온은 에너지저장장치(ESS) 사업을 새로운 성장축으로 삼아 실적 개선을 추진한다. 서건기 SK이노베이션 재무본부장은 29일 열린 3분기 실적발표 컨퍼런스콜에서 "전분기 배터리 사업 일회성 이익 효과가 소멸됐음에도 불구하고 윤활유 및 E&S 사업 이익 증대에 힘입어 전분기 대비 영업이익이 증가했다"고 밝혔다. 이어 "순차입금은 3분기 말 기준 19조 6000억원으로 견조한 영업 성과와 자산 효율화에 힘입어 전년 말 대비 3조원 감소했다"고 설명했다. 중동 공급난에 정유·윤활유 실적 급증…SK엔무브 역대 최대 이익 SK이노베이션 3분기 연결 기준 매출액은 28조 7738억원으로 전분기 대비 1.3% 감소했지만, 영업이익은 3조 7043억원으로 6.2% 증가했다. 전년 동기와 비교하면 매출은 약 39.7%, 영업이익은 약 6.3배 늘었다. 석유사업을 담당하는 SK에너지는 3분기 영업이익 1조 2058억원을 기록했다. 전분기보다 5546억원 증가한 규모다. 중동 지역 지정학적 불안과 우크라이나의 러시아 정유시설 공격으로 유가와 정제마진이 상승한 데다 전분기 정기보수 이후 가동량이 늘어난 영향이다. SK엔무브는 글로벌 윤활기유 공급 차질에 따른 높은 스프레드가 이어지면서 분기 기준 역대 최대인 1조 906억원 영업이익을 달성했다. 중동 지역 공급 차질로 프리미엄 그룹Ⅲ 윤활기유 수급이 빠듯해진 가운데 복수의 생산 거점을 확보한 SK엔무브의 공급 경쟁력이 부각됐다는 설명이다. SK엔무브는 지난 8월 미국 정유기업 HF싱클레어와 그룹Ⅲ 윤활기유 '유베이스' 장기 공급계약도 체결했다. HF싱클레어는 공급받은 윤활기유로 자체 윤활유 제품을 생산하고 북미 일부 지역에서 유베이스를 독점 유통할 예정이다. SK이노베이션 E&S 사업도 전력 수요 증가와 LNG 조달 경쟁력을 바탕으로 실적이 개선됐다. 3분기 영업이익은 7744억원으로 전년 대비 49% 증가했다. 강윤권 SK이노베이션 E&S 경영기획실장은 "계절적 전력 수요 증가에 따른 전력도매가격(SMP) 상승과 함께 경쟁력 있는 장기계약 LNG 및 바로사 가스전 시운전 물량을 안정적으로 도입해 발전소 가동률을 높인 결과"라고 설명했다. 석유화학 사업을 담당하는 SK지오센트릭도 파라자일렌(PX)과 벤젠 스프레드 확대에 힘입어 영업이익이 전분기 대비 430억원 증가한 867억원을 기록했다. 4분기 정유 강세 전망…내년 중동 불확실성 변수 SK이노베이션은 4분기에도 정유사업의 견조한 실적이 이어질 것으로 전망했다. 중동 정유설비 가동 차질과 러시아 경유 수출 제한 등으로 석유제품 공급이 제한적인 가운데 동절기 수요 증가가 정제마진을 지지할 것으로 예상되기 때문이다. 주영규 SK에너지 경영기획실장은 "현재 4분기에 들어올 원유들을 보면 상당히 저렴한 공식판매가격(OSP)과 어느 정도 제한된 운임 상태에서 들어오기 때문에 유가 급락이 없는 한 상당히 견조한 실적을 유지할 것으로 예상한다"고 말했다. 다만 중동 분쟁 장기화에 따른 불확실성은 내년에도 이어질 가능성이 크다고 봤다. 조 실장은 "지정학적 불확실성이 지속되는 한 2027년 또한 높은 변동성 장세가 예상된다"며 "중동 정세에는 추가 확전과 협상을 통한 안정화라는 두 갈래 가능성이 모두 열려 있다"고 설명했다. 이어 "사태가 장기화될수록 재고나 생산을 통해 충격을 흡수할 여력은 줄어들고 있다"며 "이런 불안정한 국면이 얼마나 오래갈지가 향후 시장 방향을 가를 주요 변수로 작용할 것"이라고 덧붙였다. 윤활유 사업은 공급 차질이 완화될 경우 현재의 높은 수익성이 일부 둔화할 것으로 예상된다. 김미경 SK엔무브 전략기획실장은 "해협 봉쇄 해제 시점에 따라 변동성은 있겠지만 4분기에는 공급 차질이 완화될 경우 현재의 높은 스프레드가 점진적으로 축소될 것으로 예상한다"고 밝혔다. 특히 올해와 같은 영업이익 수준을 유지하기는 쉽지 않을 것으로 내다봤다. 다만 이번 공급 차질을 계기로 확보한 고객 신뢰와 장기 공급계약을 기반으로 수익성을 방어한다는 방침이다. E&S 사업은 4분기 계절적인 전력 수요 감소에 따른 SMP 하락과 높은 LNG 현물가격으로 수익성 부담이 예상된다. 회사는 장기계약 LNG와 바로사 LNG를 안정적으로 도입해 손익 변동성을 관리할 계획이다. SK온, 배터리 적자지만 ESS 전환 속도…북미 수주 확대 SK온의 배터리 사업은 3분기 매출 1조 5263억원, 영업손실 805억원을 기록했다. 전분기 일회성 이익이 소멸하고 판매량이 감소하면서 실적이 악화됐다. 다만 회사는 비용 절감과 운영 효율화를 통해 본원적 수익성이 개선되고 있다고 설명했다. 김영광 SK온 재무관리실장은 "전분기에는 일회성 수익이 반영된 바 있어 손익은 전분기 대비 감소했지만, 일회성 요인을 제외한 본원적 수익성 측면에서는 개선 흐름을 이어가고 있다"고 밝혔다. SK온은 전기차 배터리 사업 부진을 만회하기 위해 에너지저장장치(ESS) 사업 확대에 속도를 내고 있다. 최근 미국 네오볼타와 2027년부터 5년간 총 9GWh 규모 리튬인산철(LFP) 배터리 셀 공급계약을 체결했으며, 국내 소재업체들과 ESS용 LFP 양극재 공급계약도 맺었다. 김 실장은 "ESS는 당사의 핵심 성장축"이라며 "현재 한국과 북미 일부 라인을 ESS용으로 단계적으로 전환하고 있다"고 말했다. 신규 공장 증설보다는 기존 전기차 배터리 생산라인을 활용해 투자 부담을 최소화한다는 전략이다. 미국의 대중국 규제 강화도 기회 요인으로 보고 있다. SK온은 "기존 중국산 셀 사용업체로부터 제품 사양과 공급 가능 물량, 가격 조건, 장기계약 가능 여부 등에 대한 문의가 증가하고 있는 것이 사실"이라고 밝혔다. 인공지능(AI) 데이터센터용 ESS 시장 진출도 추진한다. SK온은 SK텔레콤 등 그룹 계열사와 협력해 데이터센터 전력 수요에 대응하는 다기능 통합 ESS 제품을 개발하고 있다. 한편 배터리 분리막 사업을 담당하는 SK아이이테크놀로지(SKIET)는 3분기 368억원의 영업손실을 기록했다. 전분기보다 적자 폭은 266억원 줄었다. SK온과 SKIET의 합병과 관련해서는 최근 정정 증권신고서를 제출했으며, 금융감독원 증권신고서 효력 발생 이후 주주총회 등 구체적인 일정을 확정할 예정이다.

2026.10.29 14:16류은주 기자

삼성전자 "메모리, 2028년까지 수급 빠듯...내년 HBM 완판"

삼성전자가 메모리 반도체는 내년에도 공급이 부족하고, 2028년까지 수급이 빠듯할 것이라고 전망했다. 폭발적인 인공지능(AI) 수요로 내년 고대역폭메모리(HBM) 물량은 이미 완판됐다. 삼성전자는 29일 3분기 실적발표 컨퍼런스콜에서 "인공지능(AI) 인프라 구축 경쟁 가속과 퍼스널 AI 에이전트 확산으로 2027년 전례 없는 메모리 수요 강세가 이어질 것"이라고 전망했다. 동시에 "공급 측면에서는 내년에 공격적 설비투자를 단행하더라도 2028년 실제 비트(Bit·메모리 생산량 단위) 증가로 직결되기는 어렵다"고 평가했다. 김재준 메모리사업부 부사장은 "투자에서 큰 비중이 신규 공간 확보에 소요되고, 신규 팹 건설부터 웨이퍼 생산까지 긴 리드타임을 감안하면 실질적 생산 기여에는 어려움이 있다"고 설명했다. 김재준 부사장은 "향후 주력이 될 HBM4E와 HBM5는 다이(Die) 사이즈가 전 세대 대비 커지고 메탈 공정 레이어도 크게 증가해 물리적 공급 증가 제약은 여전히 불가피할 것"이라며 "이러한 측면을 종합하면 타이트한(빠듯한) 수급 상황은 2028년에도 이어질 전망"이라고 덧붙였다. 폭발적인 '초과수요'는 선주문으로 입증되고 있다. 김 부사장은 "2027년 HBM 공급 물량은 삼성전자 제품 경쟁력을 감안한 목표 수준 가격으로 협상이 완료돼 이미 솔드아웃(완판)된 상태"라며 "주요 고객들의 추가 HBM 공급 증량 요청이 계속 접수되고 있다"고 밝혔다. 물량을 안정적으로 확보하려는 고객과 체결한 장기공급계약(LTA)도 늘었다. 삼성전자는 이미 대형 고객사 10곳과 다년 계약을 체결했고, 현재 모바일·오토모티브·네트워크 등 고객사 10곳과 추가 다년 계약을 협상 중이다. 일부는 협상 완료 단계에 진입했다. 삼성전자는 2030년까지 전체 생산능력 60~70% 수준을 LTA 물량으로 묶어 장기적이고 안정적인 사업 모델을 정착시킨다는 방침이다. 파운드리(반도체 위탁생산) 사업도 뚜렷한 성장을 기대했다. 대형 하이퍼스케일러와 AI·고성능컴퓨팅(HPC) 고객을 중심으로 최선단 2나노미터(nm, 10억분의 1m) 공정 수주가 크게 늘었다. 올해 전체 2나노 수주 과제 수는 전년비 2배를 웃돌 것으로 예상된다. 삼성전자는 내년 파운드리 매출에서 HPC 비중이 전체 50%를 상회할 것으로 예상했다. 추가 증설도 본격화한다. 강석채 파운드리사업부 부사장은 "현재 선단 공정 생산능력 증설 속도가 실제 수요 증가분을 따라가지 못하고 있다"며 "급증하는 2나노 AI·HPC 고객 수요에 적기 대응하기 위해 미국과 국내 신규 팹 투자를 확대 추진하고 있다"고 밝혔다. 강 부사장은 "미국 텍사스 테일러 팹1은 현재 클린룸 가동과 설비 반입을 시작해 라인 셋업을 위한 웨이퍼 투입 등 일정대로 진행 중"이라며 "로직뿐 아니라 어드밴스드 패키징 생산능력도 적기에 구축해 초미세 공정부터 패키징까지 이어지는 통합 생태계를 기반으로 AI 시대 시장 대응력을 강화하겠다"고 강조했다. 삼성전자 3분기 전사 실적은 매출 195조 3000억원, 영업이익 107조 4000억원이다. 4분기 연속 최대 매출과 영업이익을 동시에 경신했다. 일등 공신은 반도체를 담당하는 DS부문이다. DS부문 영업이익은 전 분기보다 20% 증가한 106조 5000억원이다. HBM4와 서버용 SSD(eSSD) 등 고부가품 판매 호조 영향이다.

2026.10.29 12:21전화평 기자

산업부 장관, 대경권 M.AX 확산 속도…구미서 9번째 5극3특 현장행보

김정관 산업부 장관이 5극3특과 제조업 인공지능전환(M.AX) 확산을 위한 현장 행보에 박차를 가하고 있다. 산업통상부는 김정관 장관이 28일 경북 구미를 찾아 5극3특 지역 현장행보를 이어갔다고 밝혔다. 김 장관의 구미 방문은 지난 14일 강원 방문에 이은 아홉 번째 5극3특 현장행보다. 대경권 현장행보는 지난 2월 5일 대구 방문 이후 두 번째다. 김 장관은 이날 LG이노텍 구미4공장 현장방문을 시작으로 KTR(한국화학융합시험연구원) '배터리구독서비스(BaaS·Battery as a Service) 시험 실증센터' 준공식, 구미지역 투자기업 오찬 간담회, 제3차 M.AX 지역 확산 컨퍼런스 일정을 소화했다. 김 장관은 LG이노텍 구미4공장을 방문, 고성능 반도체·데이터센터용 프로세서 등에 사용되는 핵심 반도체 부품인 FC-BGA(Flip Chip-Ball Grid Array) 반도체 기판 설명을 듣고, 생산라인을 둘러보았다. LG이노텍은 지난 7월 영남권 첨단산업 발전비전 보고회에서 투자계획을 발표한 바 있다. 이번 방문은 LG이노텍 생산 현장을 직접 방문해 현장 근로자들을 격려하고 정부의 강력한 투자지원 의지를 전달하기 위해 마련했다. 김 장관은 “구미가 반도체 부품의 핵심 생산거점으로서 앞으로도 지속 성장할 수 있도록 LG이노텍 등 핵심기업 투자에 산업부가 관심을 갖고 적극 지원해 나가겠다”고 밝혔다. 김 장관은 이어 구미국가산업단지 내 조성된 BaaS 시험실증센터 준공식에 참석했다. BaaS 시험실증센터는 수명이 다한 배터리를 단순 폐기하지 않고 재사용을 위해 안전성과 성능을 종합 검증하는 전문 기관이다. 실증센터는 사용후 배터리 등급 분류와 선별, 안전·신뢰성 검증 체계를 마련해 배터리 리스·구독·재사용 등 새로운 배터리 비즈니스 실증을 지원할 예정이다. 이날 준공식은 대한민국 전자·소재 산업 중심지였던 구미가 정부의 '5극3특' 지역균형발전 전략 속에서 사용후 배터리의 재사용 산업이 활성화하는 계기가 될 전망이다. 김 장관은 오후 일정으로 구미컨벤션센터에서 대경권 성장엔진 및 AI 데이터센터 등 다양한 분야의 구미지역 투자기업과 오찬 간담회를 갖고, 기업의 투자 진행 상황과 이행하는 데 겪는 애로사항을 청취했다. 간담회에는 LG이노텍·SK실트론·자화전자(반도체 분야), 삼성전자(로봇 분야), LIG D&A(방산 분야), LS전선(희토류 분야), 삼성SDS(AI 데이터센터 분야) 등 7개 기업이 참석했다. 참석 기업은 투자 이행 과정에서 겪고 있는 전력·인프라·인재양성 등 현장의 애로사항과 정책 건의사항을 제시하는 한편, 구미 지역의 투자가 예정대로 이행되고 실질적인 지역성장으로 이어질 수 있는 방안을 논의했다. 김 장관은 “정부는 기업의 지방투자가 속도감 있게 이행될 수 있도록 '수도권에서 멀수록 더 두텁게' 원칙 아래 다양한 지원책을 마련해 범정부 역량을 총동원할 예정”이라며 “글로벌 첨단산업 경쟁 속에서 누가 생산능력을 더 빨리 확보하느냐가 가장 중요한 과제인 만큼 산업부는 전폭적 지원을 통해 속도전으로 기업의 투자를 뒷받침하겠다”고 밝혔다. 김 장관은 이후 AX 추진방안과 관련해 AI 전문기업이 지역 제조기업에 컨설팅 해주는 'M.AX 밋업데이'와 지역기업에 M.AX 성과·필요성을 알리는 '제3차 M.AX 지역확산 컨퍼런스'에 참석하였다. 두 행사에는 10개 AI 기업, 150개 제조기업 등이 참석했다. 'M.AX 밋업데이'에서는 그간 AI 팩토리 등 AX 과제를 수행하며 뛰어난 성과를 보인 AI 전문기업이 모여, AX 도입 의지는 있으나 구체적인 방법 등에서 어려움을 겪고 있는 지역기업과 AX 우선 도입 필요 분야와 방법을 공유했다. 이어진 '제3차 M.AX 지역확산 컨퍼런스'에서는 M.AX 얼라이언스, 그 중에서도 산단 분과의 추진현황과 향후 계획을 논의했다. 산업부는 2030년까지 누적 25개 MINI 얼라이언스를 출범시켜 산단을 거점으로 전국 M.AX화를 추진할 계획이다. 특히, 제조AX 기술이 더욱 많은 현장에 적용될 수 있도록 이번 행사를 계기로 AI 팩토리 내 '산단 실증확산 트랙'도 새로이 추진한다. 김 장관은 “AX는 더 이상 선택이 아닌 생존의 문제이며 산단 기업도 예외가 아니다”며 “산업단지가 M.AX 확산거점이 될 수 있도록 산단제조기업과 AI 기업간 협력 플랫폼 구축, 제조 특화 AI 전문인력 양성 등을 추진”할 계획이라 밝혔다. 이어 “무엇보다 기업 CEO의 인식이 중요한 만큼, CEO 여러분들부터 M.AX를 위한 적극적인 의지를 보여주시길 바란다”고 강조했다.
2026.10.29 11:45주문정 기자

[종합] "클라우드가 효자"…삼성SDS, 매출 기대 이상에 AI 사업 성장도 '탄력'

삼성SDS가 인공지능(AI)·클라우드 사업 성장에 힘입어 올해 3분기 시장 기대치를 웃도는 매출을 기록하며 성장세를 이어갔다. 삼성 계열사 외부 고객을 대상으로 한 클라우드 매출이 두 배 가까이 늘어난 데다 물류 사업도 호조를 보이면서 외형 확대에 힘을 보탰다. 이준희 삼성SDS 대표가 추진하는 AI 인프라 투자와 대외 사업 확대 전략이 성과를 내기 시작하면서 내년 실적 성장에 대한 기대감도 커진 분위기다. 29일 금융감독원 전자공시시스템에 따르면 삼성SDS의 올해 3분기 매출은 전년 동기 대비 11.2% 증가한 3조7725억원을 기록했다. 같은 기간 영업이익은 전년보다 3.7% 늘어난 2410억원으로 집계됐다. 전분기와 비교하면 매출은 1.5%, 영업이익은 4.0% 증가했다. 반면 당기순이익은 1807억원으로 전년 동기 대비 10.1%, 전분기 대비 1.8% 감소했다. 환차손 영향으로 영업외손익이 지난해 같은 기간 458억원에서 103억원으로 줄어든 것이 영향을 미쳤기 때문이다. 이번 실적은 매출이 시장 기대치를 웃돌았지만 영업이익은 소폭 밑돈 것으로 평가됐다. 앞서 증권가에선 삼성SDS의 3분기 실적 컨센서스를 매출 3조6591억원, 영업이익 2448억원으로 관측한 바 있다. 실제 매출은 예상치보다 3.1% 높았으나 영업이익은 1.6% 낮았다. 당기순이익도 시장 전망치인 2047억원을 11.7% 밑돌았다. 특히 클라우드 사업의 성장세가 두드러졌다. 삼성SDS의 3분기 클라우드 매출은 7961억원으로 전년 동기 대비 18% 증가했다. IT서비스 전체 매출에서 차지하는 비중도 지난해 3분기 42%에서 올해 47%로 높아졌다. 시스템통합(SI)과 IT아웃소싱(ITO) 중심의 기존 사업 구조가 클라우드 중심으로 빠르게 전환되는 모습이다. 가장 눈에 띄는 성과는 대외 클라우드 사업에서 나타났다. 특히 삼성 관계사 외부 고객을 대상으로 한 클라우드 매출은 전년 동기 대비 92% 증가했다. 클라우드 서비스 제공(CSP) 사업의 대외 매출은 165%, 클라우드 관리 서비스(MSP) 사업의 대외 매출은 110% 늘었다. 삼성 계열사 중심의 안정적인 수요에 금융·공공 등 외부 고객 매출이 더해지면서 사업 기반이 넓어지고 있는 것으로 분석된다. 클라우드 사업 가운데서는 MSP가 성장을 주도했다. 금융권 AI 전환(AX)과 조선 업종의 전사적자원관리(ERP) 프로젝트 확대에 힘입어 MSP 매출은 3682억원으로 전년 동기 대비 25% 증가했다. CSP 매출도 삼성클라우드플랫폼(SCP) 수요와 공공·소프트웨어 업종의 서비스형 GPU(GPUaaS) 공급 증가에 힘입어 15% 늘어난 3226억원을 기록했다. 이는 증권가의 기존 전망을 웃도는 성과다. LS증권은 실적 발표에 앞서 삼성SDS의 3분기 클라우드 매출을 7886억원으로 예상했으나 실제 매출은 이보다 75억원 많았다. 기업들의 AI 도입 확대에 따른 클라우드 수요 증가가 실적에 반영되면서 삼성SDS의 중장기 성장 전망에도 힘이 실리고 있다. 기존 IT서비스 사업에서도 클라우드의 역할이 더욱 커졌다. 3분기 SI 매출은 2035억원으로 전년 동기 대비 16% 감소했고, ITO 매출은 6814억원으로 0.3% 증가했다. SI 사업은 국방·바이오 업종 대형 프로젝트 종료 등의 영향을 받았지만 클라우드 사업의 높은 성장세가 이를 보완하면서 IT서비스 전체 매출은 5.3% 증가한 1조6810억원을 기록했다. IT서비스 부문 영업이익도 2014억원으로 전년 동기 대비 2.2% 늘었다. 영업이익률은 12.0%로 지난해 같은 기간 12.4%보다 소폭 낮아졌지만, 직전 분기(11.5%)보다는 0.5%포인트 개선됐다. 클라우드 매출 비중이 높아지는 가운데 수익성도 전분기보다 회복되는 흐름을 보였다. 물류 사업도 전체 실적 성장에 힘을 보탰다. 3분기 물류 매출은 2조915억원으로 전년 동기 대비 16.5% 증가했다. 특히 항공·해상 물류 매출은 1조1522억원으로 30% 늘어나며 높은 성장세를 기록했다. 물류 부문 영업이익도 396억원으로 지난해 같은 기간보다 12.8% 증가했다. 수익성 측면에서도 직전 분기 대비 개선세가 나타났다. 물류 부문 영업이익률은 2분기 1.5%에서 3분기 1.9%로 0.4%포인트 상승했다. 삼성SDS는 최근 항공 화물 혼재 전문 기업 우정항공 지분 100%를 인수해 항공물류 사업 확대에도 나선 상태다. 항공·해상 물류 사업의 성장세가 이어지는 가운데 인수 효과가 향후 실적에 추가로 반영될 가능성도 있다. 이 같은 성과를 바탕으로 이준희 대표가 추진하는 AI 인프라 사업 확대에도 속도가 붙을 전망이다. 삼성SDS는 최근 퍼시픽자산운용이 추진하는 200메가와트(MW) 이상 규모의 데이터센터 설계·구축·운영(DBO) 사업에서 우선협상대상자로 선정됐다. 국가 AI 컴퓨팅센터 건립도 추진 중이며 동탄 데이터센터 서관은 4분기부터 매출이 발생할 가능성이 거론되고 있다. 여기에 삼성SDS는 오는 2031년까지 AI 인프라에 5조원을 투자하고 데이터센터 용량을 800MW 이상으로 확대할 계획이다. 직접 설비투자와 지분투자, DBO 사업을 병행해 투자 부담을 분산하면서 AI 인프라 사업 규모를 키운다는 전략이다. GPUaaS와 데이터센터 운영을 비롯해 기업용 AI 플랫폼까지 사업 영역을 넓히면서 새로운 수익원을 확보할 것으로 기대된다. 증권가에서도 삼성SDS의 중장기 성장성에 긍정적인 평가를 내놓고 있다. 다올투자증권은 AI 데이터센터 사업 확대 과정에서 투자 위험을 분산하는 구조를 긍정적으로 평가하며 목표주가 27만원을 제시했다. iM증권도 같은 목표주가를 제시하며 데이터센터 사업의 성장성과 수익성 개선 가능성에 주목했다. 특히 LS증권은 삼성SDS의 내년 영업이익이 1조700억원으로 올해 예상치보다 32.6% 증가할 것으로 전망했다. 관계사 AI 도입 확대와 클라우드 매출 성장, 신규 데이터센터의 실적 기여가 본격화되면서 이익 증가 폭도 커질 것이라는 분석이다. AI 서비스 분야에서도 신규 수주가 이어지고 있다는 점도 긍정적이다. 삼성SDS는 금융권 AI·데이터 플랫폼 구축 사업을 수주하고 보험사와 금융지주사의 AI 플랫폼 구축 사업에서 우선협상대상자로 선정됐다. 공공 부문에서는 AI 협업 솔루션 '브리티웍스'의 누적 사용자가 33만 명으로 확대됐다. 기업들이 AI 기술을 실제 업무에 적용하는 AX 사업이 늘어나면서 플랫폼과 서비스 영역에서도 추가 매출 기회를 확보하는 모습이다. 시장에서는 올해 3분기 실적을 통해 확인된 대외 클라우드 성장세가 내년 AI 인프라 사업 확대로 이어질 수 있을지 주목하고 있다. 기존 관계사 중심의 수요 기반에 외부 고객이 빠르게 늘어나고 있다는 점은 대규모 설비투자의 부담을 낮추고 안정적인 매출을 확보하는 데 긍정적으로 작용할 것으로 예상된다. 이상헌 iM증권 연구원은 "AI 데이터센터 매출 성장이 가속화되면서 수익성 개선이 가시화돼 밸류에이션이 재평가될 수 있을 것"이라며 "수요 측면에서 상당 부분 캡티브가 차지할 것으로 예상될 뿐만 아니라 글로벌 프런티어 AI 기업 유치도 가능해지면서 가동률 상승에 따른 수익성 개선이 가속화될 것"이라고 전망했다.

2026.10.29 11:00장유미 기자

SK이노, 정유·윤활유 호조에 3분기 영업익 급증…배터리는 적자

SK이노베이션이 석유제품 공급 차질에 따른 수출마진 상승과 윤활유 사업 호조로 3분기 기준 역대 최대 영업이익을 거뒀다. SK이노베이션은 올해 3분기 매출 28조 7738억원, 영업이익 3조 7043억원을 기록했다고 29일 밝혔다. 지난해 같은 기간보다 매출은 39.7% 늘었으며, 영업이익은 532.5% 급증했다. 실적 개선 중심에는 정유와 윤활유 사업이 있었다. 회사는 중동 정유시설 가동 차질과 러시아의 경유 수출 제한으로 석유제품 공급이 줄어든 가운데 여름철 수송용 연료 수요가 늘면서 수출 수익성이 높아졌다고 설명했다. SK에너지는 매출 15조 9276억원, 영업이익 1조 2058억원을 냈다. 석유제품과 원유의 가격 차이인 정제마진이 확대됐고, 2분기 정기보수 이후 생산량이 회복된 점도 실적에 기여했다. 윤활유 사업을 맡는 SK엔무브는 매출 2조 3671억원, 영업이익 1조 906억원을 기록했다. 윤활유 원료인 기유의 공급 부족으로 높은 마진이 유지되면서 분기 최대 영업이익을 달성했다. 종전 최대 연간 영업이익인 2022년의 1조 712억원을 한 분기 만에 넘어선 규모다. SK엔무브는 최근 미국 정유사 HF싱클레어와 그룹Ⅲ 윤활기유 장기 공급계약을 맺고 북미 유통망도 넓혔다. 회사는 공급처를 다변화하려는 고객 수요를 확보해 시장 정상화 이후에도 수익성을 유지한다는 방침이다. 전력·액화천연가스(LNG) 사업도 이익 확대에 힘을 보탰다. SK이노베이션 E&S는 매출 3조 1237억원, 영업이익 7744억원을 기록했다. 계절적 전력 수요로 전력도매가격이 오른 데다 장기계약 LNG와 호주 바로사 가스전 시운전 물량을 도입하면서 발전소 가동률과 수익성이 개선됐다. SK지오센트릭은 파라자일렌과 벤젠의 제품·원료 가격 차이가 확대되면서 영업이익 867억원을 냈다. SK인천석유화학과 SK어스온의 영업이익은 각각 2703억원, 314억원이었다. 반면 배터리와 분리막 사업은 적자를 기록했다. SK온 배터리 사업은 매출 1조 5263억원, 영업손실 805억원을 냈다. 판매량 감소와 직전 분기에 반영된 일회성 수익의 기저효과가 영향을 미쳤다. 회사는 비용 절감과 운영 효율화로 일회성 요인을 제외한 수익성은 개선되고 있다고 설명했다. SK아이이테크놀로지는 매출 414억원, 영업손실 368억원을 기록했다. SK온은 ESS 사업을 통해 고객과 제품군을 확대하고 있다. 미국 네오볼타와 약 9GWh 규모의 ESS용 리튬인산철(LFP) 파우치셀 공급계약을 체결했으며, 엘앤에프·포스코퓨처엠과는 관련 양극재 공급계약을 맺었다. 북미 고객 확보와 소재 조달 안정화를 함께 추진한다는 전략이다. 석유개발 분야에서는 SK어스온이 베트남 15-1/05 광구 '황금낙타' 구조에서 원유 생산을 시작했다. 앞으로 인접 광구를 연계 개발해 생산 기반을 확대할 계획이다. 4분기 전망은 사업별로 엇갈렸다. 석유 사업은 정유시설 정기보수와 수출 제한으로 공급이 줄고 겨울철 수요가 늘어 시황 강세가 이어질 것으로 예상했다. 다만 유가와 정제마진의 급격한 하락 가능성에 대비해 설비 운영을 조정할 방침이다. 윤활유는 글로벌 공급 차질이 해소되면 현재의 높은 마진이 점차 낮아질 것으로 내다봤다. 전력·LNG 사업도 계절적 전력 수요 감소와 높은 LNG 현물가격에 따른 부담을 예상했다. 배터리는 주요 고객사의 판매 회복을 기대하면서도 수요에 맞춘 생산 조정과 원가 절감, 추가 ESS 수주에 집중할 계획이다.

2026.10.29 10:51류은주 기자

[1보] SK이노베이션, 3분기 영업익 3.7조원…전년비 532.5%↑

SK이노베이션은 올해 3분기 연결 기준 매출 28조 7738억원, 영업이익 3조 7043억원을 기록한 것으로 잠정 집계됐다고 29일 공시했다. 전년 동기 대비 매출은 39.7%, 영업이익은 532.5% 증가했다.

2026.10.29 10:44류은주 기자

삼성 모바일·가전, 매출 늘었지만 동반 적자…원가부담에 '발목'

삼성전자 모바일(MX) 사업부 3분기 매출이 소폭 상승했지만, 원가 부담으로 영업손익이 적자 전환했다. 삼성전자는 3분기 모바일(MX)·네트워크 사업부 매출이 전년 동기 대비 11% 성장한 37조 7000억원을 기록했다고 29일 밝혔다. 같은 기간 영업손익은 3조 6000억원 흑자에서 6000억원 적자로 바뀌었다. 지난 2분기에도 7000억원 적자를 기록한 바 있다. 삼성전자는 "폴더블 등 신모델 출시 효과로 전년 동기 대비 매출은 성장했으나, 원가 부담으로 전년보다 이익이 감소했다"고 설명했다. 4분기 전망에 대해선 "연말 성수기에 갤럭시 S26 시리즈와 폴더블폰 등 신제품 중심으로 판매를 촉진하겠다"며 "프로세스 효율화로 수익성 리스크를 최소화하겠다"고 덧붙였다. 3분기 가전(VD·DA 등) 사업부 매출은 13조 9000억원으로 지난해 수준을 유지했다. 같은 기간 영업손익은 1000억원 적자에서 2000억원 적자로 손실폭이 커졌다. 자회사 하만 매출은 4조 3000억원으로 전년 동기보다 9% 성장했다. 영업이익은 같은 기간 50% 늘어난 6000억원이다. 삼성전자는 "가전 분야에서 국내 마케팅을 강화하고, 구독·기업 간 거래(B2B) 매출을 확대했으나 원자재·물류비 상승으로 영업이익이 하락했다"고 말했다. 하만에 대해선 "견조한 전장과 오디오 제품 판매로 매출이 상승했고, 미국 관세 환급 영향으로 수익성 개선폭이 확대됐다"고 설명했다. MX·네트워크 사업부와 가전 사업부를 더한 DX부문 3분기 매출은 52조 1000억원, 영업손익은 8000억원 적자다. 전년 동기 대비 매출은 8% 늘었고, 영업손익은 3조 5000억원 흑자에서 8000억원 적자로 전환했다. 삼성전자는 "4분기에 프리미엄 제품 위주로 판매해 가전 사업의 원가 상승 부담을 최소화하겠다"고 밝혔다.

2026.10.29 10:39진운용 기자

영업익 100조 시대 연 삼성 반도체, 내년 공급부족 대비 85조 설비투자

삼성전자가 인공지능(AI) 반도체 수요 강세에 힘입어 3분기 반도체 사업에서 100조원이 넘는 영업이익을 올렸다. 역대 최대 실적이다. 올해 84조원대의 대규모 시설투자를 단행해 내년에도 이어질 AI 메모리 '초과 수요' 시장 주도권을 확고히 쥔다는 방침이다. 삼성전자는 29일 3분기 실적발표에서 반도체 사업을 담당하는 DS부문 실적이 매출 147조 1000억원, 영업이익 106조 5000억원이라고 밝혔다. 전년 동기 대비 매출은 344%, 영업이익은 1421% 급증했다. 올해 3분기 전사 매출은 195조 2532억원, 영업이익은 107조 4405억원이다. 호실적은 메모리 사업부가 견인했다. 3분기 메모리 매출만 140조 7000억원이었다. 역대 최대 실적을 갈아치웠다. 삼성전자는 "수요 모멘텀이 높은 서버 응용을 필두로 전 응용 시장 가격이 상승했다"며 "특히 업계 최고 제품 경쟁력을 갖춘 6세대 고대역폭메모리(HBM4) 판매 대폭 확대와 서버용 SSD(eSSD) 수요 증가에 적극 대응한 것이 주효했다"고 설명했다. 시스템LSI와 파운드리(반도체 위탁생산) 사업도 실적 개선세를 이어갔다. 시스템LSI는 모바일 시스템온칩(SoC)과 센서의 하반기 신모델 진입으로 매출이 성장했고, 플래그십향 SoC와 2억 화소 센서의 안정적 양산체제를 구축했다. 파운드리는 HBM 베이스 다이 매출 성장과 함께 2나노미터(nm, 10억분의 1m) 2세대 모바일 신제품 및 4나노 신경망처리장치(NPU) 본격 양산을 시작하며 선단 공정 확판에 속도를 냈다. 삼성전자는 4분기에도 AI 시장 선점을 위한 인프라 투자가 지속될 것으로 보고, AI용 제품 중심 운영전략을 강화한다. 신규 GPU·CPU향 제품 위주로 메모리 수요가 추가 확대될 것으로 예상됨에 따라 HBM과 서버향 D램, SSD 판매비중을 높일 계획이다. 내년 메모리 시장 전망도 낙관적이다. 삼성전자는 "AI 생태계 확장 기조가 유지되며 AI 서버 인프라 투자가 가속될 전망"이라며 "AI 연관 제품 주도 메모리 수요 증가폭이 매우 높아 공급부족(쇼티지)은 올해 대비 오히려 심화될 것"으로 내다봤다. 삼성전자는 폭발적인 AI 수요와 중장기 성장에 대비하기 위해 올해 연간 84조 4000억원 규모 시설투자를 집행할 예정이다. 부문별로 DS부문이 76조 8000억원, 디스플레이가 3조 9000억원 수준이다. DS부문 내 메모리는 견조한 AI 수요와 중장기 대응을 위한 신규 팹 등 인프라 확충에 나서고, 파운드리는 급증하는 AI·고성능컴퓨팅(HPC) 시장과 고객 수요에 대응하기 위해 미국 테일러 팹을 중심으로 투자할 계획이다.

2026.10.29 10:35전화평 기자

삼성SDS, 3분기 영업익 전년比 3.7% 증가…클라우드·물류 성장에 실적 개선

삼성SDS가 올해 3분기 클라우드와 물류 사업의 동반 성장에 힘입어 매출과 영업이익을 모두 늘렸다. 기업들의 인공지능 전환(AX) 수요 확대가 클라우드 사업 성장을 이끈 가운데 항공·해상물류 물동량 증가까지 더해지며 실적 개선에 힘을 보탰다. 삼성SDS는 연결기준 올해 3분기 매출 3조7725억원, 영업이익 2410억원을 기록했다고 29일 밝혔다. 전년 동기 대비 각각 11.2%, 3.7% 증가한 수치로, 전 분기와 비교하면 매출은 1.5%, 영업이익은 4.0% 늘었다. 사업별로는 IT서비스 부문 매출이 1조6810억원으로 전년 동기 대비 5.3% 증가했다. 이 중 클라우드 사업 매출은 7961억원으로 18% 성장하며 IT서비스 부문 실적을 견인했다. 클라우드서비스제공(CSP) 사업은 삼성클라우드플랫폼(SCP) 수요 증가와 공공·소프트웨어(SW) 업종의 서비스형 GPU(GPUaaS) 공급 확대에 힘입어 15% 성장했다. 클라우드관리서비스(MSP) 사업도 금융권 AX와 조선 업종의 전사적자원관리(ERP) 사업 확대, 글로벌 AI 서비스 도입 증가에 따라 25% 성장했다. 물류 사업은 항공·해상 물동량과 운임 상승으로 전년 동기 대비 16% 증가한 2조915억원의 매출을 기록했다. 분기 매출이 2조원을 넘어선 가운데 삼성SDS는 최근 항공 화물 혼재 전문 기업 우정항공 지분 100%를 인수하며 항공물류 사업 확대에도 나섰다. 삼성SDS는 클라우드 성장세를 이어가기 위해 AI 인프라와 플랫폼, 서비스를 결합한 '다차원(Multi-Dimensional) AI 풀스택' 전략에도 속도를 내고 있다. 기업들의 AX 투자가 늘어나는 상황에서 데이터센터 인프라 확보부터 실제 업무에 적용하는 AI 서비스까지 사업 영역을 넓히려는 구상이다. AI 인프라 분야에서는 퍼시픽자산운용이 추진하는 200MW 이상 규모의 데이터센터 설계·구축·운영(DBO) 사업 우선협상대상자로 선정돼 실적 기여에 대한 기대감을 높이고 있다. 지난 8월 착수한 국가 AI 컴퓨팅센터는 2028년 준공을 목표로 건설 중이며 경북 구미에 조성하는 초기 전력 용량 60MW 규모의 AI 데이터센터도 11월 초 착공식을 앞두고 있다. AX 서비스 분야에서는 금융권 AI·데이터 플랫폼 구축 사업을 수주한 데 이어 보험사와 금융지주사의 AI 플랫폼 구축 사업에서도 우선협상대상자로 선정됐다. 금융권을 중심으로 AI 플랫폼 구축 수요가 확대되면서 관련 사업 기회도 늘어나는 모습이다. 공공 시장에서는 AI 협업 솔루션 '브리티웍스(Brity Works)'의 공급을 확대하고 있다. 최근 경찰청 사업을 수주하는 등 정부 부처로 도입이 확산되면서 공공 부문 누적 사용자는 33만 명을 확보했다. 기업 내부 자료 검색과 분석, 문서 작성을 지원하는 AI 비서 '브리티웍스 코워크(Brity Works Cowork)'도 출시하며 업무 자동화 서비스 경쟁력을 높이고 있다. 글로벌 AI 기업과의 협력도 강화하고 있다. 삼성SDS는 오픈AI의 '데이브레이크 파트너 프로그램' 파일럿 파트너로 선정된 데 이어 구글과 앤트로픽의 사이버 보안 관련 프로그램에도 합류했다. 기업 고객의 AI 도입 과정에서 요구되는 보안 역량을 확보하고 AX 사업 경쟁력을 높이기 위한 조치다. 피지컬 AI 분야에서는 레인보우로보틱스, 월든 로보틱스 등과 로보틱스 파트너십 '팀 렉스(Team REX)'를 구성했다. 현재 삼성 계열사 산업 현장에서 로봇 실증 사업을 추진 중으로, 검증 결과에 따라 적용 범위를 확대할 계획이다. 삼성SDS는 클라우드와 물류 사업의 성장세를 기반으로 AI 인프라 투자와 기업 AX 사업 확대를 추진할 방침이다. 데이터센터 구축과 GPU 서비스 공급, 금융·공공 AI 플랫폼 사업을 연계해 신규 수요를 확보하고 중장기 성장 기반을 강화한다는 구상이다. 삼성SDS 측은 "클라우드와 물류 사업 확대에 힘입어 3분기 매출과 영업이익이 모두 증가했다"며 "AI 인프라부터 플랫폼·서비스까지 아우르는 다차원 AI 풀스택 전략을 기반으로 AX 사업을 확대하고 미래 성장동력 확보에도 힘쓸 것"이라고 밝혔다.

2026.10.29 10:28장유미 기자

알파벳, 3분기 매출 171조원…호실적에도 시장 기대치엔 미달

구글 모회사 알파벳이 올해 3분기 핵심 사업 대부분에서 시장 기대에 못 미치는 매출을 기록했다. 인공지능(AI)에 대한 투자 역시 확대되면서 현금흐름 등 재무 지표에 빨간불이 커졌다. 28일(현지시간) 블룸버그 등 외신에 따르면 알파벳의 올해 3분기 매출은 1275억 8000만 달러(약 170조 9062억원)로 전년 동기 대비 25% 증가했다. 다만, 시장 예상치인 1282억 2000만 달러(약 171조 7635억원)를 하회했다. 영업이익은 405억 8000만 달러(약 54조 3610억원)로, 시장 예상치인 431억 9000만 달러(약 57조 7969억원)에 못 미쳤다. 조정 주당순이익(EPS)은 2.67달러(약 3575원)로 예상치인 3.02달러(약 4043원)를 밑돌았다. 순이익은 261억 7000만 달러(약 35조 207억원)로 전년 동기인 349억 8000만 달러(약 46조 8067억원) 보다 감소했다. 여기에는 스페이스X 등 보유 지분의 가치 변동에 따른 투자손실이 반영됐다. 핵심 사업인 검색도 시장의 기대를 충족하지 못했다. 구글의 검색 매출은 633억 5000만 달러(약 84조 7686억원)로 전년 동기 대비 12% 증가했지만, 예상치인 649억 6000만 달러(약 86조 9230억원)를 밑돌았다. 반면 클라우드 매출은 전년 동기 대비 103% 증가한 307억 달러(약 41조 797억원)로 집계됐다. 자체 AI 서비스 수요 확대와 앤트로픽 등 AI 기업에 대한 컴퓨팅 자원 공급이 성장을 이끌었다. 구글의 AI 챗봇 제미나이 앱 이용자는 10억 명에 도달했다. 순다르 피차이 최고경영자(CEO)는 “AI 투자에 힘입어 구글 검색 질의 증가율이 최근 5년 사이 최고 수준을 기록했다”고 말했다. 같은 기간 설비투자(CAPEX)는 513억 6000만 달러(약 68조 7249억원)로 직전 분기 449억 달러(약 60조 717억원)보다 늘었다. 그러나 시장 예상치인 550억9000만 달러(약 73조 7049억원)보다는 적다. 대규모 투자로 현금흐름도 순탄하지 못하다. 3분기 잉여현금흐름(FCF)은 –90억7000만 달러(약 -12조 1393억원)로 나타났다. 이는 시장 예상치인 –27억 달러(약 -3조 6137억원)보다 손실 규모가 크다.

2026.10.29 09:57박서린 기자

  Prev 1 2 3 4 5 6 7 8 9 10 Next  

지금 뜨는 기사

이시각 헤드라인

[타보고서] 프리미엄 도전장 낸 중국 지커…6999만원 '7X'의 경쟁력은

단풍놀이 아직 못 갔다면…늦지 않은 가을 명소는

LG전자, 휴머노이드 직접 만든다…부품 내재화로 경쟁력↑

LG디스플레이, LT소재와 공동 출원했던 美특허 9건 단독보유 전환

ZDNet Power Center

Connect with us

ZDNET Korea is operated by Money Today Group under license from Ziff Davis. Global family site >>    CNET.com | ZDNet.com
  • 회사소개
  • 광고문의
  • DB마케팅문의
  • 제휴문의
  • 개인정보취급방침
  • 이용약관
  • 청소년 보호정책
  • 회사명 : (주)메가뉴스
  • 제호 : 지디넷코리아
  • 등록번호 : 서울아00665
  • 등록연월일 : 2008년 9월 23일
  • 사업자 등록번호 : 220-8-44355
  • 주호 : 서울시 마포구 양화로111 지은빌딩 3층
  • 대표전화 : (02)330-0100
  • 발행인 : 김경묵
  • 편집인 : 김태진
  • 개인정보관리 책임자·청소년보호책입자 : 김익현
  • COPYRIGHT © ZDNETKOREA ALL RIGHTS RESERVED.