• ZDNet USA
  • ZDNet China
  • ZDNet Japan
  • English
  • 지디넷 웨비나
뉴스
  • 최신뉴스
  • 방송/통신
  • 컴퓨팅
  • 홈&모바일
  • 인터넷
  • 반도체/디스플레이
  • 카테크
  • 헬스케어
  • 게임
  • 중기&스타트업
  • 유통
  • 금융
  • 과학
  • 디지털경제
  • 취업/HR/교육
  • 생활/문화
  • 인사•부음
  • 글로벌뉴스
  • AI의 눈
ZDPick
국감2026
인공지능
IT'sight
칼럼•연재
포토•영상

ZDNet 검색 페이지

'현대차·기아 3분기'통합검색 결과 입니다. (218건)

  • 태그
    • 제목
    • 제목 + 내용
    • 작성자
    • 태그
  • 기간
    • 3개월
    • 1년
    • 1년 이전

효성, 3분기 영업익 43.8%↑…중공업·티앤씨 호실적 덕

효성그룹 지주사 효성이 중공업·섬유 계열사 실적 개선에 힘입어 3분기 호실적을 기록했다. 효성은 30일 올해 3분기 매출 6993억원, 영업이익 1753억원을 낸 것으로 잠정집계됐다고 밝혔다. 전년 동기 대비 매출은 14.2%, 영업이익은 43.8% 증가했다. 다만 전분기와 비교하면 매출과 영업이익은 각각 4.7%, 24.3% 감소했다. 전년 동기 대비 이익 증가는 효성중공업과 효성티앤씨 등 주요 지분법 적용 계열사의 실적 개선에 따른 것이다. 효성티앤에스 등 연결 자회사 수익성 개선도 기여했다. 효성중공업은 3분기 매출 1조 7406억원, 영업이익 2435억원을 기록했다. 전년 동기 대비 각각 7.2%, 10.8% 증가했다. 전분기 대비로는 매출이 3.2% 늘었지만 영업이익은 7.9% 줄었다. 중공업 부문에서는 중동 정세와 미국 태풍 등에 따른 물류 차질로 일부 매출 반영이 지연됐다. 회사는 해당 매출이 4분기에 반영될 것으로 예상했다. 건설 부문은 일부 현장의 공사원가 상승으로 이익이 둔화했다. 수주 기반은 확대됐다. 효성중공업 3분기 신규 수주는 전년 동기 대비 122% 증가한 3조 2331억원이다. 수주잔고는 71% 늘어난 18조 9000억원으로 역대 최대치를 경신했다. 미국 빅테크 기업 두 곳과 총 3800억원 규모의 초고압변압기 공급계약을 체결하는 등 고수익 수주도 늘고 있다. 효성티앤씨는 매출 2조 1331억원, 영업이익 1102억원을 기록했다. 전년 동기 대비 매출은 6.1%, 영업이익은 96.4% 증가했다. 반면 전분기 대비로는 각각 11.7%, 41.6% 감소했다. 회사는 고부가가치 제품 판매 확대와 원가 경쟁력 강화를 통해 수익성을 높일 계획이다. 효성화학은 매출 7336억원, 영업손실 195억원을 기록했다. 매출은 전년 동기 대비 26.4% 늘었고, 영업손실은 지난해 같은 기간 261억원보다 축소됐다. 전분기 영업이익 1708억원과 비교하면 적자로 전환했다. 효성화학 PP/DH 부문은 물류비 상승으로 생산원가 부담이 커진 가운데 제품 판매가격이 내려 수익성이 둔화했다. 베트남법인은 공장 정상 가동에 힘입어 전년 동기 대비 매출이 증가했다. 제품별로는 폴리케톤이 자동차·서비스로봇 부품용 판매 증가로 흑자 규모를 확대했고, 옵티칼 부문도 제조원가 절감으로 흑자를 유지했다. 효성화학은 고부가가치 PP 제품의 생산·판매 비중을 높여 수익 개선을 추진할 방침이다.

2026.10.30 17:33류은주 기자

[유미's 픽] "AI로 벌고 환차손에 울고"…삼성SDS·LG CNS·현대오토에버, 3Q 실적 '희비'

삼성SDS와 LG CNS, 현대오토에버가 올해 3분기 나란히 매출 성장세를 이어갔지만 수익성에서는 엇갈린 성적표를 받아들었다. 인공지능(AI)·클라우드 수요 확대와 대형 IT 프로젝트의 매출 반영이 외형 성장을 이끌었지만, 각 사의 주력 사업과 비용 구조에 따라 실적 개선 폭이 달라지면서 향후 AI 투자 성과와 수익성 회복 여부에도 관심이 쏠리고 있다. 30일 업계에 따르면 삼성SDS와 LG CNS, 현대오토에버는 올해 3분기 모두 시장 예상치를 웃도는 매출을 기록했다. 기업들의 AI·클라우드 도입 확대와 금융권 차세대 시스템 구축, 그룹사 IT 투자 증가 등이 실적을 뒷받침한 것이다. 또 대외 고객 확보와 기존 대형 프로젝트의 매출 반영이 이어지면서 주요 IT서비스 기업의 외형 성장세가 지속된 것으로 나타났다. AI·클라우드·그룹 IT 투자에 매출 성장…현대오토에버, 매출 증가율 1위 3사의 전체 매출 규모는 삼성SDS가 3조7725억원으로 가장 컸다. 이어 LG CNS가 1조6643억원, 현대오토에버가 1조2247억원을 기록했다. 전년 동기 대비 매출 증가율은 현대오토에버가 16.2%로 가장 높았고 삼성SDS(11.2%), LG CNS(9.3%)가 뒤를 이었다. 전체 매출에서 물류 사업을 제외해도 삼성SDS의 매출이 가장 높았다. 삼성SDS의 올해 3분기 IT서비스 매출은 1조 6810억원으로, LG CNS보다 167억원 많았다. 삼성SDS의 올해 3분기 매출은 시장 기대치도 웃돌았다. 금융정보업체 에프앤가이드가 집계한 시장 컨센서스 3조 6591억원을 3.1% 웃도는 수준으로, 클라우드와 물류 사업이 나란히 성장하면서 예상보다 높은 매출을 기록했다. 이 중 클라우드 사업의 성장세가 두드러졌다. 3분기 매출은 7961억원으로 전년 동기 대비 18% 증가했다. IT서비스 매출에서 클라우드가 차지하는 비중도 지난해 같은 기간 약 42%에서 올해 47%로 확대됐다. 대외 클라우드 매출은 92% 급증하며 외부 고객을 대상으로 한 사업 확대도 호실적을 이끌었다. 클라우드 서비스 제공(CSP) 사업도 전년 동기 대비 15%, 클라우드 관리 서비스(MSP) 사업 역시 25% 성장한 것으로 나타났다. 공공·금융 분야의 AI 전환과 그래픽처리장치(GPU) 임대 서비스 수요 확대 등이 긍정적인 영향을 미친 덕분이다. 물류 사업도 항공·해상 물동량과 운임 증가에 힘입어 매출이 2조 915억원으로 1년 새 16.5% 늘었다. 이상헌 iM증권 연구원은 "AI 데이터센터 매출 성장이 가속화되면서 수익성 개선이 가시화돼 밸류에이션이 재평가될 수 있을 것"이라며 "수요 측면에서 상당 부분 캡티브가 차지할 것으로 예상될 뿐만 아니라 글로벌 프런티어 AI 기업 유치도 가능해지면서 가동률 상승에 따른 수익성 개선이 가속화될 것"이라고 전망했다. LG CNS는 금융권 차세대 시스템 구축 사업에 힘입어 역대 3분기 최대 매출을 기록했다. 올해 3분기 매출은 1조 6643억원으로 전년 동기 대비 9.3% 증가했다. 시장 컨센서스인 1조 6374억원보다 1.6% 많은 수치로, 지난해부터 수주한 금융권 대형 프로젝트가 본격적인 매출 성장으로 이어진 영향이 컸다. 특히 디지털 비즈니스 서비스(DBS) 부문 매출은 4082억원으로 전년 동기 대비 21.3% 증가했다. NH농협은행과 미래에셋생명보험, KB국민은행 등의 차세대 시스템 구축 사업이 개발 단계에 들어서면서 매출 확대를 이끈 덕분이다. 최근에는 새마을금고 계정계 최신화 구축 사업도 수주하며 금융권 고객 기반을 넓혔다. AI·클라우드 부문 매출도 9615억원으로 전년 동기 대비 9.3% 증가했다. 삼송 AI 데이터센터 구축·운영과 코로케이션 사업 확대, 외부 고객사의 클라우드 사용량 증가 등이 실적을 뒷받침했다. 전체 매출에서 AI·클라우드 사업이 차지하는 비중은 약 58%에 달했다. 다만 AI 인프라 투자 확대에 따른 비용 부담도 살펴볼 필요가 있다는 지적도 나왔다. 대신증권은 기존 데이터센터의 가동률 상승에 따른 매출 증가를 예상하면서도 신규 AI 팩토리와 해외 데이터센터의 수익화 일정, 설비투자에 따른 감가상각비 부담을 점검해야 한다고 평가했다. 정해창 대신증권 연구원은 "인도네시아 JV의 데이터센터 가동 및 수익화 일정 구체화 시 내년과 중장기 성장성을 결정할 것"이라며 "설비투자에 따른 감가상각비 부담도 점검할 필요가 있다"고 밝혔다. 현대오토에버는 3사 중 가장 높은 매출 증가율을 기록했다. 올해 3분기 매출은 1조 2247억원으로 전년 동기 대비 16.2% 증가했다. 시장 컨센서스인 1조 2007억원을 약 2.0% 웃돈 것으로, 현대차그룹의 디지털 전환(DX) 투자 확대가 매출 성장을 뒷받침했다. 특히 엔터프라이즈IT 부문 매출은 1조 248억원으로 전년 동기 대비 19.7% 늘어 효자 역할을 했다. 시스템통합(SI) 사업 매출은 5049억원으로 19.9%, IT아웃소싱(ITO) 사업은 5199억원으로 19.5% 증가했다. 이는 현대차그룹 계열사의 클라우드 전환과 차세대 전사적자원관리(ERP) 시스템 구축 등이 긍정적으로 작용했기 때문으로 분석됐다. 해외법인도 주요 권역에서 성장세를 이어갔다. 올해 3분기 누적 기준 미주 법인 매출은 전년 동기 대비 18.7%, 유럽은 14.9%, 인도는 28.0%, 중국은 13.8% 증가했다. 이는 그룹사의 글로벌 IT 투자 확대와 커넥티드카서비스(CCS) 가입자 증가 등이 영향을 미친 덕분이다. 반면 차량 소프트웨어(SW) 부문 매출은 1999억원으로 전년 동기 대비 0.8% 증가하는 데 그쳤다. 미국 관세와 지정학적 위험 등 비우호적인 경영 환경이 이어지면서 매출 회복이 지연됐기 때문이다. 외형 성장에도 수익성 희비…LG CNS만 영업익 시장 기대치 상회 매출은 3사 모두 시장 기대치를 웃돌았지만 영업이익에서는 차이가 나타났다. LG CNS만 영업이익이 시장 예상치를 상회한 가운데 삼성SDS는 증가 폭이 제한적이었고 현대오토에버는 감소세를 기록했다. 삼성SDS의 3분기 전체 영업이익은 2410억원으로 전년 동기 대비 3.7% 증가했지만, 시장 컨센서스인 2448억원보다는 1.6% 적었다. 전체 영업이익률은 지난해 같은 기간 동안 약 6.8%에서 올해 6.4%로 낮아졌고, IT서비스 부문의 영업이익률도 12.4%에서 12.0%로 하락했다. IT서비스 부문 영업이익은 2014억원으로 전년 동기 대비 2.2% 늘었다. 이 같은 상황 속에 삼성SDS는 앞으로 대외 클라우드 사업 확대와 AI 데이터센터 투자 등을 통해 추가적인 성장 기반을 확보한다는 방침이다. 클라우드 매출이 빠르게 증가하고 있지만 물류 사업의 높은 매출 비중과 신규 AI 사업의 수익성은 향후 개선 과제로 꼽힌다. 업계 관계자는 "삼성SDS는 클라우드 사업이 빠르게 성장하고 있지만 물류 사업의 매출 비중이 높아 전체 영업이익률 개선에는 한계가 있다"며 "앞으로 대외 클라우드 사업 확대와 AI 데이터센터 투자가 실질적인 이익 성장으로 이어지는지가 중요할 것"이라고 말했다. LG CNS는 영업이익이 전년 동기 대비 15.0% 증가한 1382억원을 기록했다. 3사 가운데 가장 높은 증가율로, 시장 컨센서스인 1367억원도 1.1% 웃돌았다. 영업이익률은 지난해 같은 기간 7.9%에서 올해 8.3%로 상승했고 매출총이익률도 13.9%에서 14.9%로 개선됐다. 지난해 3분기에는 AI·클라우드 매출 증가에도 영업이익이 전년 동기 대비 15.8% 감소했지만 올해는 금융권 대형 프로젝트의 매출 반영이 본격화되면서 이익 성장세를 회복했다. 스마트엔지니어링 부문 매출이 3.9% 감소했음에도 금융권과 AI·클라우드 사업의 성장이 수익성 개선을 뒷받침했다. 업계 관계자는 "LG CNS는 금융권 대형 프로젝트의 매출 반영이 본격화되면서 지난해 부진했던 수익성을 회복한 것으로 보인다"며 "대외 고객을 대상으로 한 AI·클라우드 사업이 확대되고 있어 향후 매출 성장뿐 아니라 이익률 개선에도 긍정적인 영향을 미칠 것으로 예상된다"고 분석했다. 현대오토에버는 3분기 영업이익이 689억원으로 전년 동기 대비 2.6% 감소했다. 시장 컨센서스인 765억원보다 약 9.9% 낮은 수준으로, 영업이익률도 지난해 같은 기간 6.7%에서 올해 5.6%로 하락했다. 특히 엔터프라이즈IT 부문에선 ITO 단품 매출 비중이 증가하면서 매출총이익률이 지난해 같은 기간 11.1%에서 올해 10.1%로 낮아졌다. 차량SW 부문의 매출총이익률도 10.6%에서 8.5%로 하락했다. 일부 기업 IT 계약이 4분기로 이연된 점도 3분기 수익성에 부담을 줬다. 매출총이익은 전년 동기 대비 4.0% 증가하는 데 그친 반면, 판매관리비는 14.4% 늘었다. 현대오토에버는 이연된 계약의 매출 반영과 운영 효율화를 통해 4분기 수익성 회복을 추진할 계획이다. 업계 관계자는 "현대오토에버는 매출 성장 속도에 비해 이익 창출력이 약해진 만큼 사업별 수익구조 개선이 필요한 상황"이라며 "향후 그룹사의 AI·SDV 투자 확대가 단순한 외형 성장을 넘어 고부가가치 사업 확대로 이어질 수 있을지가 중요할 것"이라고 말했다. 당기순이익은 3사 모두 전년 동기 대비 감소했다. ▲삼성SDS는 1807억원으로 10.1% ▲LG CNS는 830억원으로 21.1% ▲현대오토에버는 449억원으로 14.9% 줄었다. 환율 하락에 따른 외화거래 및 외화환산손실 등이 영업외손익에 반영되면서 순이익 감소에 영향을 미친 것으로 파악됐다.업계 관계자는 "IT서비스 기업들의 매출 성장세가 이어지고 있지만 환율 변동에 따른 영업외손익 악화가 순이익에 부담으로 작용한 것으로 보인다"며 "향후 환율 변동성이 확대될 경우 외화자산·부채 관리 역량도 중요해질 것"이라고 밝혔다. 삼성·LG, AI 인프라 투자 확대…현대오토에버도 GPUaaS 사업 진출 향후 성장 전략에선 3사 모두 AI 인프라와 관련된 사업 확대에 무게를 둔 분위기다. 삼성SDS와 LG CNS는 대규모 데이터센터 및 GPU 설비 투자를 추진하고 있으며 현대오토에버도 현대차그룹의 AI 인프라 사업에 직접 참여하기로 해 눈길을 끌고 있다. 특히 삼성SDS는 오는 2031년까지 AI 인프라에 5조원을 투자할 계획을 밝혀 업계의 주목을 받았다. 또 국가 AI 컴퓨팅센터와 구미 데이터센터 구축 등을 추진하는 가운데 퍼시픽자산운용의 200MW 이상 데이터센터 구축·운영(DBO) 사업에서도 우선협상대상자로 선정돼 기대감을 높였다. 삼성SDS는 대규모 GPU 인프라와 클라우드 사업을 결합해 공공·금융 분야의 AI 수요를 확보한다는 구상이다. LG CNS 역시 최근 약 3800억원 규모의 GPU 관련 설비 투자를 결정했다. 이곳은 엔비디아 차세대 GPU인 '베라 루빈' 기반 GPUaaS와 모듈형 데이터센터 'AI HAUS' 등을 앞세워 AI 인프라 사업을 확대하고 있다. 또 금융권 차세대 시스템 구축 사업의 추가 매출 반영과 AI 팩토리 사업 확대가 내년 실적 성장에 기여할 것으로 예상된다. 현대오토에버도 현대차그룹의 새만금 AI 데이터센터 사업에 직접 참여하면서 새로운 성장 기회를 확보하게 됐다. 특히 이날 이사회를 열고 GPU 서비스 사업을 담당할 합작법인 'HMG AI 팩토리(가칭)'에 1146억 800만원을 출자하기로 결정해 관심이 쏠렸다. 출자는 올해부터 2031년까지 단계적으로 이뤄지며 최종 지분율은 26%다. 해당 합작법인은 새만금 AI 데이터센터에 GPU 등 연산 인프라를 구축하고 운영하는 역할을 맡는다. 현대오토에버는 이를 통해 GPU 기반 연산 자원을 제공하는 GPUaaS와 클라우드 컴퓨팅 서비스 사업을 추진할 계획이다. 기존 서버 공급과 시스템 구축·운영에서 AI 연산 인프라 서비스로 사업 영역을 넓히는 것이다. 앞서 현대차·기아와 체결한 약 3650억원 규모의 GPU 서버 공급 계약도 단기 실적에 기여할 것으로 예상된다. 증권가에선 해당 계약의 매출이 올해 4분기와 내년 1분기에 걸쳐 반영될 것으로 전망했다. 일부 기업 IT 계약의 이연 효과까지 더해지면 4분기 실적 개선에도 힘을 받을 가능성이 높다. 중장기적으로는 현대차그룹의 AI 데이터센터 구축과 로보틱스 사업 확대가 새로운 성장 기회로 꼽힌다. 삼성증권은 현대오토에버가 GPU 공급과 데이터센터 소프트웨어 개발, 클라우드 운영 등에 참여하면서 SI·ITO 매출을 확대할 것으로 예상했다. 데이터센터 구축 과정에서 2027년부터 2029년까지 GPU 구매 대행으로 약 5조원의 매출이 발생할 수 있다는 추정도 제시했다. 임은영 삼성증권 연구원은 "현대오토에버는 현대차그룹의 데이터센터 구축의 최대 수혜주"라며 "데이터센터 규모가 커질수록 현대오토에버의 SI 매출과 ITO 매출 확대 예상한다"고 분석했다. 업계 관계자는 "IT서비스 기업들이 AI·클라우드와 대형 시스템 구축 사업을 중심으로 매출을 늘리고 있지만 사업별 수익성에 따라 영업이익 증가 폭은 차이를 보이고 있다"며 "앞으로는 AI 인프라 투자와 대외 사업 확대가 실제 이익 성장으로 이어지는지, 기존 사업의 비용 부담을 얼마나 줄일 수 있는지가 중요해질 것"이라고 말했다.

2026.10.30 17:10장유미 기자

현대차·기아, 4분기도 수익성 개선 어렵다…내년 반등 노린다

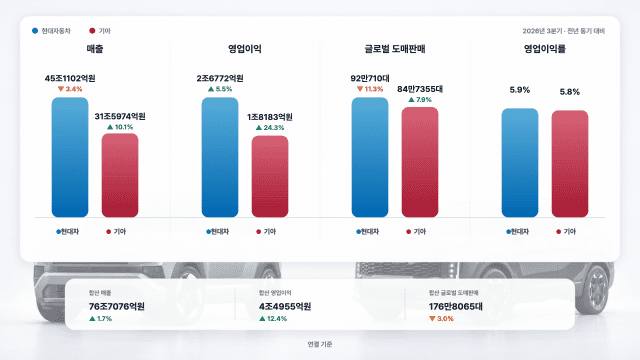
현대자동차와 기아가 올해 3분기 합산 영업이익 4조 5000억원에 가까운 실적을 냈지만 원자재 가격과 환율, 중동 지역 판매 차질 등 대외 변수로 4분기에도 수익성 개선 폭은 크지 않을 전망이다. 현대차는 생산 정상화와 미출고 물량 공급으로 실적 만회에 나서고, 기아는 판매 확대와 전기차 원가 절감을 통해 내년 이후 반등을 추진한다. 30일 현대차와 기아에 따르면 양사의 3분기 합산 매출은 76조 7076억원, 영업이익은 4조 4955억원으로 집계됐다. 전년 동기보다 각각 1.7%, 12.4% 증가했다. 합산 영업이익률은 5.9%다. 글로벌 도매판매는 176만 8065대로 3.0% 감소했다. 현대차는 3분기 매출 45조 1102억원, 영업이익 2조 6772억원을 기록했다. 전년 동기보다 매출은 3.4% 줄었지만 영업이익은 5.5% 증가했다. 영업이익률은 5.9%였다. 글로벌 도매판매는 92만 710대로 11.3% 감소했다. 파업과 휴가, 일부 부품 공급 차질로 생산량이 줄면서 판매와 매출이 함께 위축됐다. 다만 우호적인 환율과 고부가가치 차종 중심의 판매 구성 개선이 수익성을 방어했다. 현대차는 생산이 9월부터 정상화됐다고 설명했다. 4분기에는 미출고 물량 공급과 신차·하이브리드차 판매 확대를 통해 실적을 만회할 방침이다. 다만 원자재 가격 상승과 환율 변동 등 수익성 부담은 이어질 것으로 예상했다. 연간 판매 목표는 기존 415만 8300대에서 400만대로 낮췄다. 러-우 전쟁 이후 4년 만이다. 영업이익률 목표도 6.3~7.3%에서 5.5~6.5%로 하향 조정했다. 투자 계획은 17조 8000억원에서 16조원으로 줄였다. 생산 차질과 대외 불확실성이 예상보다 길어지면서 연초 경영계획을 전반적으로 보수화한 것이다. 기아는 3분기 매출 31조 5974억원, 영업이익 1조 8183억원을 기록했다. 매출은 전년 동기보다 10.1%, 영업이익은 24.3% 증가했다. 영업이익률은 5.8%로 0.7%포인트 상승했다. 글로벌 도매판매는 84만 7355대로 7.9% 늘었다. 판매와 매출은 성장했지만 영업이익은 시장 전망치 2조 4417억원을 25.5% 밑돌았다. 원자재 가격 상승으로 3680억원, 중동 지역 판매 차질과 물류비 증가로 2090억원의 손익 부담이 발생했다. 인센티브 확대와 가격 조정에 따른 영업이익 감소분도 7270억원에 달했다. 기아는 4분기 영업이익률이 3분기 수준에서 크게 달라지기 어려울 것으로 내다봤다. 중동 분쟁과 원자재 가격 상승, 원화 강세 영향이 연말까지 이어질 가능성이 크다는 판단이다. 글로벌 판매 목표 335만대는 유지하지만 연간 수익성은 기존 계획을 밑돌 것으로 예상했다. 내년에는 판매 확대와 외부 비용 부담 완화를 통해 수익성을 정상화할 계획이다. 전기차 판매 확대를 위한 인센티브 전략도 내년까지 유지한다. 배터리와 모터, 히트펌프 등 주요 부품 원가를 매년 약 10% 낮춰 2~3년 안에 전기차 수익성을 개선한다는 목표다. 같은 기간 폭스바겐그룹은 3분기 매출 752억 7700만 유로(약 112조 423억원)를 기록했지만 영업손실은 58억 6000만 유로(약 8조 7220억원)에 달했다. 영업이익률은 마이너스 7.8%였다. 현대차와 기아가 각각 5%대 후반의 영업이익률을 유지한 것과 대조적이다. 폭스바겐의 적자에는 포르쉐 영업권과 중국 사업 관련 자산 손상, 독일 오스나브뤼크 공장 매각 관련 비용 등 78억 유로(약 11조 6095억원)의 특별항목이 반영됐다. 특별항목을 제외한 1~3분기 조정 영업이익률도 3.8%에 머물렀다. 폭스바겐의 1~3분기 누적 매출은 2334억 유로(약 347조 3926억원)로 전년보다 2.2% 감소했다. 영업이익은 약 1억 유로(약 1488억원)로 98.7% 급감했고 판매량은 590만대로 10.6% 줄었다. 폭스바겐은 올해 영업이익률 전망을 최대 1%로 제시하며 비용 절감과 사업 재편을 추진하고 있다.

2026.10.30 16:51김재성 기자

기아, 4분기도 수익성 먹구름…내년 정상화 기대

기아가 중동 분쟁 장기화와 원자재 가격 상승, 원화 강세 여파로 4분기에도 수익성 회복이 쉽지 않을 것으로 내다봤다. 올해 판매 목표는 유지하되 연간 수익성은 당초 계획을 밑돌 전망이다. 내년에는 판매 확대를 통해 수익성을 정상화하고 2028년에는 전기차 원가 경쟁력을 확보할 계획이다. 기아는 올해 3분기 연결 기준 매출 31조 5974억원, 영업이익 1조 8183억원을 기록했다고 30일 밝혔다. 전년 동기보다 각각 10.1%, 24.3% 증가했지만, 영업이익은 시장 전망치 2조 4417억원을 25.5% 밑돌았다. 영업이익률은 5.8%로 전년보다 0.7%포인트 높아졌으나 직전 분기 대비 영업이익은 30.8% 감소했다. 경상이익은 1조 8222억원, 당기순이익은 1조 2855억원으로 각각 3.4%, 9.6% 줄었다. 김승준 기아 재경본부장 전무는 이날 3분기 실적 콘퍼런스콜에서 "4분기에도 수익성이 극적으로 반등하기는 쉽지 않아 보인다"며 "4분기 영업이익률도 3분기 발표 수준에서 크게 달라지지 않을 것으로 예상한다"고 말했다. 이번 수익성의 핵심 변수로는 중동 분쟁 장기화가 꼽혔다. 기아는 상반기 실적 발표 당시 분쟁이 3분기에는 어느 정도 마무리될 것으로 예상했지만 판매 차질과 원자재·물류비 부담이 연말까지 이어질 가능성이 커졌다고 설명했다. 3분기 원자재 가격 상승에 따른 손익 부담은 3680억원, 중동 지역 판매 차질과 물류비 증가에 따른 영향은 2090억원으로 집계됐다. 두 요인으로 영업이익률이 약 1.9%포인트 낮아졌다. 직전 분기와 비교하면 원·달러와 원·유로 환율 하락으로 5330억원, 원자재 가격 상승분의 재료비 반영으로 1220억원의 부담이 발생했다. 기아는 원자재와 중동 관련 영향이 4분기에도 지속될 것으로 내다봤다. 올해 글로벌 판매 목표 335만대는 유지한다. 3분기 글로벌 도매판매는 84만 7355대로 7.9%, 현지 판매는 82만 9000대로 6.9% 증가했다. 산업 수요가 6% 감소했지만 글로벌 시장점유율은 4%, 중국 제외 기준으로는 5%를 기록했다. 국내와 미국 시장점유율도 각각 36.8%, 5.8%로 분기 기준 최고치를 기록했다. 전동화 차량 판매는 47% 증가한 30만대로 집계됐다. 기아는 4분기에도 고수익 하이브리드차와 전기차 판매를 함께 확대한다. 국내에서는 셀토스 하이브리드와 쏘렌토·카니발 하이브리드 판매에 주력한다. 미국에서는 셀토스 하이브리드를 출시하고 텔루라이드 하이브리드 생산능력을 늘린다. 서유럽에서는 전기차 풀 라인업을 활용해 판매 성장세를 이어갈 계획이다. 전기차 현지 생산 비중 확대에도 대비한다. 슬로바키아 공장에서 전기차 생산을 늘리고 일부 내연기관차를 한국에서 수출하는 방안을 검토하고 있다. 전기차 판매 확대 전략은 내년까지 유지한다. 3분기 전체 인센티브 증가와 가격 조정에 따른 영업이익 감소분은 7270억원이었다. 단기 수익성 부담에도 전기차 시장이 빠르게 성장하는 유럽에서 판매 규모를 먼저 확보해야 한다는 판단이다. 김 전무는 "단기적으로 수익성이 떨어진다고 전기차를 포기하는 것은 맞는 방향이 아니다"며 "올해와 내년까지 현재의 전기차 전략을 그대로 추진할 예정"이라고 말했다. 기아는 앞으로 3년 동안 배터리와 모터, 히트펌프 등 주요 전기차 부품의 원가를 매년 약 10% 낮출 계획이다. 판매 규모 확대와 원가 절감을 병행해 2~3년 안에 전기차가 하이브리드차와 같은 수익성 개선 경로에 진입할 것으로 보고 있다. 기아는 2027년 사업계획과 중장기 영업이익률 10% 목표도 유지한다. 회사는 3분기 영업이익률을 낮춘 외부 요인을 원자재·중동 영향 1.9%포인트, 환율 영향 1.7%포인트 등 총 3.6%포인트로 분석했다. 정성국 기아 IR·전략투자담당 전무는 "본원적인 수익성은 훼손되지 않았다"며 "중동 분쟁 등 대외 요인이 완화되고 판매량과 하이브리드차 비중이 늘면 내년 정상 수익성으로 회복할 수 있다는 기존 관점을 유지한다"고 말했다. 기아는 2028년 초 차세대 차량 출시 일정도 유지한다. 여러 차종에 동일한 센서를 적용해 자율주행 학습 데이터를 확보하고 엔비디아와 협력해 레벨2 플러스 이상 기능으로 발전시킬 계획이다. 정 전무는 "가능한 많은 차량에 동일한 센서를 적용해 데이터를 빠르게 확보하는 것이 핵심"이라며 "차세대 차량과 이후 출시되는 차량을 지속해서 스마트카로 발전시키는 계획은 현재 일정대로 진행 중"이라고 말했다. 미국 로봇 사업 확대를 위한 로보틱스 아메리카 설립과 외부 수요처 발굴도 진행 중이다. 다만 구체적인 설립 시기와 고객사, 수주 현황은 공개하지 않았다.

2026.10.30 16:22김재성 기자

효성중공업, 3분기 영업익 10.8%↑…美 빅테크 공급계약 확대

효성중공업이 물류 차질에 따른 일부 매출 지연에도 3분기 수익성 개선에 성공했다. 미국발 고수익 수주가 확대되면서 수주잔고는 18조 9000억원으로 역대 최대치를 기록했다. 효성중공업은 30일 연결 기준 3분기 매출 1조 7406억원, 영업이익 2435억원을 기록했다고 공시했다. 전년 동기 대비 각각 7.2%, 10.8% 증가했다. 당기순이익은 2263억원으로 49.1% 늘었다. 다만, 전분기와 비교하면 매출은 3.2% 증가했지만 영업이익은 7.9% 감소했다. 중공업 부문에서는 중동 정세와 미국 태풍 등으로 물류 차질이 발생해 일부 매출 반영이 늦어졌다. 회사는 지연된 매출이 4분기에 반영될 것으로 예상했다. 수주는 큰 폭으로 증가했다. 회사에 따르면 3분기 신규 수주는 3조 2331억원으로 전년 동기 대비 122% 늘었다. 수주잔고도 71% 증가한 18조 9000억원으로 역대 최고치를 경신했다. 미국에서는 빅테크 기업 두 곳과 총 3800억원 규모 초고압변압기 공급계약을 체결하는 등 고수익 수주가 늘고 있다. 효성중공업은 이 같은 수주 확대를 바탕으로 향후에도 견조한 실적을 이어갈 것으로 전망했다. 건설 부문은 일부 현장의 공사원가 상승이 반영되면서 일시적으로 이익이 둔화했다고 설명했다. 회사는 보수적인 선별 수주를 통해 사업 위험을 관리할 방침이다.

2026.10.30 16:11류은주 기자

[컨콜] 기아 "2028년 초 차세대 차량 출시 예정대로…자율주행 고도화"

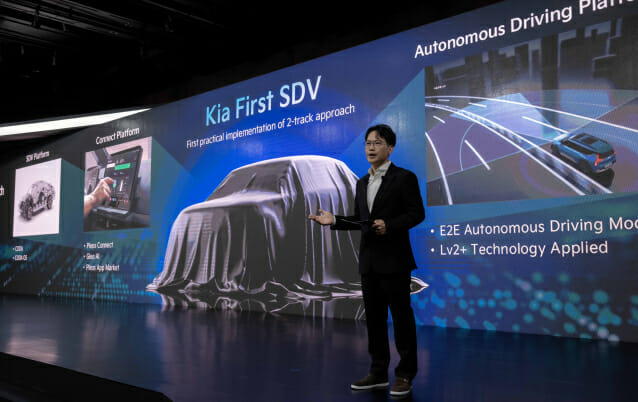
2028년 초로 예정된 차세대 차량 출시 계획을 유지한다. 여러 차종에 적용되는 센서 체계를 표준화해 주행 데이터를 확보하고 레벨2 플러스 이상 자율주행 기술을 단계적으로 고도화한다는 계획이다. 정성국 기아 IR·전략투자담당 전무는 30일 3분기 경영실적 콘퍼런스콜에서 "스마트카가 향후 자동차 회사의 핵심적인 가치가 될 것이라는 점은 분명하며 기아의 핵심 전략이기도 하다"며 "2028년 초로 계획한 차세대 차량 출시 일정은 그대로 가져갈 것"이라고 말했다. 기아는 전기차 원가 경쟁력과 스마트카 기술을 별개로 추진하지 않는다는 방침이다. 차량 가격을 낮추는 동시에 자율주행과 소프트웨어 경쟁력을 함께 확보해야 중국 완성차 업체와 테슬라 등에 대응할 수 있다는 판단이다. 김승준 기아 재경본부장 전무는 "전기차 원가 경쟁력 확보와 자율주행·스마트카 기술을 나눠서 추진하지 않는다"며 "가격 경쟁력만 확보하고 앞으로 전기차에 탑재해야 할 기술을 개발하지 않는다는 의미는 아니다"라고 말했다. 기아는 단기적으로 여러 차종에서 같은 형태의 데이터를 수집할 수 있도록 센서를 표준화하는 데 집중한다. 동일한 센서 체계를 적용한 차량을 늘려 주행 데이터를 빠르게 모으고 이를 활용해 자율주행 모델의 성능을 높이는 방식이다. 정 전무는 "핵심은 가능한 많은 차량에 동일한 센서를 적용해 데이터를 빠르게 확보하는 것"이라며 "데이터를 바탕으로 모델을 고도화하는 것이 기본 전략"이라고 설명했다. 초기 기술 구축 과정에서는 엔비디아와 협력한다. 기아는 차량에 동일한 센서 체계를 적용해 데이터를 충분히 확보한 뒤 레벨2 플러스 이상으로 자율주행 기능을 발전시킬 계획이다. 정 전무는 "멀지 않은 시기에 산업 선도업체 데이터 수준을 따라갈 수 있도록 준비하고 있다"며 "차세대 차량과 이후 출시되는 차량에 동일한 센서 체계를 적용하고 데이터를 충분히 확보한 뒤 레벨2 플러스 이상으로 진화할 것"이라고 말했다. 이어 "이후 출시되는 차량을 지속해서 스마트카로 발전시키는 계획을 명확하게 세우고 있다"며 "현재 일정대로 진행 중"이라고 덧붙였다. 한편 기아는 미국 로봇 사업 확대를 위한 '로보틱스 아메리카' 설립 작업도 추진하고 있다. 현대자동차그룹의 로봇 기술을 외부 고객에게 판매하기 위한 수요처 발굴과 사업 기반 구축을 병행하는 단계다. 김 전무는 "로보틱스 아메리카와 관련해 외부 수요처를 찾는 작업을 진행하고 있다"며 "현재 사업을 추진 중이지만 구체적인 진행 상황을 공개하기는 어렵다"고 말했다.

2026.10.30 16:05김재성 기자

[컨콜] 기아 "최소 배당 6000원 유지…자사주 매입·소각보다 배당 우선"

기아가 수익성 둔화에도 최소 배당금 6000원과 총주주환원율 35% 약속을 유지한다. 주주환원 수단 가운데 자사주 매입·소각보다 배당을 우선하겠다는 방침도 밝혔다. 김승준 기아 재경본부장 전무는 30일 3분기 경영실적 콘퍼런스콜에서 "최소 배당금 6000원과 총주주환원율 35% 약속은 지킬 것"이라며 "자사주 매입·소각보다는 배당 정책을 우선해 약속한 배당을 지켜가겠다"고 말했다. 기아는 지난해 발표한 주주환원 정책을 통해 최소 주당배당금 6000원을 제시했다. 배당과 자사주 매입·소각을 합친 총주주환원율은 35% 이상을 목표로 설정했다. 기아의 올해 1~3분기 누적 영업이익은 6조 6519억원으로 전년 동기보다 8.1% 감소했다. 누적 당기순이익도 5조 4435억원으로 10.5% 줄었다. 3분기 영업이익은 1조 8183억원으로 전년 동기보다 24.3% 증가했지만 시장 전망치 2조 4417억원을 25.5% 밑돌았다. 원자재 가격 상승과 중동 지역 분쟁, 전기차 판매 확대를 위한 인센티브 등이 수익성을 압박했다. 김 전무는 4분기 수익성이 3분기 영업이익률 5.8%에서 크게 개선되기 어렵다고 내다봤다. 연간 수익성도 당초 목표에 다소 미치지 못할 것으로 예상했다. 다만 실적 감소를 이유로 배당 약속을 축소하지는 않겠다는 입장이다. 이익 규모와 총주주환원율에 따라 전체 주주환원 금액은 달라질 수 있지만 최소 배당금을 우선 유지하고 나머지를 자사주 매입·소각으로 집행하는 방향이다. 김 전무는 "주주들과 약속한 배당을 지켜갈 수 있도록 주주환원 정책을 운영할 예정"이라고 말했다.

2026.10.30 16:01김재성 기자

[컨콜] 기아, 인센티브·가격 조정 7270억원 부담에도…"EV 판매 확대 계속"

기아가 단기적인 수익성 부담에도 전기차 판매 확대 전략을 유지한다. 판매 규모를 확보하고 원가를 낮춰 2~3년 안에 전기차도 하이브리드차와 같은 수익성 개선 경로에 올려놓겠다는 구상이다. 김승준 기아 재경본부장 전무는 30일 3분기 경영실적 콘퍼런스콜에서 "단기적으로 수익성이 떨어진다고 전기차를 포기하는 것은 맞는 방향이 아니라고 생각한다"며 "올해와 내년까지 현재의 전기차 전략을 그대로 추진할 예정"이라고 말했다. 기아는 서유럽을 중심으로 전기차 판매를 늘리기 위해 인센티브와 전략적 가격 조정을 시행하고 있다. 3분기 인센티브와 가격 조정에 따른 영업이익 감소분은 7270억원에 달했다. 전기차 비중 확대와 중동 판매 감소 등에 따른 믹스 악화도 4650억원의 감익 요인으로 작용했다. 그럼에도 기아는 전기차 판매를 줄이기 어렵다고 판단했다. 유럽에서는 내연기관차 시장이 축소되는 반면 전기차 시장이 빠르게 성장하고 있어 전동화 전환기에 판매 규모를 먼저 확보해야 한다는 설명이다. 김 전무는 "하이브리드차도 초기에는 수익을 내지 못하고 판매량도 적었지만 현재는 내연기관차에 버금가는 수익성을 확보했다"며 "전기차도 인센티브 정상화와 배터리 가격 인하, 내부 원가 절감을 통해 수익성을 높일 수 있다"고 말했다. 정성국 기아 IR·전략투자담당 전무는 "전기차 수익성을 개선하려면 판매 규모를 확대하면서 원가를 낮추는 작업을 함께해야 한다"며 "규모를 확보하지 않고 전기차 마진을 개선할 방법은 없다"고 설명했다. 기아는 앞으로 3년 동안 배터리뿐 아니라 모터와 히트펌프 등 주요 전기차 부품의 원가를 매년 약 10% 낮출 계획이다. 2027~2028년께 전기차의 총소유비용이 내연기관차와 비슷해지고 이후 수익성도 내연기관차와 유사한 경로로 개선될 것으로 전망했다. 김 전무는 "현재 실적만으로 전기차 전략을 판단해서는 안 된다"며 "2~3년 안에는 전기차도 하이브리드차처럼 수익성을 확보할 수 있을 것으로 본다"고 말했다.

2026.10.30 15:59김재성 기자

[컨콜] 기아 "4분기 수익성 극적 반등 어렵다…연간 목표 다소 미달"

기아가 중동 지역 분쟁 장기화와 원자재 가격 상승, 원화 강세 여파로 4분기에도 수익성 회복이 쉽지 않을 것으 전망했다. 글로벌 판매 성장세는 유지되겠지만 올해 수익성은 연초 목표를 밑돌 것으로 내다봤다. 김승준 기아 재경본부장 전무는 30일 3분기 경영실적 콘퍼런스콜에서 "4분기에도 수익성이 극적으로 반등하기는 쉽지 않아 보인다"며 "상반기 실적과 3·4분기 수익률을 보면 당초 말씀드린 수치에는 다소 미달할 것으로 예상한다"고 말했다. 기아는 3분기 연결 기준 매출 31조 5974억원, 영업이익 1조 8183억원을 기록했다. 전년 동기 대비 매출과 영업이익은 각각 10.1%, 24.3% 증가했다. 영업이익률은 5.8%로 0.7%포인트 높아졌다. 판매와 매출은 늘었지만 영업이익은 시장 전망치 2조 4417억원을 25.5% 밑돌았다. 직전 분기와 비교하면 영업이익은 30.8% 감소했다. 김 전무는 3분기 실적에 대해 "도매와 소매, 시장점유율 모두 전년보다 성장했고 북미는 하이브리드차, 국내와 유럽은 전기차, 기타 지역은 내연기관차를 중심으로 대응하면서 전 권역이 고르게 성장했다"고 평가했다. 텔루라이드와 셀토스 등 신차 효과와 미국 하이브리드차 판매 확대도 성장을 이끌었다. 중동 지역 공급 차질에도 다른 시장으로 판매를 분산하며 전체 판매량을 늘렸다는 설명이다. 3분기 글로벌 도매판매는 84만 7355대로 전년보다 7.9% 증가했다. 소매 지표인 글로벌 현지 판매는 82만 9000대로 6.9% 늘었다. 글로벌 시장점유율은 4%, 중국을 제외하면 5%를 기록했다. 국내와 미국 시장점유율은 각각 36.8%, 5.8%로 분기 기준 역대 최고치를 달성했다. 전동화 차량 판매는 30만대로 47% 증가했고 판매 비중은 36.2%까지 높아졌다. 조우형 기아 IR실장 상무는 "글로벌 산업 수요가 6% 감소했지만 기아 판매는 6.9% 증가했다"며 "산업 수요가 줄어든 국내와 미국에서도 판매가 늘었고 전체 9개 권역 가운데 6개 권역에서 시장점유율이 상승했다"고 설명했다. 반면 수익성은 판매 성장 속도를 따라가지 못했다. 기아는 원자재 가격 상승으로 3680억원, 중동 지역 판매 차질과 물류비 증가 등으로 2090억원 손익 부담이 발생한 것으로 분석했다. 두 요인이 영업이익률을 약 1.9%포인트 끌어내렸다. 김 전무는 중동 분쟁이 예상보다 길어진 점을 수익성 악화의 핵심 변수로 꼽았다. 그는 "상반기 실적을 발표할 당시에는 중동 전쟁이 3분기쯤 어느 정도 정리될 것으로 예상했지만 그 전망이 빗나갔다"며 "전쟁 여파는 최소한 올해 말까지 이어질 것으로 보인다"고 말했다. 중동 분쟁은 현지 판매 감소에 그치지 않고 원자재와 물류비 상승으로 번졌다. 알루미늄과 구리, 유가 상승이 재료비를 끌어올렸고 중동을 비롯한 다른 지역으로 차량을 운송하는 비용도 이전보다 높아졌다는 설명이다. 조 상무는 "중동 분쟁 장기화로 현지 판매가 전년보다 1만 6000대 줄었다"며 "지역·차급·파워트레인 믹스가 악화하면서 수익성에도 부담이 발생했다"고 말했다. 인센티브 확대와 가격 인하로도 7270억원 감익 요인이 발생했다. 서유럽 전기차 판매 비중 확대와 중동 분쟁에 따른 믹스 영향은 4650억원, 비철금속 가격 상승에 따른 재료비 부담은 3680억원으로 집계됐다. 특히 직전 분기보다 원·달러와 원·유로 환율이 각각 5.2%, 6.2% 하락하면서 5330억원의 환율 부담이 발생했다. 원자재 가격 상승분이 재료비에 본격적으로 반영된 영향도 1220억원에 달했다. 김 전무는 "중동 분쟁과 원자재·물류비 상승, 환율 등 외부 요인이 한꺼번에 3분기 실적에 영향을 미쳤다"며 "이런 상황은 4분기에도 계속될 것으로 조심스럽게 판단한다"고 말했다. 다만 기아는 연간 판매 계획은 유지할 방침이다. 국내와 미국, 유럽, 인도 등 주요 시장에서 판매가 고르게 늘고 있어 중동 지역 감소분을 상쇄할 수 있다고 봤다. 김 전무는 "4분기에도 판매 성장세는 이어질 것으로 예상한다"며 "연초 CEO 인베스터 데이에서 발표한 연간 판매 대수는 현재로서는 크게 달라질 부분이 없을 것"이라고 말했다. 이어 "원자재 가격은 어느 시점에는 안정될 것"이라며 "전기차와 하이브리드차, 내연기관차를 지역별로 운용할 수 있는 상품 경쟁력과 내부 체질 개선, 원가 절감 활동을 통해 수익성 부담을 만회하겠다"고 밝혔다.

2026.10.30 15:37김재성 기자

현대제철, 3분기 영업익 871억원…전년비 6.5% 감소

현대제철이 올해 3분기 매출 증가에도 철강 업황 침체 영향으로 전년 동기 대비 영업이익이 감소했다. 다만 제품 가격 상승과 고부가가치 제품 판매 확대에 힘입어 직전 분기보다는 수익성이 개선됐다. 현대제철은 30일 올해 3분기 연결 기준 매출 5조 8971억원, 영업이익 871억원, 당기순이익 840억원을 기록했다고 공시했다. 전년 동기 대비 매출은 2.8% 증가했지만, 영업이익은 6.5% 감소했다. 현대제철 관계자는 "전반적인 업황 침체로 전년 대비 영업이익이 줄었다"며 "작년 3분기 일시적인 수급 불균형으로 일부 이익 개선이 있던 영향으로 기저효과도 있다"고 설명했다. 계절적 비수기와 연휴 등의 영향으로 매출이 전분기 대비 3.4% 감소했다. 반면 주요 제품 판매가격이 오르고 자동차강판 등 고부가 제품 판매 비중이 커지면서 영업이익은 전분기 대비 증가했다. 회사는 4분기 수익성 개선 흐름이 이어질 것으로 전망했다. 주요 제품 가격 인상 효과가 본격적으로 반영되고 주요 원재료 가격도 하향 안정화될 것이라는 예상이다. 중장기적으로는 미국 생산거점 구축과 첨단산업용 강재 공급 확대를 통해 고부가 제품 중심의 사업구조를 강화한다. 현대제철은 지난 9월 미국 루이지애나에서 자동차강판 생산에 특화된 전기로 일관제철소 기공식을 열었다. 현지 사업 네트워크를 활용해 자동차강판 시장에 진입하고, 향후 미래 모빌리티와 첨단산업 분야로 판매처를 넓힐 계획이다. 전기로 기반의 탄소저감 철강재를 생산해 저탄소 제품 수요에도 대응한다. 국내에서는 인공지능(AI)과 반도체 인프라 투자에 따른 건설용 강재 수요를 공략한다. 최근 압연 H형강과 용접 H형강을 통합한 브랜드 'H 원(One)'을 출범한 것도 이 같은 전략의 일환이다. 'H One'은 두 종류 H형강을 통합 공급해 데이터센터와 반도체 팹 등 대형 건축물에 필요한 제품과 솔루션을 제공한다. 높은 구조 성능과 대형 단면, 특수 규격 등 다양한 설계 요구에 대응하는 것이 목표다. 현대제철은 내진·내화 H형강의 KS 인증도 취득해 제품 경쟁력을 강화하고 있다. 해외 고객 기반 확대도 추진한다. 뉴질랜드와 대만 등에서 고객 요구에 맞춘 제품 개발과 인증 취득을 진행하고, 주요 고객사를 대상으로 '커스터머스 데이'를 열어 차세대 자동차강판 기술을 소개하며 공동 기술협력을 추진하고 있다.

2026.10.30 15:20류은주 기자

기아 판매·매출 늘었지만 시장 기대 못 미쳐..."국내외 전동화 가속화"

기아가 올해 3분기 판매 증가와 환율 효과, 미국 자동차 관세율 인하에 힘입어 지난해보다 개선된 실적을 거뒀다. 다만 원자재 가격 상승과 전기차 판매 확대를 위한 인센티브 부담이 겹치면서 영업이익은 시장 전망치를 25% 넘게 밑돌았다. 기아는 연결 기준 3분기 매출 31조 5974억원, 영업이익 1조 8183억원을 기록했다고 30일 밝혔다. 전년 동기보다 매출은 10.1%, 영업이익은 24.3% 증가했다. 영업이익률은 5.8%로 0.7%포인트 상승했다. 금융정보업체 에프앤가이드가 집계한 시장 컨센서스와 비교하면 매출은 전망치 31조 9587억원보다 3613억원, 1.1% 적었다. 영업이익은 전망치 2조 4417억원을 6234억원, 25.5% 밑돌았다. 예상 영업이익률 7.6%와 비교하면 실제 수익성은 약 1.9%포인트 낮았다. 직전 분기와 비교해 매출은 4.4%, 영업이익은 30.8% 감소했다. 경상이익은 전년 동기보다 3.4% 줄어든 1조 8222억원, 당기순이익은 9.6% 감소한 1조 2855억원으로 집계됐다. 3분기 글로벌 도매판매는 84만 7355대로 전년 동기보다 7.9% 증가했다. 국내 판매는 14만 1013대로 2.2%, 해외 판매는 70만 6342대로 9.2% 각각 늘었다. 소매 지표인 글로벌 현지 판매는 82만 9000대로 6.9% 증가했다. 산업 수요가 감소한 국내와 미국에서도 판매가 늘었다. 국내 소매 판매는 전년보다 2.2% 증가했고 시장점유율은 36.8%로 4.6%포인트 상승했다. 미국 현지 판매는 7.8% 늘었으며 시장점유율은 분기 기준 역대 최고인 5.8%를 기록했다. 서유럽 판매는 전기차 신차 효과에 힘입어 16.9% 증가한 14만 5000대, 인도 판매는 신형 셀토스와 신차 투입 효과로 38.5% 늘어난 8만 9000대를 기록했다. 반면 중동 지역 분쟁 장기화로 아프리카·중동 판매는 23% 감소했다. 판매 증가와 고가 차종 비중 확대가 매출 성장을 이끌었다. 미국과 유럽에서 하이브리드차와 전기차 판매가 늘면서 연결 기준 평균판매가격은 전년보다 2.3% 상승한 3950만원을 기록했다. 전동화 차량 판매는 30만대로 전년 동기보다 47% 증가했다. 전체 판매에서 차지하는 비중은 36.2%로 9.8%포인트 높아졌다. 전기차 판매는 12만 3000대로 75.4% 늘었다. 이 가운데 영국과 독일, 프랑스 등 서유럽 판매가 6만 3000대로 절반가량을 차지했다. 하이브리드차 판매는 17만 2000대로 46% 증가했다. 미국 하이브리드차 판매는 텔루라이드 하이브리드 신차 효과와 스포티지 하이브리드 현지 생산에 힘입어 118% 증가한 6만 9000대를 기록했다. 미국 하이브리드차 시장점유율은 10.6%로 기아가 2011년 현지 시장에 진출한 이후 처음 두 자릿수를 기록했다. 영업이익 증가에는 미국 자동차 관세율이 25%에서 15%로 낮아진 데 따른 약 5300억원의 기저효과가 반영됐다. 판매 증가에 따른 물량 효과 4420억원과 환율 효과 5290억원도 이익을 끌어올렸다. 반면 인센티브 확대와 가격 조정으로 영업이익이 7270억원 줄었다. 전기차 판매를 늘리는 과정에서 국내와 서유럽을 중심으로 판촉비와 가격 부담이 커졌다. 전기차 비중 확대와 중동 판매 감소에 따른 제품·지역 믹스 악화도 4650억원의 감익 요인으로 작용했다. 알루미늄과 구리 등 비철금속 가격 상승에 따른 재료비 부담은 3680억원에 달했다. 중동 지역 분쟁 장기화에 따른 손익 영향도 2090억원으로 집계됐다. 원자재와 중동 관련 부담을 합치면 약 5700억원이다. 이에 따라 매출원가율은 84.1%로 전년보다 3.0%포인트 높아졌다. 반면 판매보증비 감소 등의 영향으로 판매관리비율은 3.7%포인트 낮아진 10.1%를 기록했다. 올해 1~3분기 누적 매출은 94조 1364억원으로 전년보다 9.4% 증가했다. 누적 영업이익은 6조 6519억원으로 8.1%, 당기순이익은 5조 4435억원으로 10.5% 각각 감소했다. 기아는 4분기 국내와 미국에서 고수익 하이브리드차 판매를 확대하고 서유럽에서는 전기차 판매 증가세를 이어갈 계획이다. 국내에는 셀토스 하이브리드를 투입하고 미국에서는 텔루라이드 하이브리드 생산능력을 확대한다. 정성국 기아 IR·전략투자담당 전무는 "원자재 가격 상승과 중동 정세 불안 등 대외 요인이 해소되면 견조한 완성차 사업 경쟁력을 기반으로 수익성을 빠르게 회복할 것"이라고 말했다. 한편 현대차는 3분기 매출 45조 1102억원, 영업이익 2조 6772억원을 기록했다. 전년 동기보다 매출은 3.4% 감소했지만 영업이익은 5.5% 증가했다. 영업이익률은 5.9%로 기아보다 0.1%포인트 높았다.

2026.10.30 15:16김재성 기자

[1보] 기아, 3분기 영업익 1조8183억원…전년比 24.3%↑

기아가 올해 3분기 지난해보다 개선된 실적을 거뒀지만 시장 기대에는 크게 미치지 못했다. 영업이익은 증권가 전망치를 25% 넘게 밑돌았다. 기아는 연결 기준 3분기 매출 31조 5974억원, 영업이익 1조 8183억원을 기록했다고 30일 공시했다. 전년 동기보다 매출은 10.1%, 영업이익은 24.3% 증가했다. 직전 분기와 비교하면 매출은 4.4%, 영업이익은 30.8% 감소했다. 금융정보업체 에프앤가이드가 집계한 시장 컨센서스와 비교하면 매출은 전망치 31조 9587억원보다 3613억원, 1.1% 적었다. 영업이익은 전망치 2조 4417억원을 6234억원, 25.5% 밑돌았다. 3분기 영업이익률은 5.8%로 집계됐다. 시장 예상치인 7.6%보다 약 1.9%포인트 낮다. 법인세비용 차감 전 계속사업이익은 1조 8222억원으로 전년 동기보다 3.4% 감소했다. 당기순이익은 1조 2855억원으로 9.6%, 지배기업 소유주 지분 순이익은 1조 2868억원으로 9.7% 각각 줄었다. 올해 1~3분기 누적 매출은 94조 1364억원으로 전년 동기보다 9.4% 증가했다. 누적 영업이익은 6조 6519억원으로 8.1% 감소했다.

2026.10.30 14:04김재성 기자

[종합] "새 역사 썼다"…AI·금융서 훨훨 난 LG CNS, 3분기 매출 역대 '최대'

LG CNS가 인공지능(AI)·클라우드와 금융권 차세대 시스템 구축 사업 성장에 힘입어 올해 3분기 역대 최대 매출을 기록했다. 영업이익도 두 자릿수 증가하며 지난해 주춤했던 수익성을 회복했다. 현신균 LG CNS 대표가 추진하는 대외 AI 전환(AX) 사업 확대와 금융권 대형 프로젝트의 매출 반영이 실적을 뒷받침하면서 내년 성장에 대한 기대감도 커지고 있다. 30일 LG CNS가 발표한 올해 3분기 잠정실적에 따르면 매출은 전년 동기 대비 9.3% 증가한 1조6643억원으로 집계됐다. 같은 기간 영업이익은 15.0% 늘어난 1382억원을 기록했다. 전분기와 비교하면 매출은 9.4%, 영업이익은 8.1% 증가했다. 3분기 매출은 역대 최대 규모다. 영업이익도 지난해 같은 기간 1202억원에서 180억원 늘었지만 2024년 3분기 기록한 1428억원에는 미치지 못했다. 올해 3분기까지 누적 매출과 영업이익은 각각 4조5001억원, 3603억원으로 전년 동기 대비 7.3%, 6.0% 증가했다. 반면 당기순이익은 830억원으로 전년 동기 대비 21.1% 감소했다. 환율 하락에 따른 외화거래 및 평가손실이 반영되면서 법인세차감전순이익이 지난해 같은 기간 1411억원에서 1180억원으로 줄어든 영향이 컸다. 이번 실적은 매출과 영업이익 모두 시장 기대치를 웃돈 것으로 평가됐다. 앞서 금융정보업체 에프앤가이드가 집계한 LG CNS의 3분기 실적 컨센서스는 매출 1조6374억원, 영업이익 1367억원이었다. 실제 매출은 예상치보다 1.6%, 영업이익은 1.1% 많았다. 수익성도 개선됐다. 3분기 영업이익률은 8.3%로 전년 동기 7.9%보다 0.4%포인트 상승했다. 매출총이익률도 13.9%에서 14.9%로 1.0%포인트 높아졌다. 이는 금융권 대형 프로젝트와 클라우드 사업의 매출 확대가 영업이익 증가를 뒷받침한 것으로 풀이된다. 이번 실적에서 가장 높은 성장률을 보인 사업은 금융권 차세대 시스템 구축을 중심으로 한 디지털 비즈니스 서비스(DBS)다. 3분기 매출은 4082억원으로 전년 동기 대비 21.3% 증가한 상태로, 지난해 같은 기간보다 717억원 늘었다. 특히 NH농협은행과 미래에셋생명보험, KB국민은행 등에서 수주한 대형 차세대 시스템 구축 사업이 본격적인 개발 단계에 들어서면서 매출 증가를 이끌었다. 또 최근에는 새마을금고 계정계 최신화 구축 사업도 수주하며 금융권 고객 기반을 넓혔다. 이로 인해 지난해 3분기 누적 기준 역성장했던 DBS 사업이 올해는 성장세를 회복하면서 전체 실적에도 힘을 보탠 모습이다. 이 같은 성장세는 내년에도 이어질 것으로 전망된다. LG CNS는 은행·증권·보험 등 금융권 전반에서 대형 차세대 시스템 발주가 지속될 것으로 예상하고 있다. 여기에 보험·카드·공공 분야에서 내년 유지보수 계약을 통한 매출 확보도 추진하고 있어 금융 사업의 성장 기반은 더욱 확대될 전망이다. 김동우 교보증권 연구원은 "3분기부터 디지털 비즈니스 서비스와 클라우드·AI 부문에서 대외 매출이 증가하며 이익 성장이 재개될 것"이라며 "금융 차세대 인프라 사업의 매출화와 클라우드 MSP, 데이터센터 사업 확대가 향후 성장을 이끌 전망"이라고 밝혔다. AI·클라우드 사업도 이번에 실적 성장을 이끌었다. 3분기 매출은 9615억원으로 전년 동기 대비 9.3% 증가했다. 전체 매출의 약 58%를 차지하는 규모다. 3분기까지 누적 매출도 2조 6329억원으로 전년 동기 대비 6.6% 늘었다. 특히 AI 인프라와 MSP 사업 확대가 긍정적인 영향을 미쳤다. 삼송 AI 데이터센터 등 대형 인프라 구축 사업의 매출 반영이 본격화되고 기존 위탁운영 데이터센터의 코로케이션 매출도 증가해 호실적을 뒷받침했다. 이는 기업들의 AI 도입과 클라우드 사용량 증가가 관련 서비스 매출 확대에도 기여한 것으로 풀이된다. AI 서비스 분야에서도 대외 고객 확보가 이어지고 있다. LG CNS는 공항 AX 마스터플랜 수립과 AI 신약개발 플랫폼, 건강검진 AI 에이전트 구축 등 산업별 프로젝트를 수행했다. 챗GPT 엔터프라이즈와 앤트로픽 클로드 등 글로벌 생성형 AI를 활용한 기업 고객 사업도 확대하며 기존 클라우드 인프라 공급에서 AI 서비스 구축·운영으로 사업 영역을 넓히고 있다. 반면 스마트엔지니어링 사업은 제조업 업황 둔화의 영향을 받았다. 3분기 매출은 2945억원으로 전년 동기 대비 3.9% 감소했다. 이는 계열사의 북미 스마트팩토리 사업이 축소된 영향으로, LG CNS는 방산·제약·전자·배터리 등 외부 고객과 해외 사업 비중을 높이는 데 주력하고 있다. 전체적으로는 금융권과 AI·클라우드 사업의 성장이 스마트엔지니어링 부진을 상쇄한 것으로 보인다. 지난해 3분기에는 AI·클라우드 매출 증가에도 영업이익이 전년 동기 대비 15.8% 감소했지만, 올해는 금융권 대형 프로젝트 매출이 더해지면서 두 자릿수 이익 증가세를 회복했다. 대외 사업 확대가 실적 개선으로 이어지고 있다는 점에서 사업 다각화 전략에도 힘이 실리는 분위기다. 이 같은 성과를 바탕으로 현신균 대표가 추진하는 AI 인프라 투자에도 속도가 붙을 전망이다. LG CNS는 최근 AI 팩토리 구축을 위해 약 3800억원 규모의 그래픽처리장치(GPU) 관련 설비 투자를 결정했다. 특히 엔비디아 차세대 GPU인 '베라 루빈' 기반 GPUaaS와 사전제작 모듈형 데이터센터 'AI HAUS' 등을 통해 AI 인프라 사업을 확대한다는 구상이다. 글로벌 AI 기업과의 협력도 성장 동력으로 꼽힌다. LG CNS는 최근 국내 기업 최초로 앤트로픽 클로드 파트너 네트워크(CPN)에서 '프리퍼드' 등급을 확보했다. 글로벌 투자기업 제너럴 애틀랜틱과는 기업용 소프트웨어와 AI 사업 공동투자를 추진하며 새로운 사업 기회를 모색하고 있다. 로봇 전환(RX) 사업에서도 성과 확대에 나섰다. 특히 자체 로봇 학습·운영 플랫폼 '피지컬웍스'를 활용해 제조·물류 현장에서 개념검증(PoC)을 진행하고 이를 실제 사업 수주로 연결하는 데 주력하고 있다. 시장에선 이번 실적을 통해 확인된 금융권과 AI·클라우드 사업의 성장세가 내년에도 이어질 수 있을지 주목하고 있다. 대외 고객 확대와 기존 프로젝트의 매출 반영에 더해 AI 팩토리 등 신규 사업의 수익화 속도가 향후 이익 성장 폭에 영향을 미칠 것으로 예상된다.특히 교보증권은 금융권 차세대 사업의 매출 확대와 클라우드 사업 성장세를 바탕으로 내년에도 실적 개선이 이어질 것으로 전망했다. 내년 매출은 올해 전망치 대비 8.8% 증가한 7조 1360억원, 영업이익은 10.9% 늘어난 6620억원을 기록할 것으로 예상했다. 김동우 교보증권 연구원은 "금융 차세대 사업의 본격적인 매출 인식과 클라우드 MSP, 데이터센터 사업 확대가 내년 성장을 뒷받침할 전망"이라며 "사업 내용이 구체화되면 2027년 하반기부터 매출과 이익 추정치를 높일 수 있을 것으로 예상한다"고 말했다. 다만 AI 인프라 투자 확대에 따른 비용 부담도 살펴볼 필요가 있다는 지적도 나왔다. 대신증권은 기존 데이터센터의 가동률 상승에 따른 매출 증가를 예상하면서도 신규 AI 팩토리와 해외 데이터센터의 수익화 일정, 설비투자에 따른 감가상각비 부담을 점검해야 한다고 평가했다. 정해창 대신증권 연구원은 "인도네시아 JV의 데이터센터 가동 및 수익화 일정 구체화 시 내년과 중장기 성장성을 결정할 것"이라며 "설비투자에 따른 감가상각비 부담도 점검할 필요가 있다"고 밝혔다.

2026.10.30 10:22장유미 기자

[2보] LG CNS, 3분기 영업익 15% 증가…AI·클라우드·금융 사업 성장 견인

LG CNS가 올해 3분기 인공지능(AI)·클라우드와 금융권 차세대 시스템 구축 사업의 성장에 힘입어 매출과 영업이익을 모두 늘렸다. 대외 고객사의 AI 전환(AX) 수요 확대와 대형 금융 프로젝트의 매출 반영이 실적을 뒷받침하면서 지난 2분기 주춤했던 이익 성장세도 회복한 것으로 나타났다. LG CNS는 30일 올해 3분기 연결 기준 매출 1조6643억원, 영업이익 1382억원을 기록했다고 밝혔다. 전년 동기 대비 각각 9.3%, 15.0% 증가한 수치다. 매출 증가율보다 영업이익 증가율이 높게 나타나면서 영업이익률도 지난해 같은 기간 약 7.9%에서 올해 8.3%로 상승했다. 이번에도 AI·클라우드 사업은 성장세를 이어갔다. 3분기 관련 매출은 9615억원으로 전년 동기 대비 9.3% 증가했다. 전체 매출에서 차지하는 비중도 약 58%에 달했다. 이는 삼송 AI 데이터센터 구축·운영과 기존 위탁운영 데이터센터의 코로케이션 매출 증가가 실적을 뒷받침했기 때문으로 풀이된다. 대외 AX 사업 확대도 긍정적으로 작용했다. LG CNS는 공항 AX 마스터플랜 수립과 AI 신약개발 플랫폼, 건강검진 AI 에이전트 구축 등 다양한 프로젝트를 수행했다. 챗GPT 엔터프라이즈와 앤트로픽 클로드 등 글로벌 생성형 AI를 활용한 기업 고객 사업도 확대했다. 금융·게임·항공·제조 등 다양한 산업에서 AI 도입이 늘어나면서 클라우드 사용 수요도 함께 증가한 것으로 분석된다. 가장 높은 성장률을 기록한 사업은 디지털 비즈니스 서비스(DBS) 부문이다. 3분기 매출은 4082억원으로 전년 동기 대비 21.3% 증가했다. NH농협은행과 미래에셋생명보험, KB국민은행 등에서 수주한 금융권 차세대 시스템 구축 사업이 본격적인 개발 단계에 접어들면서 매출 증가를 이끌었다. 금융권 대형 프로젝트의 매출 반영이 확대됐다는 점에서 향후 실적 성장에 대한 기대도 커지고 있다. LG CNS는 최근 새마을금고 계정계 최신화 구축 사업을 추가로 수주하며 금융 분야 사업 기반을 넓혔다. 기존 수주 사업의 매출 인식이 이어지는 가운데 신규 프로젝트까지 확보하면서 향후 매출 확대에 힘을 보탤 것으로 예상된다. 반면 스마트엔지니어링 사업은 제조업 업황 둔화의 영향을 받았다. 3분기 매출은 2945억원으로 전년 동기 대비 소폭 감소했다. LG CNS는 계열사 투자 둔화에 대응해 방산·제약·전자·배터리 등 외부 고객을 대상으로 스마트팩토리 사업을 확대하고 해외 진출 국내 기업의 물류 자동화 프로젝트도 늘리고 있다. 이번 실적에선 대외 사업 확대와 함께 이익 성장세가 회복됐다는 점도 주목된다. LG CNS는 올해 2분기 영업이익이 전년 동기 대비 9.2% 감소했지만 3분기에는 두 자릿수 증가율을 기록했다. 금융권 시스템 구축과 클라우드 사업 확대가 실적을 뒷받침하면서 사업 포트폴리오 다변화 효과도 나타나는 모습이다. 이 같은 분위기 속에 LG CNS는 AI 인프라와 에이전틱 AI 사업 확대를 통해 성장세를 이어간다는 전략이다. 최근 AI 팩토리 구축을 위해 약 3800억원 규모의 그래픽처리장치(GPU) 관련 설비 투자를 결정한 것이 대표적이다. 특히 엔비디아 차세대 GPU인 '베라 루빈' 기반 GPUaaS와 사전제작 모듈형 데이터센터 'AI HAUS' 등을 앞세워 인프라 사업 영역을 넓히고 있는 것도 주목할 부분이다. 글로벌 AI 기업과의 협력도 확대하고 있다. 최근에는 국내 기업 최초로 앤트로픽의 클로드 파트너 네트워크(CPN)에서 '프리퍼드' 등급을 확보했다. 또 글로벌 투자기업 제너럴 애틀랜틱과는 기업용 소프트웨어와 AI 사업 공동투자를 추진하며 신규 성장 기회를 모색하고 있다. 로봇 전환(RX) 사업도 미래 성장동력으로 육성하고 있다. 특히 자체 로봇 학습·운영 플랫폼 '피지컬웍스'를 기반으로 제조·물류 현장에서 개념검증(PoC)을 진행하고 실제 사업 수주로 연결하는 데 주력하고 있다. 앞으로는 순찰·접객·안전 등 서비스 분야로도 적용 범위를 확대할 계획이다. LG CNS는 금융권 차세대 사업과 클라우드 성장세를 바탕으로 대외 고객 확보에 속도를 낼 방침이다. AI 팩토리와 에이전틱 AI, 로봇 전환 등 신규 사업을 확대하면서 기존 IT서비스 사업과의 연계도 강화할 계획이다. LG CNS 관계자는 "AI·클라우드 사업 성장과 금융권 차세대 시스템 구축 사업의 매출 확대가 3분기 실적 개선을 이끌었다"며 "앞으로도 대외 AX 사업을 확대하고 AI 인프라와 에이전틱 AI, 로봇 전환 사업을 강화해 지속적인 성장 기반을 확보할 것"이라고 말했다.

2026.10.30 09:48장유미 기자

아마존, 3분기 매출 270조원…클라우드 '맑음'·소매업 '흐림'

아마존이 클라우드 부문의 호실적에도 주요 사업인 전자상거래와 광고 사업의 성장세 둔화로, 시장의 기대치에 못 미치는 실적을 거뒀다. 이런 상황에서 데이터센터와 인공지능(AI) 장비 확충으로 현금흐름도 악화됐다. 29일(현지시간) 실적 공시에 따르면 아마존의 올해 3분기 매출은 2019억 4000만 달러(약 270조 2361억원)로 전년 동기 대비 약 12% 성장했다. 그러나 시장 전망치인 2023억 1000만 달러(약 270조 7312억원)를 하회했다. 영업이익은 280억 8000만 달러(약 37조 5823억원)이며, 주당순이익(EPS)은 1.89달러(약 2529원)로 월가 기대치인 1.96달러(약 2623원)에 못 미쳤다. 구체적으로 클라우드 사업인 아마존웹서비스(AWS)는 시장 전망치를 상회했다. AWS의 매출은 지난해 같은 기간보다 39.3% 증가한 459억 8000만 달러(약 61조 5396억원)를 기록했다. 이는 최근 5년 내 가장 빠른 속도로, 연환산 매출은 1840억 달러(약 246조 2656억원) 수준이다. 영업이익은 177억 7000만 달러(약 23조 7851억원)로 전년 동기 대비 55% 늘었으며, 회사 전체 영업이익의 60% 이상을 차지했다. 아마존의 핵심 사업인 전자상거래의 매출 성장세는 둔화된 모습이다. 온라인 매출은 685억 달러(약 91조 6873억원)로 전년 동기와 비교하면 2% 성장하는 데 그쳤다. 광고 부문 매출 역시 196억 4000만 달러(약 26조 2881억원)로 시장 기대치였던 208억 2000만 달러(약 27조 8697억원)보다 낮았다. 매출 성장세는 기대치보다 높지 않은 상황에서 AI 인프라 구축을 위한 설비투자(CAPEX) 부담은 커지고 있다. 아마존의 연간(최근 12개월·TTM) 기준 잉여현금흐름(FCF)은 직전 분기 76억 달러(약 10조 1734억원) 적자를 기록했으며, 3분기에는 424억 달러(약 56조 7567억원)로 적자 폭이 6배가량 확대됐다. 이는 데이터센터·AI 장비 확충을 위한 유형자산 매입액이 1년 전보다 948억 달러(약 126조 9277억원) 증가한 영향이다. 앤디 제시 최고경영자(CEO)는 “AWS 투자가 성과를 거두면서 39% 넘는 매출 성장세를 보였으며 2027~2028년에도 40% 이상 성장할 것”이라고 내다봤다. 그러면서도 온라인 부문과 AWS 부문을 염두에 두며 “지금까지 연매출 1조 달러(약 1338조 9000억원) 규모의 사업은 없었지만, 아마존은 5~10년 안에 그런 사업을 둘이나 보유하게 될 수 있다”고 전망했다.

2026.10.30 09:46박서린 기자

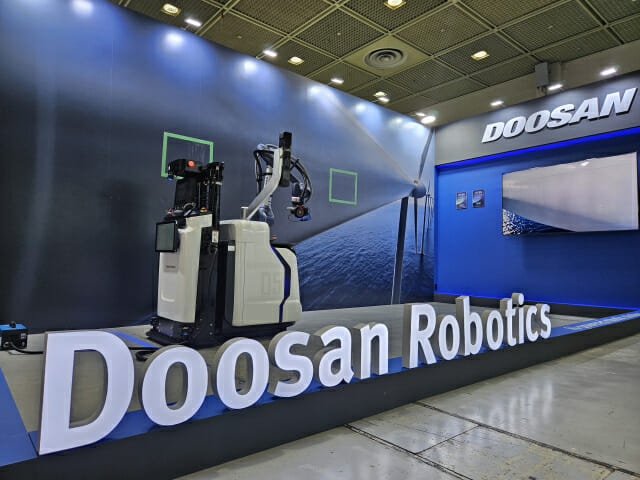
두산로보틱스, 3Q 매출 59% 상승...북미 자동화 사업이 견인

두산로보틱스가 3분기 북미 자동화 솔루션 사업에 힘입어 매출을 크게 늘렸다. 영업손실이 이어졌지만 적자 폭은 줄었다. 두산로보틱스는 3분기 매출 162억원, 영업손실 134억원을 기록했다고 29일 공시했다. 매출은 전년 동기 102억원보다 59% 증가했다. 영업손실은 지난해 같은 기간 153억원에서 19억원 줄었다. 북미 자동화 솔루션 사업이 매출 증가를 이끌었다. 미국법인 생산라인 최종 공정(EOL·End-of-Line) 사업 매출이 전년 동기 대비 55% 늘었다. EOL은 제조 공정에서 완성된 제품을 포장하고 팔레트에 적재하는 작업을 말한다. 북미 사업이 커지면서 3분기 누적 매출에서 북미 시장 비중은 55%까지 커졌다. 영업적자는 북미 사업장 확대와 인공지능(AI) 연구개발(R&D) 투자, 추가 인력 채용에 따른 비용 부담 때문이다. 두산로보틱스는 지능형 로봇 솔루션 사업을 키우고 산업용 휴머노이드를 출시할 계획이다. 내년 중 에이전틱 로봇 운영체제(OS) 기반 솔루션을 공개할 방침이다. 해당 OS는 AI가 작업환경을 파악해 이동경로를 최적화하고 안전하고 정밀한 작업 수행을 지원하는 소프트웨어다. 인수합병(M&A)과 전략 파트너십으로 관련 기술도 확보할 계획이다.

2026.10.30 06:56진운용 기자

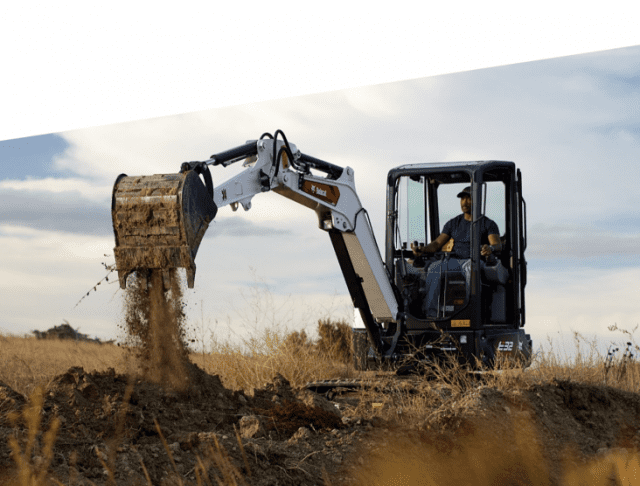
두산밥캣, 전 제품·지역 매출 호조…3분기 영업익 전년비 25%↑

두산밥캣이 모든 제품군과 지역에서 매출을 늘리며 3분기 영업이익을 전년 동기보다 25.3% 끌어올렸다. 두산밥캣은 올해 3분기 연결 기준 매출 2조 4635억원, 영업이익 1674억원을 기록했다고 29일 공시했다. 매출은 지난해 같은 기간보다 16.5% 증가했다. 실적을 이끈 제품은 소형 장비다. 지난 분기에서 넘어온 물량이 출하되고 렌탈업체의 구매 수요가 늘면서 달러 기준 매출이 전년 동기보다 15% 증가했다. 산업차량과 포터블파워 매출도 각각 8%, 5% 늘었다. 산업차량은 주요 시장 판매 확대가, 포터블파워는 북미 건설활동에 따른 수요 증가가 성장 요인으로 작용했다. 지역별로는 북미 매출이 달러 기준 15% 늘었다. 소형 장비 이연 물량 출하에 더해 대형 고객을 대상으로 한 산업차량 판매가 증가했다. 아시아·라틴아메리카·오세아니아 지역 매출은 14% 성장했다. 남미 판매 호조와 인도 산업차량 수요 개선이 실적을 뒷받침했다. 유럽·중동·아프리카에서는 소형 장비 수요가 이어지고 산업차량 시장이 회복되면서 매출이 3% 증가했다. 누적 이익은 지난해 연간 실적에 근접했다. 두산밥캣의 재무제표 통화인 달러 기준으로 1~3분기 영업이익은 4억 5500만 달러다. 지난해 연간 영업이익 4억 8200만 달러의 약 94%에 해당한다. 3분기 말 순현금은 4억 5300만 달러로 집계됐다. 회사는 영업활동에서 발생한 현금과 관세 환급금이 유입되면서 순현금이 약 1억 달러 늘었다고 설명했다. 두산밥캣 이사회는 이날 3분기 배당금을 주당 400원으로 결정했다. 회사는 기업가치 제고 방안에 따라 연간 최소 배당금을 주당 1600원으로 정하고 분기배당을 시행하고 있다.

2026.10.29 16:56류은주 기자

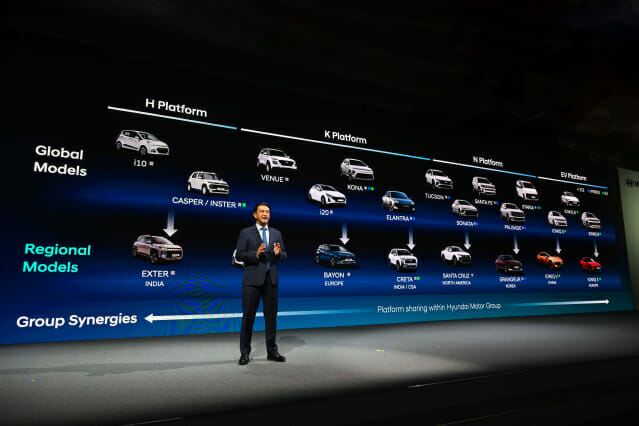
4분기 생산 회복 나선 현대차...원자재·환율·중국차 경쟁은 변수

현대자동차가 4분기 국내 공장 생산 정상화와 신차 판매 확대를 앞세워 실적 회복에 나선다. 다만 원자재 가격 상승분의 원가 반영과 원화 강세, 테슬라·중국 완성차 업체와의 경쟁 심화가 동시에 이어지면서 판매량을 회복하더라도 수익성 개선 폭은 제한될 가능성이 있다. 현대차는 올해 3분기 연결 기준 매출 45조 1102억원, 영업이익 2조 6772억원을 기록했다. 전년 동기보다 매출은 3.4% 감소했지만 영업이익은 5.5% 증가했다. 영업이익률은 5.9%로 0.5%포인트 높아졌다. 경상이익은 12.6% 감소한 2조 9066억원, 당기순이익은 24.2% 줄어든 1조 9317억원으로 집계됐다. 영업이익은 환율과 원가 절감에 힘입어 증가했지만 판매 기반은 크게 약해졌다. 3분기 글로벌 도매판매는 92만 710대로 전년 동기보다 11.3% 감소했다. 국내 판매는 27.2% 줄었고 해외 판매도 8.0% 감소했다. 2분기 발생한 부품사 화재로 재고가 부족한 상황에서 추석 연휴와 파업까지 겹치며 생산 회복이 늦어졌다. 국내 공장 생산 감소는 내수뿐 아니라 주요 시장으로 수출할 물량까지 줄였다. 지정학적 불확실성이 이어진 중동 지역의 판매 감소도 영향을 미쳤다. 이승조 현대차 재경본부장 부사장은 "2분기부터 3분기까지 이어진 국내공장 생산 차질로 국내 판매와 주요 시장 수출 물량이 감소했다"며 "중동 지역 판매 축소까지 더해져 글로벌 물량 감소에 따른 손익 영향이 약 1조 1000억원 발생했다"고 말했다. 현대차는 4분기부터 공급 물량을 늘리고 출시가 늦어진 신차의 생산과 판매를 본격화해 2·3분기 생산 차질분을 만회할 계획이다. 국내에서는 아반떼와 투싼, GV90 판매를 확대하고 GV80 하이브리드를 출시한다. G80 하이브리드와 싼타페 부분변경 모델, G90 부분변경 모델 등도 순차적으로 투입할 예정이다. 유럽에서는 아이오닉 3 판매를 본격화하고 투싼과 베이온 등 지역 주력 모델을 선보인다. 하이브리드차는 4분기 실적 회복을 뒷받침할 핵심 차종으로 꼽힌다. 3분기 하이브리드차 판매는 전년보다 3.8% 증가한 16만 7414대를 기록했다. 전체 판매에서 차지하는 비중은 18.2%로 2.7%포인트 높아졌다. 미국에서는 하이브리드차 판매 비중이 26.8%로 분기 기준 역대 최고치를 기록했다. 산업 수요가 1.3% 감소한 가운데서도 소매 판매는 3.5% 늘었고 시장점유율은 6.6%로 6개 분기 연속 6%대를 유지했다. 그러나 4분기 원가 부담은 계속될 전망이다. 철판과 알루미늄, 플라스틱 등 주요 원자재 가격은 2분기 고점 이후 하락세로 전환했지만 조달부터 생산·선적·판매까지 시차가 있어 앞서 오른 가격이 뒤늦게 실적에 반영되고 있다. 구리 등 일부 원자재는 인공지능 투자 확대와 지정학적 수급 불안으로 가격 상승세가 이어지고 있다. 현대차는 3분기 원자재 가격 상승에 따른 비용 부담을 약 5000억원으로 추산했다. 관련 부담은 4분기에도 이어질 것으로 예상했다. 환율도 3분기와 다른 방향으로 움직이고 있다. 3분기에는 원·달러 평균 환율이 전년보다 38원 올라 약 5000억원의 긍정적인 효과를 냈지만 최근 원화 강세로 돌아섰다. 현대차는 원·달러 환율 하락이 4분기 매출과 수익성에 부담을 줄 것으로 보고 있다. 테슬라와 중국 완성차 업체의 국내 시장 확대도 변수다. 현대차는 가격을 수시로 내리는 방식보다 금융상품과 서비스망을 활용해 대응한다는 방침이다. 이 부사장은 "테슬라나 중국 완성차 업체처럼 가격을 수시로 조정하는 것은 중고차 가치와 고객과의 약속을 훼손할 수 있다고 본다"며 "잔존가치를 활용한 할부상품을 통해 월 납입금을 중국 업체들이 따라오기 어려운 수준으로 낮춰 운영하고 있다"고 말했다. 서비스망에서는 중국 업체와 테슬라보다 경쟁 우위를 확보하고 있다고 강조했다. 현대차는 국내에 1000곳이 넘는 서비스 거점을 운영하고 있다. 현대차가 파악한 테슬라의 서비스 거점은 약 17곳이다. 이 부사장은 "중국 업체와 초격차를 벌려놓고 있는 부분은 서비스 네트워크를 기반으로 한 전기차 고객 관리"라며 "수리 기간과 부품 공급 능력을 고객에게 적극적으로 알리고 있다"고 설명했다. 현대차는 원가 최적화와 재료비 절감, 신차 출시에 따른 인센티브 축소로 수익성을 방어할 계획이다. 3분기에는 원가 절감으로 원자재 가격 상승 등에 따른 비용 증가분 약 5000억원을 상쇄했다. 4분기는 원가 절감 효과가 더 커질 것으로 예상했다. 다만 현대차는 4분기 회복 계획에도 올해 글로벌 도매판매 목표를 기존 415만 8300대에서 400만대로 낮췄다. 판매 전망을 연중 하향 조정한 것은 2022년 이후 4년 만이다. 연결 기준 영업이익률 목표도 6.3~7.3%에서 5.5~6.5%로 내렸다. 자동차 부문 투자 계획은 17조8000억원에서 16조원으로 1조 8000억원 줄였다. 매출 성장률 목표 1~2%와 금융 부문을 제외한 잉여현금흐름은 최대 1조원 적자에서 5000억원 흑자 사이로 기존 전망을 유지했다. 이 부사장은 "가이던스 조정은 본질적인 사업 경쟁력이나 수익 창출력의 약화를 의미하는 것이 아니다"며 "통제하기 어려웠던 생산 차질과 원자재 가격 상승을 연간 전망에 현실적으로 반영한 것"이라고 말했다.

2026.10.29 16:05김재성 기자

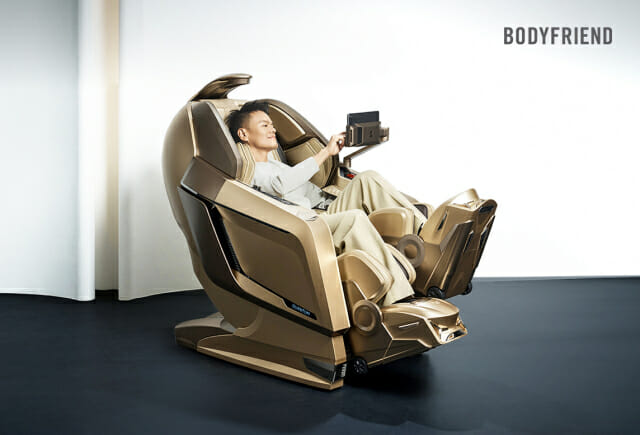
바디프랜드, 3분기 '대한민국 100대 브랜드' 25위…헬스케어 11년째 1위

헬스케어 가전기업 바디프랜드가 브랜드가치 평가기관 브랜드스탁이 발표한 3분기 '대한민국 100대 브랜드' 25위에 올랐다고 29일 밝혔다. 헬스케어 브랜드 부문에서 11년 연속 1위다. 대한민국 100대 브랜드는 국내 230여 개 산업의 1000여 개 브랜드를 평가하는 브랜드 가치 인증 제도다. 브랜드스탁의 독자 평가 모델 BSTI(Brand Stock Top Index)를 기준으로 삼고, 모의주식 거래를 통한 브랜드주가지수(70%)와 소비자조사지수(30%)를 합산해 측정한다. 바디프랜드는 지난 2016년 3분기 '대한민국 100대 브랜드'에 처음 진입한 이후 11년 연속 이름을 올렸다. 올해 2분기에 이어 3분기에도 전체 25위를 유지했다. 바디프랜드가 장기간 브랜드 가치를 유지한 배경은 연구개발(R&D) 투자를 통한 차별화된 독자 기술력이 꼽힌다. 바디프랜드는 2022년 업계 최초로 양 다리 마사지부를 분리해 독립 구동하는 '헬스케어로봇'을 선보였다. 독자 기술 '로보틱스 테크놀로지'는 전신 영역으로 넓어졌다. 지난 3월 출시한 웨어러블 인공지능(AI) 헬스케어로봇 '733'은 팔과 발목, 고관절 움직임에 스탠딩 기술을 결합해 전신 자유 운동을 구현한다. 소프트웨어 기술도 고도화했다. 지난 9월 선보인 생성형 AI 마사지 탑재 제품 '퀀텀AI프로'와 '다빈치AI프로'는 이용자 음성 명령을 이해해 신체 부위와 마사지 강도를 반영한 맞춤형 케어를 제공한다. 두 제품은 업계 최초로 한국표준협회의 'AI+ 인증'을 획득했다. 출시 후 추석 연휴기간 전체 판매량의 16.5%를 차지했다. 바디프랜드 관계자는 "11년 연속 대한민국 100대 브랜드 선정은 헬스케어로봇이라는 새로운 시장을 개척하며 기술을 혁신한 바디프랜드에 소비자가 보내는 신뢰의 결실"이라며 "로보틱스 테크놀로지와 생성형 AI 기술을 바탕으로 고객의 일상 속 건강을 책임지고 '건강수명 10년 연장' 비전을 실현하겠다"고 말했다.

2026.10.29 15:43전화평 기자

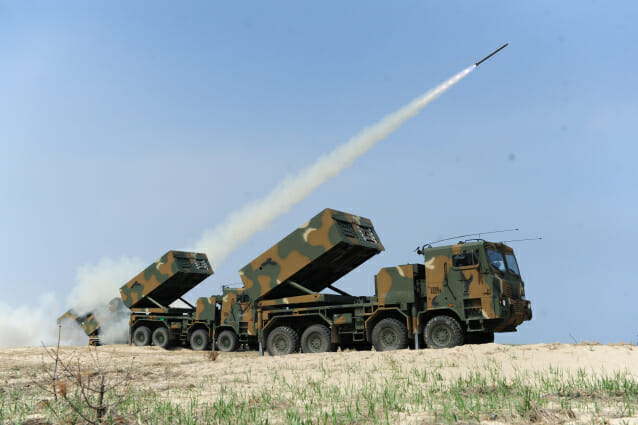
한화에어로스페이스, 납품 일정에 3분기 영업익 반토막

한화에어로스페이스가 방산 납품 일정 등의 영향으로 3분기 이익이 줄었지만, 주요 수출 물량 인도가 집중되는 4분기에는 실적 회복을 노린다. 한화에어로스페이스는 올해 3분기 연결 기준 매출 6조 943억원, 영업이익 4520억원을 기록했다고 29일 밝혔다. 지난해 같은 기간보다 매출은 6%, 영업이익은 46% 감소했다. 지상방산 실적에는 분기별 납품 시점이 영향을 미쳤다. 일부 물량은 2분기에 앞당겨 납품한 반면, 폴란드 K9 자주포 2차 계약 물량 등 주요 사업의 인도는 4분기에 집중됐다. 이에 따라 3분기 지상방산 매출은 1조 2455억원, 영업이익은 217억원으로 집계됐다. 회사는 4분기부터 수출 물량 인도가 늘면서 실적이 개선될 것으로 내다봤다. 폴란드에 K9과 다연장로켓 천무의 2차 계약 물량을 본격적으로 인도하고, 이집트·호주 K9 사업도 진행될 예정이다. 내년에는 이미 확보한 수주 물량 생산이 본격화하면서 성장 흐름을 이어갈 것으로 예상했다. 향후 생산을 뒷받침할 지상방산 수주잔고는 약 35조원이다. 3분기에는 유럽 수출과 미국 사업 참여, 국내 무인차량 양산 계약 등을 추가했다. 지난 8월에는 스페인 인드라시스템스와 K9 수출 실행계약을 맺어 서유럽 시장에 진출했다. 미국 법인 한화디펜스USA는 미 육군의 차세대 기동전술포 사업에 투입할 시제품 공급계약을 체결했다. 9월에는 크로아티아와 천무 18대를 공급하는 약 4억 1000만 유로, 약 6400억원 규모의 계약을 맺었다. 이로써 유럽에서 천무를 도입하는 국가는 4개국으로 늘었다. 국내에서는 다목적무인차량 '아리온스멧' 양산 계약을 확보했다. 항공우주 부문은 매출 6599억원, 영업손실 24억원을 기록했다. 회사는 GTF 항공기 엔진 인도량이 늘면서 엔진 국제공동개발사업(RSP) 관련 손실이 반영됐다고 설명했다. 자회사 실적은 개선됐다. 한화시스템은 다기능레이다 등 방산 제품 매출이 증가하면서 매출 8316억원, 영업이익 991억원을 기록했다. 전년 동기 대비 각각 30%, 60% 늘어난 수치다. 한화오션은 수익성이 높은 상선의 매출 비중이 커지면서 이익 증가율이 매출 증가율을 웃돌았다. 매출은 3조 4139억원으로 13%, 영업이익은 4857억원으로 68% 증가했다. 회사 측은 3분기는 인도 일정 조정 및 일회성 비용 등 영향을 받았으나 4분기부터 본격적으로 실적이 개선될 것으로 전망했다.

2026.10.29 15:33류은주 기자

  Prev 1 2 3 4 5 6 7 8 9 10 Next  

지금 뜨는 기사

이시각 헤드라인

LG전자, 휴머노이드 직접 만든다…부품 내재화로 경쟁력↑

단풍놀이 아직 못 갔다면…늦지 않은 가을 명소는

[세계車트] 아우디도 中 부진 직격탄…샤오미, 배터리 야심 본격화

AI로 게임 만들고 로봇과 대화…깃허브가 넓힌 개발 생태계

ZDNet Power Center

Connect with us

ZDNET Korea is operated by Money Today Group under license from Ziff Davis. Global family site >>    CNET.com | ZDNet.com
  • 회사소개
  • 광고문의
  • DB마케팅문의
  • 제휴문의
  • 개인정보취급방침
  • 이용약관
  • 청소년 보호정책
  • 회사명 : (주)메가뉴스
  • 제호 : 지디넷코리아
  • 등록번호 : 서울아00665
  • 등록연월일 : 2008년 9월 23일
  • 사업자 등록번호 : 220-8-44355
  • 주호 : 서울시 마포구 양화로111 지은빌딩 3층
  • 대표전화 : (02)330-0100
  • 발행인 : 김경묵
  • 편집인 : 김태진
  • 개인정보관리 책임자·청소년보호책입자 : 김익현
  • COPYRIGHT © ZDNETKOREA ALL RIGHTS RESERVED.