• ZDNet USA
  • ZDNet China
  • ZDNet Japan
  • English
  • 지디넷 웨비나
뉴스
  • 최신뉴스
  • 방송/통신
  • 컴퓨팅
  • 홈&모바일
  • 인터넷
  • 반도체/디스플레이
  • 카테크
  • 헬스케어
  • 게임
  • 중기&스타트업
  • 유통
  • 금융
  • 과학
  • 디지털경제
  • 취업/HR/교육
  • 생활/문화
  • 인사•부음
  • 글로벌뉴스
  • AI의 눈
ZDPick
국감2026
인공지능
IT'sight
칼럼•연재
포토•영상

ZDNet 검색 페이지

'현대차·기아 영업이익 20조원'통합검색 결과 입니다. (377건)

  • 태그
    • 제목
    • 제목 + 내용
    • 작성자
    • 태그
  • 기간
    • 3개월
    • 1년
    • 1년 이전

[종합] "새 역사 썼다"…AI·금융서 훨훨 난 LG CNS, 3분기 매출 역대 '최대'

LG CNS가 인공지능(AI)·클라우드와 금융권 차세대 시스템 구축 사업 성장에 힘입어 올해 3분기 역대 최대 매출을 기록했다. 영업이익도 두 자릿수 증가하며 지난해 주춤했던 수익성을 회복했다. 현신균 LG CNS 대표가 추진하는 대외 AI 전환(AX) 사업 확대와 금융권 대형 프로젝트의 매출 반영이 실적을 뒷받침하면서 내년 성장에 대한 기대감도 커지고 있다. 30일 LG CNS가 발표한 올해 3분기 잠정실적에 따르면 매출은 전년 동기 대비 9.3% 증가한 1조6643억원으로 집계됐다. 같은 기간 영업이익은 15.0% 늘어난 1382억원을 기록했다. 전분기와 비교하면 매출은 9.4%, 영업이익은 8.1% 증가했다. 3분기 매출은 역대 최대 규모다. 영업이익도 지난해 같은 기간 1202억원에서 180억원 늘었지만 2024년 3분기 기록한 1428억원에는 미치지 못했다. 올해 3분기까지 누적 매출과 영업이익은 각각 4조5001억원, 3603억원으로 전년 동기 대비 7.3%, 6.0% 증가했다. 반면 당기순이익은 830억원으로 전년 동기 대비 21.1% 감소했다. 환율 하락에 따른 외화거래 및 평가손실이 반영되면서 법인세차감전순이익이 지난해 같은 기간 1411억원에서 1180억원으로 줄어든 영향이 컸다. 이번 실적은 매출과 영업이익 모두 시장 기대치를 웃돈 것으로 평가됐다. 앞서 금융정보업체 에프앤가이드가 집계한 LG CNS의 3분기 실적 컨센서스는 매출 1조6374억원, 영업이익 1367억원이었다. 실제 매출은 예상치보다 1.6%, 영업이익은 1.1% 많았다. 수익성도 개선됐다. 3분기 영업이익률은 8.3%로 전년 동기 7.9%보다 0.4%포인트 상승했다. 매출총이익률도 13.9%에서 14.9%로 1.0%포인트 높아졌다. 이는 금융권 대형 프로젝트와 클라우드 사업의 매출 확대가 영업이익 증가를 뒷받침한 것으로 풀이된다. 이번 실적에서 가장 높은 성장률을 보인 사업은 금융권 차세대 시스템 구축을 중심으로 한 디지털 비즈니스 서비스(DBS)다. 3분기 매출은 4082억원으로 전년 동기 대비 21.3% 증가한 상태로, 지난해 같은 기간보다 717억원 늘었다. 특히 NH농협은행과 미래에셋생명보험, KB국민은행 등에서 수주한 대형 차세대 시스템 구축 사업이 본격적인 개발 단계에 들어서면서 매출 증가를 이끌었다. 또 최근에는 새마을금고 계정계 최신화 구축 사업도 수주하며 금융권 고객 기반을 넓혔다. 이로 인해 지난해 3분기 누적 기준 역성장했던 DBS 사업이 올해는 성장세를 회복하면서 전체 실적에도 힘을 보탠 모습이다. 이 같은 성장세는 내년에도 이어질 것으로 전망된다. LG CNS는 은행·증권·보험 등 금융권 전반에서 대형 차세대 시스템 발주가 지속될 것으로 예상하고 있다. 여기에 보험·카드·공공 분야에서 내년 유지보수 계약을 통한 매출 확보도 추진하고 있어 금융 사업의 성장 기반은 더욱 확대될 전망이다. 김동우 교보증권 연구원은 "3분기부터 디지털 비즈니스 서비스와 클라우드·AI 부문에서 대외 매출이 증가하며 이익 성장이 재개될 것"이라며 "금융 차세대 인프라 사업의 매출화와 클라우드 MSP, 데이터센터 사업 확대가 향후 성장을 이끌 전망"이라고 밝혔다. AI·클라우드 사업도 이번에 실적 성장을 이끌었다. 3분기 매출은 9615억원으로 전년 동기 대비 9.3% 증가했다. 전체 매출의 약 58%를 차지하는 규모다. 3분기까지 누적 매출도 2조 6329억원으로 전년 동기 대비 6.6% 늘었다. 특히 AI 인프라와 MSP 사업 확대가 긍정적인 영향을 미쳤다. 삼송 AI 데이터센터 등 대형 인프라 구축 사업의 매출 반영이 본격화되고 기존 위탁운영 데이터센터의 코로케이션 매출도 증가해 호실적을 뒷받침했다. 이는 기업들의 AI 도입과 클라우드 사용량 증가가 관련 서비스 매출 확대에도 기여한 것으로 풀이된다. AI 서비스 분야에서도 대외 고객 확보가 이어지고 있다. LG CNS는 공항 AX 마스터플랜 수립과 AI 신약개발 플랫폼, 건강검진 AI 에이전트 구축 등 산업별 프로젝트를 수행했다. 챗GPT 엔터프라이즈와 앤트로픽 클로드 등 글로벌 생성형 AI를 활용한 기업 고객 사업도 확대하며 기존 클라우드 인프라 공급에서 AI 서비스 구축·운영으로 사업 영역을 넓히고 있다. 반면 스마트엔지니어링 사업은 제조업 업황 둔화의 영향을 받았다. 3분기 매출은 2945억원으로 전년 동기 대비 3.9% 감소했다. 이는 계열사의 북미 스마트팩토리 사업이 축소된 영향으로, LG CNS는 방산·제약·전자·배터리 등 외부 고객과 해외 사업 비중을 높이는 데 주력하고 있다. 전체적으로는 금융권과 AI·클라우드 사업의 성장이 스마트엔지니어링 부진을 상쇄한 것으로 보인다. 지난해 3분기에는 AI·클라우드 매출 증가에도 영업이익이 전년 동기 대비 15.8% 감소했지만, 올해는 금융권 대형 프로젝트 매출이 더해지면서 두 자릿수 이익 증가세를 회복했다. 대외 사업 확대가 실적 개선으로 이어지고 있다는 점에서 사업 다각화 전략에도 힘이 실리는 분위기다. 이 같은 성과를 바탕으로 현신균 대표가 추진하는 AI 인프라 투자에도 속도가 붙을 전망이다. LG CNS는 최근 AI 팩토리 구축을 위해 약 3800억원 규모의 그래픽처리장치(GPU) 관련 설비 투자를 결정했다. 특히 엔비디아 차세대 GPU인 '베라 루빈' 기반 GPUaaS와 사전제작 모듈형 데이터센터 'AI HAUS' 등을 통해 AI 인프라 사업을 확대한다는 구상이다. 글로벌 AI 기업과의 협력도 성장 동력으로 꼽힌다. LG CNS는 최근 국내 기업 최초로 앤트로픽 클로드 파트너 네트워크(CPN)에서 '프리퍼드' 등급을 확보했다. 글로벌 투자기업 제너럴 애틀랜틱과는 기업용 소프트웨어와 AI 사업 공동투자를 추진하며 새로운 사업 기회를 모색하고 있다. 로봇 전환(RX) 사업에서도 성과 확대에 나섰다. 특히 자체 로봇 학습·운영 플랫폼 '피지컬웍스'를 활용해 제조·물류 현장에서 개념검증(PoC)을 진행하고 이를 실제 사업 수주로 연결하는 데 주력하고 있다. 시장에선 이번 실적을 통해 확인된 금융권과 AI·클라우드 사업의 성장세가 내년에도 이어질 수 있을지 주목하고 있다. 대외 고객 확대와 기존 프로젝트의 매출 반영에 더해 AI 팩토리 등 신규 사업의 수익화 속도가 향후 이익 성장 폭에 영향을 미칠 것으로 예상된다.특히 교보증권은 금융권 차세대 사업의 매출 확대와 클라우드 사업 성장세를 바탕으로 내년에도 실적 개선이 이어질 것으로 전망했다. 내년 매출은 올해 전망치 대비 8.8% 증가한 7조 1360억원, 영업이익은 10.9% 늘어난 6620억원을 기록할 것으로 예상했다. 김동우 교보증권 연구원은 "금융 차세대 사업의 본격적인 매출 인식과 클라우드 MSP, 데이터센터 사업 확대가 내년 성장을 뒷받침할 전망"이라며 "사업 내용이 구체화되면 2027년 하반기부터 매출과 이익 추정치를 높일 수 있을 것으로 예상한다"고 말했다. 다만 AI 인프라 투자 확대에 따른 비용 부담도 살펴볼 필요가 있다는 지적도 나왔다. 대신증권은 기존 데이터센터의 가동률 상승에 따른 매출 증가를 예상하면서도 신규 AI 팩토리와 해외 데이터센터의 수익화 일정, 설비투자에 따른 감가상각비 부담을 점검해야 한다고 평가했다. 정해창 대신증권 연구원은 "인도네시아 JV의 데이터센터 가동 및 수익화 일정 구체화 시 내년과 중장기 성장성을 결정할 것"이라며 "설비투자에 따른 감가상각비 부담도 점검할 필요가 있다"고 밝혔다.

2026.10.30 10:22장유미 기자

[2보] LG CNS, 3분기 영업익 15% 증가…AI·클라우드·금융 사업 성장 견인

LG CNS가 올해 3분기 인공지능(AI)·클라우드와 금융권 차세대 시스템 구축 사업의 성장에 힘입어 매출과 영업이익을 모두 늘렸다. 대외 고객사의 AI 전환(AX) 수요 확대와 대형 금융 프로젝트의 매출 반영이 실적을 뒷받침하면서 지난 2분기 주춤했던 이익 성장세도 회복한 것으로 나타났다. LG CNS는 30일 올해 3분기 연결 기준 매출 1조6643억원, 영업이익 1382억원을 기록했다고 밝혔다. 전년 동기 대비 각각 9.3%, 15.0% 증가한 수치다. 매출 증가율보다 영업이익 증가율이 높게 나타나면서 영업이익률도 지난해 같은 기간 약 7.9%에서 올해 8.3%로 상승했다. 이번에도 AI·클라우드 사업은 성장세를 이어갔다. 3분기 관련 매출은 9615억원으로 전년 동기 대비 9.3% 증가했다. 전체 매출에서 차지하는 비중도 약 58%에 달했다. 이는 삼송 AI 데이터센터 구축·운영과 기존 위탁운영 데이터센터의 코로케이션 매출 증가가 실적을 뒷받침했기 때문으로 풀이된다. 대외 AX 사업 확대도 긍정적으로 작용했다. LG CNS는 공항 AX 마스터플랜 수립과 AI 신약개발 플랫폼, 건강검진 AI 에이전트 구축 등 다양한 프로젝트를 수행했다. 챗GPT 엔터프라이즈와 앤트로픽 클로드 등 글로벌 생성형 AI를 활용한 기업 고객 사업도 확대했다. 금융·게임·항공·제조 등 다양한 산업에서 AI 도입이 늘어나면서 클라우드 사용 수요도 함께 증가한 것으로 분석된다. 가장 높은 성장률을 기록한 사업은 디지털 비즈니스 서비스(DBS) 부문이다. 3분기 매출은 4082억원으로 전년 동기 대비 21.3% 증가했다. NH농협은행과 미래에셋생명보험, KB국민은행 등에서 수주한 금융권 차세대 시스템 구축 사업이 본격적인 개발 단계에 접어들면서 매출 증가를 이끌었다. 금융권 대형 프로젝트의 매출 반영이 확대됐다는 점에서 향후 실적 성장에 대한 기대도 커지고 있다. LG CNS는 최근 새마을금고 계정계 최신화 구축 사업을 추가로 수주하며 금융 분야 사업 기반을 넓혔다. 기존 수주 사업의 매출 인식이 이어지는 가운데 신규 프로젝트까지 확보하면서 향후 매출 확대에 힘을 보탤 것으로 예상된다. 반면 스마트엔지니어링 사업은 제조업 업황 둔화의 영향을 받았다. 3분기 매출은 2945억원으로 전년 동기 대비 소폭 감소했다. LG CNS는 계열사 투자 둔화에 대응해 방산·제약·전자·배터리 등 외부 고객을 대상으로 스마트팩토리 사업을 확대하고 해외 진출 국내 기업의 물류 자동화 프로젝트도 늘리고 있다. 이번 실적에선 대외 사업 확대와 함께 이익 성장세가 회복됐다는 점도 주목된다. LG CNS는 올해 2분기 영업이익이 전년 동기 대비 9.2% 감소했지만 3분기에는 두 자릿수 증가율을 기록했다. 금융권 시스템 구축과 클라우드 사업 확대가 실적을 뒷받침하면서 사업 포트폴리오 다변화 효과도 나타나는 모습이다. 이 같은 분위기 속에 LG CNS는 AI 인프라와 에이전틱 AI 사업 확대를 통해 성장세를 이어간다는 전략이다. 최근 AI 팩토리 구축을 위해 약 3800억원 규모의 그래픽처리장치(GPU) 관련 설비 투자를 결정한 것이 대표적이다. 특히 엔비디아 차세대 GPU인 '베라 루빈' 기반 GPUaaS와 사전제작 모듈형 데이터센터 'AI HAUS' 등을 앞세워 인프라 사업 영역을 넓히고 있는 것도 주목할 부분이다. 글로벌 AI 기업과의 협력도 확대하고 있다. 최근에는 국내 기업 최초로 앤트로픽의 클로드 파트너 네트워크(CPN)에서 '프리퍼드' 등급을 확보했다. 또 글로벌 투자기업 제너럴 애틀랜틱과는 기업용 소프트웨어와 AI 사업 공동투자를 추진하며 신규 성장 기회를 모색하고 있다. 로봇 전환(RX) 사업도 미래 성장동력으로 육성하고 있다. 특히 자체 로봇 학습·운영 플랫폼 '피지컬웍스'를 기반으로 제조·물류 현장에서 개념검증(PoC)을 진행하고 실제 사업 수주로 연결하는 데 주력하고 있다. 앞으로는 순찰·접객·안전 등 서비스 분야로도 적용 범위를 확대할 계획이다. LG CNS는 금융권 차세대 사업과 클라우드 성장세를 바탕으로 대외 고객 확보에 속도를 낼 방침이다. AI 팩토리와 에이전틱 AI, 로봇 전환 등 신규 사업을 확대하면서 기존 IT서비스 사업과의 연계도 강화할 계획이다. LG CNS 관계자는 "AI·클라우드 사업 성장과 금융권 차세대 시스템 구축 사업의 매출 확대가 3분기 실적 개선을 이끌었다"며 "앞으로도 대외 AX 사업을 확대하고 AI 인프라와 에이전틱 AI, 로봇 전환 사업을 강화해 지속적인 성장 기반을 확보할 것"이라고 말했다.

2026.10.30 09:48장유미 기자

삼성전자 "메모리, 2028년까지 수급 빠듯...내년 HBM 완판"

삼성전자가 메모리 반도체는 내년에도 공급이 부족하고, 2028년까지 수급이 빠듯할 것이라고 전망했다. 폭발적인 인공지능(AI) 수요로 내년 고대역폭메모리(HBM) 물량은 이미 완판됐다. 삼성전자는 29일 3분기 실적발표 컨퍼런스콜에서 "인공지능(AI) 인프라 구축 경쟁 가속과 퍼스널 AI 에이전트 확산으로 2027년 전례 없는 메모리 수요 강세가 이어질 것"이라고 전망했다. 동시에 "공급 측면에서는 내년에 공격적 설비투자를 단행하더라도 2028년 실제 비트(Bit·메모리 생산량 단위) 증가로 직결되기는 어렵다"고 평가했다. 김재준 메모리사업부 부사장은 "투자에서 큰 비중이 신규 공간 확보에 소요되고, 신규 팹 건설부터 웨이퍼 생산까지 긴 리드타임을 감안하면 실질적 생산 기여에는 어려움이 있다"고 설명했다. 김재준 부사장은 "향후 주력이 될 HBM4E와 HBM5는 다이(Die) 사이즈가 전 세대 대비 커지고 메탈 공정 레이어도 크게 증가해 물리적 공급 증가 제약은 여전히 불가피할 것"이라며 "이러한 측면을 종합하면 타이트한(빠듯한) 수급 상황은 2028년에도 이어질 전망"이라고 덧붙였다. 폭발적인 '초과수요'는 선주문으로 입증되고 있다. 김 부사장은 "2027년 HBM 공급 물량은 삼성전자 제품 경쟁력을 감안한 목표 수준 가격으로 협상이 완료돼 이미 솔드아웃(완판)된 상태"라며 "주요 고객들의 추가 HBM 공급 증량 요청이 계속 접수되고 있다"고 밝혔다. 물량을 안정적으로 확보하려는 고객과 체결한 장기공급계약(LTA)도 늘었다. 삼성전자는 이미 대형 고객사 10곳과 다년 계약을 체결했고, 현재 모바일·오토모티브·네트워크 등 고객사 10곳과 추가 다년 계약을 협상 중이다. 일부는 협상 완료 단계에 진입했다. 삼성전자는 2030년까지 전체 생산능력 60~70% 수준을 LTA 물량으로 묶어 장기적이고 안정적인 사업 모델을 정착시킨다는 방침이다. 파운드리(반도체 위탁생산) 사업도 뚜렷한 성장을 기대했다. 대형 하이퍼스케일러와 AI·고성능컴퓨팅(HPC) 고객을 중심으로 최선단 2나노미터(nm, 10억분의 1m) 공정 수주가 크게 늘었다. 올해 전체 2나노 수주 과제 수는 전년비 2배를 웃돌 것으로 예상된다. 삼성전자는 내년 파운드리 매출에서 HPC 비중이 전체 50%를 상회할 것으로 예상했다. 추가 증설도 본격화한다. 강석채 파운드리사업부 부사장은 "현재 선단 공정 생산능력 증설 속도가 실제 수요 증가분을 따라가지 못하고 있다"며 "급증하는 2나노 AI·HPC 고객 수요에 적기 대응하기 위해 미국과 국내 신규 팹 투자를 확대 추진하고 있다"고 밝혔다. 강 부사장은 "미국 텍사스 테일러 팹1은 현재 클린룸 가동과 설비 반입을 시작해 라인 셋업을 위한 웨이퍼 투입 등 일정대로 진행 중"이라며 "로직뿐 아니라 어드밴스드 패키징 생산능력도 적기에 구축해 초미세 공정부터 패키징까지 이어지는 통합 생태계를 기반으로 AI 시대 시장 대응력을 강화하겠다"고 강조했다. 삼성전자 3분기 전사 실적은 매출 195조 3000억원, 영업이익 107조 4000억원이다. 4분기 연속 최대 매출과 영업이익을 동시에 경신했다. 일등 공신은 반도체를 담당하는 DS부문이다. DS부문 영업이익은 전 분기보다 20% 증가한 106조 5000억원이다. HBM4와 서버용 SSD(eSSD) 등 고부가품 판매 호조 영향이다.

2026.10.29 12:21전화평 기자

[1보] LG전자, 3Q 매출 23조8241억원...전년比 8.9%↑

LG전자는 올해 3분기 매출액이 전년 동기 대비 8.9% 성장한 23조 8241억원을 기록했다고 28일 밝혔다. 동기간 영업이익은 13.5% 증가한 7819억원으로 집계됐다.

2026.10.28 14:14진운용 기자

SK하이닉스, 분기 매출 100조 첫 돌파…영업익 83조 '어닝 서프라이즈'

SK하이닉스가 사상 처음으로 분기 100조원 매출을 달성했다. 영업이익률은 80%를 돌파하며, 6개 분기 연속 사상 최대 실적 기록을 썼다. 인공지능(AI) 수요 폭발로 2030년까지 메모리 공급 부족이 지속될 것이라는 낙관적 전망 속에 SK하이닉스는 100조원 규모 사상 최대 주주환원 카드를 꺼냈다. SK하이닉스는 3분기 매출 104조 6154억원, 영업이익 83조 3338억원을 기록했다고 28일 공시했다. 매출은 전년 동기보다 327.9%, 전 분기보다 31.9% 늘었다. 영업이익은 전년 동기 대비 632.1%, 전 분기 대비 37.6% 뛰었다. 3분기 실적은 시장 기대치를 상회했다. 금융정보업체 에프앤가이드에 따르면 SK하이닉스의 3분기 실적 컨센서스(증권가 전망치 평균)는 매출 98조 2257억원, 영업이익 76조 9640억원이었다. 사상 최대 실적 배경에는 고부가 제품이 있다. SK하이닉스는 6세대 고대역폭메모리(HBM4) 출하가 본격화된 가운데 서버용 DDR5 판매가 크게 늘면서 D램 실적 성장을 견인했다고 설명했다. 낸드플래시에서도 321단 TLC(트리플 레벨 셀) eSSD(기업용 SSD) 판매가 확대되며 데이터센터향 고부가가치 제품 전반이 성장세를 이어갔다. 향후 메모리 시장 전망도 밝다. SK하이닉스는 AI 인프라 투자 주체가 소수 빅테크에서 일반 기업과 국가 차원으로 확대되고 있다며, 선단 공정 기술 난도 상승과 신규 팹 건설 기간 등을 고려할 때 2030년까지 메모리 공급 부족이 지속될 것으로 내다봤다. 회사는 수익성 중심 제품 포트폴리오를 강화한다. 올 연말까지 M15X 생산능력을 최대로 끌어올려, 4분기부터는 HBM4가 기존 HBM3E를 넘어서며 주력 제품으로 자리 잡을 전망이다. 낸드 역시 주력인 321단 공정 비중을 4분기 내에 국내 생산능력의 절반 이상으로 높인다. 중장기 수요 가시성도 확보했다. 글로벌 대형 클라우드 서비스 제공업체(CSP) 등 14개 주요 고객과 장기공급계약(LTA)을 맺어 2027~2028년 전체 생산능력의 50% 이상 물량을 선점했다. 내년에는 용인 1기 팹 가동이 본격화됨에 따라 인프라 투자 규모를 올해보다 대폭 늘릴 계획이다. 사상 최대 규모 주주환원책도 내놨다. SK하이닉스는 올해 잉여현금흐름(FCF)의 50% 이상을 주주에게 돌려준다는 방침 아래, 연간 100조원 규모(현금배당 30조원 이상, 자사주 매입·소각 60조원 이상)의 주주환원 계획을 발표했다. 이날 이사회는 3분기 현금배당 14조원(주당 2만원)과 자사주 매입 20조원을 결의했다. 자사주 매입분 중 주주환원 목적의 10조원은 전량 소각한다. 3분기 배당금은 주당 2만원으로, 실적 개선에 따른 정규 배당 1만원 외에 '키오시아' 투자 수익 성과를 나누기 위한 특별배당 1만원이 포함됐다. 앞서 지난 8월 발표했던 40조원 규모 자사주 매입은 지난주 완료했다. 조만간 소각 절차를 밟을 예정이다. SK하이닉스 관계자는 "앞으로도 견조한 메모리 수요 성장과 기술 경쟁력을 바탕으로 안정적인 성과를 만들고, 주주와 꾸준히 나누겠다"고 밝혔다.

2026.10.28 09:04전화평 기자

[속보] SK하이닉스, 3분기 매출 104조·영업익 83조

SK하이닉스가 올해 3분기 실적으로 매출 104조 6155억원, 영업이익 83조 3338억원을 달성했다고 28일 공시했다.

2026.10.28 08:30전화평 기자

파두, 3Q 영업익 363억원…창사 이래 최대 실적 경신

데이터센터 반도체 기업 파두가 2분기에 이어 3분기에도 창립 이래 최대 실적 기록을 경신하며 가파른 성장세를 증명했다. 파두는 19일 잠정실적 공시에서 올해 3분기 연결기준 매출 1436억원, 영업이익 363억원을 달성했다고 밝혔다. 이는 직전 분기 최대 실적(매출 732억원, 영업이익 162억원)을 크게 상회하는 수치다. 3분기 매출은 전년 동기(256억원) 대비 460%, 전 분기 대비 96% 급증했다. 올해 3분기까지 누적 매출은 2763억원으로 지난해 같은 기간(685억원) 대비 303% 폭증했다. 3분기 영업이익 역시 전년 동기 114억원 적자에서 대규모 흑자전환에 성공했다. 3분기 누적 영업이익은 600억원을 돌파하며 확고한 수익 창출 기틀을 마련했다. 호실적은 글로벌 빅테크의 인공지능(AI) 데이터센터 투자 확대에 따른 스토리지 솔루션 수요 폭발의 결과다. 파두의 올해 누적 신규 수주액은 4563억원이다. 지난해 연간 매출(924억원)의 4배를 훌쩍 뛰어넘었다. 파두는 기술 고도화에도 박차를 가하고 있다. 복수의 글로벌 빅테크에 공급 중인 Gen5 컨트롤러에 이어 성능을 대폭 향상시킨 차세대 Gen6 컨트롤러 개발을 완료하고 연말 양산·판매를 앞두고 있다. 2028년 샘플 제공을 목표로 Gen7 컨트롤러를 개발 중이다. 전력관리반도체(PMIC)와 전력손실보호반도체(PLP IC)에 이어 고속 신호 솔루션 영역으로 포트폴리오를 넓히며 '종합 AI 데이터센터 솔루션 팹리스'로 도약을 본격화하고 있다. 남이현 파두 대표는 "10년 이상 축적한 기술력이 AI 데이터센터 붐과 맞물려 폭발적 실적 성장이라는 결실로 이어지고 있다"며 "혁신적인 저전력·고효율 반도체 솔루션을 바탕으로 글로벌 시장을 선도하는 종합 팹리스 기업으로 거듭나겠다"고 강조했다.

2026.10.19 11:35전화평 기자

LG전자 3분기 실적 컨센서스 하회…증권가 "일시적 요인, 본업 건재"

LG전자의 3분기 실적이 시장 기대치를 밑돌았지만, 자회사(LG이노텍) 실적을 제외한 본업은 튼튼한 체력을 증명했다는 평가가 나왔다. 증권가는 단기 이익 감소 이면에 인공지능(AI) 데이터센터 냉각 솔루션과 로봇 등 미래 성장을 위한 선제 투자가 자리하고 있다고 풀이했다. LG전자는 3분기 연결기준 매출 23조 8270억원, 영업이익 7822억원 잠정실적을 기록했다. 전년 동기 대비 매출은 8.9%, 영업이익은 13.5% 증가했다. 다만 시장 기대치는 밑돌았다. 증권가 컨센서스(전망 평균치)는 매출 24조 2744억원, 영업이익 1조 401억원이었다. 원·달러 환율 하락과 애플 아이폰 생산 차질 등에 따른 자회사 LG이노텍 실적 부진 영향이 컸던 것으로 알려졌다. 하지만 자회사를 제외한 별도기준 실적은 본업 견조함이 돋보인다. 유안타증권은 "별도기준 영업이익은 7000억원 이상을 기록한 만큼 안정적인 상황"이라고 평가했다. 가전(HS) 사업은 환율 영향 속에서도 신흥국 중심 매출 성장 전략이 효과를 거두며 선방했다. TV(MS) 부문 또한 유기발광다이오드(OLED) TV 등 프리미엄 제품군 확대와 원가구조 개선에 힘입어 흑자 기조를 유지했다. 별도 실적이 증권가 추정치를 소폭 하회한 주요 원인 역시 투자 영향으로 풀이된다. 메리츠증권은 "희망퇴직 비용과 로봇·AI 데이터센터 냉각 등 신사업 관련 선제 투자 비용을 제외할 경우 본업의 견조한 실적 흐름이 유지되고 있다는 점에 주목해야 한다"고 분석했다. 시장은 선제 투자 결실에 기대를 걸고 있다. AI 데이터센터 냉각 사업은 상반기 6000억원 규모 수주에 이어 최근 북미 지역에서 5기가와트(GW) 규모 장기계약을 체결하며 연말까지 최대 3조 5000억원 수주잔고를 확보할 것으로 예상된다. 메리츠증권은 "AI 데이터센터 냉각 매출은 내년부터 조 단위 규모로 본격 확대될 것"이라고 내다봤다. LG전자는 로봇 사업 역시 양재 데이터팩토리에 로봇 200대를 투입하는 등 상업화 계획을 실행 중이다.

2026.10.11 08:00전화평 기자

"몸집 줄이고도 더 남길까"…홈플러스, 회생 성패 '수익성'에 달렸다

회생계획안 인가로 청산 위기를 넘긴 홈플러스가 몸집을 줄이고 수익성을 높이는 방식으로 경영 정상화에 나선다. 핵심 점포 중심으로 사업을 재편해 경쟁력과 수익성을 끌어올린다는 전략이다. 홈플러스가 제시한 2030년 예상 매출은 기업회생절차 신청 전인 2024회계연도보다 40% 가까이 줄어들었다. 반면 영업이익은 1600억원대를 목표로 하고 있다. 대형마트업계가 높은 수익성을 확보하기 쉽지 않은 가운데, 홈플러스가 경쟁사보다 높은 수준의 영업이익률을 달성할 수 있을지 주목된다. 1년 6개월 만에 회생계획안 인가…핵심점포 중심 재편 4일 업계에 따르면 서울회생법원은 지난 2일 열린 홈플러스 회생계획안 심리·결의를 위한 관계인집회 표결 직후 회생계획안을 인가했다. 회생담보권자와 회생채권자 등 주요 채권자들이 회생계획안에 동의하면서 홈플러스는 청산 위기를 넘기게 됐다. 이에 따라 지난해 3월 기업회생절차를 신청한 이후 약 1년 6개월간 이어진 회생절차도 마무리 단계에 접어들었다. 향후 회생계획안대로 변제가 이뤄지면 회생절차는 종결된다. 홈플러스의 영업 기반은 회생절차를 거치며 크게 축소됐다. 기업회생절차 신청 당시 126개였던 점포는 현재 67개로 약 47% 줄었다. 이번에 인가된 회생계획안은 자가점포 매각과 추가 담보대출 등을 통해 변제 재원을 마련하는 것이 핵심이다. 2028년 2월까지 자가 점포 19곳을 매각해 신탁담보채권을 전액 상환한다. 이후 담보권이 해제되면 다른 보유 자가점포를 추가 담보로 제공해 대출을 받아 채권변제에 활용한다. 즉 자가점포 매각 등을 통해 채무를 변제하고 남은 점포의 영업 경쟁력을 회복해 수익성을 개선한다는 계획이다. 홈플러스 측은 2030년에는 67개 점포의 영업이 모두 정상화된 상태로 연 매출 약 4조 3000억원, 영업이익 약 1628억원을 기록할 것으로 예상하고 있다. 매출 40% 줄어드는데 목표 영업이익률은 3.8%...가능할까 다만 점포망이 절반 가까이 줄어든 상황에서 회생계획안에 제시된 실적 목표를 달성하려면 큰 폭의 수익성 개선이 필요할 것으로 보인다. 점포 구조조정으로 고정비 부담을 낮추더라도 축소된 사업 규모에서 흑자로 전환하는 동시에 과거보다 높은 영업이익률을 확보해야 하기 때문이다. 홈플러스의 기업회생 전인 2024회계연도 매출은 6조 9919억원으로 2030년 목표인 4조 3000억원보다 약 2조 7000억원 많다. 2030년 목표 매출은 2024회계연도와 비교하면 약 38.5% 줄어드는 수준이다. 반면 영업손익은 같은 기간 3142억원 적자에서 1628억원 흑자로 전환하는 것을 목표로 하고 있다. 단순 계산하면 영업이익률은 2024회계연도 –4.5%에서 2030년 약 3.8%로 8.3%포인트 개선되는 것이다. 특히 2030년 목표로 세운 영업이익률은 홈플러스가 과거 흑자를 냈던 시기와 비교해도 높은 수준이다. 2018회계연도에는 매출 7조 6598억원, 영업이익 2599억원으로 영업이익률이 약 3.4%였다. 2019회계연도에는 매출 7조 3002억원, 영업이익 1602억원으로 약 2.2%를 기록했다. 2020회계연도에도 매출 6조 9662억원, 영업이익 933억원으로 영업이익률은 약 1.3%였다. 대형마트업계가 높은 수익성을 확보하기 쉽지 않은 상황이라는 점도 홈플러스에는 부담이다. 산업통상부에 따르면 지난 7월 대형마트는 5개월 연속 매출 감소세를 기록했다. 7월 매출은 전년 동월 대비 11.2% 감소했다. 실제 이마트의 지난해 할인점 총매출은 11조 6494억원, 영업이익은 872억원으로 단순 계산한 영업이익률은 약 0.7%에 그쳤다. 롯데마트의 국내 할인점 역시 지난해 영업손실을 내면서 영업이익률은 –1.44%로 나타났다. 업계 관계자는 “이커머스 성장과 각종 규제 등으로 대형마트 업황이 과거와 달라진 데다 홈플러스에 대한 소비자 신뢰가 상당 부분 흔들렸다”며 “상품 구색과 협력사·소비자 신뢰 회복이 정상화의 관건이 될 것”이라고 말했다.

2026.09.04 16:49김민아 기자

윗유, 누적 매출 2200억원 달성…"7년 연속 흑자"

숏폼 커머스 솔루션 기업 윗유가 창립 이래 누적 매출 2200억원을 돌파, 7년 연속 흑자 기조를 이어가고 있다. 1일 회사에 따르면, 2019년 9월 설립된 윗유는 단 한 해의 적자 없이 성장을 이어왔다. 2025년에는 매출 597억원, 영업이익 103억원을 기록하며 연간 영업이익 100억원을 넘어섰다. 올해 상반기에는 매출 344억원을 올리며 성장세를 유지했다. 윗유는 크리에이터 매니지먼트와 글로벌 틱톡샵을 연계한 독자적 비즈니스 모델을 구축했다. 80팀 규모의 전속 크리에이터를 체계적으로 관리하는 전용 육성 프로그램을 통해 크리에이터 1인당 광고 매출을 전년 대비 2배 이상 늘렸다. 아울러 미국, 동남아, 일본, 영국 등 해외 시장에서 숏폼 커머스 경쟁력을 확보하는 한편, AI 전담 조직인 'AI 전환(AX) 팀'을 신설해 콘텐츠 기획과 데이터 분석 등 업무 전반의 효율화를 추진 중이다. 차재승 윗유 대표는 "지난 7년이 숏폼으로 성과를 만드는 방식을 증명한 시간이었다면, 앞으로는 더 높은 기준을 세우고 그 방식을 시장 전반으로 넓혀 독자적인 영향력을 확대해 나갈 것"이라고 밝혔다.

2026.09.01 09:52백봉삼 기자

무신사, 2Q 매출 4581억원·영업익 333억원

무신사가 2분기 국내 주요 오프라인 거점 확장과 활발한 해외 진출에 기반한 본업 성장세로 상반기 기준 역대 최대 실적을 달성했다. 그러나 부자재를 포함한 원가 상승과 판매관리비 확대로 영업이익은 20% 가까이 줄었다. 무신사는 31일 올해 2분기 연결 기준 매출 4581억원, 영업이익 333억원을 기록했다고 공시했다. 매출은 전년 동기 대비 21.3% 증가한 반면 영업이익은 19.4% 감소했다. 상반기 누적 매출액은 8217억원이며, 영업이익은 523억원이다. 매출은 전년 동기 대비 22.5% 성장했지만, 영업이익은 11.2% 줄었다. 무신사의 올해 상반기 별도 기준 매출은 전년 동기와 비교해 30.0% 증가한 7847억원으로 집계됐다. 별도 기준 영업이익은 657억원으로 전년 대비 13.1% 증가했다. 무신사는 부자재·공임비 등 원가 상승에 따른 영향과 함께 거래 규모 확대로 인한 운반비, 지급수수료 등의 판매관리비 증가로 영업이익이 줄었다고 설명했다. 아울러 무신사는 AI 네이티브 테크 인재 선제적 채용, 대형 물류 효율화를 위한 투자, 일본과 중국 등 주요 지역에서의 마케팅 확대 등의 제반 투자를 선제적으로 진행한 바 있다. 같은 기간 당기순손실 규모는 약 156억원으로 상환전환우선주(RCPS)를 부채로 인식하는 회계정책의 영향으로 발생한 이자비용을 장부에만 반영한 것으로, 실제 현금의 유출과는 무관하다고 회사 측은 설명했다. 무신사는 올 2분기 국내에서 10곳, 해외에서 2곳 등 총 12곳의 오프라인 스토어를 신규 출점하며 옴니채널 경쟁력을 강화했다. 올해 2분기 국내 신규 출점 매장으로는 ▲무신사 메가스토어 성수 ▲무신사 스탠다드 신세계백화점 광주점 ▲이구키즈 서울숲 등을 꼽을 수 있다. 해외 시장에서는 지난 4월 중국 내에 ▲무신사 스탠다드 상하이 신육백YOUNG점 ▲무신사 스탠다드 항저우 항륭광장점을 새롭게 선보였다. 올 2분기 국내 41개 무신사 스탠다드 점포에서의 판매액이 전년 동기 대비 64% 증가한 것으로 분석됐다. 같은 기간에 오프라인 스토어를 다녀간 방문객도 66% 이상 늘었는데, 처음으로 분기 1000만명을 돌파했다. 무신사 메가스토어 성수는 문을 연지 68일만에 누적 판매액 약 100억원을 달성했다. 지난 2분기 메가스토어 성수의 전체 판매액 중에서 외국인 고객이 차지하는 비중은 약 44%에 달했다. 올해 처음 출범한 스니커즈 전문 편집숍 무신사 킥스는 홍대·성수점 2개 매장에서 8개월만에 누적 방문객 100만명을 돌파했고, 해외 관광객 판매액 비중이 70%에 달한다. 셀렉트샵 29C는 M이달 중순 연간 거래액 1조원을 돌파했다. 일본, 미국, 태국 등 13개 지역에서 운영하고 있는 무신사 글로벌 스토어의 2분기 거래액은 1년 전 같은 기간보다 143% 이상 늘었다. 대만, 태국, 베트남, 인도네시아 등의 지역에서도 2배 이상 성장하며 세자릿수 성장을 기록했다. 올해 상반기 무신사 매출 중에서 수출액은 약 372억원으로 전년 동기간 대비 9배 이상 늘었다. 2분기부터 동남아시아 중심의 패션 유통 전문 인력 채용을 비롯해 재고 확대와 현지 유통망 구축 등 제반 투자를 늘린 덕분에 지난달부터 말레이시아, 베트남, 인도네시아, 필리핀 등 동남아시아 주요 국가들과 잇따라 파트너십을 체결한 상태다. 무신사는 남은 하반기에도 패션 및 뷰티 시장에서의 차별화된 브랜드 큐레이션을 앞세워 외형 확장에 속도를 높인다는 방침이다. 오프라인 기준으로는 내달과 오는 11월에 각각 서울 홍대, 성수 지역에 400평 규모의 대형 '무신사 뷰티' 단독 매장을 개소할 예정이다. 또 제주 지역 최초의 무신사 스탠다드와 무신사 뷰티를 올 4분기에 동시에 출점한다. 해외에서는 올 10월 일본과 중국을 동시 공략한다. 일본 오사카에서는 오는 10월 하순에 2주간 80여개 K패션·K뷰티 브랜드를 망라해 대형 팝업 스토어를 진행한다. 최대 10만 명이 방문할 것으로 예상되는 이번 오사카 팝업을 기반으로 무신사는 2027년에 정식으로 일본에 상설 오프라인 스토어도 구축한다. 중국에서는 오는 10월쯤 광둥성 남부에 자리잡은 경제 대도시 선전에 K패션 브랜드를 한데 모은 무신사 스토어와 무신사 스탠다드를 함께 선보일 계획이다. 무신사 관계자는 "올해 상반기는 새롭게 선보인 오프라인 공간들이 고객들의 호응 속에 성공적으로 안착하고 글로벌 시장에서의 수요 확대가 실질적인 실적 확대로 직결된 매우 의미 있는 기간"이라고 말했다. 이어 "하반기에도 입점 브랜드들의 글로벌 성장을 전폭적으로 지원하고, 온·오프라인의 경계를 허무는 혁신적인 패션 쇼핑 경험을 제공하기 위해 최선을 다할 것"이라고 말했다.

2026.08.31 10:38박서린 기자

삼성 파운드리 훈풍 타고…국내 DSP 5곳, 반년만에 작년 매출 70% 채웠다

삼성전자 파운드리(반도체 위탁생산) 사업부 가동률 상승과 실적 개선에 힘입어, 핵심 파트너인 디자인솔루션파트너(DSP) 업계 실적도 가파르게 치솟고 있다. 인공지능(AI)·고성능컴퓨팅(HPC)·자율주행용 반도체 수요가 폭증하면서 대규모 개발용역 수주와 양산 전환이 본격화한 결과다. 24일 금융감독원 전자공시시스템에 따르면 국내 주요 디자인하우스 5곳(세미파이브, 코아시아세미, 에이디테크놀로지, 가온칩스, 알파칩스)의 2026년 상반기 합산 매출액이 약 3494억원으로 집계됐다. 이는 지난해 연간 총매출(약 4970억원)의 70%에 달하는 수치다. 세미파이브 韓 DSP 중 '최대 매출'… 코아시아세미, 반년만에 작년 실적 돌파 국내 DSP 중 올해 상반기 가장 많은 매출을 올린 곳은 세미파이브다. 상반기 연결기준 매출은 947억원으로, 지난해 연간 매출(1210억원)의 78%를 반년 만에 채웠다. 영업손익은 109억원 손실로, 전년 동기(281억원 손실)보다 손실폭이 172억원 줄었다. 4나노 AI 플랫폼 및 3D 패키징 대형과제 수주가 실적으로 이어졌다. 매출 2위는 비상장사 코아시아세미다. 상반기 매출은 902억원으로 2025년 연간 매출(608억원)의 1.5배 수준이다. 반년 만에 지난해 연 매출을 넘어선 곳은 코아시아세미가 유일하다. 업계에선 보수적으로 보더라도 코아시아세미의 올해 연 매출이 1400억원을 돌파할 것이란 전망이 나온다. 가온칩스, 2분기 흑자전환… ADT·알파칩스, 견조한 페이스 가온칩스는 상반기 매출 419억원으로 지난해 연간 매출(685억원)의 61%를 채웠다. 상반기 누적 영업손실 36억원을 기록했지만, 2분기에는 3억원 흑자였다. 차량용(55%)·AI(31%) 양산 물량이 실적 개선을 이끌었다. 에이디테크놀로지는 상반기 매출 820억원으로 지난해 연간 매출(1645억원)의 절반을 달성했다. 영업손익은 연결기준 15억원 적자, 별도기준 22억원 흑자를 각각 기록했다. HPC(36%)·AI(21%) 선단 공정 용역이 주효했다. 알파칩스도 상반기 매출 407억원으로 2025년 연간 매출(823억원)의 절반에 근접했다. 관리종목 해제와 사업 재편을 거치며 상반기 영업손실을 16억원(전년 33억원 적자)으로 절반가량 줄였다. 코아시아세미 작년 매출 96.9% 증가…가온칩스·알파칩스는 반등 채비 디자인하우스 업계 동반 실적 상승은 삼성전자 파운드리의 가동률 상승 및 고객 다변화 전략과 맞닿아 있다. 삼성 파운드리 4나노 라인이 풀 캐파를 유지하는 가운데, 2나노 선행개발 과제와 5·8나노 성숙 공정 물량이 DSP 진영으로 대거 쏠리고 있다. 이러한 성장 흐름은 지난 2025년 연간 실적에서도 확인된다. 2024년 대비 2025년 연 매출 증가율이 가장 높은 곳은 코아시아세미다. 연 매출이 2024년 309억원에서 2025년 608억원으로 96.9% 늘었다. 국내 DSP 5개 업체 중 성장세가 가장 가팔랐다. 같은 기간 에이디테크놀로지는 1065억원에서 1645억원으로 54.4%, 세미파이브는 1118억원에서 1210억원으로 8.2% 늘었다. 2025년 가온칩스(-29.0%)와 알파칩스(-3.5%) 매출은 전년비 줄었지만, 올해가 반등의 원년이 될 것이란 관측이 나온다. 가온칩스는 K-온디바이스 AI 반도체 개발과제에 참여한 것으로 전해진다. 하반기 반등 기대감이 크다. 알파칩스는 디자인하우스 외 사업을 정리하며 '선택과 집중' 전략을 펴고 있다. 반도체 업계 관계자는 "삼성 파운드리 상승세와 함께 디자인하우스 업황도 좋아졌다"며 "하반기 양산이 본격화되면 수익성 개선세가 더 뚜렷해질 것"이라고 전망했다.

2026.08.24 16:16전화평 기자

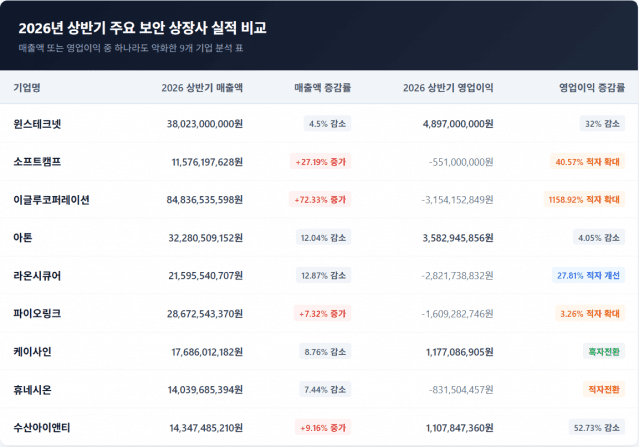
어플라이언스 가격 상승 등 영향...매출·영업이익 '우울'

올해 상반기 매출액 혹은 영업이익이 악화한 보안 상장사는 9곳에 달하는 것으로 나타났다. 윈스테크넷, 아톤, 휴네시온 등 3개 기업은 매출액과 영업이익이 동반 하락했다. 특히 반도체 가격 상승에 따라 어플라이언스(SW를 탑재한 HW)를 공급하는 보안기업들이 타격을 받았다. 보안산업 특성상 발주 예산이 몰리는 4분기를 감항하면 반등의 여지는 충분하다는 평가다. 21일 금융감독원 전자공시시스템에 따르면 국내 주요 보안 상장사 중 ▲윈스테크넷 ▲소프트캠프 ▲이글루코퍼레이션 ▲아톤 ▲라온시큐어 ▲파이오링크 ▲케이사인 ▲휴네시온 ▲수산아이앤티 등 9곳은 올해 상반기 연결 기준 매출액 혹은 영업이익이 악화한 것으로 집계됐다. 먼저 윈스테크넷은 올해 상반기 매출액 380억2300만원, 영업이익 48억9700만원을 기록했다. 이는 각각 전년 동기 대비 4.5%, 32% 감소한 수치다. 대부분의 보안 상장사들이 지난해 잇따른 해킹 사고로 실적이 개선된 상황인 반면, 원가 리스크로 인해 매출액과 영업이익이 동반 하락했다. 윈스테크넷 관계자는 "보안 제품 특성상 내부에 탑재되는 반도체의 원가가 오른다고 해서 함께 가격을 올리기가 어렵다. 이에 원가가 오른 만큼 영업이익이 감소했다"면서 "추가적으로 정보보호 예산도 삭감되고, 집행도 연기됨에 따라 실적에 악영향을 줬다"고 설명했다. 이어 그는 "연말에도 예산 집행 연기가 언제 해소될지 가늠하기 어려운 상황이라 긍정적으로 전망하기보다 IPS(침입 방지 시스템) 등 기존 정보보호 제품뿐 아니라, 수익성 창출을 위한 신규 시장 공략에도 집중할 계획"이라고 밝혔다. 아톤도 올해 상반기 매출과 영업이익이 동반 하락했다. 아톤은 올해 상반기 322억8000만원의 매출, 35억8300만원의 영업이익을 기록했다. 이는 각각 전년 동기 대비 12.04%, 4.05% 감소한 수치다. 지난해 대형 프로젝트가 집중됐던 기저효과의 영향으로 올해 2분기와 상반기 실적이 악화된 측면이 있다는 것이 아톤의 설명이다. 이어 아톤은 올해 상반기 디지털자산 및 금융 인프라 사업 부문도 신규 수주에 성공해 하반기까지 개발이 진행되고 순차적으로 매출에 반영되기 시작하면 향후 실적 전망은 개선될 것으로 내다봤다. 휴네시온은 올해 상반기 140억4000만원의 매출액과, 8억3200만원의 영업적자를 기록했다. 매출액은 전년 동기 대비 7.44%, 영업이익은 적자 전환했다. 이글루 "하반기 턴어라운드"…소프트캠프 "2분기 호실적" 이글루코퍼레이션(이글루)은 올해 상반기 매출액은 크게 증가했으나, 영업이익 적자가 큰 폭 확대됐다. 매출액은 848억3700만원으로 전년 동기 대비 72.33% 늘었지만, 영업적자는 31억5400만원으로 1159%나 확대됐다. 이와 관련 이글루는 "연결 기준 영업이익 감소는 사업 부진이 아닌, 자회사 연결 편입에 따른 회계상 비용 및 초기 통합 효과가 반영된 결과"라며 "지난해 4분기 클라우드 전문 보안기업 파이오링크를 자회사로 연결 편입하는 과정에서 무형자산 상각비가 발생했다. 이는 실제 현금 유출이 전혀 없는 장부상의 단순 회계 처리 비용으로, 해당 영향을 제외한 별도 기준 실적은 전년과 동일한 수준의 안정적인 궤도를 유지했다"고 밝혔다. 이어 "이번 상반기 전 사업 분야에 걸쳐 고른 성장세를 보이며 굳건한 펀더멘탈을 입증했다"면서 "특히 그동안 시장에서 지속적으로 경쟁력을 입증해 온 하이브리드 확장형 탐지·대응(Hybrid XDR) 플랫폼과 보안 운영·위협 대응 자동화(SOAR) 솔루션, 보안 특화 AI 에이전트가 실질적인 성과를 거두며 전체적인 매출 상승을 견인했다"고 설명했다. 영업 적자 확대는 자회사 연결 편입에 따른 악화이고, 전반적인 사업 성장세는 이어졌다는 설명이다. 또한 이글루코퍼레이션은 올해 하반기에도 에이전틱 보안 운영 센터(SOC)에 대한 시장의 높은 관심을 고려할 때 안정적인 매출 성장세가 이어질 것으로 전망했다. 이글루 자회사인 파이오링크도 매출액은 늘었지만, 영업적자가 확대됐다. 파이오링크는 올해 상반기 286억7300만원의 매출액과 16억900만원의 영업적자를 기록했다. 매출액은 전년 동기 대비 7.32% 확대됐으나, 영업이익 적자는 3.26% 확대됐다. 소프트캠프는 매출액이 두 자릿수 성장세를 기록했으나, 상반기 기준으로는 영업적자가 확대됐다. 다만 2분기 기준으로 보면 실적이 크게 개선됐으며, 향후 전망도 밝다. 소프트캠프의 올해 상반기 매출액은 115억7600만원을 기록했으며, 전년 동기 대비 27.19% 증가했다. 같은 기간 영업이익은 6억3200만원 적자로, 전년 동기 대비 적자가 40% 이상 확대됐다. 다만 소프트캠프의 2분기 실적을 보면 영업이익은 5억200만원으로, 전년 동기(1억5400만원) 대비 3배 이상 늘었다. 소프트캠프 관계자는 "매출은 윈도우10 OS 지원 종료에 따라 윈도우11 OS 수요가 늘었고, 기존 고객 대상 추가 사업확대 및 클라우드 제품 판매 증가로 매출이 증가했다"며 "2분기에는 매출 증가와 수익성 중심의 영업 전략에 따른 영업이익 개선을 이뤘다. 상반기 기준으로는 보유 중인 당기손익-공정가치측정 금융자산의 공정가치 평가이익 반영으로 영업외 손익이 증가했다"고 설명했다. 앞서 소프트캠프는 지난달 엔키화이트햇의 지분 중 절반(15만주)을 리딩투자증권에 25억5000만원에 매각해 유동성을 확보하고 재무구조를 강화한 바 있다. 이로써 소프트캠프가 보유한 엔키화이트햇 지분은 15만주로 줄었다. 라온시큐어는 올해 상반기 매출액은 줄었으나 영업적자를 두 자릿수 대의 큰 폭 개선을 이뤘다. 라온시큐어의 올해 상반기 매출액은 215억9600만원으로 전년 동기 대비 12.87% 줄었다. 다만 영업적자는 28억7400만원으로 전년 동기 대비 27.81% 개선하는 데 성공했다. 케이사인은 올해 상반기 176억8600만원의 매출액을 기록하며 전년 동기 대비 8.76% 감소했으나, 수익성이 크게 개선되면서 흑자 전환했다. 케이사인의 올해 상반기 영업이익은 11억7700만원이다.

2026.08.21 15:53김기찬 기자

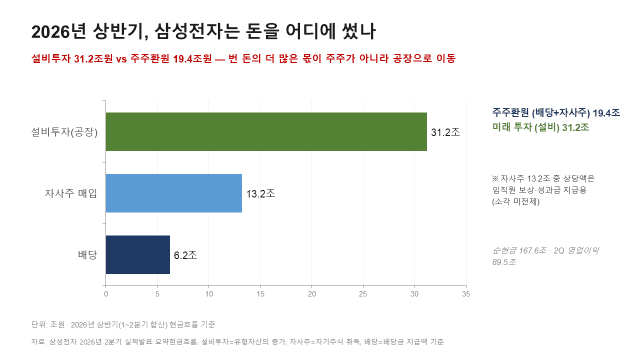
배당을 늘릴까, 공장을 지을까

오는 21일 서울 강남역 8번 출구 앞에 두 무리가 선다. 한쪽은 삼성전자 노조로, 직원 1인당 자사주 1000주를 달라고 요구한다. 맞은편에 선 주주단체 100명의 요구는 정반대다. 배당을 늘리라는 것이다. 싸움을 부른 것은 숫자 하나다. 삼성전자는 2분기에 영업이익 89조 5000억원을 냈고, 영업이익률은 52.2%였다. 그런데 상반기 주당 배당금은 748원이었다. 주주단체는 배당 총액 4조 9000억원이 영업이익의 3%에 그친다고 지적한다. 집회가 둘로 갈린 배경에는 한 회사가 번 돈을 두고 부딪히는 세 갈래 요구가 있다. 주주는 배당을, 직원은 성과급을 원하고, 경쟁사는 그사이 이미 공장을 짓고 있다. 다만 그 3%라는 숫자는 뜯어볼 필요가 있다. 배당성향은 통상 순이익을 분모로 삼기 때문에, 영업이익을 분모에 놓으면 비율은 원래 작아진다. 그래도 인색하다는 인상은 남는다. 실제로 쓴 돈을 보면 그림이 달라진다. 상반기에 배당으로 6조 2000억원, 자사주 매입에 13조 2000억원이 나갔다. 설비투자에는 31조 2000억원을 넣었다. 주주에게 돌려준 돈의 1.6배를 공장에 넣은 셈이다. 이 배분이 인색한지 현명한지는 30년 된 아파트를 떠올리면 가늠하기 쉽다. 매달 월세가 꼬박꼬박 들어오는데, 어느 날 조합이 재건축 분담금 1억원을 내라고 한다. 분담금을 내면 통장이 비고 새 아파트는 5년 뒤에나 올라간다. 안 내면 월세는 그대로 받지만 건물은 계속 낡는다. 돈을 쥐고 있는 쪽이 늘 옳은 것은 아니다. 40년 전 한 연구는 현금이 넘치는데 쓸 곳이 마땅찮은 기업의 경영진이 그 돈으로 제국을 짓는다고 지적했다(Jensen, 1986). 배당은 그래서 규율이다. 나눠주고 남은 돈으로만 판단하게 만든다. 메모리 산업은 이 실패를 겪어봤다. 호황에 늘린 설비가 불황에 재고로 쌓였고, 2023년 삼성전자의 순이익이 전년의 4분의 1로 주저앉은 것도 그 사이클의 끝자락이었다. 반대 방향의 실패도 있다. 2016년 연구는 주당순이익을 맞추려 자사주를 사들인 기업들이 이후 설비투자를 10%, 연구개발비를 3%, 고용을 5% 줄였다는 사실을 밝혀냈다(Almeida 외, 2016). 주주에게 간 돈만큼 공장과 사람이 사라졌다. 삼성전자의 자사주 13조 2000억원도 성격을 봐야 한다. 상당액이 임직원 보상용이고 소각을 전제하지 않는다. 주주단체가 실질 환원으로 볼 수 없다고 주장하는 근거다. 그렇다고 주주 쪽 요구가 부당한 것도 아니다. 투자에 쓰겠다는 말은 무엇이든 정당화한다. 어디에 얼마를, 언제까지, 무엇을 얻으려고 넣는지 밝히지 않으면 유보는 규율 없는 재량이 된다. 주주단체가 투자 계획의 회수 시점과 중단 절차를 공개하라고 요구하는 지점도 여기다. 그러면 답은 무엇인가. 2006년 연구는 기업의 나이에 달렸다고 본다(DeAngelo 외, 2006). 벌어서 쌓은 돈이 자본의 대부분인 성숙 기업은 나눠주지만, 외부 자본에 기대는 성장 기업은 쌓아둔다. 투자 기회가 마르면 배당하고, 넘치면 넣으라는 뜻이다. 그 잣대로 보면 삼성전자의 총주주환원율은 5년간 25.0%, 17.9%, 67.8%, 34.6%, 43.6%로 널뛰었다. 2023년의 67.8%는 순이익이 14조 5000억원으로 주저앉아 생긴 착시다. 지금은 다르다. HBM4 공급이 늘고 있고 순현금은 167조 6000억원이다. 성숙기 배당주의 장부가 아니다. 그런데 제도는 반대쪽을 가리킨다. 11월 2일 저PBR 기업 공표제도가 처음 작동한다. 업종별로 나눠 3년간 하위 25%에 머문 코스피 기업의 이름을 거래소가 공표하고, 증권사 앱 종목명에도 태그가 붙는다. 기업가치 제고 계획을 공시하면 1년간 면제된다. 대상은 120개에서 220개, 상장사의 5~10% 수준이다. 취지는 분명하다. 2012년부터 2021년까지 한국 상장기업의 주가순자산비율은 평균 1.2배로 선진국의 52%에 그쳤고, 가장 유력한 원인은 미흡한 주주환원이었다(김준석·강소현, 2023). 제도는 이미 업종 차이를 반영한다. 장치산업의 비율이 구조적으로 낮다는 점을 고려해 11개 업종으로 나눴다. 문제는 다른 곳에 있다. 업종은 나누지만 단계는 나누지 않아서, 같은 업종 안에도 성숙기 기업과 성장기로 되돌아간 기업이 섞여 있다. 기준이 3년 누적이라 사이클 저점이 통째로 잡히는 문제도 남는다. 일본이 먼저 해봤다. 도쿄증권거래소의 명단 공표를 분석한 연구는 해당 기업의 주가는 올랐지만 실현 수익성이나 이익 전망은 개선되지 않았다고 보고했다(D'Ercole 외, 2026). 기업이 달라진 게 아니라 투자자가 값을 다시 매겼다는 뜻이다. 국내 데이터는 한 걸음 더 나간다. 상장기업을 기업 단위로 분석한 연구에서 주주환원을 많이 한 기업의 주가순자산비율이 더 높지는 않았다. 비율을 끌어올린 것은 연구개발비와 설비투자였고, 업력이 길어 성숙기에 접어든 기업일수록 낮았다(양철원 외, 2025). 저평가의 뿌리가 성숙 단계와 낮은 성장동력에 있다면, 환원을 늘리라는 처방은 원인을 비껴간다. 그래서 제도에 한 줄이 더 필요하다. 기업가치 제고 계획 서식에 투자 계획을 정식 항목으로 올리고, 그 투자가 자본비용을 넘는 수익을 낼 것임을 회사가 입증하게 하면 된다. 지난 회에서 본 빅테크의 설비투자도 결국 같은 질문 앞에 서 있다. 배당을 미루는 기업에게 필요한 것은 침묵할 자유가 아니라 설명할 의무다. 분담금을 낼지 월세를 받을지는 그 아파트가 몇 년 됐느냐에 달렸다. 30년 된 단지와 5년 된 단지에 같은 잣대를 댈 수는 없다. 저PBR 공표제도의 세부기준은 지금 의견수렴 중이다. 8월 24일까지다. 자료: 삼성전자 2026년 2분기 실적발표 및 사업보고서, 금융위원회·한국거래소 「저PBR 기업 공표제도 세부기준(안)」(2026.7.29), 자본시장연구원 이슈보고서 23-05, 양철원·왕수봉·최재원(2025) 한국증권학회지, D'Ercole·Wagner·Yamada(2026) Journal of Corporate Finance, Jensen(1986), Almeida 외(2016), DeAngelo 외(2006).
2026.08.19 16:39이재준 컬럼니스트

폴라리스오피스, 별도 영업익 112%↑…AI·AX 투자 성과

폴라리스오피스가 인공지능(AI)과 AI 전환(AX) 분야 선행 투자를 바탕으로 수익성 개선에 속도를 낸다. 클라우드와 협업 솔루션을 기반으로 한 기업간거래(B2B) 사업 확대와 신규 서비스 성장에 힘입어 본업 경쟁력을 강화하고 하반기에는 공공 AX 시장 공략에 나선다는 목표다. 폴라리스오피스는 올해 상반기 연결 기준 매출 1596억원, 영업이익 60억원, 당기순이익 154억원을 기록했다고 18일 밝혔다. 전년 동기 대비 매출은 3.5%, 영업이익은 7.1% 증가했으며 당기순이익은 177% 늘었다. 특히 핵심 사업인 폴라리스오피스의 별도 실적 성장세가 두드러졌다. 상반기 별도 매출은 약 146억원으로 전년 동기 대비 18% 증가했으며 영업이익은 약 27억원으로 112% 늘었다. 지난해 연간 별도 영업이익의 약 98%를 상반기에 달성한 수준이다. 회사는 그동안 AI 기술 내재화와 AX 시장 선점을 위해 연구개발과 서비스 고도화를 지속해 왔다. 이같은 선행 투자가 기존 오피스 사업과 결합되면서 올해부터 본격적인 수익성 개선으로 이어지고 있다는 설명이다. B2B 사업도 성장세를 이어갔다. 상반기 B2B 매출은 약 57억원으로 전년 동기 대비 49% 증가했다. 클라우드 기반 오피스와 기업용 협업 솔루션 등 반복 매출이 안정적으로 성장한 가운데 소프트웨어개발키트(SDK), 컨버터, 웹오피스 등 기업용 제품 판매 확대가 실적을 견인했다는 평가다. 신규 제품군의 성과도 가시화되고 있다. 이동통신사 PASS 애플리케이션 기반 부가 서비스인 '오피스도우미'가 판매 호조를 보이며 새로운 반복 매출원으로 자리 잡은 것으로 나타났다. 기존 오피스 기술을 대규모 플랫폼 사용자 기반에 접목해 수익원을 다변화한 것이 특징이다. 당기순이익 증가는 투자 수익 확대도 영향을 미쳤다. 폴라리스AI파마가 보유한 미국 나스닥 상장사 알파타우메디컬 지분 일부를 매각해 투자 수익을 실현했다. 회사는 잔여 지분도 보유하고 있어 향후 추가적인 투자 수익 가능성도 기대하고 있다. 하반기에는 기업과 정부 간 거래(B2G) 시장을 중심으로 AX 사업 확대에 속도를 낼 계획이다. 특히 공공·금융 분야 고객 기반을 확보한 폴라리스AI핸디와 문서·AI 기술을 결합해 공공기관과 기업의 디지털 전환 수요를 적극 공략한다는 전략이다. 폴라리스그룹은 소프트웨어와 AI를 비롯해 제약·바이오, 자동차 부품과 소재 사업까지 아우르는 사업 포트폴리오를 구축 중이다. 각 산업 분야 데이터와 전문성을 AI 기술과 결합하는 버티컬 AI 전략을 통해 그룹 계열사 간 시너지를 확대하고 있다. 폴라리스오피스 관계자는 "그동안 선제적으로 진행해온 AI·AX 투자가 기술개발을 넘어 실질적인 매출과 영업이익으로 연결되기 시작했다"며 "클라우드·협업 솔루션의 반복매출을 기반으로 B2B가 50% 가까이 성장하고 오피스도우미 등 신규 제품군까지 성과를 내면서 본업의 성장 구조가 한층 강화되고 있다"고 말했다. 이어 "하반기에는 폴라리스AI핸디와의 사업 시너지를 본격화해 B2G·AX 시장에서도 새로운 성장 모멘텀을 만들어 나갈 것"이라고 덧붙였다.

2026.08.18 14:34한정호 기자

LG CNS, 상반기 순이익 28%↑…AX·클라우드 연구개발 확대

LG CNS가 올해 상반기 당기순이익을 30% 가까이 끌어올리며 수익성을 개선했다. 인공지능(AI)과 클라우드 중심 연구개발(R&D) 투자를 통해 지속가능성도 확보할 전망이다. 14일 금융감독원 전자공시시스템에 따르면 LG CNS는 올해 상반기 연결 기준 매출 2조8358억원, 영업이익 2221억원, 당기순이익 1996억원을 기록했다. 전년 동기 대비 매출은 6.2%, 영업이익은 1.1%, 당기순이익은 27.7% 각각 증가했다. 사업별로는 클라우드·AI 부문이 1조 6714억원의 매출을 기록해 전체 매출의 약 59%를 차지했다. 스마트 엔지니어링 부문 매출은 5024억원, 디지털 비즈니스 서비스(SI·SM) 부문 매출은 6621억원으로 집계됐다. AI 전환(AX) 수요 확대와 클라우드 사업 성장세가 실적을 뒷받침한 것으로 풀이된다. 이 가운데 현신균 LG CNS 대표는 올해 상반기 급여 6억 5300만원, 상여 6억 4600만원을 포함해 총 12억 9900만원의 보수를 수령했다. 지난해 상반기 보수 총액 10억 6500만원과 비교하면 21.9%가량 증가한 수준이다. 특히 상여금 규모가 크게 늘었다. 지난해 4억 2300만원이었던 상여는 올해 6억 4600만원으로 52.7% 증가했다. 회사는 2024년 매출이 5조 9286억원에서 지난해 6조 1295억원으로, 영업이익도 5129억원에서 5518억원으로 증가한 점 등을 성과 평가에 반영했다고 설명했다. 직원 평균 급여도 소폭 늘어났다. 전체 직원의 1인 평균 급여는 지난해 상반기 6500만원에서 올해 6600만원으로 증가했다. 남성 직원 평균 급여는 6900만원, 여성 직원은 5800만원이다. 전체 직원 수는 6937명으로 지난해 6953명보다 16명 줄었다. 회사의 R&D 투자도 이어졌다. LG CNS의 올해 상반기 R&D 비용은 약 268억원으로 매출의 0.9% 수준으로 나타났다. 회사는 생성형 AI와 에이전틱 AI, 서비스형 GPU 인프라(GPUaaS), 로보틱스, 엔터프라이즈 소프트웨어, 블록체인, 보안, 양자컴퓨팅 등을 핵심 R&D 분야로 수행 중이다. 주주환원 정책도 지속됐다. LG CNS는 올해 중간배당으로 주당 750원의 현금배당을 결정했다. 배당금 총액은 726억 6000만원 규모다. 한편 LG CNS는 올해 3월 마이데이터 관련 사업 종료에 따라 정관 사업 목적에서 '본인신용정보관리업'과 '위치정보 및 위치기반서비스업'을 삭제했다. LG CNS는 반기보고서를 통해 "클라우드·AI, 스마트 엔지니어링, 디지털 비즈니스 서비스 사업을 중심으로 고객의 디지털 혁신을 지원하고 있다"며 "미래 기술 분야 R&D를 지속할 것"이라고 밝혔다.

2026.08.14 16:57한정호 기자

삼양식품, 매출 84% 해외서 벌었다…2분기 해외매출 첫 6000억원 돌파

삼양식품이 미주, 중국, 유럽 등 글로벌 시장에서 고른 성장세를 보이며 2분기 해외 매출이 처음으로 6000억원을 돌파했다. 삼양식품은 올해 2분기 연결 기준 매출 7703억원, 영업이익 1762억원을 달성했다고 14일 공시했다. 전년 동기 대비 매출은 39.3%, 영업이익은 46.7% 증가했다. 실적 상승은 해외매출이 견인했다. 2분기 해외매출은 전년 동기 대비 46.7% 성장한 6458억원으로 분기 기준 처음으로 6000억원을 넘어섰다. 해외 유통망 고도화와 밀양공장 등 국내 생산시설 효율성 개선이 글로벌 수요를 뒷받침했다는 설명이다. 지역별로도 고른 성장세를 보였다. 미주지역 매출은 2036억원으로 전년 동기 대비 54% 증가했다. 미국 내 메인스트림 및 에스닉 채널 유통망 확장과 멕시코 등 중미지역 성장이 주효했다. 중국 매출은 1810억원으로 전년 동기 대비 44% 성장했다. 간식 채널 등으로 판매 저변을 넓힌 덕분이다. 특히 유럽의 성장세가 두드러졌다. 독일, 프랑스 등에서의 판매 호조와 권역 내 진출국 확대에 힘입어 전년 동기 대비 61% 증가한 806억원의 매출을 달성했다. 매출 성장과 함께 수익성도 개선됐다. 삼양식품의 2분기 영업이익률은 23%로 6분기 연속으로 20%대를 유지했다. 해외 영업망 고도화에 따른 채널 믹스 개선, 생산 효율 증대, 고환율 효과 등이 영업이익 개선으로 이어졌다. 삼양식품 관계자는 “글로벌 경기 불확실성 속에서도 해외 사업을 중심으로 한 성장 구조를 더욱 공고히하며 견조한 실적을 달성했다”며 “각 지역별 해외법인 역할과 국내외 생산 인프라를 강화해 글로벌 수요를 뒷받침하며 성장을 지속해 가겠다”고 말했다.

2026.08.14 16:51김민아 기자

오뚜기, 상반기 영업익 1046억원…"해외 수출 증가"

오뚜기가 해외 수출 증가에 힘입어 상반기 매출과 영업이익이 동반 성장했다. 오뚜기는 올해 상반기 매출 1조 8990억원으로 전년 동기 대비 4.2% 증가했다고 14일 밝혔다. 같은 기간 영업이익은 2% 늘어난 1046억원으로 집계됐다. 내수 시장에서는 오뚜기밥류 및 용기면류 중심으로 매출이 늘어났고 해외 수출이 증가하면서 전체 실적이 상승했다는 설명이다. 오뚜기의 상반기 해외 매출은 2205억원으로 전년 동기 대비 12.3% 증가했다. 전체 매출에서 차지하는 비중도 전년 동기 대비 0.8%포인트 확대된 11.6%다. 2분기 연결 기준 매출은 9438억원으로 전년 동기 대비 4.6% 증가했다. 같은 기간 영업이익은 453억원으로 0.3% 늘었다. 영업이익률은 전년 동기 대비 0.2%포인트 낮아진 4.8%로 집계됐다. 2분기 해외 매출은 1106억원으로 전년 동기 대비 15.1% 늘었다. 해외 매출 비중은 11.7%로 1.1%포인트 늘었다. 오뚜기 관계자는 “이익적인 부분에서 어려움이 있는 반기였지만, 점진적으로 해외 매출이 증가하고 있다”고 말했다.

2026.08.14 16:36김민아 기자

오리온, 상반기 영업익 2980억원…전년比 17.9%↑

오리온이 중국, 베트남, 러시아 등 해외 법인의 고른 성장에 힘입어 상반기 매출과 영업이익 모두 두 자릿수 성장을 기록했다. 오리온은 올해 상반기 연결 기준 매출이 전년 대비 15.5% 성장한 1조 8239억원, 영업이익은 17.9% 증가한 2980억원을 기록했다고 14일 밝혔다. 2분기 연결 기준 매출은 8936억원, 영업이익은 1326억원으로 전년 동기 대비 각각 15%, 9.2% 증가했다. 중동 전쟁 장기화에 따른 에너지비용과 물류비, 원부자재 가격 등이 상승하는 어려운 경영환경 속에서도 해외 법인들은 현지화 제품 확대와 성장채널에 영업력을 집중하면서 실적 성장을 견인했다. 한국 법인은 거래처 감소에도 불구하고 매출은 5834억원으로 1.7% 증가했지만, 제조원가 및 판매관리비 상승으로 영업이익은 897억원으로 5.4% 감소했다. 중국 법인은 간식점 등 고성장 채널의 전용 제품 확대와 감자스낵 판매량 증가에 힘입어 매출은 24.4% 성장한 7877억원을 기록했다. 같은 기간 영업이익은 33.7% 증가한 영업이익은 1447억원으로 집계됐다. 베트남 법인은 '뗏' 명절 이후 수요가 이어지고 쌀과자 등 신제품 출시 확대와 여름 한정판 파이를 선보이며 매출이 전년 동기 대비 15.9% 성장한 2677억원을 기록했다. 영업이익은 15.2% 증가한 410억원이다. 러시아 법인은 초코파이 외에도 수박파이를 비롯해 후레쉬파이, 참붕어빵, 초코송이, 젤리 등 다제품 체제 강화로 매출은 1955억원, 영업이익은 296억원으로 나타났다. 전년 동기 대비 각각 32.1%, 62.2% 성장한 수치다. 오리온은 매출 증가에 따라 생산 기반 확충에도 속도를 낸다. 공급이 수요를 따라가지 못하는 주요 제품의 생산라인을 발 빠르게 증설하는 동시에 법인별 신규 공장과 물류센터를 구축해 글로벌 생산능력을 한 단계 높일 계획이다. 한국 법인은 4600억원을 투자해 2027년 하반기 완공을 목표로 진천통합센터를 건설하고 있다. 러시아 법인도 2400억원을 투입하는 트베리 신공장동 건설에 속도를 내고 있다. 베트남 법인은 하노이3공장과 호치민 4공장에 이어 다낭 물류센터를 신축해 향후 연간 생산능력을 1조 원대로 끌어올린다. 중국 법인은 셴양에 감자플레이크 생산라인을 증설하고 랑팡 스낵전용공장을 신축해 핵심 성장 카테고리인 감자스낵의 생산 기반을 확충한다. 하반기에는 한국은 포카칩, 카스타드, 나쵸, 중국은 스윙칩, 러시아는 참붕어빵, 인도는 초코파이, 카스타드 등 공급 부족 제품의 생산라인을 잇달아 증설해 가동할 계획이다. 오리온은 창사 이래 처음으로 분기배당을 실시하는 등 주주환원을 확대하고 있다. 오리온 관계자는 “국내외에 스낵, 파이, 젤리 신규 라인이 하반기에 본격 가동되고, 순차적으로 글로벌 생산시설이 확충되면 성장세는 가속화될 것”이라며 “이를 통해 매출 5조원, 영업이익 1조원 달성을 앞당길 것으로 기대한다”고 말했다.

2026.08.14 16:22김민아 기자

한컴, 상반기 매출 986억원 '역대 최대'…AI 성장 속도

한컴이 상반기 역대 최대 매출을 바탕으로 인공지능(AI) 중심 사업 전환에 속도를 낸다. 기존 오피스 고객의 AI 전환(AX)을 확대하는 동시에 에이전틱 운영체제(OS) 상용화와 글로벌 피지컬 AI 시장 진출 등 AI 사업을 새로운 성장축으로 키운다는 목표다. 한컴은 금융감독원 전자공시시스템에 반기보고서를 공시하고 별도 기준 상반기 누적 매출이 986억원으로 전년 동기 대비 7.2% 증가했다고 14일 밝혔다. 이는 반기 기준 역대 최대 실적이다. 영업이익은 310억원으로 전년 동기 대비 9.6% 감소했지만 영업이익률은 31.5%를 기록했다. 당기순이익은 407억원으로 23.3% 증가했다. 2분기에도 성장세를 이어갔다. 별도 기준 2분기 매출은 521억원으로 전년 동기 대비 11.9% 증가하며 분기 기준 최대 매출을 기록했다. 영업이익은 134억원, 영업이익률은 25.7%다. 연결 기준 상반기 매출은 1836억원으로 전년 동기 대비 24.6% 증가했다. 영업이익은 229억원으로 7.6% 감소했지만 순이익은 310억원으로 43.4% 늘었다. 자회사 한컴라이프케어의 방산·소방 부문 실적 확대가 연결 실적 개선을 뒷받침했다. 한컴은 하반기 AI 사업 전략을 기존 고객의 AX, 에이전틱 OS 상용화, 글로벌 피지컬 AI 시장 확대 등 세 축으로 추진할 계획이다. 회사는 지난해 하반기부터 신규 오피스 패키지 출시 대신 구독형 서비스에 AI 기능을 결합하는 방식으로 제품 전략을 전환했다. 이를 통해 기존 고객을 대상으로 AI 제품 판매를 확대 중이다. 상반기 AI 제품 매출은 134억 7000만원으로 지난해 연간 AI 매출 89억원을 이미 넘어섰다. AI 제품 매출 비중도 1분기 11.4%에서 2분기 15.7%로 확대됐다. 전체 B2B 고객 가운데 AI 패키지를 도입한 비중 역시 같은 기간 4.2%에서 6.2%로 상승했다. 한컴은 신규 AI 사업 레퍼런스도 확대 중이다. 국회 빅데이터 플랫폼 구축 사업인 'AI국회' 1단계를 수주해 한컴피디아와 한컴어시스턴트를 공급했으며 BGF그룹 AI 지식검색 시스템과 한국서부발전 생성형 AI 사업도 확보했다. 한국수력원자력에는 자체 플랫폼 '하이누리'와 연계한 한컴어시스턴트를 공급했다. 한컴은 올해 3분기 중 에이전틱 OS 베타 버전을 공개할 예정이다. 이에 앞서 공공·금융 분야 주요 고객을 대상으로 개념검증(PoC)도 준비하고 있다. 글로벌 시장 공략에도 속도를 내고 있다. 지난 6월 폴란드 국가공인 연구개발 기업 7불스와 소버린 에이전틱 OS의 유럽 현지화를 위한 업무협약을 체결했으며 폴란드 AI 기업 알고마인과 협력해 공공 부문 고객 대상 PoC도 착수했다. 독일·오스트리아·스위스(DACH) 권역 영업 전문가를 영입해 유럽 시장 진출 기반도 마련했다. 피지컬 AI 사업도 확대한다. 자회사 한컴라이프케어는 최근 프랑스 로봇 기업 샤크로보틱스와 5년간 소방 로봇 국내 독점 판매 및 기술 개발 협력 계약을 체결했다. 대형 소방·구조 로봇 '콜로서스'와 방화문 차단 로봇 '라이노 프로텍트'에는 한컴의 에이전틱 OS가 탑재된다. 양사는 연말까지 로봇과 에이전틱 OS를 연동해 현장 정보를 실시간으로 분석하고 위험 구역과 진입 경로를 지휘부에 전달하는 기능을 구현할 계획이다. 한컴은 이를 시작으로 물류와 건설, 방산 등 다양한 산업용 로봇 분야로 사업을 확대한다는 구상이다. 한편 한컴은 지난 6월 한컴인스페이스 지분을 매각해 319억원의 현금을 확보했다. 회사는 확보한 재원을 에이전틱 OS 개발과 글로벌 파트너십 확대, 현지 고객 발굴 등에 투입할 계획이다. 김연수 한컴 대표는 "상반기 최대 실적을 통해 AI 중심 사업 전환 성과를 확인했다"며 "오피스 고객 기반의 AI 패키지 제품 판매 확대, 에이전틱 OS 상용화, 글로벌 피지컬 AI 시장 진출 등 AI 사업을 속도감이 있게 추진해 나가겠다"고 밝혔다.

2026.08.14 14:17한정호 기자

  Prev 1 2 3 4 5 6 7 8 9 10 Next  

지금 뜨는 기사

이시각 헤드라인

LG전자, 휴머노이드 직접 만든다…부품 내재화로 경쟁력↑

단풍놀이 아직 못 갔다면…늦지 않은 가을 명소는

[세계車트] 아우디도 中 부진 직격탄…샤오미, 배터리 야심 본격화

AI로 게임 만들고 로봇과 대화…깃허브가 넓힌 개발 생태계

ZDNet Power Center

Connect with us

ZDNET Korea is operated by Money Today Group under license from Ziff Davis. Global family site >>    CNET.com | ZDNet.com
  • 회사소개
  • 광고문의
  • DB마케팅문의
  • 제휴문의
  • 개인정보취급방침
  • 이용약관
  • 청소년 보호정책
  • 회사명 : (주)메가뉴스
  • 제호 : 지디넷코리아
  • 등록번호 : 서울아00665
  • 등록연월일 : 2008년 9월 23일
  • 사업자 등록번호 : 220-8-44355
  • 주호 : 서울시 마포구 양화로111 지은빌딩 3층
  • 대표전화 : (02)330-0100
  • 발행인 : 김경묵
  • 편집인 : 김태진
  • 개인정보관리 책임자·청소년보호책입자 : 김익현
  • COPYRIGHT © ZDNETKOREA ALL RIGHTS RESERVED.