• ZDNet USA
  • ZDNet China
  • ZDNet Japan
  • English
  • 지디넷 웨비나
뉴스
  • 최신뉴스
  • 방송/통신
  • 컴퓨팅
  • 홈&모바일
  • 인터넷
  • 반도체/디스플레이
  • 카테크
  • 헬스케어
  • 게임
  • 중기&스타트업
  • 유통
  • 금융
  • 과학
  • 디지털경제
  • 취업/HR/교육
  • 생활/문화
  • 인사•부음
  • 글로벌뉴스
  • AI의 눈
ZDPick
반도체
인공지능
IT'sight
칼럼•연재
포토•영상

ZDNet 검색 페이지

'현대자동차 3분기'통합검색 결과 입니다. (6건)

  • 태그
    • 제목
    • 제목 + 내용
    • 작성자
    • 태그
  • 기간
    • 3개월
    • 1년
    • 1년 이전

현대차·기아, 4분기도 수익성 개선 어렵다…내년 반등 노린다

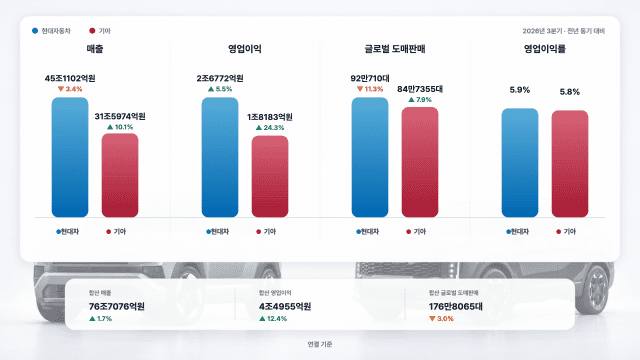
현대자동차와 기아가 올해 3분기 합산 영업이익 4조 5000억원에 가까운 실적을 냈지만 원자재 가격과 환율, 중동 지역 판매 차질 등 대외 변수로 4분기에도 수익성 개선 폭은 크지 않을 전망이다. 현대차는 생산 정상화와 미출고 물량 공급으로 실적 만회에 나서고, 기아는 판매 확대와 전기차 원가 절감을 통해 내년 이후 반등을 추진한다. 30일 현대차와 기아에 따르면 양사의 3분기 합산 매출은 76조 7076억원, 영업이익은 4조 4955억원으로 집계됐다. 전년 동기보다 각각 1.7%, 12.4% 증가했다. 합산 영업이익률은 5.9%다. 글로벌 도매판매는 176만 8065대로 3.0% 감소했다. 현대차는 3분기 매출 45조 1102억원, 영업이익 2조 6772억원을 기록했다. 전년 동기보다 매출은 3.4% 줄었지만 영업이익은 5.5% 증가했다. 영업이익률은 5.9%였다. 글로벌 도매판매는 92만 710대로 11.3% 감소했다. 파업과 휴가, 일부 부품 공급 차질로 생산량이 줄면서 판매와 매출이 함께 위축됐다. 다만 우호적인 환율과 고부가가치 차종 중심의 판매 구성 개선이 수익성을 방어했다. 현대차는 생산이 9월부터 정상화됐다고 설명했다. 4분기에는 미출고 물량 공급과 신차·하이브리드차 판매 확대를 통해 실적을 만회할 방침이다. 다만 원자재 가격 상승과 환율 변동 등 수익성 부담은 이어질 것으로 예상했다. 연간 판매 목표는 기존 415만 8300대에서 400만대로 낮췄다. 러-우 전쟁 이후 4년 만이다. 영업이익률 목표도 6.3~7.3%에서 5.5~6.5%로 하향 조정했다. 투자 계획은 17조 8000억원에서 16조원으로 줄였다. 생산 차질과 대외 불확실성이 예상보다 길어지면서 연초 경영계획을 전반적으로 보수화한 것이다. 기아는 3분기 매출 31조 5974억원, 영업이익 1조 8183억원을 기록했다. 매출은 전년 동기보다 10.1%, 영업이익은 24.3% 증가했다. 영업이익률은 5.8%로 0.7%포인트 상승했다. 글로벌 도매판매는 84만 7355대로 7.9% 늘었다. 판매와 매출은 성장했지만 영업이익은 시장 전망치 2조 4417억원을 25.5% 밑돌았다. 원자재 가격 상승으로 3680억원, 중동 지역 판매 차질과 물류비 증가로 2090억원의 손익 부담이 발생했다. 인센티브 확대와 가격 조정에 따른 영업이익 감소분도 7270억원에 달했다. 기아는 4분기 영업이익률이 3분기 수준에서 크게 달라지기 어려울 것으로 내다봤다. 중동 분쟁과 원자재 가격 상승, 원화 강세 영향이 연말까지 이어질 가능성이 크다는 판단이다. 글로벌 판매 목표 335만대는 유지하지만 연간 수익성은 기존 계획을 밑돌 것으로 예상했다. 내년에는 판매 확대와 외부 비용 부담 완화를 통해 수익성을 정상화할 계획이다. 전기차 판매 확대를 위한 인센티브 전략도 내년까지 유지한다. 배터리와 모터, 히트펌프 등 주요 부품 원가를 매년 약 10% 낮춰 2~3년 안에 전기차 수익성을 개선한다는 목표다. 같은 기간 폭스바겐그룹은 3분기 매출 752억 7700만 유로(약 112조 423억원)를 기록했지만 영업손실은 58억 6000만 유로(약 8조 7220억원)에 달했다. 영업이익률은 마이너스 7.8%였다. 현대차와 기아가 각각 5%대 후반의 영업이익률을 유지한 것과 대조적이다. 폭스바겐의 적자에는 포르쉐 영업권과 중국 사업 관련 자산 손상, 독일 오스나브뤼크 공장 매각 관련 비용 등 78억 유로(약 11조 6095억원)의 특별항목이 반영됐다. 특별항목을 제외한 1~3분기 조정 영업이익률도 3.8%에 머물렀다. 폭스바겐의 1~3분기 누적 매출은 2334억 유로(약 347조 3926억원)로 전년보다 2.2% 감소했다. 영업이익은 약 1억 유로(약 1488억원)로 98.7% 급감했고 판매량은 590만대로 10.6% 줄었다. 폭스바겐은 올해 영업이익률 전망을 최대 1%로 제시하며 비용 절감과 사업 재편을 추진하고 있다.
2026.10.30 16:51김재성 기자

4분기 생산 회복 나선 현대차...원자재·환율·중국차 경쟁은 변수

현대자동차가 4분기 국내 공장 생산 정상화와 신차 판매 확대를 앞세워 실적 회복에 나선다. 다만 원자재 가격 상승분의 원가 반영과 원화 강세, 테슬라·중국 완성차 업체와의 경쟁 심화가 동시에 이어지면서 판매량을 회복하더라도 수익성 개선 폭은 제한될 가능성이 있다. 현대차는 올해 3분기 연결 기준 매출 45조 1102억원, 영업이익 2조 6772억원을 기록했다. 전년 동기보다 매출은 3.4% 감소했지만 영업이익은 5.5% 증가했다. 영업이익률은 5.9%로 0.5%포인트 높아졌다. 경상이익은 12.6% 감소한 2조 9066억원, 당기순이익은 24.2% 줄어든 1조 9317억원으로 집계됐다. 영업이익은 환율과 원가 절감에 힘입어 증가했지만 판매 기반은 크게 약해졌다. 3분기 글로벌 도매판매는 92만 710대로 전년 동기보다 11.3% 감소했다. 국내 판매는 27.2% 줄었고 해외 판매도 8.0% 감소했다. 2분기 발생한 부품사 화재로 재고가 부족한 상황에서 추석 연휴와 파업까지 겹치며 생산 회복이 늦어졌다. 국내 공장 생산 감소는 내수뿐 아니라 주요 시장으로 수출할 물량까지 줄였다. 지정학적 불확실성이 이어진 중동 지역의 판매 감소도 영향을 미쳤다. 이승조 현대차 재경본부장 부사장은 "2분기부터 3분기까지 이어진 국내공장 생산 차질로 국내 판매와 주요 시장 수출 물량이 감소했다"며 "중동 지역 판매 축소까지 더해져 글로벌 물량 감소에 따른 손익 영향이 약 1조 1000억원 발생했다"고 말했다. 현대차는 4분기부터 공급 물량을 늘리고 출시가 늦어진 신차의 생산과 판매를 본격화해 2·3분기 생산 차질분을 만회할 계획이다. 국내에서는 아반떼와 투싼, GV90 판매를 확대하고 GV80 하이브리드를 출시한다. G80 하이브리드와 싼타페 부분변경 모델, G90 부분변경 모델 등도 순차적으로 투입할 예정이다. 유럽에서는 아이오닉 3 판매를 본격화하고 투싼과 베이온 등 지역 주력 모델을 선보인다. 하이브리드차는 4분기 실적 회복을 뒷받침할 핵심 차종으로 꼽힌다. 3분기 하이브리드차 판매는 전년보다 3.8% 증가한 16만 7414대를 기록했다. 전체 판매에서 차지하는 비중은 18.2%로 2.7%포인트 높아졌다. 미국에서는 하이브리드차 판매 비중이 26.8%로 분기 기준 역대 최고치를 기록했다. 산업 수요가 1.3% 감소한 가운데서도 소매 판매는 3.5% 늘었고 시장점유율은 6.6%로 6개 분기 연속 6%대를 유지했다. 그러나 4분기 원가 부담은 계속될 전망이다. 철판과 알루미늄, 플라스틱 등 주요 원자재 가격은 2분기 고점 이후 하락세로 전환했지만 조달부터 생산·선적·판매까지 시차가 있어 앞서 오른 가격이 뒤늦게 실적에 반영되고 있다. 구리 등 일부 원자재는 인공지능 투자 확대와 지정학적 수급 불안으로 가격 상승세가 이어지고 있다. 현대차는 3분기 원자재 가격 상승에 따른 비용 부담을 약 5000억원으로 추산했다. 관련 부담은 4분기에도 이어질 것으로 예상했다. 환율도 3분기와 다른 방향으로 움직이고 있다. 3분기에는 원·달러 평균 환율이 전년보다 38원 올라 약 5000억원의 긍정적인 효과를 냈지만 최근 원화 강세로 돌아섰다. 현대차는 원·달러 환율 하락이 4분기 매출과 수익성에 부담을 줄 것으로 보고 있다. 테슬라와 중국 완성차 업체의 국내 시장 확대도 변수다. 현대차는 가격을 수시로 내리는 방식보다 금융상품과 서비스망을 활용해 대응한다는 방침이다. 이 부사장은 "테슬라나 중국 완성차 업체처럼 가격을 수시로 조정하는 것은 중고차 가치와 고객과의 약속을 훼손할 수 있다고 본다"며 "잔존가치를 활용한 할부상품을 통해 월 납입금을 중국 업체들이 따라오기 어려운 수준으로 낮춰 운영하고 있다"고 말했다. 서비스망에서는 중국 업체와 테슬라보다 경쟁 우위를 확보하고 있다고 강조했다. 현대차는 국내에 1000곳이 넘는 서비스 거점을 운영하고 있다. 현대차가 파악한 테슬라의 서비스 거점은 약 17곳이다. 이 부사장은 "중국 업체와 초격차를 벌려놓고 있는 부분은 서비스 네트워크를 기반으로 한 전기차 고객 관리"라며 "수리 기간과 부품 공급 능력을 고객에게 적극적으로 알리고 있다"고 설명했다. 현대차는 원가 최적화와 재료비 절감, 신차 출시에 따른 인센티브 축소로 수익성을 방어할 계획이다. 3분기에는 원가 절감으로 원자재 가격 상승 등에 따른 비용 증가분 약 5000억원을 상쇄했다. 4분기는 원가 절감 효과가 더 커질 것으로 예상했다. 다만 현대차는 4분기 회복 계획에도 올해 글로벌 도매판매 목표를 기존 415만 8300대에서 400만대로 낮췄다. 판매 전망을 연중 하향 조정한 것은 2022년 이후 4년 만이다. 연결 기준 영업이익률 목표도 6.3~7.3%에서 5.5~6.5%로 내렸다. 자동차 부문 투자 계획은 17조8000억원에서 16조원으로 1조 8000억원 줄였다. 매출 성장률 목표 1~2%와 금융 부문을 제외한 잉여현금흐름은 최대 1조원 적자에서 5000억원 흑자 사이로 기존 전망을 유지했다. 이 부사장은 "가이던스 조정은 본질적인 사업 경쟁력이나 수익 창출력의 약화를 의미하는 것이 아니다"며 "통제하기 어려웠던 생산 차질과 원자재 가격 상승을 연간 전망에 현실적으로 반영한 것"이라고 말했다.

2026.10.29 16:05김재성 기자

형만한 아우 없다고?…줄어든 현대차 이익 기아가 메운다

현대자동차와 기아의 올해 3분기 합산 영업이익이 지난해 관세 충격에 따른 부진에서 일부 회복할 전망이다. 다만 지난해 실적 부진에 따른 기저효과가 있는 데다 원가와 미래차 투자 부담도 이어지고 있어 지속적인 수익성 개선은 과제로 남았다. 23일 업계와 금융정보업체 에프앤가이드에 따르면 현대차·기아의 3분기 합산 영업이익 컨센서스(증권사 예상치 평균)는 4조 9002억원으로 집계됐다. 지난해 같은 기간 양사가 기록한 3조 9995억원보다 9007억원 늘어난 규모다. 합산 이익 증가에는 지난해 실적 부진에 따른 기저효과도 작용했다. 지난해 3분기 현대차와 기아의 영업이익은 전년 동기보다 각각 29.2%, 49.2% 감소했다. 미국 관세가 본격 반영되고 주요 시장의 경쟁 심화로 인센티브 부담 등이 커진 결과다. 이번 이익 회복은 기아가 견인할 전망이다. 기아의 영업이익은 2조 4087억원으로 전년 동기 1조 4622억원보다 64.7% 증가할 것으로 예상됐다. 현대차는 2조 5373억원에서 2조 4915억원으로 1.8% 감소할 전망이다. 기아의 이익이 9465억원 늘어 현대차 감소분 458억원을 상쇄하는 구조다. 매출은 현대차가 45조 1843억원으로 전년 동기보다 3.3% 감소하고, 기아는 31조 9148억원으로 11.3% 증가할 전망이다. 예상 영업이익률은 현대차 5.5%, 기아 7.5%다. 지난해 같은 기간 각각 5.4%, 5.1%였던 점을 고려하면 현대차는 비슷한 수준을 유지하고 기아는 개선될 것으로 예상된다. 양사의 실적 차이는 판매에서 먼저 나타났다. 현대차의 3분기 글로벌 판매량은 91만 5026대로 지난해 같은 기간 103만 8353대보다 11.9% 감소했다. 반면 기아는 84만 6764대로 7.8% 증가하며 역대 3분기 최다 판매를 기록했다. 현대차 판매는 지난해보다 12만 3327대 줄었고 기아는 6만 1627대 늘었다. 기아가 현대차 판매 감소분의 절반가량을 상쇄했지만 양사 합산 판매량은 176만 1790대로 3.4% 감소했다. 기아의 판매는 주력 스포츠유틸리티차량(SUV)이 지탱했다. 3분기 글로벌 시장에서 스포티지 15만 346대, 셀토스 10만 9256대, 쏘렌토 5만 6928대가 팔렸다. 세 차종 판매량은 31만 6530대로 전체의 37.4%를 차지했다. 판매 증가는 해외 시장이 이끌었다. 기아의 3분기 해외 판매는 특수차를 제외하고 70만 3494대로 지난해 64만 6118대보다 늘었다. 국내 판매도 13만 7519대에서 14만 522대로 증가했다. 기아는 미국에서는 하이브리드, 유럽에서는 전기차를 중심으로 지역별 수요에 대응한다는 전략이다. 현대차는 생산 차질과 신차 교체기의 부담을 겪었다. 회사는 7~8월 판매 감소의 배경으로 파업에 따른 생산 차질과 신차 대기 수요를 들었다. 9월에도 추석 연휴에 따른 영업일수 감소 등이 겹쳐 글로벌 판매가 전년 동월보다 16.0% 줄었다. 생산 정상화는 수익성 회복에도 중요하다. 자동차 산업은 공장과 설비에 투입되는 고정비가 커 생산량이 줄면 차량 한 대당 비용 부담이 높아진다. 판매 물량 확보와 함께 가동률을 높여야 이익 개선 효과도 커질 수 있다. 신영증권은 현대차의 3분기 영업이익을 2조 3600억원으로 추정하며 가동률 개선을 통한 고정비 부담 완화가 필요하다고 분석했다. 유진투자증권과 한국투자증권은 원·달러 환율 하락도 부담 요인으로 꼽았다. 기아도 판매 증가가 곧바로 수익성 개선으로 이어지는 것은 아니다. KB증권은 판매 확대와 판매보증비의 일시적 감소를 반영해 3분기 영업이익을 2조 5000억원으로 예상했다. 반면 LS증권은 차량 판매구성과 환율을, 현대차증권은 배터리 전기차 비중 확대와 원재료비 상승 등을 부담으로 지목했다. 완성차 업계가 부담해야 하는 비용은 관세에만 머물지 않는다. 지역별로 전기차 수요와 규제 변화 속도가 달라지면서 내연기관·하이브리드 사업을 유지하는 동시에 전기차 플랫폼과 배터리, 생산설비 투자를 이어가야 한다. 전환 기간이 길어질수록 여러 동력원의 개발·생산체계를 병행하는 부담도 지속된다. 한국자동차연구원이 발간한 모빌리티 인사이트 10월호는 완성차 업체의 수익성을 압박하는 요인으로 전기차·소프트웨어·인공지능 투자와 중국 업체와의 경쟁, 관세 등을 꼽았다. 차가 더 많이 팔려도 가격경쟁과 투자 비용 때문에 이익이 그만큼 늘지 않을 수 있다는 분석이다. 내연기관·하이브리드차 생산과 전기차 투자를 병행하는 가운데 소프트웨어 운영과 해외 생산 확대 비용도 부담이다. 기존 사업의 수익성을 유지하면서 미래차 투자 성과를 확보해야 하는 과제다. 증권가는 현대차가 4분기 이후 생산 정상화와 신차 확대를 통해 실적을 회복할 것으로 보고 있다. 기아는 판매 성장세를 유지하면서 차량 판매구성과 원가 부담을 개선할 수 있을지가 관건이다.

2026.10.23 16:05김재성 기자

현대차·기아, 3분기 관세 손실만 3조450억원…4분기 시험대

현대자동차와 기아가 역대 3분기 최대 합산 매출을 기록했지만, 대미 수출 차량에 부과된 25% 관세에 직격탄을 맞으며 손실 규모가 3조원을 넘어섰다. 이로 인해 완성차 업계 평균을 웃돌던 영업이익률은 5.3%로 떨어졌다. 두 회사는 4분기부터 하이브리드 신차를 강화해 수익성 방어에 나선다는 계획이다. 31일 현대차·기아에 따르면 올해 3분기 합산 매출액은 75조4천75억원, 영업이익은 3조9천995억원으로 집계됐다. 매출은 전년 대비 8.6% 증가했지만, 영업이익은 38.1% 감소하며 영업이익률이 9.3%에서 5.3%로 4%p 하락했다. 급격한 수익성 둔화의 핵심 원인은 관세다. 현대차는 3분기 관세로만 1조8천210억원의 영업손실이 발생했다. 기아는 1조2천340억원의 관세를 냈다. 윤병렬 기아 IR 팀장은 "유럽 시장에서 경쟁 비용 확대로 인센티브도 전년 동기 대비 2천640억원 증가했다"고 설명했다. 그럼에도 불구하고 양사가 전년 대비 매출과 판매를 모두 늘린 것은 의미가 크다. 현대차는 3분기 매출액이 전년 동기보다 8.8% 증가한 46조7천214억원, 기아는 매출액 28조6천861억원으로 8.2% 증가했다. 판매는 현대차가 전년 동기 대비 2.6% 증가한 103만8천353대, 기아가 2.8% 증가한 78만5천137대를 기록했다. 업계는 지난 4월부터 시행된 대미 자동차·부품 관세가 25%에서 15%로 인하될 경우, 무관세 시기보다 부담이 남더라도 수익성 방어는 가능할 것으로 보고 있다. 환율이 원·달러 1천400원대로 유지되는 점도 긍정적인 요인이다. 이승조 현대차 재경본부장 부사장은 "신차뿐 아니라 양산차의 원가 절감에도 R&D 역량을 강화할 예정"이라며 "관세 불확실성이 해소된 만큼, 향후 사업 운영에도 긍정적인 효과가 있을 것"이라고 말했다. 이어 그는 "4분기에는 신형 팰리세이드 하이브리드가 출시된다"며 "관세가 25%에서 15%로 낮아지면 수익성이 개선될 것이고, 향후 미국 현지 생산도 검토 중"이라고 덧붙였다. 반면 기아는 이 같은 관세 인하에도 4분기 관세 손실은 유지될 것이라는 입장이다. 4분기에 수익성 높은 하이브리드 신차를 출시하는 현대차와 달리 기아는 이미 하이브리드 신차를 판매하고 있으며 현지 재고 분 관세를 이미 납부했기 때문이다. 김승준 기아 재경본부부장 전무는 "11월 1일 소급 적용되더라도 기존 재고 물량에는 이미 25% 관세를 납부했다"며 "실제 효과는 12월 판매분부터 일부 나타날 것"이라고 설명했다. 현대차·기아는 본격적인 회복 시점을 내년으로 잡고 있다. 이 부사장은 "내년은 신차 출시 사이클이 집중되는 '골든 사이클'에 진입할 것"이라며 "하이브리드 중심으로 수익성을 높여 나갈 것"이라고 말했다. 김승준 전무는 "(관세 손실) 4분기는 3분기와 갭이 아주 크지는 않을 것"이라며 "실제로 그 영향은 내년도에 온전히 나타날 것으로 보여진다"고 내다봤다.

2025.10.31 17:09김재성 기자

3Q 美관세 1.8조원 낸 현대차, 4분기 하이브리드로 수익성 방어

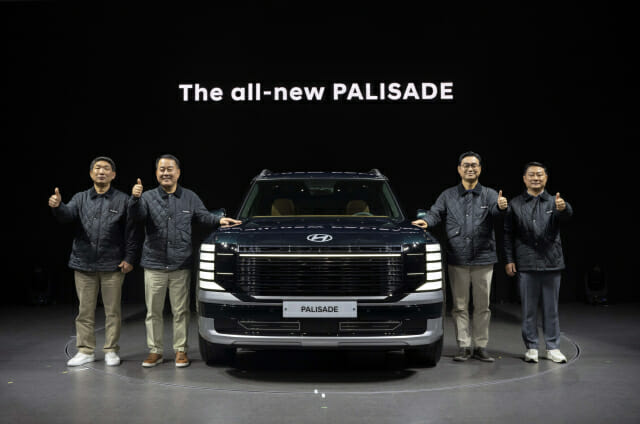
현대자동차가 대미 수출 관세 영향으로 3분기(7월~9월) 영업이익이 29.2% 급감했다. 1조8천억원에 달하는 관세를 내면서 역대 최대 매출 기록에도 손실이 급격하게 불어난 것이다. 하지만 한미 상호관세 합의에 따라 4분기부터 관세가 25%에서 15%로 인하하고 원·달러 약세, 재료비 절감 등으로 손실을 최소화하겠다는 계획이다. 현대자동차는 30일 올해 3분기 실적발표에서 ▲매출액 46조7천214억원(자동차 36조7천145억원, 금융 및 기타 10조69억원) ▲영업이익 2조5천373억원 ▲경상이익 3조3천260억원 ▲당기순이익 2조5천482억원(비지배지분 포함)으로 집계됐다고 발표했다. 매출은 전년 동기 대비 8.8% 증가해 역대 분기 최고치를 기록했다. 하지만 영업이익은 전년 동기보다 29.2% 감소한 2조5천373억원, 영업이익률은 2.9%포인트 하락한 5.4%를 기록했다. 이는 3분기 관세로만 1조8천210억원의 영업손실이 발생하면서 나타난 결과다. 순이익은 20.5% 줄어들었다. 현대차는 4분기부터 손실 방어에 최대한 역량을 투입할 예정이다. 구체적으로 원가 절감을 통한 수익성 확보와 재료비 절감, 경상 예산(인건비·임대료·유틸리티·소모품 등)을 줄이는 방식이다. 이를 통해 관세로 인한 비용 증가분을 연간 7천억원 이상의 예산을 절감해 대응하고 있다. 이승조 현대차 재경본부장 부사장은 "기존에 신차 원가 절감을 굉장히 집중해 왔었는데, 신차 원가 절감만큼 양산차의 원가 절감에도 R&D 역량을 강화할 예정"이라며 "전 서비스 영역에서 다 들여다보고 원가를 절감할 수 있는 것을 매달 체크해 나가고 있다. 관세 영향 60%는 만회하고 있다"고 말했다. 현대차는 미국 시장에 판매 가격을 올리는 것에 대해서는 아직 신중한 입장이다. 기존 무관세에서 25% 관세로 오르면서 가격 경쟁력이 떨어졌지만, 판매가를 올리면 동급 경쟁 모델보다 비싸지기 때문이다. 이에 시장 주도보다는 경쟁사 가격 변화를 빠르게 따라가는 기존 전략을 강조하고 있다. 이 본부장은 "가격은 계속해서 저희가 패스트팔로워 전략에 따라 대응한다고 했기 때문에 시장을 면밀히 살피면서 상황에 따라 추후 결정할 예정이지만 기본적인 바탕은 고객 가치를 훼손하지 않는 범위 내에서 할 것이다"고 설명했다. 이러한 상황에 지난 29일 한국과 미국 정부과 상호 관세를 합의하면서 현대차도 관세 부담을 한층 덜을 것으로 예상된다. 이 본부장은 "어젯밤에 15%로 양국이 합의했다고 전해 들어 굉장히 반가웠다"며 "정부의 발표대로 11월 1일로 소급 적용할 가능성이 높다고 했다. 가장 큰 것은 저희가 이제 관세 불확실성이 해소됐으며 향후 운영하는 데 있어 금액 외적으로 효과가 있다고 생각한다"고 했다. 현대차는 미국 정부의 IRA 보조금 종료를 앞두고 9월 전기차 판촉을 강화해 일시적 판매 급증이 있었지만, 4분기에는 인센티브 수준이 낮아지며 판매가 둔화할 전망이다. 이 본부장은 또 "앞서 손익과 3분기 실적에 관해 설명할 때 말씀드렸듯이, IRA 보조금이 빠지면서 9월에 풀 재고를 줄이기 위해 판촉을 강화해 전기차 판매가 굉장히 일시적으로 급증했다"며 "4분기는 인센티브 레벨이 떨어질 것이며 감소할 것"이라고 말했다. 이어 "전기차는 유럽 같은 경우 환경 규제가 있기 때문에 규제를 충족하기 위해서 전기차가 지속 판매되어야 하고, 판매가 확대가 될 것"이라며 "미국도 HMGMA 공장이 물론 전기차 공장으로 설계가 됐지만 지금은 모든 모델을 생산할 수 있는 곳으로 변화하는 것을 추진하고 검토하고 있다"고 했다. 현대차는 이를 대비하기 위해 2세대 팰리세이드 하이브리드를 판매하기 시작하고, 추후 현지 생산까지 검토하겠다는 계획이다. 이 본부장은 "우선 4분기에 신차인 신형 팰리세이드 하이브리드가 판매된다. 다행스럽게도 관세가 25%에서 15%로 떨어지면서 수익성이 굉장히 좋은 팰리세이드가 수익성 개선에 도움이 많이 될 것"이라며 "팰리세이드 하이브리드의 미국 현지 생산을 하는 것을 내부적으로 검토를 하고 있다"고 말했다. 한편 현대차는 3분기 관세 부담에도 약 2조5천억원의 영업이익과 5.4%의 영업이익률을 달성해 25% 관세를 대비했던 시장 전망치 수준을 유지했다.

2025.10.30 16:15김재성 기자

현대차, 3분기 영업이익 29.2% 감소…美 관세 영향

현대자동차가 30일 올해 3분기(7월~9월) 실적이 ▲도매 판매 103만8천353대, IFRS 연결 기준 ▲매출액 46조7천214억원(자동차 36조7천145억원, 금융 및 기타 10조69억원) ▲영업이익 2조5천373억원 ▲경상이익 3조3천260억원 ▲당기순이익 2조5천482억원(비지배지분 포함)이라고 발표했다. 현대차는 미국, 유럽 등 주요 시장에서의 판매 호조와 우호적인 환율 효과, 금융 부문 실적 개선 등에 힘입어 전년 동기 대비 8.8% 증가한 역대 3분기 기준 최대 매출액을 달성했다. 다만 영업이익률은 미국 관세 영향 본격화로 전년 동기 대비 2.9%포인트 하락한 5.4%를 기록했다. 현대차는 2025년 3분기(7~9월) 글로벌 시장에서 103만8천353대를 판매했다. 이는 전년 동기와 비교해 2.6% 증가한 규모다. 국내 시장에서는 팰리세이드 하이브리드(HEV)와 아이오닉 9의 신차 효과로 스포츠유틸리티차(SUV) 판매가 성장하며 전년 동기 대비 6.3% 증가한 18만558대가 팔렸다. 해외에서는 전년 동기보다 1.9% 증가한 85만7천795대가 판매됐다. 대외 환경 악화로 신흥시장 판매가 감소했으나 미국에서 전년 동기 대비 2.4% 증가한 25만7천446대가 판매됐다. 3분기 글로벌 친환경차 판매대수(상용 포함)는 유럽 지역 중심 전기차(EV) 판매 비중 확대, 하이브리드 라인업 강화에 따른 판매 견인 효과로 전년 동기보다 25.0% 증가한 25만2천343대로 집계됐다. 이중 EV는 7만6천153대, 하이브리드는 16만1천251대 판매됐다. 3분기 매출액은 전년 동기보다 8.8% 증가한 46조7천214억원을 기록했다. 북미 시장의 판매 호조와 함께 우호적인 환율 등에 힘입어 매출 상승세를 이어 나갔다. 2025년 3분기 원·달러 평균 환율은 전년 동기 대비 1.9% 상승한 1천385원을 나타냈다. 매출 원가율은 전년 동기보다 2.1%포인트 상승한 82.3%를 기록했다. 판매 관리비는 마케팅 및 판매보증 비용의 증가로, 전년 동기 대비 16.9% 확대됐다. 3분기 영업이익은 전년 동기보다 29.2% 감소한 2조5천373억원, 영업이익률은 5.4%로 집계됐다. 미국 관세 영향이 본격 반영된 결과이다. 현대차는 3분기 관세로만 1조8천210억원의 영업손실이 발생했다. 경상이익과 순이익은 각각 3조3천260억원, 2조5천482억원을 기록했다. 현대차는 관세 등 통상 환경의 변화에 따른 손익 영향이 향후 경영 활동의 주요 리스크 요인으로 작용할 것이라고 예상했다. 또한 신흥 시장에서의 판매 둔화가 이어지는 등 녹록하지 않은 경영 환경이 계속될 것으로 전망했다. 현대차는 불확실성이 지속되는 상황이지만, 선제적이고 적극적인 컨틴전시 플랜의 추진으로 '2025년 연결 기준 연간 가이던스'를 달성하겠다는 의지를 강조했다. 현대차는 지난 9월 CEO 인베스터 데이를 통해 ▲전년 대비 연결 매출액 성장률 목표 5.0~6.0% ▲연결 부문 영업이익률 목표 6.0~7.0% 등의 수정 가이던스를 발표한 바 있다. 특히 현대차는 최근 복합적인 대내외 경영 리스크에 대한 냉철한 분석과 근본적인 미래 경쟁력 확보를 위한 과감한 혁신으로 성장 모멘텀을 지속 마련하겠다는 방침이다. 마지막으로 현대차는 지난해 발표한 밸류업 프로그램에 기초해 2025년 3분기 보통주 배당금을 전년 동기(2천원)보다 25% 증가한 2천500원으로 책정했다. 현대차 관계자는 "현대차는 거시적인 경영 환경 변화에도 불구하고 주주가치 극대화를 위해 기존에 약속한 '총주주환원률(TSR) 최소 35%'라는 주주환원 정책의 충실한 이행을 위해 노력하겠다"라고 밝혔다.

2025.10.30 14:48김재성 기자

  Prev 1 Next  

지금 뜨는 기사

이시각 헤드라인

불륜 인정한 젠슨 황, 中 스파이 연루 의혹에 리더십 '흔들'

TSMC, 3D D램 진출설에 "핵심 파운드리 사업 집중" 부인

[현장] 기록보다 다함께 완주…넥슨의 특별한 달리기

[글로벌 줍줍] 샤오미 로봇, 8시간 교대 근무 vs BMW, 8천명 감원

ZDNet Power Center

Connect with us

ZDNET Korea is operated by Money Today Group under license from Ziff Davis. Global family site >>    CNET.com | ZDNet.com
  • 회사소개
  • 광고문의
  • DB마케팅문의
  • 제휴문의
  • 개인정보취급방침
  • 이용약관
  • 청소년 보호정책
  • 회사명 : (주)메가뉴스
  • 제호 : 지디넷코리아
  • 등록번호 : 서울아00665
  • 등록연월일 : 2008년 9월 23일
  • 사업자 등록번호 : 220-8-44355
  • 주호 : 서울시 마포구 양화로111 지은빌딩 3층
  • 대표전화 : (02)330-0100
  • 발행인 : 김경묵
  • 편집인 : 김태진
  • 개인정보관리 책임자·청소년보호책입자 : 김익현
  • COPYRIGHT © ZDNETKOREA ALL RIGHTS RESERVED.