크립토카드, 2% 수수료 뒤에 숨은 인프라 전쟁
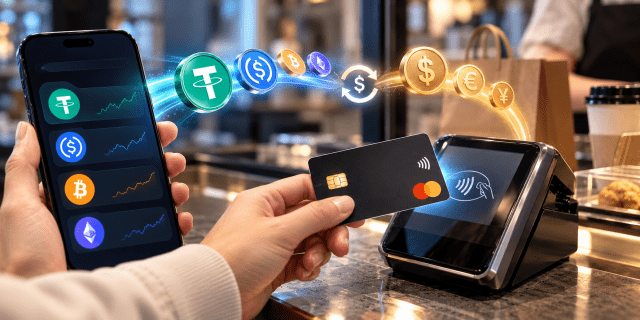
가상자산에 투자하는 국내 이용자 일부는 보유 중인 가상자산을 실결제에 사용하기 위해 더 이상 가상자산을 원화로 바꾸지 않는다. 달러 스테이블코인 USDT를 해외 크립토카드에 충전해 쿠팡, GS25, 골프존파크에서 바로 결제한다. 크립토카드는 이용자가 보유한 가상자산, 스테이블코인 등을 결제 과정에서 법정화폐로 전환해 일반 카드 가맹점에서 사용할 수 있도록 한 카드 서비스다. 이 경우 가맹점에게 특별한 일이 일어나지 않는다. 단말기에 찍히는 것은 일반적인 비자(VISA) 카드 결제이고, 가맹점은 원화로 대금을 받는다. 스테이블코인은 카드 뒤편에서 이용자 지갑과 카드 발급사 사이를 오갈 뿐이다. 온체인 카드 분석 서비스 페이먼트스캔에 따르면 크립토카드 결제액은 이미 1조 5000억 달러를 넘었다. 누적 결제액 중 리닷페이가 약 65억 7000만 달러로 절반 이상을 차지한다. 이어 이더파이가 9억 1800만 달러, 카스트(KAST)가 8억 2900만 달러로 뒤를 잇는다. 한국에는 아직 스테이블코인 관련 법이 없는데, 어떻게 결제가 이뤄지고 있을까. 한국의 현주소: 금지가 아니라 공백 한국은 스테이블코인을 금지한 것이 아니라 이를 다룰 제도를 아직 만들지 못한 상태다. 원화 스테이블코인 발행과 유통을 규정할 디지털자산기본법은 지난 2025년 6월 첫 발의 이후 1년 넘게 국회에 머물러 있다. 그 사이 해외 발급 카드는 제도 밖에서 작동한다. 카드를 발급한 회사는 해외 법인이고, 국내 가맹점이 받는 것은 비자, 마스터카드 네트워크를 거친 일반 해외 카드 결제다. 국내 업계에서는 정부가 거래소 사업을 현물 거래로 묶어두는 동안 해외 서비스가 영역을 넓히고 있다는 우려가 나온다. 결제를 넘어 운용으로: 카드가 수익 계좌가 되는 방식 크립토카드가 단순한 결제 수단에 그치지 않는 이유는 카드 잔고 자체를 굴릴 수 있기 때문이다. 현재 시장에서 크립토카드의 수익 구조는 네 가지로 나뉜다. 먼저 캐시백과 리워드다. 결제액 일정 비율을 USDT, 자체 가상자산 등으로 돌려준다. 가상자산으로 받는 리워드는 가격이 떨어지면 체감 혜택도 줄어든다. 최대 캐시백은 대부분 높은 등급이나 토큰 스테이킹을 전제로 한다. 두 번째는 잔고 이자다. 충전해 둔 스테이블코인에 연이율을 제공한다. 크립토카드 피오닉스(Pionex)의 연 5% 이율(APR)이 그 예다. 이자가 어디에서 나오는지(준비금 운용, 대출, 디파이 예치)는 서비스마다 다르며 예금자 보호 대상이 아니다. 담보 대출형 결제 사례도 있다. 가상자산 연계 신용카드 서비스 이더파이캐시(ether.fi Cash)는 보유한 이더리움을 팔지 않고 담보로 맡긴 뒤 한도 내에서 결제하는 방식을 제공한다. 자산을 계속 보유하는 대신 담보 가치가 떨어지면 청산 위험이 있다. 온체인 수익 상품 연계 방식도 있다. 이용자 스스로 가상자산을 보관하고 결제하는 셀프 커스터디 카드는 결제 대기 중인 잔고를 디파이 예치 상품에 연결할 수 있다. 수익률은 높을 수 있지만 스마트컨트랙트 위험이 더해진다. 스테이블코인 카드의 뒷단: 서로 다른 벤더 크립토카드 앱 상당수는 법정화폐 가상계좌를 열어주고 입출금을 지원하는 '스테이블코인 네오뱅크'로 진화하고 있다. 하지만 대부분 은행 인프라를 직접 운영하지 않고 가상계좌 발급, 송금 처리, 환전 등을 서드파티 벤더에 맡긴다. 글로벌 크립토카드 데이터 분석 플랫폼 페이먼트스캔은 주요 네오뱅크 5곳에 각각 5000 유로를 입금한 뒤 출금하는 실측 테스트를 했다. 결과는 극명하게 갈렸다. 리닷페이의 벤더는 오픈페이드다. 유로 가상계좌 개설비는 7달러다. 입금 시 실효 비용은 2%이며, 입금 반영 시간은 약 60시간이다. 출금 비용은 0.3%이며 1분 이내 처리된다. 이더파이의 벤더는 듀(Due)다. 유로 입출금 비용은 각각 0.16%다. 과거 브릿지 경로에서는 양방향으로 0.5% 이상의 스프레드가 발생했다. 카스트(KAST)의 벤더는 브릿지, 노아다. 유로 입금 시 실효 비용은 약 0.27달러다. 유로 출금 시에는 약 1%의 환전 비용(약 59.29달러)이 발생한다. 아비치의 벤더는 아이런이다. 입출금 건당 1 달러, 1 유로 고정 비용이 발생하며 비율 수수료는 없다. KYC에는 10건 이상의 서류가 필요하고 약 1주가 소요된다. 노시스페이(Gnosis Pay)의 벤더는 모네리움이다. 유로와 EURe는 1대1로 교환되며 입출금은 무료다. 앱 화면은 비슷해 보여도 비용을 결정하는 것은 벤더다. 벤더가 송금망 비용을 이용자에게 넘기는지, 환전 스프레드를 0%로 두는지 2%로 두는지에 따라 같은 결제에 드는 비용이 수십 배까지 달라진다. 중요한 것은 인프라 확보 디지털자산 리서치 업체 인사이트4vc는 스테이블코인 카드 결제액이 2025년 말 연환산 약 180억 달러에서 2026년 말 약 300억 달러로 커지는 기본 시나리오를 제시했다. 동시에 규제 결과가 가장 큰 변수라고 짚었다. 카드는 이용자 화면으로 남고, 스테이블코인은 보이지 않는 정산 층이 되는 '하이브리드 모델'이 굳어지는 흐름이다. 한국은 그 흐름의 바깥에서 결과만 쓰고 있다. 이용자는 해외 발급사와 해외 벤더를 거쳐 결제하고, 그 과정에서 발생하는 2% 수수료와 환전 마진, 준비금 이자는 모두 해외 사업자 매출이 된다. 정책 논의는 원화 스테이블코인이 카드 네트워크에서 원화로 정산되고 국내 발급 카드로 쓰일 수 있는 경로를 설계할 필요가 있다. 국경 간 수수료 자체가 사라지기 때문이다. 따라서 국내 금융사와 핀테크가 카드 발급 애플리케이션프로그래밍인터페이스(API), 원화 입출금 인프라를 먼저 확보하는 것이 중요하다. 수수료는 카드 브랜드가 아니라 정산 통화와 뒷단 벤더에서 결정된다. 캐시백보다 원화 결제 수수료와 입출금 경로를 먼저 확인해야 하는 이유다. *본 칼럼 내용은 본지 편집방향과 다를 수 있습니다. • 2023 ~ 현재: 저자 • 2018 ~ 2023: 람다256 대표이사 • 2016 ~ 2018: SK텔레콤 전무이사 (서비스 플랫폼) • 2008 ~ 2016: 삼성전자 무선사업부 상무이사 (삼성페이, 챗온)