• ZDNet USA
  • ZDNet China
  • ZDNet Japan
  • English
  • 지디넷 웨비나
뉴스
  • 최신뉴스
  • 방송/통신
  • 컴퓨팅
  • 홈&모바일
  • 인터넷
  • 반도체/디스플레이
  • 카테크
  • 헬스케어
  • 게임
  • 중기&스타트업
  • 유통
  • 금융
  • 과학
  • 디지털경제
  • 취업/HR/교육
  • 생활/문화
  • 인사•부음
  • 글로벌뉴스
  • AI의 눈
ZDPick
지스타2026
반도체
IT'sight
칼럼•연재
포토•영상

ZDNet 검색 페이지

'이재준'통합검색 결과 입니다. (9건)

  • 태그
    • 제목
    • 제목 + 내용
    • 작성자
    • 태그
  • 기간
    • 3개월
    • 1년
    • 1년 이전

45조와 9조는 같은 회사다

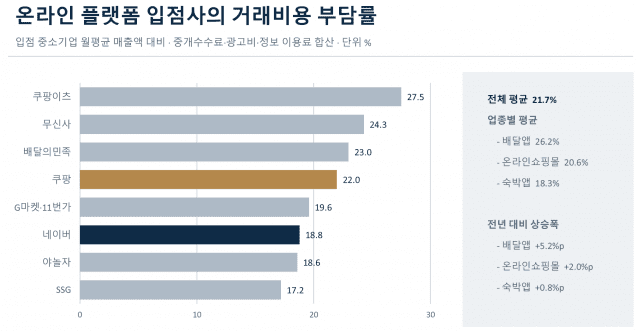
온라인 플랫폼에 입점한 중소기업은 월 매출의 21.7%를 플랫폼에 낸다. 중소기업중앙회가 지난달 내놓은 실태조사 결과다. 중개수수료와 광고비, 정보 이용료를 합친 금액이고 업종별로는 배달앱이 26.2%로 가장 높았다. 개별 플랫폼으로 보면 쿠팡이츠가 27.5%, 배달의민족이 23.0%, 쿠팡이 22.0%, 네이버가 18.8%였다. 판매자가 100만원어치를 팔면 그중 22만원이 플랫폼으로 넘어간다는 뜻이다. 넘어간 22만원은 두 장부에 다르게 적힌다. 판매자 장부에는 매출 100만원과 비용 22만원이 나란히 오르지만, 플랫폼 장부에 오르는 매출은 22만원뿐이다. 나머지 78만원은 플랫폼 계좌를 분명히 지나갔어도 그 회사의 매출이 아니다. 같은 거래 하나가 장부 두 곳에서 다른 크기로 기록되는 셈이다. 그 크기를 정하는 것이 총액 인식과 순액 인식이다. 쿠팡 주식회사의 지난해 연결 매출 45조 4555억원을 뜯어보면 두 방식이 함께 들어 있다. 쿠팡이 직접 사 와서 파는 물건값은 34조 5548억원으로 전체의 76.0%다. 남이 파는 물건을 중개하고 받은 수수료에 물류와 광고 대가를 묶은 서비스매출은 9조 1331억원으로 20.1%를 차지한다. 앞의 숫자는 고객이 낸 돈 전액이지만 뒤의 숫자는 그렇지 않다. 9조원이 떼어진 원래 거래가 얼마짜리였는지는 어느 장부에도 적히지 않는다. 떼어 온 몫만 적는 이유는 회사가 직접 써 두었다. 감사보고서 주석에는 "거래대가 전액을 수취하나 중개자의 역할을 제공하기 때문에 수수료만 매출로 인식"한다고 적혀 있다. 미국 증권거래위원회에 낸 사업보고서에도 같은 말이 있다. 거래 금액 전부를 받아 처리하지만 대리인으로 활동하므로 순수수료만 매출로 기록한다는 문장이다. 한국 장부와 미국 장부가 같은 설명을 쓰고 있으니 회계기준이 달라서 생긴 차이도 아니다. 두 기준이 같은 원칙을 쓰기 때문이다. 기업회계기준서 제1115호는 기업이 본인이면 받을 대가의 총액을, 대리인이면 보수나 수수료만 수익으로 인식하라고 정한다. 본인인지를 가르는 지표는 셋이다. 약속을 이행할 주된 책임이 있는지, 재고위험을 지는지, 값을 정할 재량이 있는지다. 쿠팡이 직접 사들인 물건은 팔리지 않으면 창고에 남고 할인도 쿠팡이 결정하니 셋을 모두 진다. 반면 판매자가 올린 상품은 쿠팡이 사 온 적이 없고 값도 판매자가 정하므로 셋 중 어느 것도 지지 않는다. 같은 앱 화면에 나란히 뜨는 두 상품이 장부에서는 이렇게 갈린다. 갈리는 방식은 쿠팡만의 일이 아니다. 배달앱은 음식값을 대신 받아 식당에 넘기고 중개 몫만 매출로 적으며, 숙박앱도 숙박비 전액이 아니라 수수료만 적는다. 앞서 본 부담률이 업종마다 다른 것은 떼어 가는 비율의 차이지만, 장부에 적히는 매출의 크기를 가르는 것은 그 비율이 아니라 위험을 어디까지 지느냐다. 셋 중 무엇을 지는지가 애매해지면 숫자가 통째로 흔들린다. 카카오모빌리티는 가맹 택시와 두 개의 계약을 맺어 왔다. 자회사가 가맹본부로서 운임의 약 20%를 가맹수수료로 받고, 본사가 운행 데이터를 받고 마케팅에 참여시키는 대가로 약 17%를 돌려주는 구조다. 회사는 받은 돈을 영업수익으로, 돌려준 돈을 영업비용으로 각각 적었다. 금융감독원은 두 계약이 사실상 하나여서 상계한 약 3%만 수익이라고 봤고, 회사는 2024년 3월에 재무제표를 다시 썼다. 다시 쓴 장부에서 2021년 영업수익은 5464억원에서 3203억원으로 줄었다. 3년치를 합치면 6194억원이 사라졌다. 그런데 같은 표에서 영업비용도 정확히 같은 금액만큼 줄어, 영업이익 125억원은 1원도 움직이지 않았다. 택시는 그대로 달렸고 승객도 그대로 탔는데 매출만 41% 사라진 것이다. 증권선물위원회는 이를 중대한 회계처리기준 위반으로 보아 과징금 41억원을 매겼다. 움직이지 않은 이익과 반토막 난 매출은 낯선 조합이 아니다. 한국 백화점이 2003년에 같은 일을 겪었다. 입점 브랜드가 매장을 열고 백화점이 수수료를 떼는 구조에서, 팔린 물건값 전액을 백화점 매출로 적던 관행이 기업회계기준서 제4호 시행으로 수수료만 적는 방식으로 바뀌었다. 업계는 반발했다. 일본 백화점은 총액으로 적는데 한국만 순액으로 바꾸면 외국인 투자자가 두 나라 회사를 비교할 때 한국 백화점이 훨씬 작은 회사로 보인다는 이유였다. 작아 보이는 것이 실제로 문제였는지는 숫자로 확인됐다. 순액법으로 전환한 127개 기업을 추적한 연구가 있다(강선민 외, 2011). 매출은 백화점이 평균 53%, 종합상사가 38% 줄었지만 당기순이익에는 차이가 없었다. 눈여겨볼 것은 시장의 반응이다. 전환 이후 총액 기준 매출은 기업가치와 아무런 관련을 보이지 않았고 순액 기준 매출만 양의 관계를 유지했으며, 총액과 순액의 차이는 오히려 가치와 음의 관계를 보였다. 사라진 숫자가 애초에 값을 지니지 않았다는 뜻이다. 다만 연구는 순액 정보가 공시되기 전까지는 시장이 두 매출을 스스로 구분하지 못했다는 점도 함께 짚었다. 물론 총액으로 적는다고 매출을 부풀린 것은 아니다. 직매입은 팔리지 않으면 재고로 떠안고 값도 직접 정하니, 고객이 낸 돈 전액을 매출로 적는 편이 오히려 실질에 맞다. 쿠팡이 로켓배송을 위해 전국에 물류센터를 짓고 재고를 쌓아 둔 것도 그 위험을 실제로 지겠다는 선택이었다. 카카오모빌리티 역시 기준서 해석에 불분명한 데가 있어 두 방법 중 하나만 명확히 옳다고 판단하기 어려웠다고 주석에 적었고, 증선위도 고의로 단정하기는 어렵다며 중과실로 수위를 낮췄다. 달라진 것은 그 숫자가 쓰이는 자리다. 쓰이는 자리 가운데 하나가 제재이고, 개인정보 보호법은 과징금 상한을 전체 매출액의 3%로 정한다. 개인정보보호위원회는 지난 6월 쿠팡에 6246억원을 매기면서 그 회사를 "연간 매출액 약 30조를 상회하는" 사업자라고 적었다. 45조가 아니다. 사고가 난 이커머스 서비스 매출만 분모로 삼고 쿠팡이츠와 쿠팡플레이는 뺐기 때문이다. 지난 회에서 본 과징금의 크기는 결국 어떤 매출을 얼마나 넓게 세느냐에서 나왔다. 투자자에게도 같은 질문이 남는다. 플랫폼을 매출 배수로 평가할 때 그 매출이 총액인지 순액인지 모르면 배수끼리 견줄 수가 없다. 직매입 비중이 큰 회사와 중개 중심 회사를 같은 잣대로 놓으면 앞의 회사가 언제나 싸 보이고, 반대로 중개 회사의 배수가 높다고 해서 고평가라 단정할 수도 없다. 이주훈·김현아(2025)가 카카오모빌리티 사례에서 짚은 지점도 여기다. 플랫폼은 이익보다 매출로 값이 매겨지는 업종이라 적는 방법이 바뀌자 기업가치 평가와 상장 일정이 함께 흔들렸다. 거래 구조는 하나도 바뀌지 않았는데 그랬다. 그래서 읽어야 할 곳은 매출 숫자가 아니라 그 아래 주석이다. 회사가 재고를 떠안는지, 값을 정하는지, 팔리지 않을 위험을 지는지가 거기 적혀 있다. 백화점은 그 질문에 답한 뒤로도 20년 넘게 영업하고 있다. 매출은 반으로 줄었어도 파는 물건과 받는 수수료는 그대로였다. 입점 중소기업이 매출의 22%를 내는 지금의 플랫폼도 다르지 않다. 장부에 적힌 45조와 그 안의 9조는 다른 회사의 숫자가 아니다. 자료 출처: 쿠팡 주식회사 연결감사보고서(2025 회계연도), Coupang, Inc. Form 10-K(FY2025), 카카오모빌리티 연결감사보고서 정정신고(2024), 금융위원회·증권선물위원회 보도참고자료, 개인정보보호위원회 보도자료, 중소기업중앙회 실태조사, 기업회계기준서 제1115호, 강선민 외(2011), 이주훈·김현아(2025)

2026.10.28 09:30이재준 컬럼니스트

수원화성에 몰린 68만명…이재준 시장 "문화관광도시 만들 것"

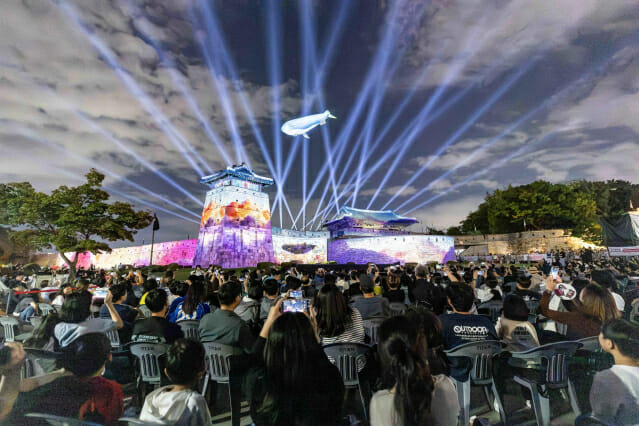
유네스코 세계문화유산 수원화성에 미디어아트부터 정조대왕의 행차를 재현한 역사문화축제까지 다채로운 볼거리가 이어지면서 수원이 가을철 대표 문화관광 도시로 존재감을 높이고 있다. 12일 수원시에 따르면 지난 9월 19일부터 10월 6일까지 열린 '2026 수원화성 미디어아트'에는 18일 동안 총 68만명의 관람객이 방문했다. 지난해보다 33% 증가한 규모로, 수원화성을 활용한 야간 관광 콘텐츠의 성장 가능성을 보여줬다는 평가다. 올해로 6회째를 맞은 수원화성 미디어아트는 새빛동락(同樂): 수원화성(華城), 빛으로 피어나다 시즌1-아유가빈(我有嘉賓)을 주제로 화서문과 장안문, 장안공원 일원에서 펼쳐졌다. 아유가빈은 나에게는 귀한 손님이 있습니다라는 뜻으로, 수원화성을 찾은 관람객을 귀한 손님으로 맞이한다는 의미를 담았다. 올해 축제는 기존 미디어아트 상영 중심에서 벗어나 공연과 체험, 체류형 콘텐츠를 대폭 강화한 것이 특징이다. 화서문에서는 미디어아트 작품 인연의 빛이 매일 세 차례 상영됐다. 빛과 소리, 무용을 결합한 공연에 불새와 나비 드론, 고래비행선 등이 등장해 관람객의 눈길을 사로잡았다. 특히 밤하늘을 유영하는 고래비행선은 사회관계망서비스(SNS)에서도 화제를 모았다. 장안문에서는 지난해 화서문 미디어아트 작품을 재해석한 왕의 길-동행을 선보였다. 조명과 음향, 특수효과를 활용해 역사적 공간에 새로운 이야기를 입혔다. 장안공원은 산책하며 작품을 감상할 수 있는 미디어파크로 꾸며졌다. 성벽을 활용한 반응형 미디어아트와 대형 꽃 조형물, 식물 힐링존 등이 마련됐으며, 지역 상권과 창작자가 참여하는 특화마켓도 운영됐다. 관람객 증가와 함께 유료 관람 콘텐츠에 대한 수요도 확인됐다. 수원시는 공휴일과 토요일, 연휴 전날 등에 총 1만7000매의 유료 관람권을 판매했으며, 판매율은 97.2%를 기록했다. 미디어아트가 수원화성의 밤을 빛으로 물들였다면, 지난 4일부터 11일까지 열린 제63회 수원화성문화제는 정조대왕의 역사와 정신을 현대적으로 풀어낸 축제로 관광객을 맞았다. 올해 수원화성문화제는 백성을 널리 이롭게 하는 새로운 빛이라는 의미의 새빛홍민을 주제로 8일간 진행됐다. 특히 축제 공간을 수원화성 내부 전체로 확장해 행궁광장과 화성행궁, 연무대, 용연, 전통문화관 등 곳곳에서 공연과 체험 프로그램을 선보였다. 지난 4일에는 정조대왕능행차 공동재현이 펼쳐졌다. 수원시는 정조대왕의 역사적 행차를 현대적 관광 콘텐츠로 발전시켜 한국을 대표하는 역사문화 관광길인 K-컬처로드로 육성한다는 구상이다. 두 축제는 개최 기간이 일부 겹치면서 수원화성 일대에 낮과 밤을 아우르는 볼거리를 제공했다. 역사문화 공연과 체험 프로그램을 즐긴 뒤 야간에는 미디어아트를 감상할 수 있도록 다양한 관광 콘텐츠가 이어진 것이다. 수원시는 이 같은 축제의 성과를 일회성 관광객 유치에 그치지 않고 지역경제 활성화로 연결하겠다는 방침이다. 관광객의 방문이 화성행궁 일대뿐 아니라 지역 상점과 골목상권의 소비로 이어지는 선순환 구조를 만들겠다는 취지다. 이재준 수원특례시장은 지난 11일 연무대 특설무대에서 열린 수원화성문화제 폐막 공연에 앞서 "올해 수원화성문화제는 정조대왕의 8일간 위대한 여정을 위대한 축제로 계승한 시간이었다"며 "정조대왕 능행차는 K-컬처로드로 우뚝 설 잠재력과 저력을 증명했고, 수원화성 미디어아트를 비롯한 화려한 볼거리는 관광객의 눈과 귀를 사로잡았다"고 평가했다. 이어 "관광의 온기가 도시 전역으로, 골목상권으로 퍼지도록 더 노력하겠다"며 "수원만의 매력을 널리 알려 진정한 문화관광 상생도시를 만들겠다"고 강조했다.

2026.10.12 09:16이선민 기자

'3755만 명'은 자산인가, 부채인가

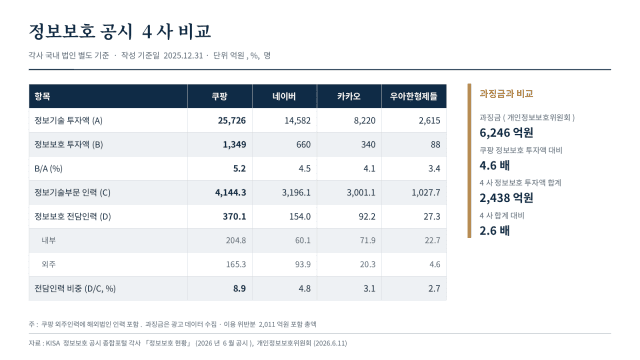
지난 9월 말부터 일주일 사이 은행과 저축은행, 캐피털사 일곱 곳에서 개인 약 6만 6000명의 정보가 빠져나갔다. 신한은행 2만 5729명과 예가람저축은행 약 4만 명(2026년 10월 4일 기준)이 그 대부분이다. 뚫린 곳은 대출모집인 조회 서비스나 직원용 업무 시스템처럼 인증이 허술한 주변부였고, 당국은 AI로 자동화된 공격을 의심한다. 이 사고가 재무제표에 얼마로 찍힐지는 아직 아무도 모른다. 그 답을 먼저 받아 든 회사가 쿠팡이다. 유출 사고를 낸 쿠팡에 개인정보보호위원회가 매긴 과징금은 6246억원이었고, 2분기 영업손실은 상장 이후 최대로 불어났다. 두 사건의 성격은 다르다. 쿠팡은 전직 직원이 재직 때 얻은 인증 키를 퇴사 후 악용한 사고였고, 은행권은 외부 공격으로 추정되며 아직 조사 중이다. 다만 쿠팡은 접근 권한 관리의 틈에서, 은행들은 주변부 시스템에서 뚫렸으니 체계를 갖추고도 결과가 어긋나는 구조는 닮았다. 그렇다면 그 고객 데이터는 사고 전, 장부 어디에 있었을까. 장부에는 없었다. 장부에 없었다는 말은 재무상태표 그대로다. 6월 말 쿠팡 Inc.의 무형자산, 곧 손에 잡히지 않는 자산은 약 2500억원으로 자산 총계의 0.96%다. 그마저 상표권과 개발 기술, 인수한 회사에서 넘어온 고객관계가 전부다. 고객 데이터에 관한 한 장부의 자산 쪽 문은 값을 치르고 사 온 것에만 열린다. 그래서 인수로 넘어온 고객관계는 들어왔어도 15년 동안 직접 모은 회원 데이터는 들어오지 못했다. 개인정보위가 유출 규모로 확정한 3755만 명의 정보도 그 문 밖에 있었다. 정작 문 밖의 데이터 때문에 낸 과징금이 문 안 무형자산 전체의 2.5배였다. 그 과징금은 보안에 쓴 돈과 나란히 놓으면 더 커 보인다. 정보보호 공시에 따르면 쿠팡 주식회사의 2025년 정보보호 투자액은 1349억원이다. 문 밖의 데이터를 지키느라 쓴 이 돈은 장부에 기록됐지만, 정작 지키던 데이터는 문 안에 들지 못했다. 데이터를 잘못 다룬 일이 드러나자 부채 쪽 문으로 투자액의 4.6배가 들어왔다. 같은 공시에서 쿠팡은 투자액도, 정보기술 투자 대비 비율도 네이버·카카오·우아한형제들을 앞섰다. 그런데도 네 회사의 정보보호 투자를 다 합친 2438억원이 쿠팡 과징금의 절반에도 못 미친다. 서류 위의 체계에도 빈틈은 없었다. 쿠팡 Inc.의 2025년 사업보고서(10-K)에는 보안 인증 네 개와 200명이 넘는 전담팀이 나란히 적혀 있다. 그런데 바로 뒤의 사고 경위는 이렇게 시작한다. "우리가 마련해 둔 조치에도 불구하고(Notwithstanding the measures we have put in place)." 체계와 결과의 간극을 회사 스스로 한 문장에 담은 셈이다. 이 간극이 과징금보다 큰 손실로 번진다는 것은 연구가 이미 보여주었다. Kamiya 외(2021)는 미국 상장사의 해킹 사고를 분석했다. 개인 금융정보가 유출된 기업에서는 주주 손실이 벌금이나 복구비 같은 직접 비용을 훨씬 넘어섰다. 고객과 투자자가 회사를 더 위험한 상대로 다시 보는 데서 오는 손실, 곧 평판 손실이다. 쿠팡에서 그 신뢰 비용이 가장 크게 나간 자리는 과징금이 아니라 매출이었다. 회사가 유출 통지를 받은 고객에게 발행한 구매이용권 1조 6850억원은 이용권이 쓰일 때마다 그만큼 매출에서 빠졌다. 과징금이 부채 쪽 문으로 들어와 판매관리비라는 제자리에 앉았다면, 이용권은 문을 거치지 않고 매출이라는 벽에 스며든 셈이다. 그래서 과징금의 2.7배인 이용권은 손익계산서에 '보상비용'이라는 줄 하나 남기지 않았다. 금액을 가늠할 수 없어 숫자로 올리지 못한 소송 네 건은 주석에 글로만 적힌 채 아직 문 앞에 쌓여 있다. 소비자분쟁조정위원회가 7월에 결정한 1인당 10만원 배상은 문 앞에도 이르지 않았다. 데이터가 재무제표를 드나드는 방식은 여기서 분명해진다. 회원 데이터는 회사가 통제하지도 원가로 재지도 못해 자산 쪽 문을 넘지 못하다가, 과징금 의결이 나자 부채 쪽 문으로 들어왔다. 회계의 문은 한쪽으로만 열린다. 플랫폼은 회원 수를 가치의 근거로 내세우지만, 장부는 그 회원을 부채가 되는 순간에만 인식한다. 물론 쿠팡에도 반론의 근거가 있다. 회사 조사로는 전직 직원이 실제로 저장한 데이터가 약 3000개 계정분이었고, 그마저 공유 없이 삭제됐다. 사고를 인지한 당일 접근 경로를 막고 당국과 고객에게 알렸으며, 영업도 중대하게 중단되지 않았다. 보안 투자도 비교 대상을 모두 앞섰으니 법원에서 다투겠다는 회사 입장도 이해할 만하다. 다만 재무제표는 피해의 실질보다 신뢰의 변화에 반응했다. 과징금 반영 전인 1분기에도 쿠팡은 영업손실을 냈고, 일회성 항목을 뺀 조정 EBITDA마저 1년 전보다 92% 줄었다. 저장된 계정은 3000개였어도 다시 평가받은 것은 3755만 명과의 관계였다. 그 관계를 읽는 일은 투자자의 몫이다. 플랫폼의 회원 수를 자산처럼 셀 때는 같은 숫자가 부채로 바뀌는 조건도 함께 읽어야 한다. 그 조건은 사업보고서의 사이버보안 항목과 정보보호 공시에 있다. 지금 뚫린 금융회사들이 치를 대가도 쿠팡의 숫자가 미리 보여준다. 제재가 확정되면 부채 쪽 문이 열리겠지만, 쿠팡에서 보듯 더 큰 비용은 장부의 다른 자리로 스며들 수 있다. 경영자에게는 사고 전 이사회가 리스크 관리를 챙긴 기업일수록 손실이 작았다는 Kamiya 외(2021)의 발견이 교훈이다. 제도는 그 부채 쪽 문을 더 넓혔다. 과징금 상한은 개인정보 보호법 제64조의2에 따라 전체 매출액의 3%다. 올해 개정으로 고의나 중대한 과실로 1000만 명 이상이 피해를 입으면 상한이 10%까지 올라간다. 쿠팡에는 개정 전의 3%가 적용됐고, 여기서 숫자 하나가 남는다. 쿠팡 주식회사의 지난해 매출 45조원에 3%를 곱하면 1조 3637억원이다. 쿠팡의 매출이 왜 45조원인지는 다음 회에서 다룬다. 회계의 문이 한쪽으로만 열린다면, 그 문의 크기를 정하는 것은 매출이다. 자료 출처: Coupang, Inc. Form 10-K(2025 회계연도)·10-Q(2026년 1·2분기), 개인정보보호위원회·소비자분쟁조정위원회 보도자료, KISA 정보보호 공시 종합포털, 개인정보 보호법, Kamiya 외(2021), 파이낸셜뉴스·한국일보·뉴시스·서울파이낸스 보도(2026.10.2~4)

2026.10.10 10:01이재준 컬럼니스트

특례입학 300명, 졸업 성적표는 누가 보나

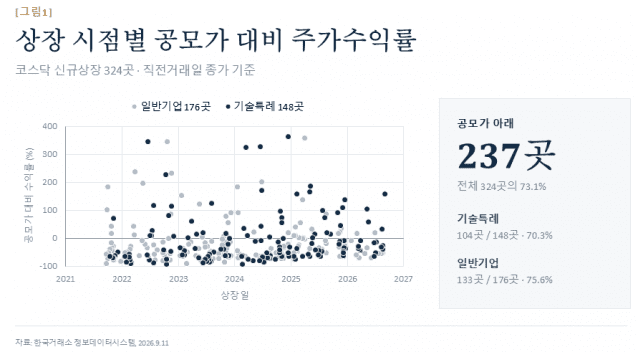
지난 4일 코스닥에 스카이랩스가 상장했다. 2005년 제도가 생긴 지 21년 만의 기술특례상장 300호다. 기술력만 인정받으면 적자여도 문을 열어주는 제도인데, 올해 이 문으로 들어온 회사가 17곳으로 스팩을 뺀 코스닥 신규상장의 절반을 넘었다. 한국거래소는 300곳의 시가총액이 상장 당시보다 평균 147% 늘었다고 밝혔다. 알테오젠 한 곳은 140배가 넘게 뛰었다. 같은 날 거래소는 전문평가 운영체계 개편안을 놓고 공청회를 열었다. 연내 확정이 목표다. 금융위원회도 그날 코스닥 상장폐지 동향과 향후 제도운영 방향을 담은 설명자료를 냈다. 300호를 축하한 자리와 제도를 수술하겠다는 자리가 같은 날 있었던 셈이다. 평균 147%가 제도의 성적표라면, 투자자가 받아 든 성적표는 따로 있다. 거래소가 공개하는 공모가 대비 주가수익률 화면에는 2021년 9월 이후 상장한 코스닥 324곳이 들어 있는데, 기술특례 148곳과 일반기업 176곳이 섞여 있다. 9월 11일 종가를 기준으로 324곳을 확인했다. 237곳, 전체의 73.1%가 공모가 아래였다. 기술특례만 추려도 148곳 가운데 104곳이 그랬으니, 공모가를 지킨 회사는 열 곳 중 세 곳인 셈이다. 평균과 중앙값이 갈리는 데는 이유가 있다. 기술특례의 평균 수익률은 -4.3%로 본전 근처인데, 가운데 회사를 세워 보면 -44.2%다. 교실에 농구선수 한 명이 들어오면 평균 키는 올라가지만 가운데 앉은 학생의 키는 그대로인 것과 같다. 실제로 큐리옥스바이오시스템즈가 638% 오른 반면 E8은 96% 빠졌고, 거래소가 발표한 147%도 이 구조에서 나온 숫자다. 그런데 비교 대상을 옆에 세우면 이야기가 달라진다. 같은 기간 일반기업 176곳의 공모가 하회 비율은 75.6%로 기술특례보다 5.3%포인트 높았다. 중앙값도 -40.3%로 비슷하고, 상장 1년 뒤 수익률이 마이너스인 비율은 오히려 53.4%로 더 높다. 특례로 들어온 쪽이 정문으로 들어온 쪽보다 못하지 않았다는 말이다. 국내 실증도 같은 곳을 가리킨다. 2014년부터 2023년까지 코스닥 상장기업 532곳을 분석한 연구에서 기술특례상장과 일반상장의 단기·장기 주가성과에 유의한 차이가 나타나지 않았다(임완진 외, 2025). 특례상장기업이 뒤처질 것이라는 시장의 우려와 정반대 결과다. 그러면 어디에 문제가 있나. 상장 첫날이다. 324곳 가운데 245곳이 첫날 종가를 공모가 위에서 마쳤고, 기술특례만 보면 148곳 중 108곳으로 73%가 웃으며 출발했다. 그런데 그중 72곳이 지금 공모가 아래에 있다. 첫날 웃은 셋 가운데 둘이 손실을 안은 셈이다. 그렇다면 그 첫날 가격이 무엇 위에 서 있었는지를 따져봐야 한다. 금융감독원이 2022년부터 2024년까지 추정실적으로 공모가를 산정한 코스닥 105곳을 점검했더니, 상장 첫해 추정치를 모두 달성한 곳은 6곳뿐이었다. 83곳은 매출과 영업이익과 순이익을 나란히 밑돌았고, 그 105곳의 88.6%가 기술·성장특례 기업이었다. 괴리는 최근까지 이어지고 있다. 공시가 강화된 뒤 상장한 기술특례 91곳 가운데 46곳이 상장 첫해 매출이나 영업이익에서 100%가 넘는 괴리율을 보였으니, 절반을 넘는 숫자다. 추정이 부풀려지는 이유를 짚은 연구도 있다. 최대주주가 보호예수에서 풀린 뒤 지분을 판 기술성장기업은 그렇지 않은 기업보다 상장 첫해 추정순이익을 높게 잡았다(최성호·강유정, 2023). 상장을 사적 이익을 챙기는 통로로 쓸수록 기업가치를 높게 평가받으려 청사진을 크게 그린다는 뜻이다. 가격이 매겨지는 방식도 한몫한다. 기업가치가 불확실한데 공매도로 눌러줄 수단마저 없는 종목은 상장 직후 가장 낙관적인 사람들의 값으로 첫 가격이 정해진다. 그렇게 과대평가가 예측된 집단의 상장 첫날 수익률이 47%였다는 연구가 있는데(Patatoukas 외, 2022), 우리가 계산한 기술특례 148곳의 상장일 평균 수익률도 47.2%였다. 물론 이 분포를 실패로만 읽을 일은 아니라는 반론도 있다. 기술특례 148곳 가운데 수익률 -50% 이하가 66곳인데 +100% 이상도 18곳이니, 다수가 잃고 소수가 크게 버는 모양은 벤처 투자의 본래 구조에 가깝다. 연구개발은 5년에서 10년을 보고 가는데 상장유지 요건은 해마다 돌아온다는 지적도 타당하다. 다만 그 구조를 알고 들어가는 것과 모르고 들어가는 것은 전혀 다른 일이다. 제도는 이미 출구 쪽을 손보고 있다. 올해 7월부터 특례상장기업은 기업가치 제고 계획을 공시해야 상장폐지 요건을 유예받는데, 이 연재 2회에서 다룬 밸류업 공시가 상장을 유지하는 조건으로 들어온 셈이다. 300곳 가운데 감사의견 거절 등으로 퇴출된 곳은 지금까지 5곳이다. 문을 닫는 쪽은 이렇게 정비되고 있다. 그런데 연내 확정될 개편안이 손보는 곳은 반대편, 그러니까 입구의 전문평가 운영체계다. 기술을 더 촘촘히 가려내겠다는 방향인데, 앞의 숫자들은 문제가 기술을 고르는 자리가 아니라 값을 매기는 자리에 있다고 말한다. 같은 기간 정문으로 들어온 일반기업이 더 나쁜 성적표를 받아 들었기 때문이다. 손댈 곳은 두 군데로 보인다. 하나는 금감원이 스스로 지적한 대목으로, 괴리율이 회사별로는 공시되지만 주관사별 비교공시가 없어 투자자가 견주어 볼 수 없다는 것이다. 다른 하나는 2023년 제도개선방안이 이미 참고 사례로 적어둔 홍콩 방식인데, 상장 전에 전문투자자가 실제로 자금을 넣게 해서 값을 정한 쪽이 위험도 함께 지게 만드는 구조다. 300호는 제도가 21년간 문을 열어두었다는 기록이다. 그 문으로 들어온 회사들이 그 뒤 어떻게 지냈는지는 또 다른 기록이다. 개편안이 어느 쪽 기록을 고치려는 것인지부터 물어야 한다. 자료: 한국거래소 정보데이터시스템(2026.9.12 조회), 한국거래소·금융위원회 보도자료, 금융감독원 「추정실적 기반 공모가 산정실태 점검」(2025.12.30), 임완진 외(2025) 벤처창업연구, 최성호·강유정(2023) 한국증권학회지, Patatoukas 외(2022) Management Science.

2026.09.18 08:48이재준 컬럼니스트

창고가 텅 비었다는 말의 두 가지 뜻

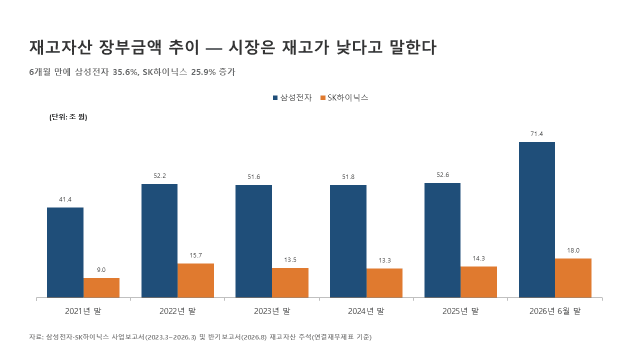
9월 1일 산업통상부가 발표한 8월 수출은 982억 5000만 달러로 1년 전보다 68.7% 늘었다. 반도체가 466억 5000만 달러로 209.0% 뛰며 석 달 연속 400억 달러를 넘겼고, 전체 수출의 47.5%를 혼자 채웠다. 그 안에서도 메모리는 290.2% 늘어난 반면, 시스템 반도체는 24.4% 느는 데 그쳤다. DDR4 8Gb 고정거래가격은 지난해 3분기 5.3달러에서 8월 25.0달러가 됐다. 값이 뛴 이유를 시장은 한 문장으로 설명한다. "창고가 비었다"는 것이다. 공급사도 고객사도 재고가 바닥이라 부르는 값을 받는다는 서사가 지난해 하반기부터 시장을 이끌었고, 수출 통계는 그 서사를 확인해 주는 것처럼 보인다. 다만 수출은 이미 팔려 나간 물건의 기록이다. 앞을 보려면 아직 팔리지 않은 물건, 곧 재고를 봐야 한다. 재고를 보러 8월 14일 나온 반기보고서를 열면 서사와 어긋나는 숫자가 나온다. 삼성전자의 연결 재고자산은 2025년 말 52조 6368억원에서 6월 말 71조 3891억원으로 6개월 만에 35.6% 늘었다. SK하이닉스는 14조 2894억원에서 17조 9857억원으로 25.9% 늘었다. '창고가 비었다'는 말과 '재고가 급증했다'는 공시가 같은 회사, 같은 기간을 두고 나란히 서 있는데, 어느 한쪽이 틀린 것은 아니다. 창고가 비었다는 말에는 두 가지 뜻이 있다. 하나는 팔려서 완제품 칸이 비었다는 뜻이고, 다른 하나는 물건이 애초에 창고를 거치지 않는다는 뜻이다. 앞의 뜻은 절반만 맞고 뒤의 뜻은 아직 공시에 잘 잡히지 않는다. 완제품 칸이 비었는지는 재고를 제품, 재공품, 원재료로 나눠 적는 재고자산 주석이 답하는데, 6개월 동안 늘어난 것은 제품이 아니다. 삼성전자의 원재료·저장품은 16조 4114억원에서 24조 1951억원으로 47.4% 늘었고 반제품·재공품은 29.7% 늘었다. 제품·상품은 16.8% 느는 데 그쳐 재고에서 차지하는 비중이 21.3%로 내려앉았다. 2022년 말 31.0%를 정점으로 해마다 내려와 5년 내 가장 낮은 수준이다. SK하이닉스도 원재료·저장품이 47.4% 늘어 제품 비중은 17.5%에 머물렀고, 마이크론은 5월 말 기준 완제품 비중이 7.2%, 재공품 비중이 81.2%다. 세 회사 모두 완제품 칸은 비어 있고 원재료와 재공품 칸이 차고 있다. 쌓인 것은 안 팔린 물건이 아니라 만들 준비다. 만들 준비와 안 팔린 물건을 가르는 것이 재고 읽기의 출발점이다. 제조업체의 원재료·재공품이 예상보다 늘면 이후 매출이 늘고, 완제품이 예상보다 늘면 이후 이익이 줄어든다(Bernard·Noel, 1991). 시장은 그래도 총액으로 재고를 읽는다. 재고증가율이 높은 기업의 주가수익률은 낮은 기업에 뒤처졌고(Belo·Lin, 2012), 이 결과가 재고 급증을 경계하는 통념의 학술적 뿌리다. 두 연구는 모순되지 않는다. 총액은 방향을 알려주고 구성은 그 방향의 뜻을 알려준다. 구성이 원재료 쪽으로 쏠리는 데는 공급망에서 선 자리도 작용한다. 최종 수요의 작은 변동은 공급망 상류로 갈수록 증폭된다(Lee 외, 1997). 메모리 회사는 AI 서버 수요의 상류에 서 있어서 하류의 주문 증가를 원재료 선확보와 공정 투입 확대로 증폭해 받아내고, 수요가 꺾일 때 가장 크게 흔들리는 자리도 같은 칸이다. 재고 주석에는 구성 말고 눈여겨볼 줄이 하나 더 있다. 재고자산 평가충당금이다. 불황에 재고의 판매가치가 원가 아래로 떨어지면 그 차이를 손실로 미리 잡아 두는데, 삼성전자와 SK하이닉스의 충당금 잔액은 2023년 말 각각 7조 3962억원과 2조 4266억원으로 정점을 찍었다. 그 잔액이 올해 6월 말 5조 2618억원과 4134억원으로 줄었다. 다만 삼성전자는 곧장 줄지 않았다. 2024년 말 4조 9830억원까지 내려갔다가 2025년 말 5조 8424억원으로 다시 늘었고 올해 상반기에 다시 내려왔다. 손실과 환입이 같은 칸에서 오간 흔적이다. 줄어든 충당금은 그냥 사라지지 않는다. SK하이닉스는 2023년에 1조 913억원의 평가손실을 인식한 뒤 2024년에 1조 2700억원, 2025년에 6617억원을 평가손실환입으로 되돌렸다고 공시했다. 2024년 영업이익 23조 4673억원의 5.4%가 2023년에 미리 잡아 둔 손실이 돌아온 몫이었다. 삼성전자는 환입액을 주석에 따로 적지 않고 현금흐름표 조정 항목에 '재고자산평가손실(환입) 등'으로 묶어 두는데, 그 금액이 2025년 상반기 2조 5775억원에서 올해 상반기 2729억원으로 줄었다. 손실 인식이 잦아든 것만으로 상반기 이익의 짐이 1년 전보다 2조원 넘게 가벼워졌다. 이 환입은 회사가 고를 수 있는 선택이 아니다. K-IFRS 제1002호 문단 33은 매 후속기간에 순실현가능가치를 재평가해 감액을 초래한 상황이 해소되면 최초 장부금액을 한도로 평가손실을 환입하도록 규정한다. 문단 34는 그 환입을 매출원가 차감으로 인식하라고 정한다. 가격이 오르면 창고에 둔 채로 이익이 잡히는 구조다. 마이크론이 따르는 미국 회계기준은 다르다. ASC 330-10-35는 감액된 금액을 새로운 원가로 보아 회계연도를 넘겨서는 되돌리지 않고, 그 재고가 실제로 팔릴 때 낮아진 원가만큼 이익이 커진다. 마이크론은 2023 회계연도에 18억 3100만 달러를 감액했고, 그 재고가 팔린 2024 회계연도에 매출원가가 9억 8700만 달러 낮아졌다고 별도 표로 공시했다. 차이는 환입이 되느냐가 아니라 언제 이익이 되느냐, 그리고 그 금액을 독자가 볼 수 있느냐에 있다. 창고는 시장이 쓰는 말이고, 여기서부터는 저수지로 바꿔 보자. '유입'은 생산이고 '방류'는 판매며 '수위'가 재고다. 시장이 말하는 창고가 비었다는 서사는 수위가 낮다는 말이고, 공시는 수위가 올랐다고 한다. 두 말이 어긋나는 것은 수위계가 하나뿐이기 때문이다. 방류구 앞에 고인 물, 곧 완제품은 줄었고 상류 유입구로 들어온 물, 곧 원재료와 재공품은 늘었다. 하나의 수위로 뭉쳐 읽으면 어느 쪽 물이 늘었는지 보이지 않는다. 평가충당금은 가뭄 때 탁해져 못 쓰겠다고 셈에서 뺀 물이다. 비가 와서 물이 맑아지면 K-IFRS는 그 물을 다시 셈에 넣게 하고, 미국 기준은 그 물을 실제로 흘려보낼 때에야 셈에 넣는다. 올해 상반기 한국 메모리 회사의 이익에는 다시 맑아진 물의 몫이 들어 있다. 수위가 오르는 것 자체를 나쁘게 볼 일은 아니라는 반론도 있다. 공급이 달리는 국면에서 원재료를 미리 확보하는 것은 합리적 선택이고, 앞서 본 연구도 원재료 증가를 매출의 선행지표로 읽었다. 유진투자증권은 SK하이닉스의 재고자산회전율이 2024년 4.9회에서 2028년 20.1회로 좋아진다고 추정한다. 재고가 74일 치에서 18일 치로 줄어든다는 말인데, 웨이퍼 투입부터 완제품까지 몇 달이 걸리는 공정에서는 성립하기 어렵다. 그 20.1회는 뜯어볼 필요가 있다. 이 회전율은 매출액을 평균 재고로 나눈 값이라 가격이 오르면 재고가 그대로여도 올라간다. 같은 추정에서 재고자산은 13조 3140억원에서 36조 830억원으로 2.7배 느는데 매출원가는 34조 3650억원에서 59조 4960억원으로 1.7배 늘고, 매출액은 10배 넘게 뛴다. 매출원가를 평균 재고로 나눠 다시 계산하면 회전율은 2.6회에서 1.8회가 된다. 같은 추정을 놓고 한 지표는 재고가 네 배 빨리 돈다고 하고, 다른 지표는 절반으로 느려진다고 한다. 회전율 개선은 물이 빨리 도는 것이 아니라 물값이 오르는 것이다. 반론은 절반만 맞다. 재고 증가는 나쁜 신호가 아니지만, 그것이 좋은 신호로 남으려면 가격이 지금 높이를 지켜야 한다는 조건이 붙는다. 투자자가 챙길 것은 총액이 아니라 칸이다. 다음 분기 재고 주석에서 원재료·재공품이 계속 늘고 제품이 계속 줄면 만들 준비가 이어지는 것이고, 제품 칸이 차기 시작하면 방류가 막힌 것이다. 그 전환은 수출 통계보다 먼저 주석에 나타난다. 이익을 볼 때는 환입이 얼마나 섞였는지도 봐야 한다. SK하이닉스는 그 금액을 적고, 삼성전자 주석은 "동 비용에는 재고자산평가손실 금액이 포함되어 있습니다"라고만 적는다. 제1002호 문단 36은 당기에 인식한 평가손실환입액과 그 환입을 초래한 사건을 공시 항목으로 든다. 금액이 보이지 않으면 독자는 호황의 이익과 되돌아온 손실을 가를 수 없다. 마지막으로 짚을 것은 수위계 밖으로 나간 물이다. HBM처럼 고객 맞춤으로 설계해 주문받고 만드는 제품은 저수지를 거치지 않고 송수관으로 바로 흐른다. 삼성전자는 이번 반기보고서에서 복수의 글로벌 고객사와 메모리반도체 공급 다년계약을 체결했다고 밝히면서도 수주총액은 적지 않았고, 계약부채는 13조 9786억원에서 23조 5922억원으로 68.8% 늘었다. SK하이닉스 반기보고서의 수주상황 난에는 장기공급 계약에 따른 수주 현황이 없다고 적혀 있다. 증권사 리포트가 장기공급계약 확대를 투자 논리의 축으로 삼는 것과 대비된다. 마이크론은 반대로 최소 물량과 가격을 확정한 다년 계약의 잔여 수행의무 약 50억 달러와 예치금과 관련 약정 약 220억 달러 수령 계획을 숫자로 공시한다. 위험이 창고에서 계약서로 옮겨가고 있는데 한국 공시는 아직 창고만 보여준다. 계약이 흔들릴 때 먼저 움직이는 자리는 재고 주석이 아니라 계약부채와 약정 주석이다. 창고가 텅 비었다는 말은 이제 두 가지로 읽어야 한다. 팔려서 비었다는 뜻과 애초에 창고를 거치지 않는다는 뜻이다. 앞의 뜻은 재고 주석의 제품 칸이 답하고 뒤의 뜻은 계약 주석이 답한다. 수위계는 저수지를 거치는 물만 잰다. 송수관으로 흐르는 물이 늘수록 수위계 눈금은 사이클을 덜 말해 준다. 이번 호황이 지난 호황과 다른 점은 가격의 높이가 아니라 물이 흐르는 길이다. 그 길을 따라 읽어야 다음 반기보고서가 하는 말이 들린다. 자료: 삼성전자·SK하이닉스 사업보고서(2023~2026)·반기보고서(2026.8), Micron Technology 10-K(FY2025)·10-Q(FY2026 3Q), 산업통상부 「2026년 8월 수출입 동향」, 유진투자증권(2026.8.18), 한국회계기준원 기업회계기준서 제1002호, FASB ASC 330.
2026.09.03 15:33이재준 컬럼니스트

한림대학교의료원, 제21대 이재준 의료원장 취임

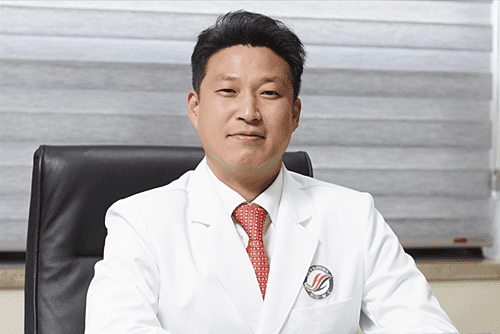
한림대학교의료원 제21대 의료원장에 이재준(마취통증의학) 한림대학교춘천성심병원장이 9월1일자로 취임했다. 임기는 2028년 8월31일까지이며, 한림대학교 의무부총장을 겸임한다. 이재준 의료원장은 취임사를 통해 “의료 현장에서 쌓아온 경험과 병원 경영 역량을 바탕으로 산하 5개 병원의 강점을 하나로 모으고, 진료·연구·교육 분야의 협력과 시너지를 더욱 강화하겠다”며 “급변하는 의료환경에 능동적으로 대응하며 한림대학교의료원의 경쟁력을 한 단계 더 높이고, 환자와 지역사회에 신뢰받는 의료원으로 새로운 도약을 이끌겠다”고 말했다. 이 의료원장은 2000년 한림대학교 의과대학을 졸업하고 동 대학원에서 석사, 강원대학교 대학원에서 박사 학위를 취득했다. 2016년부터 약 10년간 병원장을 맡아 지역 필수의료 강화와 의료서비스 질 향상, 연구개발 역량 확대 등을 이끌어왔다. 병원장 재임 기간에는 ▲환자중심병원 ▲연구중심병원 ▲직원이 행복한 병원을 목표로 진료와 연구 경쟁력을 강화했으며, 2016년 최초 지정 이후 세 차례 재지정된 권역응급의료센터를 중심으로 중증응급환자 치료체계를 구축해 한림대춘천성심병원이 강원 영서지역 응급의료의 중추적 역할을 수행하는 지역 거점병원으로 자리매김하는 데 기여했다. 특히 '병원의 미래는 연구'라는 신념을 바탕으로 병원의 연구 인프라를 구축하고 연구개발 역량을 강화하는 데 힘써왔다. 2017년 '임상의과학자 연구역량강화사업'을 시작으로 의사과학자가 임상현장의 아이디어를 실제 연구개발로 연결할 수 있는 기반을 마련했으며, 2018년에는 한림대학교 의과대학부속 뉴프론티어리서치연구소를 설립해 기초·임상 중개연구와 의료인공지능(AI), 유전체, 빅데이터 등 미래의료 분야 연구를 본격화했다. 이러한 연구 기반을 바탕으로 1차 범부처전주기의료기기연구개발사업, 연구중심병원 육성 R&D사업, 의료데이터중심병원 사업, 혁신형 미래의료연구센터 육성사업 등 다수의 국가 연구개발사업을 수행하며 연구 경쟁력을 높였다. 특히 뉴프론티어리서치연구소(NFRT)는 조산 예측 인공지능 모델, 인공지능 기반 위내시경 진단보조 의료기기, 뇌출혈 비대면 협진 플랫폼 등 임상현장의 문제를 해결하기 위한 다양한 의료기술 개발 성과를 냈다. 2023년부터는 한림대학교 의료·바이오융합연구원장을 맡아 의료원 산하 병원과 대학의 연구역량을 연계하고 의료·바이오 분야 융합연구를 확대하는 데 힘써왔으며, 미국 매사추세츠의과대학(UMass Chan)을 비롯한 해외 연구기관과의 연구협력을 확대하며 연구의 국제화와 글로벌 경쟁력 강화에도 주력했다. 이를 통해 한림대춘천성심병원은 2025년 보건복지부 제1기 인증 연구중심병원에 강원도 의료기관 최초로 선정되기도 했다.

2026.09.01 12:25조민규 기자

배당을 늘릴까, 공장을 지을까

오는 21일 서울 강남역 8번 출구 앞에 두 무리가 선다. 한쪽은 삼성전자 노조로, 직원 1인당 자사주 1000주를 달라고 요구한다. 맞은편에 선 주주단체 100명의 요구는 정반대다. 배당을 늘리라는 것이다. 싸움을 부른 것은 숫자 하나다. 삼성전자는 2분기에 영업이익 89조 5000억원을 냈고, 영업이익률은 52.2%였다. 그런데 상반기 주당 배당금은 748원이었다. 주주단체는 배당 총액 4조 9000억원이 영업이익의 3%에 그친다고 지적한다. 집회가 둘로 갈린 배경에는 한 회사가 번 돈을 두고 부딪히는 세 갈래 요구가 있다. 주주는 배당을, 직원은 성과급을 원하고, 경쟁사는 그사이 이미 공장을 짓고 있다. 다만 그 3%라는 숫자는 뜯어볼 필요가 있다. 배당성향은 통상 순이익을 분모로 삼기 때문에, 영업이익을 분모에 놓으면 비율은 원래 작아진다. 그래도 인색하다는 인상은 남는다. 실제로 쓴 돈을 보면 그림이 달라진다. 상반기에 배당으로 6조 2000억원, 자사주 매입에 13조 2000억원이 나갔다. 설비투자에는 31조 2000억원을 넣었다. 주주에게 돌려준 돈의 1.6배를 공장에 넣은 셈이다. 이 배분이 인색한지 현명한지는 30년 된 아파트를 떠올리면 가늠하기 쉽다. 매달 월세가 꼬박꼬박 들어오는데, 어느 날 조합이 재건축 분담금 1억원을 내라고 한다. 분담금을 내면 통장이 비고 새 아파트는 5년 뒤에나 올라간다. 안 내면 월세는 그대로 받지만 건물은 계속 낡는다. 돈을 쥐고 있는 쪽이 늘 옳은 것은 아니다. 40년 전 한 연구는 현금이 넘치는데 쓸 곳이 마땅찮은 기업의 경영진이 그 돈으로 제국을 짓는다고 지적했다(Jensen, 1986). 배당은 그래서 규율이다. 나눠주고 남은 돈으로만 판단하게 만든다. 메모리 산업은 이 실패를 겪어봤다. 호황에 늘린 설비가 불황에 재고로 쌓였고, 2023년 삼성전자의 순이익이 전년의 4분의 1로 주저앉은 것도 그 사이클의 끝자락이었다. 반대 방향의 실패도 있다. 2016년 연구는 주당순이익을 맞추려 자사주를 사들인 기업들이 이후 설비투자를 10%, 연구개발비를 3%, 고용을 5% 줄였다는 사실을 밝혀냈다(Almeida 외, 2016). 주주에게 간 돈만큼 공장과 사람이 사라졌다. 삼성전자의 자사주 13조 2000억원도 성격을 봐야 한다. 상당액이 임직원 보상용이고 소각을 전제하지 않는다. 주주단체가 실질 환원으로 볼 수 없다고 주장하는 근거다. 그렇다고 주주 쪽 요구가 부당한 것도 아니다. 투자에 쓰겠다는 말은 무엇이든 정당화한다. 어디에 얼마를, 언제까지, 무엇을 얻으려고 넣는지 밝히지 않으면 유보는 규율 없는 재량이 된다. 주주단체가 투자 계획의 회수 시점과 중단 절차를 공개하라고 요구하는 지점도 여기다. 그러면 답은 무엇인가. 2006년 연구는 기업의 나이에 달렸다고 본다(DeAngelo 외, 2006). 벌어서 쌓은 돈이 자본의 대부분인 성숙 기업은 나눠주지만, 외부 자본에 기대는 성장 기업은 쌓아둔다. 투자 기회가 마르면 배당하고, 넘치면 넣으라는 뜻이다. 그 잣대로 보면 삼성전자의 총주주환원율은 5년간 25.0%, 17.9%, 67.8%, 34.6%, 43.6%로 널뛰었다. 2023년의 67.8%는 순이익이 14조 5000억원으로 주저앉아 생긴 착시다. 지금은 다르다. HBM4 공급이 늘고 있고 순현금은 167조 6000억원이다. 성숙기 배당주의 장부가 아니다. 그런데 제도는 반대쪽을 가리킨다. 11월 2일 저PBR 기업 공표제도가 처음 작동한다. 업종별로 나눠 3년간 하위 25%에 머문 코스피 기업의 이름을 거래소가 공표하고, 증권사 앱 종목명에도 태그가 붙는다. 기업가치 제고 계획을 공시하면 1년간 면제된다. 대상은 120개에서 220개, 상장사의 5~10% 수준이다. 취지는 분명하다. 2012년부터 2021년까지 한국 상장기업의 주가순자산비율은 평균 1.2배로 선진국의 52%에 그쳤고, 가장 유력한 원인은 미흡한 주주환원이었다(김준석·강소현, 2023). 제도는 이미 업종 차이를 반영한다. 장치산업의 비율이 구조적으로 낮다는 점을 고려해 11개 업종으로 나눴다. 문제는 다른 곳에 있다. 업종은 나누지만 단계는 나누지 않아서, 같은 업종 안에도 성숙기 기업과 성장기로 되돌아간 기업이 섞여 있다. 기준이 3년 누적이라 사이클 저점이 통째로 잡히는 문제도 남는다. 일본이 먼저 해봤다. 도쿄증권거래소의 명단 공표를 분석한 연구는 해당 기업의 주가는 올랐지만 실현 수익성이나 이익 전망은 개선되지 않았다고 보고했다(D'Ercole 외, 2026). 기업이 달라진 게 아니라 투자자가 값을 다시 매겼다는 뜻이다. 국내 데이터는 한 걸음 더 나간다. 상장기업을 기업 단위로 분석한 연구에서 주주환원을 많이 한 기업의 주가순자산비율이 더 높지는 않았다. 비율을 끌어올린 것은 연구개발비와 설비투자였고, 업력이 길어 성숙기에 접어든 기업일수록 낮았다(양철원 외, 2025). 저평가의 뿌리가 성숙 단계와 낮은 성장동력에 있다면, 환원을 늘리라는 처방은 원인을 비껴간다. 그래서 제도에 한 줄이 더 필요하다. 기업가치 제고 계획 서식에 투자 계획을 정식 항목으로 올리고, 그 투자가 자본비용을 넘는 수익을 낼 것임을 회사가 입증하게 하면 된다. 지난 회에서 본 빅테크의 설비투자도 결국 같은 질문 앞에 서 있다. 배당을 미루는 기업에게 필요한 것은 침묵할 자유가 아니라 설명할 의무다. 분담금을 낼지 월세를 받을지는 그 아파트가 몇 년 됐느냐에 달렸다. 30년 된 단지와 5년 된 단지에 같은 잣대를 댈 수는 없다. 저PBR 공표제도의 세부기준은 지금 의견수렴 중이다. 8월 24일까지다. 자료: 삼성전자 2026년 2분기 실적발표 및 사업보고서, 금융위원회·한국거래소 「저PBR 기업 공표제도 세부기준(안)」(2026.7.29), 자본시장연구원 이슈보고서 23-05, 양철원·왕수봉·최재원(2025) 한국증권학회지, D'Ercole·Wagner·Yamada(2026) Journal of Corporate Finance, Jensen(1986), Almeida 외(2016), DeAngelo 외(2006).

2026.08.19 16:39이재준 컬럼니스트

주방을 넓힌 식당의 청구서

지난 7월 29일 마이크로소프트가 연차보고서(10-K)를 미국 증권거래위원회에 냈다. 2026 회계연도 설비투자는 1159억 달러(약 166조원)였다. 1년 전보다 80% 늘었다. 같은 기간 손익계산서에 잡힌 감가상각비는 343억 달러(49조원)다. 쓴 돈의 30%만 비용이 됐다. 한 회사의 사정이 아니다. 앞서 2월 초 알파벳과 아마존, 메타도 하루 이틀 간격으로 연차보고서를 냈다. 네 곳의 서류에서 같은 장면이 반복된다. 마이크로소프트와 알파벳, 아마존, 메타를 합친 설비투자는 2023년 1565억 달러(224조원)에서 2025년 3999억 달러(573조원)로 불었다. 2년 만에 155% 늘었다. 같은 기간 네 회사의 감가상각비 합계는 870억 달러(125조원)에서 1398억 달러(200조원)가 됐다. 투자는 2.6배로 뛰었고 비용은 1.6배에 그쳤다. 격차는 2601억 달러(370조원)다. 이 돈은 이미 통장에서 나갔다. 그런데 아직 어느 회사의 이익도 깎지 않았다. 규모만의 문제가 아니다. 매출에서 설비투자가 차지하는 비중은 마이크로소프트가 34.9%로 가장 높고, 가장 낮은 아마존도 18.4%다. 소프트웨어를 팔던 회사들이 매출의 3분의 1까지 콘크리트와 전력, GPU에 넣고 있다. 회계 규칙 때문이다. 서버를 사면 그 순간 비용이 되지 않는다. 자산으로 잡고, 쓸 수 있다고 추정한 기간에 걸쳐 나눠 반영한다. 이것이 감가상각이다. 빅테크가 서버에 적용하는 기간은 5~6년이다. 올해 산 GPU의 원가가 2031년 손익계산서까지 흘러간다는 뜻이다. 기간은 회사가 정한다. 알파벳은 서버와 네트워크 장비를 6년으로 고정해 두었다. 메타는 5~5.5년으로 가장 짧다. 마이크로소프트는 2~6년이라는 범위만 밝힌다. 같은 GPU를 사도 장부에 찍히는 연간 비용이 회사마다 다르다. 기간을 1년 늘리면 올해 이익이 늘어난다. 회계 부정이 아니라 추정의 재량이다. 그래서 아마존의 선택이 눈에 띈다. 아마존은 2024년 초 일부 서버의 내용연수를 5년에서 6년으로 늘렸다. 그리고 2025년 초 다시 5년으로 되돌렸다. 이유로 AI와 머신러닝의 기술 발전 속도를 들었다. 이 결정 하나로 2025년 영업이익이 약 7억 달러 줄었다. 네 곳 중 유일하게 스스로 이익을 깎았다. 서버가 생각보다 빨리 늙는다는 자백이다. 1년의 차이가 얼마나 큰지는 계산해 보면 드러난다. 마이크로소프트가 보유한 서버·네트워크 장비와 소프트웨어의 취득원가는 2159억 달러(309조원)다. 단순 계산으로 잔존가치를 0, 정액법을 가정하면 6년 상각 시 연간 360억 달러(52조원)다. 5년으로 줄이면 432억 달러(62조원)가 된다. 주석의 숫자 하나로 한 해 이익이 70억 달러 넘게 움직인다. 감사인이 막을 일도 아니다. 추정은 원래 경영진의 몫이다. 부담은 잘 보이지 않는다. 미국 회계기준은 감가상각비를 손익계산서에 따로 표시하라고 요구하지 않는다. 매출원가와 판매관리비, 연구개발비에 흩어져 들어간다. 마진이 왜 내려갔는지 투자자가 분해하기 어렵다. 현금은 정반대 방향으로 움직인다. 감가상각은 돈이 나가지 않는 비용이다. 그래서 영업활동 현금흐름을 구할 때 이익에 도로 더한다. 상각비가 불어날수록 영업현금흐름은 더 튼튼해 보인다. 정작 통장에서 빠져나간 3999억 달러(573조원)는 그 아래 투자활동 항목에 적힌다. 영업현금흐름에서 설비투자를 뺀 잉여현금흐름을 봐야 실제가 나온다. 이익도 영업현금흐름도 지금은 투자의 크기를 숨기고 있다. 여기서 20년 전 논문 하나를 꺼낼 만하다. 설비투자를 크게 늘린 기업의 주가가 이후 5년간 시장을 밑돌았다는 연구다(Titman 외, 2004). 현금이 많고 빚이 적은 기업일수록 이 경향이 뚜렷했다. 지금의 빅테크가 정확히 그 조건에 들어맞는다. 골목 식당으로 옮겨보자. 손님이 밀려들자 주인이 3억원을 들여 주방을 넓힌다. 통장에서 3억원이 빠져나간 날, 장부에는 5000만원만 비용으로 적힌다. 6년에 나눠 반영하기로 했기 때문이다. 그해 결산은 근사하다. 매출은 늘었고 비용은 조금 늘었다. 이야기는 2년 차부터 달라진다. 첫해에 넓힌 주방의 상각비 위에 이듬해 넓힌 주방의 상각비가 얹힌다. 3년 차에는 그 위에 또 얹힌다. 손님이 계속 늘면 감당된다. 늘지 않으면 장부가 뒤집힌다. 6년 쓴다고 적어둔 설비가 4년 만에 낡으면 남은 값을 한꺼번에 손실로 털어야 한다. 빅테크의 2601억 달러(373조원)가 이 자리에 서 있다. 주방은 이미 지었고, 청구서는 2027년부터 2031년까지 나눠서 온다. 청구서에는 아직 발행되지 않은 몫도 있다. 알파벳은 786억 달러(112조원)를 가동 전 자산으로, 메타는 505억 달러(72조원)를 건설중 자산으로 들고 있다. 두 회사만 1291억 달러(184조원)다. 이 자산들은 상각이 시작되지도 않았다. 투자자가 보는 지표도 달라져야 한다. EBITDA는 감가상각 전 이익이다. 지금 국면에서 EBITDA는 실제 부담을 가린다. 감가상각을 반영한 영업이익(EBIT)과 투하자본이익률(ROIC)을 함께 봐야 한다. 주석의 내용연수도 확인 대상이다. 회사가 기간을 늘렸다면 왜 늘렸는지 물어야 한다. 남의 나라 장부도 아니다. 네 회사의 설비투자 예산은 국내 반도체 기업의 주문서로 이어진다. 상각 부담이 이익을 압박해 투자 속도가 꺾이면, 그 신호는 우리 수출 지표에 먼저 찍힌다. 빅테크의 감가상각 정책을 읽어야 할 이유가 서울에도 있다. 확실한 승자는 이미 정해져 있다. 엔비디아의 데이터센터 매출은 FY2024 475억 달러(68조원)에서 FY2026 1937억 달러(276조원)가 됐다. 2년 만에 4.1배다. 전체 매출에서 데이터센터가 차지하는 비중도 78%에서 90%로 올랐다. 같은 해 엔비디아의 설비투자는 32억 달러(5조원)였다. 32억 달러를 쓰고 영업이익 1304억 달러(186조원)를 벌었다. 빅테크는 자산을 쌓고 6년에 걸쳐 턴다. 엔비디아는 판다. 주방을 넓힌 식당 주인이 물어야 할 질문은 하나다. 손님이 그만큼 늘었는가. 그날 확실히 돈을 번 쪽은 주방설비를 납품한 업체다. 자료: Microsoft·Alphabet·Amazon·Meta·NVIDIA 각 사 10-K(2026년 8월 기준), 자본시장연구원 자본시장포커스 2026-07호, Titman·Wei·Xie(2004) Journal of Financial and Quantitative Analysis.

2026.08.04 10:12이재준 컬럼니스트

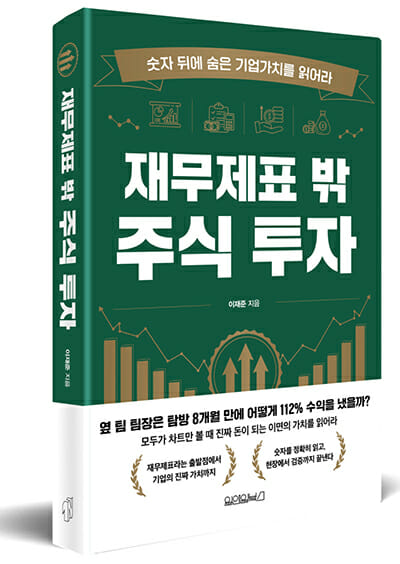
[신간] 개인투자자용 실전 기업 분석서 '재무제표 밖 주식 투자'

"공시자료는 다 챙겨봤는데 왜 나만 물리는거지?" 전자공시시스템(DART)만 열면 누구나 사업보고서와 IR 자료를 볼 수 있는 요즘, 정보는 평등해졌다는데 성과는 왜 여전히 기관을 따라가지 못하는 걸까. 이 질문에 실전 해법을 제시하는 신간 '재무제표 밖 주식 투자'(이재준 지음, 원앤원북스)가 출간됐다. 저자는 격차의 원인을 '정보의 양'이 아니라 '정보를 다루는 방식'에서 찾는다. 기관은 손익계산서 숫자 하나를 봐도 "왜 이런 숫자가 나왔는지" 현장에서 확인하지만, 개인은 숫자 자체에서 판단을 멈춘다는 것이다. 여기에 손실을 인정하지 못해 물린 종목을 놓지 못하는 손실회피, 유리한 정보만 골라 믿는 확증편향 같은 심리적 습관까지 더해지면서 격차는 더 벌어진다. 책이 내놓는 해법은 두 가지로 압축된다. 하나는 재무제표를 '이미 끝난 성적표'가 아니라 경영진의 전략이 숨어 있는 '전략서'로 다시 읽는 법이다. 매출이 늘어도 특정 거래처 의존도가 함께 커지면 위험 신호로 봐야 한다는 구체적인 해석 기준을 제시한다. 다른 하나는 감정이 아닌 '기준으로 매매'하게 만드는 심리 통제 장치다. 손실회피·확증편향 등 개인투자자의 7가지 실패 패턴을 짚고, 매수 전에 "왜 사는가", "어떤 신호가 나오면 내 판단이 틀린 것인가"를 미리 적어두는 방식으로 잦은 매매가 수익을 갉아먹는 악순환을 끊자는 취지다. 가장 눈에 띄는 대목은 그동안 기관의 전유물로 여겨졌던 '기업 탐방'을 개인도 따라 할 수 있게 풀어낸 90일 실전 매뉴얼이다. 관심 종목 선정, 공시·IR 자료 정리, 질문지 작성, 기업 탐방 준비, 투자 판단 체크리스트 작성까지 90일 동안 따라 할 수 있는 절차로 구성했다. 챗GPT·클로드 같은 생성형 AI로 자료를 미리 정리하는 45분 루틴은 오늘 당장 실행할 수 있는 실전아이템이다. AI 반도체, 2차전지, 제약·바이오, K-콘텐츠 등 업종별로 꼭 봐야 할 핵심 지표도 함께 짚어준다. 저자 이재준 대표는 증권사 PB로 시작해 투자자문사 애널리스트와 대표를 거쳐, 현재는 액셀러레이터 바로운파트너스를 이끌며 스타트업에 직접 투자하고 기업공개(IPO) 실무를 돕고 있다. 상장사와 투자자, 양쪽 실무를 두루 겪은 이력 덕분에 어느 한쪽에 치우치지 않은 균형 잡힌 조언이 책 곳곳에 담겼다. 이재준 대표는 "주식이 어렵게 느껴지는 이유는 숫자를 몰라서가 아니라, 숫자에게 무엇을 물어야 할지 모르기 때문"이라며 "90일 매뉴얼을 따라가다 보면 누구나 자기만의 질문 목록을 갖게 될 것"이라고 말했다.

2026.07.14 15:05백봉삼 기자

  Prev 1 Next  

지금 뜨는 기사

이시각 헤드라인

몰래 써도 흔적 남는다…"수능 부정행위 통신기록 끝까지 추적"

딥페이크 탐지 AI도 '구조적 한계'...보안 판 새로 짜야

AI, 도입 넘어 가치 발굴로…델·구글 클라우드 등 총출동

"AI+초소형 카메라 부정시험은 시작일뿐"…목욕탕·탈의실은

ZDNet Power Center

Connect with us

ZDNET Korea is operated by Money Today Group under license from Ziff Davis. Global family site >>    CNET.com | ZDNet.com
  • 회사소개
  • 광고문의
  • DB마케팅문의
  • 제휴문의
  • 개인정보취급방침
  • 이용약관
  • 청소년 보호정책
  • 회사명 : (주)메가뉴스
  • 제호 : 지디넷코리아
  • 등록번호 : 서울아00665
  • 등록연월일 : 2008년 9월 23일
  • 사업자 등록번호 : 220-8-44355
  • 주호 : 서울시 마포구 양화로111 지은빌딩 3층
  • 대표전화 : (02)330-0100
  • 발행인 : 김경묵
  • 편집인 : 김태진
  • 개인정보관리 책임자·청소년보호책입자 : 김익현
  • COPYRIGHT © ZDNETKOREA ALL RIGHTS RESERVED.