• ZDNet USA
  • ZDNet China
  • ZDNet Japan
  • English
  • 지디넷 웨비나
뉴스
  • 최신뉴스
  • 방송/통신
  • 컴퓨팅
  • 홈&모바일
  • 인터넷
  • 반도체/디스플레이
  • 카테크
  • 헬스케어
  • 게임
  • 중기&스타트업
  • 유통
  • 금융
  • 과학
  • 디지털경제
  • 취업/HR/교육
  • 생활/문화
  • 인사•부음
  • 글로벌뉴스
  • AI의 눈
ZDPick
인공지능
AI의 눈
IT'sight
칼럼•연재
포토•영상

ZDNet 검색 페이지

'웹툰엔터테인먼트'통합검색 결과 입니다. (15건)

  • 태그
    • 제목
    • 제목 + 내용
    • 작성자
    • 태그
  • 기간
    • 3개월
    • 1년
    • 1년 이전

잘나가던 日 웹툰 시장도 둔화…중소 플랫폼, 새 생존 전략 짠다

대형사 위주로 재편된 웹툰 시장이 일본에서도 성장세가 주춤해지면서, 중소 웹툰 플랫폼들이 새로운 현지 생존 전략을 찾고 있다. 일부 플랫폼은 콘텐츠 공급자(CP)로 변모하고, 또 다른 곳들은 플랫폼을 통합하며 돌파구를 모색한다. 日 레진코믹스, 벨툰으로 통합…NHN코미코는 서비스 마침표 25일 플랫폼업계에 따르면 레진코믹스(키다리스튜디오)는 내년 1월 31일자로 일본 서비스를 마무리한다. 일본 레진코믹스에서 제공해왔던 웹툰은 벨툰으로 통합될 예정이다. 월정액 정기 구독 서비스는 이달 신규 가입 및 자동 갱신을 종료한다. 포인트 구입과 신규 회원 등록 또한 불가능해진다. 레진엔터테인먼트 관계자는 “벨툰은 여성향 서비스이고, 레진코믹스는 여성향과 남성향이 섞여 있어 이들을 통합하는 것이 보다 파급력을 줄 수 있다는 판단에 통합을 결정하게 됐다”며 “미국과 마찬가지로 일본이 굉장히 중요한 시장인 만큼, 현지 사업에 집중하겠다”고 밝혔다. 플랫폼을 통합하는 레진코믹스와 달리 NHN은 같은 달 6일 일본 코미코 서비스의 문을 닫는다. 향후 NHN의 웹툰 사업은 콘텐츠를 제작하고 유통하는 CP 역할에 집중한다. 앞서 NHN은 지난해 10월 한국에서 코미코 서비스를, 영미권과 프랑스에서는 '포켓코믹스'를 중단했다. 이 때 NHN은 일본 코미코 서비스를 정상 운영한다고 밝혔으나, 대략 1년 만에 일본 사업도 접게 된 것이다. NHN은 “글로벌 웹툰 시장의 불확실한 경영 여건과 대형 플랫폼의 과점 체제가 지속되는 상황에서 경영 효율화 및 수익성 제고의 일환으로 일본에서 운영 중이던 코미코 서비스를 종료하게 됐다”고 말했다. 日 웹툰 시장 둔화가 원인…성장세 절반으로 '뚝' 이처럼 중소 웹툰 플랫폼들이 일본 시장 전략을 달리하는 데는 정체된 현지 웹툰 시장 성장률과도 관련이 깊다. 일본출판과학연구소에 따르면 지난해 일본 만화 시장 규모는 전년(7043억엔·약 6조 1230억원) 대비 1.7% 감소한 6925억엔(약 6조 205억원)으로 집계됐다. 여기에는 출판만화 시장의 축소가 영향을 미친 것으로 나타났다. 전체 시장에서 출판 만화 시장 규모는 1652억엔(약 1조 4362억원)으로, 전년(1921억엔·약 1조 6701억원) 대비 14% 줄어들었다. 전자만화는 5273억엔(약 4조 5842억원)으로, 전년(5122억엔·약 4조 4532억원)과 비교해 2.9% 성장했지만, 과거 6% 성장세를 보였던 것을 미뤄보면 시장의 둔화세가 감지되는 상황이다. 대형사도 마찬가지…日 시장 매출 감소세 뚜렷 대형 웹툰 플랫폼들의 상황도 크게 다르지 않다. 네이버웹툰의 모회사 웹툰엔터테인먼트의 올해 2분기 매출은 전년 동기 대비 2.8% 감소한 3억3850만 달러(당시 환율 기준 약 5080억원)으로 잠정 집계됐다. 지역별로 보면 일본 매출은 1억5040만 달러(약 2257억원)로 15.4% 하락했다. 엔화 약세도 가세했으며, 동일 환율 기준으로는 6.7% 떨어졌다. 같은 기간 일본 월간활성이용자수(MAU)는 3.3%, 월유료이용자(MPU) 역시 9.5% 줄었다. 카카오픽코마의 매출도 1320억원으로 전년 동기보다 9% 떨어졌다. 거래액도 1% 감소했다. 웹툰업계 관계자는 “일본 시장 자체는 1년 전부터 성장세가 둔화됐다”며 “콘텐츠 시장 흐름이 숏드라마로 이동하면서 현지 디지털 만화 시장 자체는 어려운 상황”이라고 설명했다. 이어 “대형 업체들은 팬층이 겹치는 애니 서비스를 추가하거나 굿즈를 출시하는 방식으로 사업을 확장하고 있다”고 덧붙였다.

2026.08.25 08:53박서린 기자

네이버·웹툰엔터, 1억 달러 IP 펀드 조성…흥행 수익 더 가져간다

네이버와 웹툰엔터테인먼트가 1억 달러(약 1419억원) 규모의 지식재산권(IP) 어댑테이션 펀드를 조성한다. 웹툰 IP를 외부 제작사에 제공하고 라이선스 수익을 얻는 기존 방식에서 한발 더 나아가 애니메이션·실사·게임 등 제작에 투자하고, 글로벌 흥행에 따른 수익을 확대하기 위해서다. 10일(현지시간) 웹툰엔터테인먼트가 공개한 2분기 주주서한과 실적발표 콘퍼런스콜에 따르면 회사는 네이버와 1억 달러 규모의 'IP 어댑테이션 펀드(IP Adaptation Fund)'를 설립한다. 웹툰엔터테인먼트는 지난 7월 네이버와 유한책임조합계약(Limited Partnership Agreement)을 체결했다. 펀드를 통해 웹툰 IP를 기반으로 애니메이션과 실사 영상, 게임 등으로 확장하는 프로젝트에 투자할 계획이다. 웹툰엔터테인먼트가 네이버와 대규모 펀드를 만드는 이유는 기존 IP 사업의 수익 구조를 바꾸기 위해서다. 그동안 웹툰엔터테인먼트의 IP 어댑테이션 사업은 라이선싱 모델에 의존했다. 인기 웹툰을 외부 제작사가 영화나 드라마, 애니메이션 등으로 제작할 수 있도록 IP를 제공하고 그 대가를 받는 방식이다. 하지만 웹툰 원작 콘텐츠가 글로벌 시장에서 크게 흥행하더라도 웹툰엔터테인먼트가 직접 가져갈 수 있는 경제적 이익에는 한계가 있었다. 김준구 웹툰엔터테인먼트 CEO는 주주서한에서 "그동안 라이선싱 중심의 접근 방식에 의존했기 때문에 대규모 글로벌 히트작에서 가치를 확보하는 능력이 제한적이었다"고 말했다. 이어 "이번 공동 펀드는 글로벌 흥행작 제작을 위한 전용 자본을 제공한다"며 "펀드를 통한 공동 투자로 라이선싱을 넘어 보다 강력한 IP 권리를 확보하고, 확대되는 어댑테이션 라인업에 대한 통제력을 높이는 동시에 성공한 프랜차이즈에서 훨씬 더 큰 재무적 이익을 확보할 수 있을 것"이라고 강조했다. 웹툰엔터테인먼트는 플랫폼에서 축적한 콘텐츠 전문성과 이용자 데이터를 활용해 글로벌 시장에서 성공 가능성이 높은 IP를 선별하고 이를 영상·게임 등으로 확장한다는 전략이다. 회사 측은 실적발표 콘퍼런스콜에서도 기존 라이선싱 모델의 한계를 언급하며 "IP의 사업화와 이에 따른 경제적 업사이드에 보다 직접적으로 참여할 수 있는 능력을 점진적으로 확대하고 있다"고 밝혔다. 또 네이버와 자본 측면에서 협력하면서 검증된 IP의 사업화에 적극적으로 투자할 수 있다는 취지로 설명했다. 웹툰엔터테인먼트는 최근 웹툰 원작 콘텐츠의 글로벌 흥행이 이어지면서 IP 사업 확대 가능성이 커졌다고 보고 있다. 회사에 따르면 이번 분기 웹툰 원작 영상물 가운데 3개 시리즈가 넷플릭스 글로벌 톱10에 올랐다. 웹툰엔터테인먼트는 향후 플랫폼에서 검증된 IP를 애니메이션과 실사 영상, 게임 등으로 확장해 하나의 IP가 창출하는 프랜차이즈 가치를 극대화한다는 계획이다. 김준구 CEO는 "온플랫폼 경험을 발전시키고 인터랙티브 팬덤과 참여 영역으로 확장하는 동시에 오프플랫폼 IP 사업을 가속화해 각 IP가 가진 프랜차이즈 가치를 온전히 실현할 것"이라고 밝혔다.

2026.08.11 07:46안희정 기자

웹툰엔터, 알아이게임즈홀딩스에 1억 달러 투자…게임으로 IP 확장

웹툰 엔터테인먼트가 알아이게임즈홀딩스 지분 60%를 약 1억 달러(약 1419억원)에 인수하며 웹툰 지식재산권(IP)의 게임 사업 확장에 나선다. 글로벌 팬덤을 확보한 검증된 웹툰을 게임으로 개발하고, 애니메이션과 게임 출시를 연계해 하나의 IP를 글로벌 프랜차이즈로 키운다는 전략이다. 네이버웹툰 모회사 웹툰 엔터테인먼트는 10일(현지시간) 알아이게임즈홀딩스(RI Games Holdings Inc.)에 대한 전략적 투자를 위해 최종 계약을 체결했다고 밝혔다. 이번 투자로 웹툰 엔터테인먼트는 글로벌 팬덤을 보유한 인기 웹툰을 게임으로 개발할 수 있는 사업 기반을 갖추게 됐다. 계약 종결 시점에 웹툰 엔터테인먼트는 알아이게임즈홀딩스 지분 60%를 확보한다. 웹툰 엔터테인먼트는 알아이게임즈홀딩스와 향후 4년간 글로벌 팬덤을 보유한 검증된 IP를 기반으로 여러 신작 게임을 개발·출시할 계획이다. 알아이게임즈홀딩스는 '그레이게임즈(GrayGames)'와 '오프비트(Offbeat)' 등 2개 게임 개발 스튜디오를 산하에 두고 있다. 게임 출시 라인업에는 인기작 템빨(글로벌 조회수 13억 회), 투신전생기(글로벌 조회수 5억9천만 회)를 비롯해 네이버웹툰의 메가 히트작 전지적 독자 시점(글로벌 조회수 30억5천만 회)을 기반으로 한 게임이 포함됐다. 예정된 애니메이션화와 함께 웹툰을 애니메이션과 게임으로 확장하는 프랜차이즈 전략의 일환이다. 라인업의 첫 주자는 글로벌 인기 웹툰 템빨을 원작으로 하는 신작 액션 다중접속역할수행게임(MMORPG)이다. 해당 게임은 그레이게임즈가 개발하고 넥슨이 퍼블리싱하며 올해 글로벌 출시될 예정이다. 오는 10월 방영 예정인 템빨 애니메이션과 연내 게임 출시를 연계해 프랜차이즈를 글로벌 시장으로 확장하고, 팬들에게 원작을 새로운 방식으로 즐길 수 있는 경험을 제공한다는 구상이다. 웹툰 엔터테인먼트는 애니메이션, TV, 영화, 출판, 게임을 아우르는 글로벌 IP 비즈니스를 통해 팬덤을 전 세계로 확장하고 있다. 이를 통해 새로운 이용자를 원작으로 유입시키고 기존 팬덤을 강화하면서 프랜차이즈 IP를 확장한다는 전략이다. 김준구 네이버웹툰 및 웹툰 엔터테인먼트 창업자 겸 CEO는 "웹툰은 글로벌 팬덤이 시작되는 공간이며, 이번 투자는 우수한 이야기를 글로벌 프랜차이즈로 성장시키는 과정에서 주도적인 역할을 할 것"이라고 말했다. 이어 "게임은 팬들에게 강력한 몰입감을 선사하는 방식 중 하나로, 팬들이 이미 애정하는 이야기를 게임화하는 것은 전 세계의 새로운 이용자에게 다가가는 강력한 방법"이라며 "이를 통해 원작을 애니메이션, TV, 영화, 출판을 넘어 이제 게임에 이르기까지 성공적인 글로벌 프랜차이즈로 만드는 웹툰의 성과를 더욱 견고하게 할 것"이라고 밝혔다. 알아이게임즈홀딩스는 웹툰 업계 대작 타이틀인 나 혼자만 레벨업, 전지적 독자 시점 등을 제작한 '레드아이스 스튜디오'의 한태일 창업자가 2022년 설립한 회사다. 알아이게임즈홀딩스는 메이플스토리M, 신의 탑: 새로운 세계, 일곱 개의 대죄: 그랜드 크로스, 리니지W, 아이온1 등의 흥행 게임을 제작했던 개발진과 글로벌 시장을 겨냥한 게임을 개발하고 있다. 한태일 알아이게임즈홀딩스 창업자는 "웹툰 엔터테인먼트와 새로운 성장의 여정을 함께 하게 돼 기대가 크다"며 "웹툰 IP에 대한 깊은 이해와 열정을 바탕으로 몰입감 높은 게임 경험을 제공하고, 팬덤을 더욱 확장해 IP의 저변을 넓히는 게임을 선보이겠다"고 말했다.

2026.08.11 07:08안희정 기자

웹툰엔터, 2분기 매출 5000억원...적자폭 확대

웹툰엔터테인먼트가 환율 영향으로 올해 2분기 매출이 전년 동기 대비 2.8% 감소한 5079억원을 기록했다. 다만 환율 변동 등의 영향을 제외한 동일 환율 기준으로는 한국 사업의 고성장과 유료 콘텐츠·광고·IP 사업의 고른 성장에 힘입어 매출이 5.2% 늘었다. 일본과 북미 등 글로벌 시장의 성장 기반을 강화하기 위한 마케팅 투자를 확대하면서 영업손실은 234억원으로 적자 폭이 커졌다. 웹툰엔터테인먼트는 10일(현지시간) 2026년 2분기 매출이 3억3847만 달러(약 5079억원)로 전년 동기 대비 2.8% 감소했다고 밝혔다. 분기 평균 환율 1500.74원을 적용한 수치이다. 환율 변동 및 연결 제외 사업 영향을 제거한 동일 환율 기준 매출은 3억6640만 달러로 전년 동기 대비 5.2% 증가했다. 사업별로 보면 유료 콘텐츠 매출은 2억6390만 달러로 전년 동기 대비 4.0% 감소했지만 동일 환율 기준으로는 4.3% 증가한 2억8670만 달러를 기록했다. 한국에서 AI 추천과 고객관계관리(CRM) 시스템, 등급 배지 도입 등 프로덕트 개선에 힘입어 두 자릿수 성장한 영향이다. 광고 매출은 4710만 달러로 전년 동기 대비 4.2% 증가했다. 동일 환율 기준으로는 한국과 기타 지역(Rest of World·일본 제외 글로벌)의 성장에 힘입어 11.5% 증가한 5040만 달러를 기록했다. IP 사업 매출은 2740만 달러로 전년 동기 대비 2.6% 감소했지만 동일 환율 기준으로는 4.2% 성장한 2930만 달러를 기록했다. 일본과 기타 지역의 호조가 성장을 이끌었다. 지역별로는 한국의 성장세가 두드러졌다. 한국 매출은 동일 환율 기준 전년 동기 대비 20.0% 증가하며 글로벌 플랫폼 사업을 견인했다. 일본에서는 성장세 회복을 위해 ▲로컬 오리지널 콘텐츠 확대 ▲이용자 유입 전 과정에서 규모와 참여(인게이지먼트) 증대 ▲이용자 확보 채널 다변화를 위한 현지 파트너십 등 3대 주요 영역에 투자하며 성장 기반을 강화하고 있다. 레드아이스 스튜디오·카도카와가 협업한 '스튜디오 화이트'의 첫 웹툰인 '로도스도 전기' 스핀오프를 출시했으며, 일본 전역 약 1만5000개 로손 편의점에서는 '라인망가' 기프트 카드를 선보였다. 기타 지역에서는 팬덤 확장과 파트너십 강화, 젠지 세대 팝 컬처로의 입지 확대 등을 통해 성장 토대를 구축하고 있다. 웹툰 '포그랜드' 마케팅 캠페인을 진행하고 듀오링고·파라마운트와 협업한 웹툰을 출시했다. 샌디에이고 코믹콘(SDCC)에서는 오리지널 마블 웹툰 시리즈 3개 작품인 '엑스맨 코리아(X-Men KOREA)', '토니스 걸(Tony's Girl)', '데드풀(That Time Deadpool Fell Into WEBTOON...and Found The Longest Title of All Time!!!)' 라인업을 확정했다. 마케팅 투자 확대 영향으로 손실 규모는 커졌다. 2분기 순손실은 1458만 달러(약 219억원), 영업손실은 1557만 달러(약 234억원)를 기록해 전년 동기 대비 증가했다. 조정 EBITDA는 548만 달러(약 82억원)를 기록했다. 웹툰엔터테인먼트는 2분기 온플랫폼과 오프플랫폼 양쪽에서 웹툰 생태계의 플라이휠을 강화했다. 온플랫폼 사업의 핵심은 오리지널 IP 발굴을 위한 콘텐츠 사업이며, 이는 오프플랫폼 IP 사업의 동력이 되는 구조이다. 플랫폼에서 탄탄한 팬덤을 갖춘 흥행작을 지속적으로 배출하고, 이를 기반으로 플랫폼 외부에서 IP 사업을 확장하는 방식이다. 온플랫폼에서는 콘텐츠 발견과 이용자 재방문율(리텐션) 제고, 언어 장벽 해소를 목표로 작품 추천과 CRM 시스템, 번역 등에 AI 기술을 활용하고 있다. 팬들이 콘텐츠를 제작하고 이야기에 직접 참여할 수 있는 신규 프로덕트를 통해 콘텐츠 포맷과 소비 패턴에 대한 실험도 지속하고 있다. 글로벌 아마추어 플랫폼 '캔버스'에는 자동 번역 기능을 시범 도입했다. 영어권 아마추어 작품을 글로벌 독자에게 선보일 수 있는 기회를 제공하기 위한 것으로, 연내 캔버스 대상 창작자를 더욱 확대할 예정이다. 팬들이 캐릭터와 대화를 나누고 자신만의 이야기를 만들어가는 AI 스토리챗 '바이어스(byUs)'도 한국에 출시했다. 창작자의 동의 기반 공식 IP로 운영되는 것이 특징이며 올해 일본에서도 선보일 예정이다. 오프플랫폼에서는 기존 라이선싱 방식을 이어가면서 더 큰 사업적 가치를 창출할 수 있는 직접 사업화 방식을 함께 발전시키고 있다. 2분기 웹툰 원작 실사 드라마 '참교육', '김부장', 일본판 '싸움독학' 등 3개 작품이 넷플릭스 비영어쇼 톱10에 진입했다. 게임 분야로도 IP 사업을 확대한다. 웹툰엔터테인먼트는 '알아이게임즈홀딩스(RI Games Holdings Inc.)'에 대한 전략적 투자 최종 계약을 체결했다. 글로벌 팬덤을 보유한 인기 웹툰 IP를 원작으로 한 게임 사업 기반을 구축하기 위한 투자이다. 김준구 웹툰엔터테인먼트 CEO는 "이번 분기에는 웹툰 생태계의 플라이휠을 더욱 강화할 두 가지 전략적 우선 순위에서 진전을 이뤘다"며 "AI 스토리챗 '바이어스(byUs)'와 '자동 번역'과 같은 혁신으로 플랫폼에서 더 깊은 이용자 참여를 이끌어내고 있다"고 밝혔다. 이어 "숏 애니메이션과 같은 AI 기반 이니셔티브들을 지속적으로 실험하는 한편, IP에 대한 직접 투자 확대로 우리의 생태계가 창출하는 장기적인 가치를 더 많이 확보하도록 IP 전략을 고도화하고 있다"고 말했다.

2026.08.11 06:55안희정 기자

이용자 줄고 日시장 주춤했지만…웹툰엔터 "하반기 반등 자신"

웹툰엔터테인먼트가 올해 1분기 글로벌 이용자 수 감소와 일본 사업 부진에도 불구하고, AI 기반 추천과 글로벌 창작자 플랫폼 확대를 앞세워 하반기 성장 반등에 대한 자신감을 드러냈다. 회사는 한국 유료 콘텐츠 성장세와 수익성 개선 흐름이 이어지고 있다고 강조하며, 일본 인프라 투자 마무리와 글로벌 캔버스 개편, 디즈니 협업 등을 기반으로 올해 말 두 자릿수 매출 성장 회복을 기대했다. 데이비드 리 웹툰엔터테인먼트 최고재무책임자(CFO)는 11일(현지시간) 2026년 1분기 실적발표 컨퍼런스콜에서 “사업 펀더멘털은 여전히 견조하다”며 “일본과 광고 사업 흐름이 연내 점진적으로 개선될 것으로 기대한다”고 밝혔다. 그러면서 “올해 말 두 자릿수 성장 회복을 기대하고 있으며, 이를 위해 창작자·콘텐츠·사용자에 대한 투자를 지속하고 있다”고 말했다. 회사의 올해 1분기 매출은 동일 환율 기준으로 0.2% 증가한 3억2천87만달러(약 4천692억원)다. 순손실은 880만달러(약 129억원), 영업손실은 803만달러(약 117억원)로 전년 동기 대비 손실 폭이 축소됐다. 조정 EBITDA는 948만달러(약 139억원)로 전년 동기 대비 132% 증가했다. 회사 측은 비용을 통제하고, 마케팅 비용을 효율화한 결과라고 설명했다. 이날 컨퍼런스콜에서는 데이비드 리 CFO가 실적과 사업 전략 전반을 주도적으로 설명했고, 김용수 프레지던트는 글로벌 캔버스 전략과 창작자 생태계 확대 방향에 대해 보충 설명했다. 수익성 개선에도 성장 투자 지속…“연말 두 자릿수 성장 회복 기대” 웹툰엔터는 지난 1분기 매출총이익률이 전년 대비 390bp(베이시스포인트) 개선된 25.9%를 기록했다고 설명했다. 회사 측은 한국 외 지역 유료 콘텐츠 비중 확대와 광고 사업 성장 가능성이 중장기 수익성 개선의 핵심 요인이라고 분석했다. 다만 IP 영상화 사업은 여전히 분기별 변동성이 존재한다고 설명했다. 리 CFO는 “크로스오버 IP는 가장 효율적인 고객 확보 수단이지만 총이익률 자체는 상대적으로 낮다”며 “대형 IP 흥행 여부에 따라 분기별 수익성이 흔들릴 수 있다”고 내다봤다. 웹툰엔터는 올해 핵심 성장 전략으로 글로벌 캔버스 플랫폼 확대를 제시했다. 회사는 영어·스페인어·프랑스어 등 다국어를 지원하는 통합 글로벌 캔버스를 구축하고, AI 기반 자동 번역 기능을 도입할 예정이다. 창작자가 동의할 경우 작품을 여러 언어로 자동 번역해 글로벌 독자층에 노출하는 방식이다. 리 CFO는 "캔버스의 아마추어 창작자가 히트 메이커로 성장하고, 궁극적으로는 프로 창작자로 '졸업'할 수 있도록 플랫폼 전체를 전방위적으로 개선하고 있다고 보고 있다"고 말했다. 김 프레지던트는 “글로벌 통합 캔버스 플랫폼은 더 많은 창작자를 유치하고 더 큰 독자층에 도달하도록 돕는 역할을 하게 될 것”이라며 “결국 더 큰 히트작과 IP 확장 가능한 콘텐츠 풀을 만들어내는 기반이 될 것”이라고 예상했다. 이어 “캔버스가 강해질수록 새로운 콘텐츠와 창작자를 발견하는 출발점 역할이 커지고, 전체 오리지널 콘텐츠 개발 파이프라인도 훨씬 강력해질 것”이라고 덧붙였다. 웹툰엔터는 기존 수익배분 구조를 유지하면서도 창작자 지원 도구를 확대하겠다는 방침도 밝혔다. 리 CFO는 “아마추어 창작자도 플랫폼과 함께 성장할 수 있는 구조는 웹툰 사업 모델의 핵심 경쟁력”이라며 “수익배분율을 높이기보다 AI 번역과 글로벌 유통 등 창작자에게 제공하는 가치를 확대하는 방향으로 갈 것”이라고 강조했다. 디즈니 협업 프로젝트도 예정대로 진행 중이라고 강조했다. 웹툰엔터는 올해 안에 디즈니 협업 기반 신규 디지털 코믹 플랫폼 출시를 목표로 하고 있으며, 최근 '스타워즈', '데어데블', '미키 앤 포뮬러원 레이싱' 등 신규 작품들을 공개했다. 리 CFO는 “디즈니와의 협업은 매우 기대되는 프로젝트이며 계획대로 진행되고 있다”며 “연내 추가 오리지널 시리즈 공개도 예정돼 있다”고 언급했다. "AI활용해 MPU 증가...일본 성장 중요" AI 기술 활용 역시 핵심 전략으로 제시됐다. 웹툰엔터는 AI 기반 개인화 추천 모델을 고도화해 유료 이용자(MPU) 성장을 이어가고 있다고 설명했다. 실제 1분기 글로벌 MAU는 5.9% 감소했지만 MPU는 증가세를 기록했다. 또 앱 MAU와 웹코믹 앱 MAU는 각각 전년 대비 6.7%, 3.0% 감소했지만, 보다 관련성 높은 콘텐츠를 추천하는 전략이 효과를 내면서 유료 이용자(MPU)는 2.2% 성장했다. 한국 유료 콘텐츠 매출은 고정환율 기준 13.9% 성장했다. 회사는 AI 추천 엔진과 '캐릭터 챗' 기능 등이 성장에 기여했다고 부연했다. 리 CFO는 "올해 3월 일부 비핵심 시장에서 자동화된 웹 트래픽 급증 현상이 나타났다. 플랫폼에 대한 비인가 접근, 가짜 사용자 계정, 봇 기반 사기 계정을 탐지·최소화하기 위해 지속적으로 노력하고 있다"면서 "2분기부터는 정확하고 일관된 MAU 집계를 위해 해당 사용자들을 MAU 산정에서 제외하기로 결정했다"고 말했다. 일본 사업에 대해서는 “1분기 인프라 프로젝트를 마무리했으며 현재는 성장 회복을 위한 재투자 단계”라고 덧붙였다. 김 프레지던트는 "일본 시장이 다시 성장세로 돌아선다면, 플랫폼 전체도 의미있는 성장 궤도로 복귀할 수 있을 것으로 본다"며 "현재 일본에서 활성 이용자와 유료 이용자 성장세를 회복시키는 것이 우리의 최우선 과제이고, 제품 혁신과 현지 오리지널 콘텐츠 개발을 가속화하고 있다"고 설명했다. 광고 사업 역시 장기 성장 기반 구축에 집중하고 있다고 강조했다. 웹툰엔터는 한국 광고 시장에서 광고주 다변화를 진행 중이며, 북미와 글로벌 시장에서는 단기 수익보다 2027년 이후를 겨냥한 광고 사업 구조를 준비하고 있다. 리 CFO는 “우리는 단기 반등보다 장기적인 더 큰 기회를 준비하고 있다”면서 “현재는 성장 기반을 구축하는 단계”라고 말했다.

2026.05.12 08:36안희정 기자

웹툰엔터, 1분기 매출 4692억원…적자폭 개선

웹툰엔터테인먼트가 올해 1분기 콘텐츠 다변화와 AI 기반 추천 강화에 힘입어 한국과 글로벌 시장에서 유료 콘텐츠 성장세를 이어갔다. 수익성도 개선되며 영업손실과 순손실 규모를 줄였다. 네이버웹툰 미국 모회사인 웹툰엔터테인먼트는 11일(현지시간) 올해 1분기 매출 3억2천87만달러(약 4천692억원)를 기록했다고 밝혔다. 전년 동기 대비 1.5% 감소했지만, 동일 환율 기준으로는 0.2% 증가했다. 한국과 글로벌(Rest of World·한국·일본 제외) 시장에서는 유료 콘텐츠 매출이 성장세를 견인했다. 동일 환율 기준 한국 매출은 전년 동기 대비 3.2%, 글로벌 시장 매출은 5.6% 증가했다. 회사는 콘텐츠 다변화와 AI 추천 기능 강화가 성장 배경이라고 설명했다. 월유료이용자(MPU)도 증가했다. 한국 MPU는 전년 동기 대비 8.5%, 글로벌 MPU는 3.3% 늘었다. 북미 시장에서는 글로벌 지식재산(IP) 협업 확대에 나섰다. 월트디즈니컴퍼니의 디즈니·마블·스타워즈 기반 리포맷팅 웹툰과 '2026 F1(포뮬러원)' 기념 웹툰, Xbox 게임 '씨 오브 시브즈(Sea of Thieves)' 기반 웹툰 등을 선보이며 콘텐츠 포트폴리오를 다변화했다. 왓패드 웹소설 원작 콘텐츠의 영상화도 이어졌다. '러브 미 러브 미(Love Me Love Me)'는 프라임 비디오에서, '키싱 이즈 더 이지 파트(Kissing is the Easy Part)'는 투비에서 공개됐다. 이용자 몰입도 강화를 위한 플랫폼 전략도 확대했다. 회사는 AI 챗봇 서비스 '캐릭터챗'을 일본에 출시했으며, AI 아바타 제작 기업 지니스와 파트너십을 체결했다. 수익성은 개선됐다. 1분기 순손실은 880만달러(약 129억원), 영업손실은 803만달러(약 117억원)로 전년 동기 대비 손실 폭이 축소됐다. 조정 EBITDA는 948만달러(약 139억원)로 전년 동기 대비 132% 증가했다. 웹툰엔터테인먼트는 올해 글로벌 창작 생태계 확대에도 투자를 이어간다. 회사는 올해 창작자 및 작품 발굴 등을 위해 약 5천만달러(700억원 이상)를 투자할 계획이다. 상반기 내에는 영어·스페인어 등 7개 언어로 분리 운영 중인 글로벌 아마추어 창작 플랫폼 '캔버스'를 단일 플랫폼으로 통합하고 기능 고도화에 착수한다. 선택형 번역 프로그램과 광고 수익쉐어, 개인화 추천 기능 등을 강화할 예정이다. 김준구 웹툰엔터테인먼트 CEO 겸 창업자는 “1분기는 동일 환율 기준 매출 3억2천640만달러와 조정 EBITDA 132% 증가 등 견조한 실적을 기록했다”며 “창작 생태계 확장과 캔버스 개편을 통해 더욱 다양한 콘텐츠를 선보이는 한편 사업 혁신과 장기 성장을 위한 투자를 지속할 것”이라고 말했다.

2026.05.12 05:49안희정 기자

웹툰 캐릭터가 3D로…웹툰 엔터, AI 아바타 제작사 '지니스'와 협력

네이버웹툰의 본사 웹툰 엔터테인먼트는 27일(현지 시간) 미국의 인공지능(AI) 아바타 기술 기업 지니스와 전략적 파트너십을 체결하고, 웹툰 캐릭터를 활용한 디지털 경험 서비스를 개발한다고 밝혔다. 웹툰 엔터테인먼트는 이번 파트너십을 기반으로 독자가 단순히 웹툰을 감상하는 것을 넘어 웹툰 기반 디지털 캐릭터와 소통하고 세계관을 체험하는 '몰입형 팬 경험' 제공에 집중한다. 지니스와의 파트너십을 통해 웹툰 창작자들은 희망 시 본인 작품 속 캐릭터를 3D 아바타로 선보일 수 있게 된다. 첫 시범 적용 대상으로 인기 웹툰 ▲역대급 영지 설계사 ▲오늘만 사는 기사 ▲시월드가 내게 집착한다가 창작자의 동의를 받아 선정됐다. 창작자의 동의를 받은 웹툰 지식재산(IP) 속 캐릭터는 지니스의 AI 기술을 바탕으로 원작의 화풍과 개성을 살려 3D 아바타로 제작될 예정이다. 독자는 아바타와 소통하며 작품 관련 대화를 나누고 창작자가 직접 개발한 시나리오를 바탕으로 작품 세계관 너머의 이야기까지 즐길 수 있다. 또한 ▲독자는 작품 감상 ▲유료 회차 결제 ▲앱 접속 등의 다양한 활동을 통해 아바타를 꾸밀 수 있는 아이템을 획득할 수 있다. 향후 프리미엄 아이템을 도입해 창작자들에게 새로운 수익원이 될 수 있도록 할 예정이다. 3D 디지털 아바타 기능은 연내 네이버웹툰 영어 플랫폼 '웹툰'에서 시범 서비스를 시작한다. 김용수 웹툰 엔터테인먼트 프레지던트는 "이번 협력은 팬들에게 좋아하는 캐릭터와 깊이 상호 교감하는 몰입형 디지털 경험을 새롭게 제공해 웹툰을 감상하는 방식을 한 차원 진화 시키는 중요한 터닝 포인트가 될 것"이라며 "모든 과정은 창작자의 동의를 바탕으로 원작의 가치를 훼손하지 않는 범위에서 진행한다"고 말했다.

2026.04.28 15:53박서린 기자

네이버웹툰 "수익성보다 성장...생태계 키우는 게 먼저"

네이버웹툰이 단기 수익성보다 '성장성'에 무게를 두고 창작 생태계 확대와 IP 확장에 속도를 낸다. 더 많은 창작자와 작품, 이용자를 연결하는 '플라이휠' 전략을 강화해 웹툰을 글로벌 메인스트림 문화로 키운다는 구상이다. 네이버웹툰은 17일 서울 역삼동 네이버 파트너스퀘어에서 기자간담회를 열고 창작자 지원 성과와 올해 사업 방향을 공개했다. 지난 5일 선임된 김용수 웹툰 엔터테인먼트 프레지던트도 취임 후 처음 공식 석상에 참석해 성장 전략과 글로벌 확장 계획을 설명했다. 올해 700억원 이상 투자…신작 확대·AI 추천 강화 이날 회사는 최근 5년간 창작자에게 4조1천500억원을 배분한 성과를 공개했다. 창작자·콘텐츠·이용자가 선순환하는 플라이휠 전략을 기반으로 올해는 사용자 생성 콘텐츠(UGC) 확대, 영상 포맷 확장, 소셜 기능 강화 등을 핵심 사업 방향으로 제시했다. 글로벌 창작 생태계 강화를 위해 700억원 이상도 투자할 계획이다. 김 프레지던트는 “올해 잡혀 있고 집행 중인 예산이 약 700억원”이라며 “창작자 풀 자체가 커지는 데도 노력을 이어가고 있다”고 말했다. 최근 웹툰 시장의 신작 감소 우려와 관련해서도 네이버웹툰은 신작 확대 기조를 유지하고 있다고 밝혔다. 김 프레지던트는 “작품 수가 늘어야 다양한 작품들이 공급될 수 있고, 동시에 창작자들에게 더 많은 등단 기회가 생긴다”며 한국뿐 아니라 각 지역에서 로컬 작품을 늘려 글로벌 콘텐츠 생태계를 더 단단하게 만들겠다는 전략을 밝혔다. AI 추천 기능에 대한 설명도 내놨다. 김 프레지던트는 “내부에서도 어떤 콘텐츠가 히트할지 예측할 수 없다”며 “다양성이 히트를 보장하는 중요한 요소인 만큼, 플랫폼으로서 최대한 많은 양질의 콘텐츠가 모이게 하는 게 역할”이라고 말했다. 이어 “개인화된 추천은 이용자의 시간을 아끼고, 작품 탐색부터 유료 결제까지 이어지는 과정에서 중요한 기능”이라면서 “이런 추천 기능 덕분에 더 많은 작품을 플랫폼에 공급할 수 있다”고 설명했다. “수익성 1번 과제 아냐”…메가 IP·디즈니 플랫폼·캐릭터챗 확장 네이버웹툰은 올해 수익성보다 성장성을 우선순위에 두겠다는 점도 분명히 했다. 김 프레지던트는 “수익성을 올리는 게 지금 1번 과제는 아니다”라며 “중요한 것은 수익성보다 성장성이다. 성장을 위한 투자와 적극적인 확장, 그리고 콘텐츠와 창작자에 대한 지원이 중요한 축”이라고 말했다. 그러면서 “웹툰 플라이휠의 가장 큰 기능은 IP를 발굴하고 성장시키는 것”이라며 “웹툰의 본질은 포맷보다는 스토리텔링 그 자체다. 재미있는 이야기들이 어떤 포맷으로든 표출되면 된다”고 강조했다. 올해 말까지 디즈니와 신규 만화 플랫폼을 선보이겠다는 계획도 공개했다. 김 프레지던트는 “새로운 만화 플랫폼을 올해 말까지 출시하는 것이 목표”라면서 “웹툰이 보유한 추천 기술과 플랫폼 운영 역량을 바탕으로 디즈니와 마블 콘텐츠가 더 잘 유통될 수 있도록 하겠다”고 말했다. 또한 "마블 코어 팬층은 중년 이상이고 남성 이용자가 많고, 웹툰은 MZ세대 중심으로 여성 이용자가 많다"며 "사용자 층이 나뉘어져 있고 콘텐츠 결이 다르다. 생태계를 지키면서 새로 출시하는 디즈니 플랫폼과 상생할 수 있다고 본다"고 내다봤다. 디지털 캐릭터와 소셜 기능 강화 계획도 밝혔다. 그는 “캐릭터와 대화를 하는 기능이 더 발전될 것”이라며 “현재 캐릭터챗보다 고도화된 다음 버전의 인터랙티브 기능도 준비 중”이라고 설명했다. 김 프레지던트는 “플라이휠이 커지면서 비전과 미션을 달성하는 데 최선을 다할 예정”이라면서 “5년 동안의 창작자 누적 수익 4조1천500억원이 다음번 공개 때 더 커지기를 바란다”고 말했다.

2026.03.17 16:31안희정 기자

웹툰엔터, 지난해 매출 1조9647억원...전년비 2.5% 늘고 적자 확대

네이버웹툰 미국 본사인 웹툰 엔터테인먼트가 지난해 연간 매출 13억8천만 달러(약 1조9647억원)를 기록하며 전년 대비 성장세를 이어갔다. AI 추천 고도화와 글로벌 엔터테인먼트 기업과의 파트너십 확대를 통해 플랫폼 경쟁력을 강화했지만, 4분기 매출은 감소했고, 수익성 개선 과제는 지속됐다. 3일(현지시간) 웹툰 엔터테인먼트는 지난해 4분기 및 연간 실적을 발표했다. 2025년 연간 매출은 13억8271만 달러(약 1조9647억원·연평균 환율 1420.94원)로 전년 대비 2.5% 증가했다. 동일 환율 기준으로는 3.9% 성장했다. 동일 환율은 환율 변동과 연결 제외 사업 영향을 제거한 지표다. 유료 콘텐츠, 광고, IP 사업 등 전 사업 부문과 전 지역에서 매출이 성장했다는 설명이다. 다만 연간 순손실은 3억7339만 달러(약 5306억원), 영업손실은 6351만 달러(약 902억원)를 기록했다. 이는 주로 영업권 손상차손에 따른 것이다. 연간 순손실의 경우 전년 손실인 1억5290만 달러보다 크게 늘어난 수치다. 조정 EBITDA는 1944만 달러(약 276억원)로 집계됐다. 4분기 매출은 3억3069만 달러(약 4788억원·분기 평균 환율 1447.82원)로 전년 동기 대비 6.3% 감소했다. 동일 환율 기준으로는 4.1% 줄었다. 4분기 순손실은 3억3649만 달러(약 4872억원), 영업손실은 1324만 달러(약 192억원), 조정 EBITDA는 58만 달러(약 8억원)를 기록했다. 유료 콘텐츠 매출의 경우 AI 추천 강화 효과로 한국과 기타 지역(Rest of World) 월유료이용자(MPU)가 각각 전년 동기 대비 3.3%, 5.6% 증가했다. 글로벌 파트너십도 확대됐다. 워너 브러더스 애니메이션과 웹툰 원작 애니메이션 개발을 위한 협업을 발표했으며, 왓패드 웹소설 원작 '체이싱 레드(Chasing Red)'는 아마존 프라임 비디오를 통해 실사 영화로 공개가 확정됐다. 2026년에는 디즈니와의 협업을 중심으로 IP 사업 확장을 이어간다. 웹툰 엔터테인먼트는 지난 1월 8일 디즈니가 지분 2%를 인수했다고 밝혔다. 마블, 스타워즈, 20세기 스튜디오 등 디즈니의 만화 3만5천 편 이상을 감상할 수 있는 신규 플랫폼을 연내 출시하고, 디즈니 프랜차이즈 IP 기반 오리지널 웹툰도 선보일 계획이다. 'DARK MOON: 달의 제단', '로어 올림푸스', '싸움독학' 등 웹툰 원작 애니메이션과 실사 드라마도 공개 및 제작이 확정됐다. 김준구 웹툰 엔터테인먼트·네이버웹툰 대표는 “지난해 글로벌 엔터테인먼트 기업들과 구축한 파트너십은 만화 산업 저변 확장과 웹툰 플랫폼 독자 유입 확대, 창작 생태계에 더 많은 기회를 열어줄 것”이라며 “2026년에는 플랫폼 내 이용자 몰입을 더욱 강화해 견고하고 활력 있는 팬덤을 구축하는 데 역량을 집중하겠다”고 말했다.

2026.03.04 06:54안희정 기자

웹툰엔터vs픽코마, 3분기 성적·확장 전략 비교해보니

웹툰 산업을 대표하는 두 기업인 웹툰엔터테인먼트와 카카오픽코마가 3분기 외형 성장을 이어갔지만 수익성과 확장 전략에서는 명확한 차이를 드러냈다. 웹툰엔터테인먼트가 글로벌 IP 비즈니스 확대로 몸집을 키운 반면 광고 부진과 비용 증가로 적자가 확대됐고, 픽코마는 일본 시장 중심 전략으로 매출과 영업이익 모두 큰 폭으로 성장했다. 앞으로 두 회사는 서로 다른 전략으로 웹툰 콘텐츠 시장을 확대할 것으로 기대된다. 웹툰엔터, IP 사업 급성장…광고 줄고 적자 확대 네이버웹툰 미국 본사인 웹툰엔터테인먼트는 올해 3분기 매출 3억7천804만 달러(약 5천236억원)를 기록했다고 최근 밝혔다. 이는 전년 동기 대비 8.7% 증가한 수치로, 환율 변동을 제외한 동일 환율 기준으로는 9.1% 성장했다. 영업손실은 1천488만 달러(약 206억원), 순손실은 1천105만 달러(약 153억원)를 기록했다. 회사는 투자 축소에 따른 기타수익 감소와 법인세 비용 증가가 손익 악화로 이어졌다고 설명했다. 조정 EBITDA는 512만 달러로 전년 2천890만 달러 대비 크게 줄었고, 무료 코인 비용 재분류와 인력 투자 영향으로 총이익률도 21.9%로 하락했다. 광고 매출은 한국과 기타 해외 지역에서 줄며 9.3% 하락했다. 글로벌 월간 활성 사용자(MAU)는 1억5천540만 명으로 8.5% 감소했지만, 웹툰 앱 MAU는 웹소설 이용자를 제외하면 1.5% 증가해 앱 중심 이용자 전환 전략은 실효를 거두는 모습이다. 반면 IP 사업 관련 매출은 168.7% 증가하며 성장의 핵심이 됐다. 스튜디오N의 영화 '좀비딸', 스튜디오 리코의 장편 애니메이션 '연의 편지', 넷플릭스 시리즈 '닭강정' 등이 글로벌 시장에서 흥행하며 영상화 매출이 큰 폭으로 늘었다. 지역별로는 한국 매출이 19.6% 증가해 가장 높은 성장세를 보였고, 일본에서는 eBookJapan(이북재팬) 성장으로 MAU가 12.6% 확대되며 라인망가는 일본 내 전체 앱 매출 1위를 3분기 연속 유지했다. 픽코마, 일본 시장 집중 전략으로 '수익성·지배력' 모두 강화 픽코마는 같은 기간 매출 1천270억원을 기록하며 엔화 기준 분기 최대 매출을 달성했다. 2025년 1~3분기 누적 기준으로 일본 앱마켓 거래액 1위를 지켰으며, 영업이익도 전년 대비 두 배 이상 증가했다. 픽코마의 강점은 '작품 First' 전략을 바탕으로 한 방대한 콘텐츠 라이브러리 확보다. 일본 만화·웹툰·소설 전 장르를 확대하고, '픽코마 노벨즈 대상'·콘티 공모전 등을 통해 오리지널 IP 발굴에도 적극적이다. 셰르파스튜디오·스튜디오원픽 등 제작 역량을 내재화하며 소설에서 웹툰으로 이어지는 OSMU(원소스 멀티유즈) 구조도 안착했다. 특히 '연하 남편의 미래를 위해 이혼장을 남기고 나간 결과'와 같은 픽코마오리지널 작품이 소설과 웹툰 모두 상위권을 기록하며 플랫폼 내 IP 선순환 구조가 강화됐다는 평가다. 픽코마가 일본에 처음 도입한 '나 혼자만 레벨업' 애니메이션 제작위원회 참여도 대표적 사례다. 확장 전략의 차이…웹툰엔터는 글로벌, 픽코마는 일본 집중 웹툰엔터테인먼트는 디즈니·워너브러더스 애니메이션과의 협업을 통해 북미·유럽 중심의 글로벌 확장에 속도를 내고 있다. 웹툰 원작을 기반으로 영화·애니메이션·OTT로 IP 생태계를 넓히는 전략으로, 신규 포맷인 숏폼 UGC '컷츠'와 영어권 '비디오 에피소드'도 확대하고 있다. 반면 픽코마는 일본 전자만화 시장 중심의 집중 전략으로 플랫폼 지배력과 수익성을 강화하는 데 초점을 맞춘다. 일본 전자만화 시장이 지난해 기준 5천122억 엔 규모까지 성장한 가운데 픽코마는 콘텐츠 다양성과 충성도 높은 독자층을 기반으로 안정적인 성장을 이어가고 있다. 웹툰 기반 IP가 글로벌 콘텐츠 산업에서 경쟁력을 확보해가며 웹툰엔터테인먼트와 픽코마의 시장 경쟁이 치열해질 전망이다. 업계 관계자는 "현재 분야를 막론하고 콘텐츠 산업의 경쟁이 심화되는 가운데 네이버와 카카오 각 웹툰 플랫폼들은 IP 비즈니스를 강화하거나 스토리 자체에 집중하는 등 전략적 특징이 두드러졌다"며 "K콘텐츠에 대한 관심이 어느때보다 높아져 경쟁 역시 치열해지고 있는 만큼 각 플랫폼이 보유한 장점을 내세운 전략으로 경쟁력을 강화해 나가 결국 K콘텐츠 산업의 시스템과 규모의 확장에도 긍정적 영향을 미칠 것으로 보인다"고 내다봤다.

2025.11.14 17:45안희정 기자

웹툰엔터, 외형 키웠지만 적자폭 커져...4분기 역성장 전망

웹툰엔터테인먼트가 3분기 유료 콘텐츠와 IP 비즈니스 성장에 힘입어 몸집 키우기는 성공했지만 광고 부진과 비용 증가로 적자가 더 늘어났다. 회사는 4분기에도 디즈니 협업과 워너브러더스 애니메이션과의 신규 프로젝트로 글로벌 IP 사업을 강화하겠다는 계획이다. 다만 대규모 일회성 비용이 실적에 반영될 전망이 나오면서 주가는 실적 발표 후 시간외 시장에서 급락했다. 12일(현지시간) 네이버웹툰 미국 본사인 웹툰엔터테인먼트는 올해 3분기 매출 3억7천804만 달러(약 5천236억 원)를 기록했다고 밝혔다. 이는 전년 동기 대비 8.7% 증가한 수치로, 환율 변동을 제외한 동일 환율 기준으로는 9.1% 성장했다. 영업손실은 1천488만 달러(약 206억 원), 순손실은 1천105만 달러(약 153억 원)를 기록했다. 회사는 투자 축소에 따른 기타수익 감소와 법인세 비용 증가가 손익 악화로 이어졌다고 설명했다. 조정 EBITDA는 512만 달러로 전년 2천890만 달러 대비 크게 줄었고, 무료 코인 비용 재분류와 인력 투자 영향으로 총이익률도 21.9%로 하락했다. 광고 매출 줄었지만...좀비딸 효과로 IP 사업 매출 세자릿 수↑ 광고 매출은 한국과 기타 국가의 약세로 9.3% 감소했다. 글로벌 MAU(월 활성 사용자 수)는 1억5천540만 명으로 8.5% 줄었으나, 웹툰 앱 MAU는 웹소설 이용자를 제외할 경우 1.5% 늘어 앱 중심 전환 전략이 일부 효과를 보였다. 유료 콘텐츠 매출이 소폭 증가하는 데 그친 반면 IP 사업 매출은 전년 대비 168.7% 급증하며 전체 실적을 끌어올렸다. 특히 스튜디오N이 제작한 영화 '좀비딸'이 올해 개봉 한국 영화 중 최다 관람객을 기록하며 IP 확장 사업의 핵심 역할을 했다. 스튜디오 리코의 장편 애니메이션 '연의 편지'는 일본·영국 등 166개국에 선판매됐으며, 넷플릭스 시리즈 '닭강정'은 2025 국제에미상 코미디 부문 후보에 오르는 등 글로벌 성과도 이어지고 있다. 지역별로는 한국 매출이 1억5천280만 달러로 19.6% 증가하며 가장 높은 성장세를 보였다. 일본에서는 eBookJapan(이북재팬)의 성장으로 MAU가 12.6% 증가했고, 라인망가는 3분기 연속 일본 내 전체 앱 매출 1위를 유지했다. 기타 국가 매출은 광고 부진으로 0.7% 감소했지만, 유료 콘텐츠와 IP 사업이 일부 이를 상쇄했다. 데이비드 리 최고재무책임자(CFO)는 이번 컨퍼런스콜에서 "웹툰앱 MAU는 영어권 시장에서 12% 증가했고, 유료 사용자 전환율로 성장세를 보였다"며 "왓패드는 특정 국가 정부의 금지 조치로 인해 MAU가 감소했다"고 설명했다. 디즈니·워너브러더스 글로벌 기업과 협력 더 세진다 웹툰엔터테인먼트는 4분기 글로벌 엔터테인먼트 기업과의 협력도 강화된다고 예고했다. 회사는 이날 워너브러더스 애니메이션과 웹툰 원작 애니메이션 공동 제작 및 배급을 위한 파트너십을 체결했다고 밝혔다. 한국어·영어 오리지널 웹툰 10편을 기반으로 글로벌 콘텐츠 제작을 추진한다는 계획이다. 디즈니와의 협업도 확대하는 중이다. 8월에는 영어 서비스 내 디즈니 전용관을 개설해 마블·스타워즈 등 100여 개 작품을 세로 스크롤 웹툰으로 제공하기 시작했으며, 9월에는 픽사·20세기 스튜디오 등 디지털 만화 3만5천여 편을 감상할 수 있는 신규 플랫폼 구축 및 디즈니의 웹툰엔터테인먼트 지분 2% 인수 관련 조건부 합의도 발표했다. 김준구 대표(CEO)는 “디즈니와의 협업은 장기적으로 회사의 판도를 바꿀 수 있는 게임 체인저라고 판단한다"며 "북미를 비롯한 여러 시장에서 아직은 초기 단계지만, 새로운 제품과 경험에 대한 시장의 반응이 매우 고무적"이라고 자신했다. 그러면서 "지난 20년 동안 창작자·이용자·동료들이 함께 쌓아올린 생태계를 기반으로 앞으로도 글로벌 IP 사업을 지속적으로 확장해 나가겠다"는 포부를 밝혔다. 4분기 매출 소폭 감소할 듯...IP 확장은 계속 다만 회사는 4분기 다소 보수적인 전망을 제시했다. 고정환율 기준 4분기 매출은 전년 대비 2.3%에서 5.1% 정도 감소할 것으로 예상했다. 조정 EBITDA 또한 150만달러에서 650만달러 손실을 낼 수 있다고 봤다. 퇴직급여 관련 평가손실과 최소보장계약(MG) 상각 비용 때문이다. 회사는 당장의 실적은 좋지 않지만, 미국 현지 콘텐츠 기업과의 협업을 늘리며 IP사업 확장을 위한 기반을 마련했다는 것에 큰 의의를 뒀다. 데이비드 리 CFO는 "디즈니와의 협업은 아직 초기 단계이며, 구체적인 재무적 영향은 향후 추가 공지를 통해 설명할 예정"이라며 "비디오 에피소드나 새로운 포맷도 아직 도입 초기라 수치를 예측하기에는 이르다"고 말했다. 이어 “워너브러더스 애니메이션과의 파트너십은 웹툰 IP를 애니메이션 등 새로운 포맷으로 확장하는 중요한 계기"라며 "다만 구체적인 조건과 시기는 현재 조율 중"이라고 말했다. 또한 리 CFO는 "4분기 매출 감소 전망은 광고 부문만의 문제가 아니라 IP 프로젝트의 일정(타이밍) 문제도 있다"고 덧붙였다.

2025.11.13 15:09안희정 기자

웹툰엔터테인먼트, 3분기 매출 8.7%↑...영업손실 206억원

네이버웹툰 미국 본사인 웹툰엔터테인먼트가 유료 콘텐츠와 IP 사업 확대로 올해 3분기 견고한 성장세를 이어갔다. 특히 영화·애니메이션·OTT로 영역을 넓힌 IP 사업이 폭발적으로 성장하며 전체 매출을 이끌었다. 다만 적자 규모는 인력과 마케팅 투자 등으로 커졌다. 웹툰엔터테인먼트는 12일(현지시간) 올해 3분기 매출 3억7천804만 달러(약 5천236억 원)를 기록했다고 밝혔다. 이는 전년 동기 대비 8.7% 증가한 수치로, 환율 변동을 제외한 동일 환율 기준으로는 9.1% 성장했다. 영업손실은 1천488만 달러(약 206억 원), 순손실은 1천105만 달러(약 153억 원)를 기록했다. 이는 투자와 기타수익 감소, 법인세 비용 증가 영향이다. 조정 EBITDA는 512만 달러(약 71억 원)였다. 부문별로는 유료 콘텐츠 매출이 전년 동기 대비 0.6% 증가하는 데 그친 반면, IP 사업 매출이 168.7% 급증하며 전체 실적을 주도했다. 웹툰 기반 영상화 콘텐츠의 해외 진출과 흥행이 매출 확대에 크게 기여했다는 평가다. 실제로 자회사 스튜디오N이 제작한 영화 '좀비딸'은 2025년 개봉 한국 영화 중 최다 관람객을 기록하며 IP 사업 성장에 핵심 역할을 했다. 스튜디오 리코의 장편 애니메이션 '연의 편지'는 일본·영국 등 166개국에 선판매되며 글로벌 성과를 내고 있다. 스튜디오N이 제작한 넷플릭스 시리즈 '닭강정'은 2025 국제에미상(International Emmy Awards) 코미디 부문 후보에 올랐다. 글로벌 엔터테인먼트 기업과의 협력도 강화됐다. 웹툰엔터테인먼트는 워너브러더스 애니메이션(Warner Bros. Animation, WBA)과 웹툰 원작 애니메이션 공동 제작 및 배급을 위한 파트너십을 체결했다고 밝혔다. 한국어·영어 오리지널 웹툰 10편을 기반으로 글로벌 콘텐츠 제작을 추진한다는 계획이다. 웹툰 엔터테인먼트는 디즈니와의 협업도 확대하는 중이다. 8월에는 영어 서비스 내 디즈니 전용관을 개설해 마블·스타워즈 등 100여 개 작품을 세로 스크롤 웹툰으로 제공하기 시작했으며, 9월에는 픽사·20세기 스튜디오 등 디지털 만화 3만5천여 편을 감상할 수 있는 신규 플랫폼 구축 및 디즈니의 웹툰엔터테인먼트 지분 2% 인수 관련 조건부 합의도 발표했다. 이와 함께 웹툰 엔터테인먼트는 뉴욕 코믹콘(NYCC)에 참가해 디즈니·다크호스코믹스 기반 웹툰화 라인업을 공개하는 등 글로벌 팬덤 확장에도 나섰다. 숏폼 감상 경험을 강화하기 위해 영어 서비스에는 '비디오 에피소드', 한국에는 숏폼 애니메이션 UGC 서비스 '컷츠'를 각각 선보이며 이용자층 확대에도 속도를 내고 있다. 김준구 웹툰 엔터테인먼트·네이버웹툰 대표는 “이번 분기에는 디즈니 협업을 비롯해 새로운 스토리텔링 포맷과 감상 경험을 제공해 플랫폼 혁신을 지속하는 한편 글로벌 시장이 주목할 만한 IP 사업을 성공적으로 선보였다”며 “웹툰이 지난 20년 간 쌓아온 성과와 경험을 바탕으로 지속적인 성장을 이어가겠다”고 말했다.

2025.11.13 07:09안희정 기자

웹툰엔터테인먼트, 2분기 매출 전년비 8.5%↑...적자도 줄였다

네이버웹툰의 미국 본사인 웹툰엔터테인먼트가 올해 2분기 유료 콘텐츠, 광고, IP 비즈니스 등 전 부문 성장하며 시장 기대치를 넘는 실적을 보여줬다. 12일(현지시간) 미국 나스닥에 상장한 웹툰엔터테인먼트는 올해 2분기 매출 3억4천827만 달러(약 4천889억원)를 기록했다고 밝혔다. 이는 전년 동기 대비 8.5% 증가했고, 동일 환율 기준으로는 5.5% 성장한 수치이다. 유료 콘텐츠 매출은 일본 시장 성장세에 힘입어 5.4%(동일 환율 기준 2.0%) 늘었으며, 광고와 IP 비즈니스 매출은 각각 11.9%, 41.8% 증가했다. 동일 환율 기준으로는 광고 10.2%, IP 비즈니스 42.6% 성장이다. 영업손실은 876만 달러(약 122억9천만원), 순손실은 388만 달러(약 54억4천만원)를 기록했으며, 조정 EBITDA는 966만 달러(약 135억5천만원)였다. 이는 지난해 2분기 기업공개(IPO) 과정에서 발생한 일반관리비용이 올해에는 감소한 영향이다. 회사는 글로벌 공략 강화 차원에서 월트디즈니 컴퍼니와의 콘텐츠 파트너십을 체결했다는 소식도 공개했다. 이를 통해 글로벌 '웹툰(WEBTOON)' 영어 서비스 내 디즈니 전용관에서 디즈니, 마블, 스타워즈, 20세기 스튜디오 대표작을 세로 스크롤 웹툰으로 제공하며, 오리지널 시리즈를 포함해 약 100편을 순차적으로 공개할 계획이다. 북미 시장에서는 IDW와 다크 호스 코믹스 등 주요 코믹스 출판사의 인기작을 웹툰화해 신규 이용자 유입을 확대하고 있다. AI 추천 기능과 트레일러 영상 'New & Hot' 등 앱 개편 효과로 영어 웹툰 앱의 월간활성사용자(MAU)는 2분기 연속 19% 성장했다. 일본에서는 '라인망가'가 상반기 일본 전체 앱 마켓 매출 1위를 기록했으며, '강철의 연금술사', '촌구석 아저씨, 검성이 되다' 등 망가 IP를 세로 스크롤 웹툰으로 출시했다. 특히 '촌구석 아저씨, 검성이 되다'는 영어 웹툰 서비스에서 론칭 당일 매출 1위를 기록했다. 또한 네이버웹소설 원작 드라마 '내 남편과 결혼해줘'가 아마존 오리지널 드라마 역대 일본 시청자 수 1위를 달성했다. 올해 일본에서는 '전지적 독자 시점', '입학용병', '일렉시드' 등 20개 애니메이션 프로젝트를 가동할 계획이다. 김준구 대표는 “웹툰 엔터테인먼트는 오리지널 시리즈부터 세계 최대 규모의 엔터테인먼트 프랜차이즈까지 즐길 수 있는 최고의 디지털 플랫폼을 제공하고 있다”며 “폭넓은 콘텐츠 제공과 이용자 친화적인 플랫폼 환경 구축을 통해 지속 성장을 이어가겠다”고 말했다.

2025.08.13 05:52안희정 기자

지디벤처스, 김형일 전 웹툰엔터테인먼트 북미대표 영입

초기 스타트업 투자사 지디벤처스(대표 김하경)는 김형일 전 웹툰엔터테인먼트(네이버웹툰) 북미총괄대표를 그로스 파트너로 영입했다고 5일 밝혔다. 김형일 그로스 파트너는 네이버 공채 1기로 입사해, 네이버 사업개발실을 거쳐 웹툰의 글로벌 성장을 최전선에서 이끈 핵심 인물로 꼽힌다. 특히 2017년부터 8년간 미국 현지에서 직접 사업을 구축했다. 해당 기간 동안 네이버는 북미 최대 웹소설 플랫폼 왓패드를 6억 달러(한화 약 7천억원) 규모로 인수했으며, 웹툰 그룹의 글로벌 월간 이용자(MAU)는 1억7천만 명까지 성장했다. 인수 후에는 4년간 인수 후 통합(PMI)을 진행했고, 그 결과 웹툰엔터테인먼트는 웹툰과 웹소설을 아우르는 글로벌 스토리텔링 플랫폼으로 도약하며 지난해 나스닥 상장에 성공했다. 이외에도 웹툰엔터테인먼트 US와 왓패드, 웹툰스튜디오, 웹소설 플랫폼 욘더 등을 총괄하며 혁신적인 비즈니스 모델을 구축했다고 평가받는다. 특히 주목할 점은 김형일 파트너가 마치 스타트업을 운영하듯 미국 시장을 개척했다는 점이다. 김 파트너는 초기에 소수의 인원으로 시작해 200명이 넘는 현지 조직을 구축했으며, 당시 북미 시장에서 생소한 콘텐츠였던 웹툰을 미국 주류 시장에 성공적으로 안착시켰다. 또 그는 웹툰 IP를 활용해 광고와 영상화·출판·게임 등 다양한 사업모델을 '제로투원'으로 만들어내며, 수익 다각화에도 성과를 보였다. 김형일 그로스 파트너는 "8년간 미국에서의 비즈니스 확장과 스케일업 경험을 바탕으로 한국의 젊은 창업자들과 현지화 노하우와 네트워크를 나눌 것"이라며 "단순 컨설턴트가 아닌, 직접 맨바닥에서 부딪히며 성과를 만든 실무자로서 구체적이고 실질적인 도움을 제공하겠다"고 밝혔다. 이어 "미국 시장은 한국과 전혀 다른 문화와 비즈니스 관행을 가진 만큼, 현지 시장에 대한 깊은 이해와 전략적 접근이 필수"라면서 "미국 진출을 꿈꾸는 ZDVC 포트폴리오사들이 시행착오를 최소화하고, 더 빠르게 현지화할 수 있도록 지원할 것"이라고 덧붙였다. 지디벤처스는 이번 영입을 통해 포트폴리오사의 성장 전략을 구체화하며 글로벌 진출 역량을 한층 강화시킬 계획이다. 김형일 그로스 파트너가 보유한 풍부한 경험과 해외 네트워크를 바탕으로, 구체적이고 실질적인 조언과 지원을 아낌없이 제공할 방침이다. 이를 통해 초기 창업자들이 글로벌 시장에서 직면할 수 있는 시행착오를 최소화하여 기업 가치 향상에 기여할 전망이다. 김하경 지디벤처스 대표는 "한국에 뿌리를 둔 서비스로 나스닥 상장 성공이라는 커다란 업적을 달성한 김형일 그로스 파트너와 함께 스타트업의 스케일업과 미국 시장 진출에 기여할 수 있게 돼 매우 영광"이라며 "앞으로도 지디벤처스는 선후배 창업가를 연결하는 가교 역할을 수행하며 투자 업계의 역사를 만들어 나가는 데 주력할 계획"이라고 말했다.

2025.08.05 15:41백봉삼 기자

웹툰엔터, 1분기 고른 성장에도 영업손실 387억원…적자전환

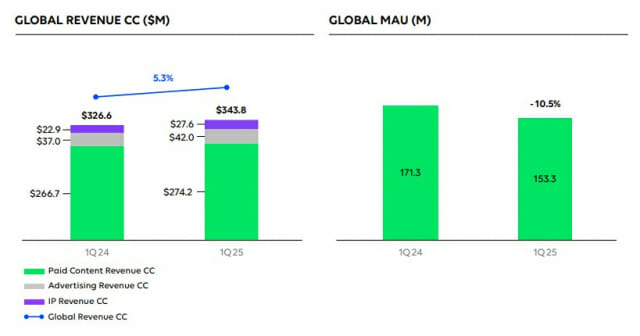
미국 나스닥에 상장한 네이버웹툰 모회사인 웹툰엔터테인먼트가 올해 1분기 글로벌 웹툰 플랫폼 개편과 AI 추천 기능 고도화 등에 힘입어 전 사업 부문에서 고른 성장을 기록했다. 다만 상장 시 발생한 비용 증가로 전년 동기 대비 적자전환했다. 웹툰엔터테인먼트는 13일(현지시간) 2025년 1분기 실적을 발표하고, 분기 매출이 3억 2,571만 달러(약 4천727억 원, 평균 환율 1천451.20원)를 기록했다고 밝혔다. 이는 달러 기준으로는 전년 동기 대비 0.3% 감소한 수치이나, 환율 변동과 연결 제외 사업 영향을 제거한 동일 환율 기준으로는 5.3% 증가한 수치이다. 동일 환율을 적용할 경우 매출은 1천720만 달러 증가한 3억4천380만 달러로 집계됐다. 영업손실은 2천663만 달러(약 387억 원), 순손실은 2천197만 달러(약 319억원)를 기록했다. 전년 동기 대비 적자 전환했다. 회사 측은 상장사로 발생한 일반 관리비 증가와 마케팅 비용 증가에 따른 영향이라고 설명했다. 그럼에도 전 사업 부문에서의 성장세가 이어졌다는 점에서 구조적인 성장 기반은 견조하다는 평가이다. 콘텐츠 사업 부문에서는 한국과 일본을 포함한 주요 시장에서 유료 사용자당 평균 수익(ARPPU)이 견고하게 증가하며, 유료 콘텐츠 매출은 동일 환율 기준 전년 동기 대비 2.8% 성장했다. 특히 일본 라인망가는 data.ai와 센서타워 기준 1분기 일본 앱마켓(iOS 및 구글 플레이 통합) 매출 1위를 차지하며 시장 지배력을 재확인했다. 광고 및 IP 비즈니스 또한 강세를 보였다. 한국과 일본에서의 실적 호조에 힘입어 광고 매출은 전년 동기 대비 13.6%, IP 비즈니스는 20.7% 증가했다. 유료 콘텐츠 매출은 2.5% 감소했으나, 동일 환율 기준으로는 2.8% 증가했다. 이는 일본 시장의 지속적인 강세에 힘입은 반면, 한국과 기타 국가에서는 감소했다. 광고 매출은 7.8% 증가했으며, 동일 환율 기준으로는 13.6% 증가했다. 주로 한국과 일본에서 두 자릿수 성장률을 보인 반면, 기타 지역에서는 한 자릿수 감소를 나타냈다. 한국에서는 네이버 광고 판매 증가가 실적을 견인했고, 기타 파트너사로부터의 광고 매출은 전년 수준을 유지했다. IP 비즈니스 매출은 11.8% 증가했으며, 동일 환율 기준으로는 20.7% 증가했다. 특히 한국에서 두 자릿수 성장, 일본에서는 세 자릿수 성장을 기록했으며, 기타 국가에서는 두 자릿수 감소가 나타났다. 글로벌 웹툰 앱의 경쟁력도 강화됐다. 한국어 및 일본어를 제외한 글로벌 앱에는 AI 기반 맞춤 추천 기능과 완결 웹툰을 한 번에 감상할 수 있는 '몰아보기(Unlock the Entire Series)' 기능 등이 도입됐다. 이 같은 기능 개편으로 영어권 웹툰 앱의 월간활성사용자(MAU)는 전년 동기 대비 19% 증가했으며, 테스트 그룹 내 인당 열람 회차 수는 9% 늘어났다. 콘텐츠 라인업도 다변화되고 있다. 웹툰엔터테인먼트는 북미 인기 코믹스 '고질라: 언내추럴 디제스터스', '소닉 더 헤지혹', 일본 망가 '강철의 연금술사', '촌구석 아저씨, 검성이 되다' 등을 웹툰 포맷으로 재해석해 2분기부터 순차적으로 선보일 예정이다. 회사는 2분기 실적과 관련해서 동일 환율 기준 매출 성장률은 2.2%에서 5.2% 범위로 예상된다고 이날 밝혔다. 김준구 웹툰엔터테인먼트·네이버웹툰 대표는 “유료 콘텐츠, 광고, IP 비즈니스를 포함한 전 사업 부문이 동일 환율 기준 고루 성장하며 시장 기대에 부합하는 성과를 냈다”며 “더 많은 독자들이 다양한 스토리텔링 콘텐츠를 즐길 수 있도록 지속적으로 노력하겠다”고 말했다.
2025.05.14 09:27안희정 기자

  Prev 1 Next  

지금 뜨는 기사

이시각 헤드라인

등대공장에서 무인공장으로…2030 다크팩토리가 온다

온플법 다시 입법 압박…플랫폼업계 "기존 법으로 대응 가능"

[써보고서] '역대급 흥행' 갤Z폴드8, 중심엔 '스냅드래곤8 엘리트 5세대'

비트코인 혁명은 실패했나…국가에 흡수된 암호화폐

ZDNet Power Center

Connect with us

ZDNET Korea is operated by Money Today Group under license from Ziff Davis. Global family site >>    CNET.com | ZDNet.com
  • 회사소개
  • 광고문의
  • DB마케팅문의
  • 제휴문의
  • 개인정보취급방침
  • 이용약관
  • 청소년 보호정책
  • 회사명 : (주)메가뉴스
  • 제호 : 지디넷코리아
  • 등록번호 : 서울아00665
  • 등록연월일 : 2008년 9월 23일
  • 사업자 등록번호 : 220-8-44355
  • 주호 : 서울시 마포구 양화로111 지은빌딩 3층
  • 대표전화 : (02)330-0100
  • 발행인 : 김경묵
  • 편집인 : 김태진
  • 개인정보관리 책임자·청소년보호책입자 : 김익현
  • COPYRIGHT © ZDNETKOREA ALL RIGHTS RESERVED.