• ZDNet USA
  • ZDNet China
  • ZDNet Japan
  • English
  • 지디넷 웨비나
뉴스
  • 최신뉴스
  • 방송/통신
  • 컴퓨팅
  • 홈&모바일
  • 인터넷
  • 반도체/디스플레이
  • 카테크
  • 헬스케어
  • 게임
  • 중기&스타트업
  • 유통
  • 금융
  • 과학
  • 디지털경제
  • 취업/HR/교육
  • 생활/문화
  • 인사•부음
  • 글로벌뉴스
  • AI의 눈
ZDPick
국감2026
인공지능
IT'sight
칼럼•연재
포토•영상

ZDNet 검색 페이지

'와일드캣레이크'통합검색 결과 입니다. (2건)

  • 태그
    • 제목
    • 제목 + 내용
    • 작성자
    • 태그
  • 기간
    • 3개월
    • 1년
    • 1년 이전

인텔 "서버 CPU 수요 급증에 생산능력 확대 주력"

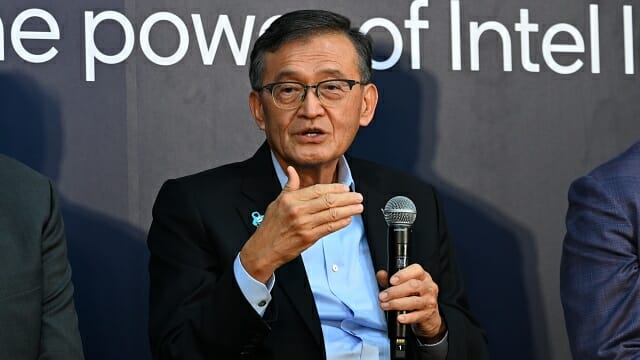
인텔이 29일(현지시간) 에이전틱 AI 확산에 따른 서버용 CPU 수요 증가를 성장 동력으로 제시했다. 서버 CPU 시장이 향후 5년간 2000억 달러(약 267조 7840억원) 규모로 확대될 수 있다고 전망했다. 인텔이 이날 공시한 3분기 매출은 165억 달러(약 22조 922억원)로 전년 동기 대비 21% 증가했다. 또 데이터센터 및 AI(DCAI) 그룹 매출은 73억 달러(약 9조 7741억원)로 전년 동기 대비 78%, 전분기 대비 17% 증가했다. 3분기 실적발표 후 컨퍼런스 콜에서 립부 탄 인텔 최고경영자(CEO)는 "서버 CPU 수요가 급증하고 있지만 공급 부족으로 고객 수요를 충분히 충족하지 못하고 있다"며 생산능력 확대를 최우선 과제로 꼽았다. 이어 "3분기 강력한 고객 수요를 충족하지 못했다는 점에 실망했으며 이러한 과제를 시급하게 해결하면서도 우리 앞에 놓인 거대한 기회를 놓치지 않아야 한다"고 밝혔다. 서버용 '제온', 에이전틱 AI 확산에 성장 기대 인텔은 AI 활용이 모델 학습에서 추론과 다단계 작업 수행으로 확장되면서 CPU의 역할이 커지고 있다고 진단했다. 립부 탄 CEO는 "GPU가 대규모 연산에 강점을 보이는 반면 CPU는 결정과 선택 등 작업을 효율적으로 처리한다"며, 에이전트형 AI 확산이 서버 CPU 시장의 성장을 이끌 것으로 전망했다. 그는 "에이전트형 워크로드가 주도하는 서버 CPU의 전체 시장(TAM)은 앞으로 5년간 2000억 달러(약 267조 7840억원) 이상으로 성장할 수 있다"고 내다봤다. AI 에이전트가 늘어나면서 CPU가 담당하는 작업과 연산 수요도 확대될 것이라는 설명이다. 문제는 수요만큼 공급을 늘리기 어렵다는 점이다. 립부 탄 CEO는 "인텔 3 공정의 수율과 생산 주기를 개선하고 있지만, 첨단 패키징에 필요한 기판 공급 부족도 생산 확대를 제약한다"고 밝혔다. 데이비드 진스너 CFO는 "인텔 3 공정을 생산하는 아일랜드 리슬립 생산 역량 확장에 이어 미국 오레곤 주 소재 시설에서도 인텔 3 생산 체제를 갖춰 내년 하반기부터 가동할 것"이라고 설명했다. 이어 "내년 상반기에는 웨이퍼와 기판 공급이 빠듯하고 하반기로 갈수록 상황이 개선될 것"으로 전망했다. 인텔은 이날 차세대 서버용 프로세서 로드맵도 언급했다. 립부 탄 인텔 CEO는 "내년 출시할 서버용 프로세서 '다이아몬드래피즈', 2028년 인텔 14A 공정에서 생산할 차세대 서버용 제온 프로세서 '코럴래피즈'를 통해 경쟁력을 강화할 예정"이라고 밝혔다. PC 시장, 가격 부담에 수요/출하량 위축 반면 코어 울트라 시리즈3(팬서레이크), 코어 시리즈3(와일드캣레이크) 등 PC용 프로세서 사업에 큰 영향을 미치는 PC 시장 전망은 밝지 않다. 메모리 가격 상승과 공급 부족이 PC 제조사의 원가 부담을 키우고, 소비자와 기업의 구매 여력을 떨어뜨리고 있기 때문이다. 실제로 PC용 프로세서 등을 담당하는 클라이언트 컴퓨팅 및 피지컬 AI 그룹(CCPG) 매출은 81억 달러(약 10조 8452억원)로 전년 동기 대비 5%, 전분기 대비 9% 감소했다. 데이비드 진스너 CFO는 "작년 대비 올해 PC 시장의 전체 출하량이 약 12% 감소하고, 하반기에는 감소 폭이 20%를 넘을 것"으로 예상했다. 2027년에도 연간 출하량이 약 10% 줄어들 것으로 내다봤다. 그는 "메모리 공급이 개선되고 가격이 정상화되기 전까지 지속적인 회복을 기대하기 어렵다"고 밝혔다. 특히 내년 상반기에는 전년 대비 감소세가 더 두드러질 수 있다고 덧붙였다. 립부 탄 CEO는 "인텔 18A 기반 코어 울트라 시리즈3는 대량생산 중이며 보급형 PC용 제품인 코어 시리즈3는 수요가 공급을 웃돈다. 차세대 제품인 '노바레이크'도 계획보다 앞서 진행되고 있으며 내년 CES에서 상세 내용을 공개할 것"이라고 밝혔다. 파운드리, 공정 개선·외부 고객 확보에 집중 반도체 위탁생산을 담당하는 인텔 파운드리 그룹 매출은 67억 달러(약 8조 9708억원)로 전년 동기 대비 58%, 전분기 대비 16% 증가했다. 그러나 시설투자 등 영향으로 19억 달러(약 2조 5439억원)의 영업손실을 기록했다. 립부 탄 CEO는 "인텔 3와 인텔 18A 공정 수율이 개선됐고, 인텔 18A의 수율 개선 폭은 두 자릿수에 달했다"고 밝혔다. 또 "인텔 18A-P는 연말 출시를 목표로 하고 있으며, 외부 고객사와 협의도 진전되고 있다. 인텔 18A-P는 외부 파운드리 고객사에 매력적인 선택지가 될 것"이라고 설명했다. 차세대 공정인 인텔 14A도 고객 확보를 위한 준비를 이어가고 있다. 립부 탄 CEO는 "약속한 일정에 맞춰 이달 일부 고객사에 0.9 버전 공정설계키트(PDK)를 제공했다"고 설명하고 "구체적인 고객사 정보는 공개하지 않는 것이 원칙이며 공개 여부는 고객사 의사를 존중하겠다고 덧붙였다. 첨단 패키징 역시 성장 기회로 제시됐다. 립부 탄 CEO는 "기판 공급 능력과 수율, 생산 주기를 개선하는 데 집중하고 있으며 향후 두 분기(6개월) 안에 외부 고객사 관련 발표가 나올 가능성이 있다"고 말했다.
2026.10.30 09:08권봉석 기자

인텔, 3분기 매출 증가에도 주가 급락...PC 침체 4분기 전망이 발목

미국 종합반도체기업(IDM) 인텔이 29일(미국 현지시간) 시장 기대치를 웃도는 3분기 실적을 내놨다. AI 인프라 확대로 서버용 프로세서 수요가 급증하며 데이터센터 부문이 전체 실적을 견인했다. 그러나 메모리 가격 상승과 공급 부족에 따른 PC 수요 위축, 이스라엘 생산시설 사고 등으로 4분기 실적 전망을 하향 조정했다. 주가 역시 실적 발표 이후 22% 가량 급락했다. 인텔 3분기 매출은 165억 달러(약 22조 922억원)로 전년 동기 대비 21% 증가했다. 순이익은 33억 달러(약 4조 4184억원)로 전년 동기 대비 18% 감소했다. 데이비드 진스너 인텔 최고재무책임자(CFO)는 실적 발표 후 진행된 컨퍼런스콜에서 "8개 분기 연속으로 재무 전망을 초과 달성했으며 인텔 3와 인텔 18A 공정의 제조원가 개선, 유리한 제품 구성 등이 매출총이익률 상승에 기여했다"고 밝혔다. 서버 CPU 수요 급증...데이터센터 매출 15년 만에 최대 성장 사업 부문별로 보면 PC·서버용 프로세서 등을 담당하는 인텔 프로덕트 그룹 매출은 154억 달러(약 20조 6천194억원)로 전년 동기 대비 22% 증가했다. 이 중 데이터센터 및 AI(DCAI) 그룹 매출은 73억 달러(약 9조 7741억원)로 전년 동기 대비 78%, 전분기 대비 17% 증가했다. 최근 15년간 가장 높은 성장률이다. DCAI 부문 영업이익은 전분기 대비 6억 달러 늘어난 30억 달러(약 4조 167억원)로 매출의 42%를 차지했다. 인텔은 "대형 클라우드 사업자와 기업, 신생 클라우드 사업자 등 전반에서 서버 CPU 수요가 증가했다"고 설명했다. 맞춤형 반도체 사업 매출도 전분기 대비 50% 이상, 전년 동기 대비 두 배 이상 증가했다. 립부 탄 인텔 최고경영자(CEO)는 "AI 인프라 구축에 따른 서버 CPU 수요가 급증하고 있지만 생산량 확대에도 고객 수요를 충족하지 못하고 있다"고 밝혔다. 현재 인텔 서버 제품군에서 가장 큰 비중을 차지하는 제품은 인텔 3 공정 기반 제온6(그래나이트래피즈)다. 인텔은 아일랜드 생산시설을 중심으로 해당 제품의 공급을 확대하고 있다. 인텔 18A 공정 기반 제온6+(클리어워터포레스트)도 대량 생산중이다. 인텔 18A-P 공정 기반 차세대 서버 프로세서 '다이아몬드래피즈'는 시제품 공급중이며 내년 양산을 목표로 한다. 그러나 인텔 3 공정의 생산능력과 첨단 패키징에 필요한 유기 기판 공급 부족이 서버 제품 출하 확대를 제한하고 있다. 데이비드 진스너 CFO는 "데이터센터 제품에 대한 수요가 공급능력을 크게 웃돌고 있다"며 "현재 전망대로라면 올해 DCAI 매출은 연초 예상보다 약 100억 달러(13조 3892억원) 증가할 것"이라고 밝혔다. 인텔은 에이전틱 AI 확산으로 서버 CPU 시장이 장기적으로 크게 성장할 것으로 전망했다. 립부 탄 CEO는 "CPU는 정형화된 작업을 높은 에너지 효율로 처리할 수 있다"며 "에이전틱 AI 확산으로 서버 CPU 시장 규모가 향후 5년간 현재 5배 규모인 2000억 달러(약 267조 7840억원) 이상으로 성장할 수 있다"고 예상했다. 메모리 가격 상승에 PC 시장 위축...내년 출하량 10% 감소 전망 반면 PC용 프로세서 등을 담당하는 클라이언트 컴퓨팅 및 피지컬 AI 그룹(CCPG) 매출은 81억 달러(약 10조 8452억원)로 전년 동기 대비 5%, 전분기 대비 9% 감소했다. CCPG 부문 영업이익은 23억 달러(약 3조 796억원)로 매출의 28% 수준이었다. 인텔은 메모리 가격 상승과 공급 부족이 PC 완제품 가격을 끌어올리면서 기업 IT 예산과 소비자 구매 수요에 부담을 주고 있다고 설명했다. 립부 탄 CEO는 "최근 수 주간 고객사들이 메모리 가격과 공급 상황을 이유로 PC 시장 둔화를 알리기 시작했다"며 "지난 두 달간 PC 시장 조정 속도가 빨라졌고 PC 제조사들이 판매 둔화에 맞춰 재고를 적극적으로 관리하고 있다"고 밝혔다. 이어 "메모리 공급 상황과 가격이 정상화될 때까지 현재 환경이 지속될 것으로 예상한다"고 덧붙였다. 인텔은 올해 전체 PC 시장 출하량이 전년 대비 약 12% 감소하고 하반기 출하량은 20% 이상 줄어들 것으로 전망했다. 2027년에도 PC 시장 출하량이 약 10% 감소할 것으로 내다봤다. 특히 내년 상반기 감소폭이 상대적으로 클 것으로 예상했다. 보급형 PC를 겨냥한 인텔 18A 공정 기반 코어 시리즈3(와일드캣레이크) 프로세서 출하량은 전분기 대비 약 70% 증가했으며 현재 공급 물량이 모두 판매된 상태다. 인텔은 차세대 PC 프로세서 '노바레이크'도 예정대로 개발하고 있다. 립부 탄 CEO는 "인텔 18A-P 공정에서 생산되는 노바레이크는 코어 울트라 시리즈3(팬서레이크) 출시 당시 대비 두 배 수준의 디자인윈(설계 채택)을 확보할 것으로 예상한다"고 밝혔다. 인텔 파운드리 매출 58% 증가...18A 제조원가 40% 절감 반도체 위탁생산을 담당하는 인텔 파운드리 그룹 매출은 67억 달러(약 8조 9708억원)로 전년 동기 대비 58%, 전분기 대비 16% 증가했다. 다만 매출은 시설투자 등 영향으로 19억 달러(약 2조 5439억원)의 영업손실을 기록했다. 전분기 대비 손실 규모는 약 2억 3600만 달러(약 3160억원) 줄었다. 외부 고객 대상 파운드리 매출은 4억 1100만 달러(약 5503억원)로 전분기 대비 1억 1800만 달러(약 1580억원) 증가했다. 이 중 일부는 일회성 고객 프로그램에 따른 것이다. 인텔은 공정 수율과 생산주기 개선으로 웨이퍼 제조원가가 낮아지고 있다고 밝혔다. 인텔에 따르면 인텔 3 공정의 제조원가는 1분기 대비 약 15% 개선됐다. 같은 기간 생산량도 10%대 중반 수준으로 증가했다. 인텔 18A 공정의 제조원가도 1분기 대비 약 40% 감소했다. 수율 역시 두 자릿수 비율로 개선되며 회사 내부 예상치를 웃돌았다. 인텔 18A 기반 PC 프로세서가 전체 클라이언트 CPU 매출에서 차지하는 비중도 1분기 5% 미만에서 3분기 약 3분의 1까지 증가했다. 차세대 인텔 18A-P 공정은 연말 출시 일정에 맞춰 개발되고 있으며 인텔 14A 공정 역시 계획대로 진행 중이다. 인텔은 이달 외부 고객사 일부에 인텔 14A 공정용 0.9 버전 공정설계키트(PDK)를 제공했다. 2027년 위험생산(리스크 프로덕션)을 준비하는 한편, 외부 고객 확보를 위한 협의를 이어가고 있다. 립부 탄 CEO는 "인텔 18A-P 공정에 전략적으로 중요한 고객사 두 곳이 관심을 보이고 있다"며 "인텔 14A와 첨단 패키징 분야에서도 여러 잠재 고객사와 협의를 진행하고 있다"고 설명했다. 이스라엘 공장 사고에 4분기 매출 3억 달러 감소 예상 인텔은 4분기 매출을 150억~160억 달러(약 20조 838억~21조 4천227억원)로 전망했다. 특히 이달 초 이스라엘 키르얏 갓 생산시설 '팹 28'에서 일어난 폭발 사고 관련 영향도 반영됐다. 팹28은 기존 10나노미터급 공정을 개선한 '인텔 7' 기반 반도체를 생산하는 시설이다. 해당 공정은 4·5세대 제온 서버 프로세서와 제온 6 일부 구성 요소 등에 활용된다. 립부 탄 CEO는 "해당 시설 가동이 장기간 중단되며 4분기 10나노급 서버 제품 출하에 영향을 줄 것"이라고 설명했다. 데이비드 진스너 CFO는 "해당 사고로 4분기 매출이 약 3억 달러(약 417억원) 감소할 것"이라고 전망했다. 인텔 주가는 이날 28일 대비 3.62% 내린 92.07달러로 정규장을 마감했지만 실적 발표 이후 시간외 거래에서 23% 급락한 70달러 안팎에서 거래되고 있다. 전체 매출의 40% 이상을 차지하는 PC 부문의 하락과 이스라엘 생산시설 가동 중단에 대한 우려가 주가에 반영됐다.

2026.10.30 08:49권봉석 기자

  Prev 1 Next  

지금 뜨는 기사

이시각 헤드라인

삼성·SK하이닉스 분기 영업익 100조 '뉴노멀' 시대 연다

"물건 찾으러 다닐 필요 없네"…로봇이 움직이는 물류센터 가보니

직원들과 '젊은부자' 된 뷰티 CEO, 3년만에 만나보니

SK그룹, 에너지·화학 수장 교체…SK이노 새 수장에 정승일

ZDNet Power Center

Connect with us

ZDNET Korea is operated by Money Today Group under license from Ziff Davis. Global family site >>    CNET.com | ZDNet.com
  • 회사소개
  • 광고문의
  • DB마케팅문의
  • 제휴문의
  • 개인정보취급방침
  • 이용약관
  • 청소년 보호정책
  • 회사명 : (주)메가뉴스
  • 제호 : 지디넷코리아
  • 등록번호 : 서울아00665
  • 등록연월일 : 2008년 9월 23일
  • 사업자 등록번호 : 220-8-44355
  • 주호 : 서울시 마포구 양화로111 지은빌딩 3층
  • 대표전화 : (02)330-0100
  • 발행인 : 김경묵
  • 편집인 : 김태진
  • 개인정보관리 책임자·청소년보호책입자 : 김익현
  • COPYRIGHT © ZDNETKOREA ALL RIGHTS RESERVED.