• ZDNet USA
  • ZDNet China
  • ZDNet Japan
  • English
  • 지디넷 웨비나
뉴스
  • 최신뉴스
  • 방송/통신
  • 컴퓨팅
  • 홈&모바일
  • 인터넷
  • 반도체/디스플레이
  • 카테크
  • 헬스케어
  • 게임
  • 중기&스타트업
  • 유통
  • 금융
  • 과학
  • 디지털경제
  • 취업/HR/교육
  • 생활/문화
  • 인사•부음
  • 글로벌뉴스
  • AI의 눈
ZDPick
반도체
인공지능
IT'sight
칼럼•연재
포토•영상

ZDNet 검색 페이지

'실적 발표'통합검색 결과 입니다. (103건)

  • 태그
    • 제목
    • 제목 + 내용
    • 작성자
    • 태그
  • 기간
    • 3개월
    • 1년
    • 1년 이전

IT서비스 4사, 3분기 외형 성장 지속…AI·데이터센터 앞세워 대외 공략 가속

인공지능(AI)과 데이터센터를 미래 성장동력으로 육성하는 국내 주요 IT서비스 기업들이 올해 3분기 외형 성장세를 이어갔다. 신사업 확대를 추진하는 가운데 기업별 매출 성장률과 수익성 개선에는 차이가 나타났다. 각 기업은 AI 팩토리, 클라우드, 피지컬 AI, 로봇 등 그룹 사업과 연계한 차세대 기술을 중심으로 사업 영역을 넓히고 있다. 이를 바탕으로 대외 고객 확보에도 속도를 낼 계획이다. 6일 각사 실적 발표에 따르면 롯데이노베이트, 신세계I&C, CJ올리브네트웍스, 포스코DX 등 주요 IT서비스 기업 4곳은 3분기 실적과 함께 향후 사업 전략을 제시했다. 3분기 매출 증가…사업 효율화·AX 수주 확대 견인 3분기 매출은 롯데이노베이트가 2840억원으로 가장 많았고 포스코DX 2652억원, CJ올리브네트웍스 2242억원, 신세계I&C 1769억원 순이었다. 4개사 모두 전년 동기 대비 매출이 증가했으며 증가율은 CJ올리브네트웍스 9.7%, 포스코DX 8.4%, 신세계I&C 8.15%, 롯데이노베이트 2.3% 순이었다. 영업이익은 포스코DX가 169억원, CJ올리브네트웍스 165억원, 신세계I&C 162억원, 롯데이노베이트 124억원으로 집계됐다. 전년 동기 대비 롯데이노베이트는 88.0%, 신세계I&C는 29.03%, CJ올리브네트웍스는 9.1% 증가했으며 포스코DX는 22.2% 감소했다. 영업이익률은 신세계I&C가 약 9.2%로 가장 높았다. CJ올리브네트웍스 7.4%, 포스코DX 6.4%, 롯데이노베이트 4.4% 순이었다. 롯데이노베이트는 매출 증가율이 2.3%에 그쳤지만 선별 수주와 사업 운영 효율화, 자회사 손익 개선 등으로 영업이익이 88.0% 증가했다. 시장 전망치인 110억원을 약 13% 웃돈 수치다. 다만 당기순손실 71억원을 기록하며 적자 전환했다. 신세계I&C는 대내외 IT서비스 프로젝트와 IT유통 매출 확대에 힘입어 매출과 영업이익이 각각 8.15%, 29.03% 증가했다. 저마진 사업 축소와 전기차 충전사업 양도에 따른 비용 감소도 수익성 개선에 기여했다. IT유통 부문은 전년 동기 2억원 적자에서 19억원 흑자로 전환했다. CJ올리브네트웍스는 매출 2242억원, 영업이익 165억원으로 역대 3분기 최대 실적을 달성했다. AI 팩토리와 물류 자동화 등 스마트 스페이스 AX 사업 매출이 전년 동기 대비 112.3% 증가하며 외형 성장을 이끌었다. AI 기반 개발 생산성 향상과 원가 효율화도 영업이익 개선에 영향을 미쳤다. 포스코DX는 전년 동기 대비 매출이 증가했지만 영업이익은 22.2% 감소했다. 대형 디지털 전환(DX) 프로젝트 매출이 본격 반영되면서 전 분기 대비 매출과 영업이익은 각각 14.0%, 71.0% 증가하며 회복세를 보였다. 신규 수주는 2469억원으로 전년 동기 대비 32.7% 늘었다. 데이터센터·클라우드부터 피지컬 AI까지…대외 사업 확대 실적 개선과 함께 4개사는 AI·데이터센터·클라우드·산업 자동화 등 차세대 사업을 확대하고 있다. 그룹 계열사를 중심으로 축적한 IT서비스 역량을 외부 고객으로 확장하는 것이 공통된 방향이다. 롯데이노베이트는 데이터센터를 향후 매출 확대의 핵심 사업으로 제시했다. 캄스퀘어 데이터센터 위탁운영, 이지스자산운용 엣지 데이터센터, 안산 대형 데이터센터 등 대외 사업을 확보했으며, 설계·구축·운영(DBO) 사업도 확대할 계획이다. 교보증권은 데이터센터 매출 비중이 올해 18.4%에서 2028년 25.3%로 높아질 것으로 전망했다. 신세계I&C는 전기차 충전사업 자산을 매각하고 AI·클라우드 등 핵심 IT사업에 역량을 집중하고 있다. 지난 7월 KT와 기업용 프라이빗·하이브리드 클라우드 사업 협약을 체결했으며, 구독형 프라이빗 클라우드 서비스 '스파로스 원'을 중심으로 대외 시장 공략에 나섰다. AI 기반 수요 예측과 개인화 추천 등 리테일테크 기술 개발도 강화하고 있다. CJ올리브네트웍스는 AI 팩토리와 물류 자동화, 미디어 AI 등 산업별 AX 사업을 확대하고 있다. 3분기 스마트 스페이스 AX 매출은 172억원으로 두 배 이상 늘었고, 데이터·마케팅 플랫폼 매출도 21.7% 증가했다. 앞으로 AI 데이터센터와 제조·물류 AX 사업을 중심으로 신규 수주를 확대할 방침이다. 포스코DX는 철강 제조 현장에서 검증한 피지컬 AI와 로봇 자동화 기술을 그룹사 전반으로 확대하고 있다. 제철소 크레인과 원료 하역기 무인화, 철강제품 이송 무인운반차(AGV) 등 산업 현장에 기술을 적용하고 있다. 국산 신경망처리장치(NPU)를 활용한 산업용 비전 AI와 AI 에이전트 사업도 추진 중이다. 포스코DX는 내년부터 그룹 내부에서 확보한 기술과 사업 경험을 바탕으로 대외 사업을 본격 확대하고, 향후 3년 내 수주와 매출을 약 30% 성장시킨다는 목표다. 4개사는 AI·데이터센터 등 신사업을 확대하는 동시에 수익성 개선과 대외 고객 확보를 추진하고 있다. 신규 수주가 실제 매출과 이익으로 얼마나 이어지는지가 중장기 성장세를 좌우할 주요 변수로 꼽힌다. 롯데이노베이트 관계자는 “내년을 기존 사업의 수익성 강화와 신성장사업의 외형 확대를 병행하는 해로 삼겠다”며 “데이터센터 중심의 대외 매출 확대와 AI·모빌리티 사업화를 통해 지속 가능한 성장 기반을 강화해 나갈 계획”이라고 밝혔다.
2026.11.06 18:17남혁우 기자

[종합] 신세계I&C, 3분기 영업익 29% 증가…사업구조 효율화로 수익성 개선

신세계아이앤씨(이하 신세계I&C)가 올해 3분기 사업구조 효율화와 IT서비스, IT유통 매출 확대에 힘입어 수익성을 끌어올렸다. 신세계I&C는 연결 기준 3분기 영업이익이 161억 9400만원으로 전년 동기 125억 5100만원보다 29.03% 증가했다고 6일 공시했다. 같은 기간 매출은 1635억 5800만원에서 1768억 9300만원으로 8.15% 늘었고 당기순이익은 126억 400만원에서 140억 9100만원으로 11.80% 증가했다. 1~3분기 누적 매출은 5304억 6200만원으로 전년 동기 대비 2.58% 증가했다. 누적 영업이익은 438억 7600만원으로 19.65%, 순이익은 372억원으로 10.24% 늘었다. 회사는 매출 증가와 사업구조 효율화를 이익 개선 요인으로 제시했다. 별도 기준으로는 저마진 사업 축소와 전기차 충전사업 자산 양도에 따른 감가상각비 등 제반 비용 감소가 영업이익 증가에 기여했다고 설명했다. 저마진 사업 축소는 IT정보서비스 실적에서 나타났다. 메시징 매출이 40억원에서 28억원으로 줄면서 IT정보서비스 매출은 120억원으로 5.9% 감소했지만 영업이익은 39억원에서 43억원으로 늘었다. 교육 매출은 K-뉴딜 아카데미 수주에 따라 26억원에서 31억원으로 증가했다. 주력인 IT서비스도 성장세를 보였다. 별도 기준 IT서비스 매출은 1116억원으로 전년 동기 대비 8.9% 증가했고, 영업이익은 146억원에서 173억원으로 늘었다. 대내외 대형 프로젝트 수주로 시스템통합(SI) 매출이 240억원에서 295억원으로 증가했다. IT장비 매출은 프라이빗 인프라 대외 매출이 늘면서 89억원에서 125억원으로 확대됐다. IT유통 매출은 477억원으로 전년 동기 대비 10.3% 증가했다. 포켓몬카드 판매 확대로 게임 매출이 213억원에서 262억원으로 늘어난 영향이다. IT유통 영업손익은 전년 동기 2억원 적자에서 19억원 흑자로 전환했다. 자회사 플그림은 대내외 운영·유지보수 매출 증가로 매출 61억원, 영업이익 5억원을 기록했다. 지난해 3분기에는 매출 54억원, 영업이익 2억원이었다. 신세계I&C 측은 "대내외 IT서비스 프로젝트 매출 증가로 전분기 대비 매출과 영업이익이 모두 증가했다"며 "전년 동기 대비로도 대내외 IT서비스 프로젝트 및 IT 유통 매출 확대에 따라 매출과 영업이익이 동반 성장했으며 전기차 충전사업 양도와 저마진 사업 축소에 따른 수익성 개선 효과도 반영됐다"고 말했다. 이어 "앞으로도 핵심 사업인 IT서비스의 본원적 경쟁력을 강화해 대내외 사업 확대에 힘쓰는 한편 수익성 중심의 사업 운영을 통해 안정적인 성장세를 이어갈 계획"이라고 덧붙였다.

2026.11.06 16:49남혁우 기자

[1보] 신세계아이앤씨, 3분기 영업익 161억 9400만원…전년비 29.03% 증가

신세계아이앤씨는 6일 올해 3분기 매출 1768억 9300만원, 영업이익 161억 9400만원을 기록했다고 공시했다. 전년 동기 대비 8.15%, 29.03% 증가한 수치다.

2026.11.06 16:23남혁우 기자

넷마블, 3분기 영업이익 504억원…전년比 44.6% 감소

넷마블이 신작 출시 지연 등의 영향으로 올해 3분기 매출과 영업이익 모두 전년 동기 대비 감소했다. 넷마블(대표 김병규)은 올해 3분기 연결기준 매출 6347억원, 영업이익 504억원을 기록했다고 5일 밝혔다. 매출은 전년 동기 대비 8.8%, 영업이익은 44.6% 감소했다. 전 분기와 비교하면 매출은 15.3%, 영업이익은 37.1% 줄었다. 상각전 영업이익(EBITDA)은 800억원으로 전년 동기 대비 34.6%, 전 분기 대비 28.6% 감소했다. 당기순이익은 222억원으로 전년 동기 대비 45.3%, 전 분기 대비 89.1% 줄었다. 올해 3분기까지 누적 매출은 2조356억원, 누적 영업이익은 1836억원으로 집계됐다. 누적 EBITDA는 2759억원, 누적 당기순이익은 4370억원을 기록했다. 3분기 해외 매출은 4762억원으로 전체 매출의 75%를 차지했다. 해외 매출 비중은 전 분기보다 3%포인트 감소했다. 지역별 매출 비중은 북미 40%, 한국 25%, 유럽 12%, 동남아 10%, 일본 8%, 기타 5% 순이다. 넷마블은 신작 출시 지연에 따른 실적 감소에 대응해 기존 게임의 경쟁력을 강화하고 비용 효율화를 추진한다는 방침이다. 아울러 다음해에는 신작 출시를 확대해 성장 동력을 확보할 계획이다. 2027년 출시 예정작은 13종 이상이다. 기존에 공개한 '샹그릴라 프론티어: 일곱 최강종', '나 혼자만 레벨업: 카르마', 'WB 올스타 키우기(프로젝트 이지스)', '가디언 테일즈: 디그닷(프로젝트 옥토퍼스)', '펄인블루', '이블베인' 등 6종에 '바벨 프로토콜', '다크 프리스트' 등을 추가로 선보일 예정이다. 기존 게임의 서비스 지역 확대도 추진한다. '나 혼자만 레벨업:어라이즈'와 'KOF 올스타'의 중국 출시를 준비하는 등 해외 시장 공략을 이어갈 계획이다. 김병규 넷마블 대표는 "기존작의 펀더멘털 강화와 신작 완성도 제고에 집중하며, 미래 성장을 위한 기반을 다지는 데 총력을 기울이고 있다"며 "남은 4 분기에는 주요 타이틀의 업데이트와 효율적인 비용 집행을 통해 수익성을 강화하는 한편, 중장기 성장을 견인할 신규 라인업 역시 철저히 준비해 나갈 것"이라고 밝혔다.

2026.11.05 16:10진성우 기자

[컨콜종합] 카카오게임즈, 신작 흥행·투자로 반등 발판…"내년 1분기 흑자 목표"

카카오게임즈가 지난 2분기 실적 발표에서 제시한 게임 성과 입증과 주주환원, 미래 성장을 위한 전략적 투자를 실행에 옮기고 있다. 10월 출시한 '도깨비의세계'가 흥행 성과를 거둔 가운데 주주환원을 위한 재무적 기반을 마련하고, 미투온 경영권 인수 계약으로 해외 매출과 현금 창출력 보강에도 나섰다. 이시우 카카오게임즈 공동대표는 4일 진행한 2026년 3분기 실적 발표 컨퍼런스콜에서 “지난 분기 약속드린 계획들은 실행으로 이어지고 있다”며 “신작 출시, 주주환원, 전략적 투자 모두 말씀드린 방향대로 진행 중”이라고 밝혔다. 실적 반등의 출발점으로는 도깨비의세계 흥행과 미투온 연결 편입을 제시했다. 이 대표는 “3분기를 저점으로 4분기부터 실적 반등이 시작된다”며 “내년 1월 오딘Q 출시를 바탕으로 1분기 영업이익 흑자전환을 목표로 하고 있다”고 말했다. 새 경영진 체제에서 선보인 첫 신작 도깨비의세계는 게임 사업 경쟁력을 확인하는 계기가 됐다. 이 대표는 “카카오게임즈가 서비스한 MMORPG 중 역대 최고의 실제 이용자 트래픽을 기록하고 있다”며 주요 앱마켓 매출 최상위권을 유지하고 있다고도 설명했다. 흥행 규모뿐 아니라 이용자 구성과 매출 구조의 변화에도 무게를 뒀다. 김태환 카카오게임즈 공동대표는 “기존 MMORPG의 핵심 이용자층을 넘어서 새로운 수요를 확보했다”며 “30대 이용자가 가장 높은 비중을 차지한 가운데 다양한 연령층이 고르게 유입되면서 차별화된 수요를 확인하고 있다”고 강조했다. 초기 수익화를 절제하며 확보한 폭넓은 이용자층을 바탕으로 장기적인 매출 기반도 다진다는 구상이다. 김 대표는 “소수의 고액 과금 이용자에게 기대기보다는 중소 과금 이용자를 중심으로 폭넓은 매출 기반이 만들어지고 있다”고 짚었다. 카카오게임즈는 내년 2분기 '도깨비의세계'를 모바일과 스팀으로 글로벌 출시할 계획이다. 주주환원 기반도 마련했다. 신권호 카카오게임즈 최고재무책임자(CFO)는 자본준비금 감액을 통한 이익잉여금 전입과 경영진의 총 5억원 규모 자사주 매입을 완료했다고 전했다. 이를 통해 향후 회사의 자사주 매입과 배당 등 주주환원을 실행할 수 있는 재무적 기반을 확보했다는 설명이다. 성장 투자에서는 지난 9월 계약을 체결한 미투온 인수가 핵심이다. 구주와 신주를 합쳐 약 996억원을 투자해 지분 약 39.6%를 확보하는 거래로, 4분기 중 거래 종결과 함께 연결 편입될 예정이다. 이 대표는 인수 배경으로 미투온과 자회사 고스트스튜디오가 북미 등 해외에서 소셜 카지노·캐주얼 게임을 장기간 서비스하며 꾸준한 매출과 이익을 만들어 왔다는 점을 들었다. 이어 “대형 신작 중심으로 실적 변동성이 컸던 당사의 사업 포트폴리오를 보완해 줄 것”이라며 “미투온은 연결 기준으로 약 1000억원 규모의 순현금을 보유한 무차입 회사로 이번 인수로 당사의 연결 기준 순차입금은 오히려 약 300억원 감소하게 된다”고 설명했다. 신작 흥행과 투자 성과를 이어갈 후속 라인업도 준비 중이다. 오딘Q는 내년 1월 한국·대만·일본 동시 출시를 목표로 최종 준비에 집중하고 있다. 이 대표는 기존 오딘보다 하드코어 이용자 공략에 무게를 둔다고 설명하며 “출시 초기부터 3개국 이용자가 하나의 무대에서 함께 성장하고 경쟁하며 서로의 영역에 도전하는 경험을 제공하고자 한다”고 밝혔다. MMORPG 신작이 잇따르는 데 따른 이용자 잠식 우려에는 공략 대상이 다르다는 점을 강조했다. 이 대표는 “도깨비의세계, 오딘, 오딘Q가 같은 이용자를 두고 경쟁하는 것이 아니라 각자 다른 이용자층을 맡아 카카오게임즈의 MMORPG 이용자 기반과 매출 규모를 함께 키우는 라인업이라고 보고 있다”며 “도깨비의세계 출시 전후 오딘의 DAU는 수십 명 수준의 변화밖에 없었다”고 덧붙였다. PC·글로벌 시장을 겨냥한 신작도 순차적으로 선보인다. 이날 '아키에이지 크로니클'의 스팀 얼리 액세스를 시작했으며, 12월에는 '패스 오브 엑자일 2'를 정식 출시한다. 내년에는 '갓 세이브 버밍엄', '가디언 메이든', '크로노 오디세이', '아키에이지 S' 등을 준비하고 있다. 기존 오딘도 지난주 중국 외자 판호를 확보했으며, 구체적인 서비스 계획은 준비되는 대로 공개할 방침이다. 한편, 카카오게임즈는 올해 3분기 연결 기준 매출 691억원, 영업손실 263억원을 기록했다. 신작 출시 공백과 기존작 매출 감소로 매출은 전년 동기 대비 약 46%, 전분기 대비 약 8% 줄었으며 영업손실은 전분기보다 33억원 확대됐다. 도깨비의세계 출시 전 사전 마케팅비는 이번 분기에 반영됐고, 출시 이후 흥행 성과는 4분기부터 반영된다.

2026.11.04 11:35정진성 기자

[컨콜] 이시우 카카오게임즈 대표 "미투온 인수로 신작 중심 실적 변동성 보완"

카카오게임즈가 미투온 인수를 통해 대형 신작 흥행에 따른 실적 변동성을 줄이고 글로벌 사업 역량을 강화한다. 소셜 카지노·캐주얼 게임의 안정적인 현금 창출력을 확보하는 동시에 해외 서비스 경험을 기존 게임의 글로벌 진출에도 활용한다는 방침이다. 이시우 카카오게임즈 공동대표는 4일 진행한 2026년 3분기 실적 발표 컨퍼런스콜에서 “이번 거래는 구주와 신주를 합쳐 약 996억원을 투자해 미투온 지분 약 39.6%를 확보하는 거래”라며 “4분기 중 거래 종결과 함께 연결 편입될 예정”이라고 밝혔다. 이 대표는 투자 배경으로 안정적인 현금 창출력과 재무 건전성, 글로벌 사업 역량 확장을 꼽았다. 그는 “미투온과 자회사 고스트스튜디오는 북미 등 해외 시장을 중심으로 소셜 카지노와 캐주얼 게임을 장기간 서비스하며 신작의 흥행 여부에 좌우되지 않는 꾸준한 매출과 이익을 만들어 왔다”며 “이는 대형 신작 중심으로 실적 변동성이 컸던 당사의 사업 포트폴리오를 보완해 줄 것”이라고 설명했다. 인수에 따른 재무구조 개선 효과도 강조했다. 이 대표는 “미투온은 연결 기준으로 약 1000억원 규모의 순현금을 보유한 무차입 회사로 이번 인수로 당사의 연결 기준 순차입금은 오히려 약 300억원 감소하게 된다”며 “성장을 위한 투자와 재무구조 개선을 함께 달성할 수 있는 구조”라고 말했다. 이 대표는 미투온이 축적한 해외 서비스와 마케팅 역량이 '도깨비의세계' 글로벌 진출에도 도움이 될 것으로 기대했다. 이 대표는 “미투온이 보유한 해외 라이브 서비스와 마케팅 역량은 도깨비의세계 글로벌 출시 등 당사의 해외 사업 확대에도 힘을 보탤 것으로 기대한다”고 밝혔다. 그는 “인수 이후에도 미투온의 안정적인 사업 기반을 유지하면서 양사 간 협력을 통해 기업가치를 함께 높여 나가겠다”며 “앞으로도 투자는 재무적 수익성과 전략적 가치를 균형 있게 따져 당사의 핵심 사업과 글로벌 역량을 강화하는 방향에서 신중하게 추진하겠다”고 말했다.

2026.11.04 10:06정진성 기자

팔란티어, 3분기 매출 96% 급증…민간사업 매출, 정부 첫 추월

팔란티어 미국 민간사업 매출이 창사 이래 처음으로 미국 정부 매출을 넘어서며 3분기 실적을 견인했다. 정부·국방 사업에 더해 민간 기업 시장이 주요 성장축으로 부상하면서 팔란티어는 연간 매출 전망을 상향했다. 팔란티어는 2026년 3분기 실적에서 매출이 전년 동기 대비 96% 증가한 23억 1341만 달러를 기록했다고 3일 밝혔다. 미국 일반회계기준(GAAP) 영업이익은 10억 8485만 달러로 전년 동기 3억 9326만 달러보다 약 176% 증가했으며 영업이익률은 47%를 기록했다. 주식보상비용 등을 제외한 조정 영업이익은 14억 2684만 달러로 전년 동기 대비 약 138% 늘었다. 조정 영업이익률은 62%에 달했다. 이번 실적에서 가장 두드러진 성장세를 보인 분야는 미국 민간사업이다. 매출은 9억 8400만 달러로 전년 동기 대비 148%, 전 분기 대비 29% 증가했다. 같은 기간 미국 정부 매출은 9억 5300만 달러로 전년 동기 대비 96%, 전 분기 대비 18% 늘었다. 두 부문을 합친 미국 매출은 19억 3700만 달러로 전년 동기 대비 119% 증가했다. 전체 매출에서 미국 시장이 차지하는 비중은 약 84%이며 미국 민간사업 매출 비중은 약 43%에 달한다. 팔란티어는 기업 데이터 통합 플랫폼 '파운드리'와 인공지능(AI) 플랫폼 'AIP', 데이터와 업무 간 관계를 정의하는 '온톨로지' 등을 통해 민간 AI 시장을 공략하고 있다. 기업 데이터를 AI 모델과 연결해 실제 업무와 의사결정에 활용하도록 지원하는 것이 핵심이다. 계약 실적도 증가했다. 3분기 100만 달러 이상 계약은 212건이었으며 이 가운데 500만 달러 이상은 107건, 1000만 달러 이상 대형 계약은 64건이었다. 전체 신규 계약 총액(TCV)은 29억 1800만 달러로 전년 동기 대비 6% 증가했다. 미국 민간사업 계약 총액은 14억 6300만 달러로 11% 늘었다. 미국 민간사업 잔여 계약 가치는 65억 1700만 달러로 전년 동기 대비 79% 증가했지만 전 분기 대비로는 4% 늘어나는 데 그쳤다. 신규 계약 총액 증가율이 매출 성장률을 밑돌면서 향후 수주 흐름을 지켜볼 필요가 있다는 평도 제기됐다. 팔란티어는 실적 성장세를 반영해 2026년 연간 매출 전망을 85억 3000만~85억 3400만 달러로 상향했다. 전년 대비 약 91% 증가할 것으로 예상한 수치다. 미국 민간사업 연간 매출 전망도 35억 5900만 달러 이상으로 높였다. 전년 대비 최소 143% 증가한다는 전망이다. 연간 조정 영업이익은 52억 4500만에서 52억 4900만 달러, 조정 잉여현금흐름은 48억에서 50억 달러로 예상했다. 4분기 매출은 26억 4900만에서 26억 5300만 달러로 제시해 3분기 대비 약 15% 성장을 전망했다. 팔란티어는 이번 실적 배경으로 각국 정부와 기업이 독자적인 AI 역량 확보에 나서는 소버린 AI 확산을 강조했다. AI 모델을 기업 데이터와 업무에 결합하고 실제 운영에 활용하는 역량이 조직 간 경쟁력 격차를 확대할 것이라는 판단이다. 알렉스 카프 팔란티어 최고경영자(CEO)는 "소버린 AI 확산은 지난 30년간 사업을 하면서 목격한 가장 극명한 가진 자와 갖지 못한 자의 격차를 만들어내고 있다"며 "정부와 기업을 포함한 모든 기관이 자발적이든 아니든 빠르게 이 두 범주 중 하나로 나뉘고 있다"고 말했다.

2026.11.03 09:46남혁우 기자

애플, 역대 최대 매출 잔치…주가 왜 떨어졌나

애플이 9월 마감된 회계연도 4분기에 지난 해보다 12% 증가한 1145억 달러 매출을 기록하면서 역대 최고치를 경신했다. 하지만 애플 주가는 시간외 거래에서 하락했다고 CNBC 등 외신들이 2일(현지시간) 보도했다. 이날 공개한 것은 애플의 2026 회계연도 4분기 실적이다. 애플의 회계연도는 10월부터 이듬해 9월까지이다. 특히 이번 실적 발표는 9월 1일 취임한 존 터너스 애플 최고경영자(CEO) 체제에서 처음 진행한 것이어서 큰 관심을 끌었다. 애플 공식 발표에 따르면 4분기 매출은 1145억 달러로 집계됐다. 이는 지난 해보다 12% 증가한 4분기 역대 최대 수치다. 또 시장조사업체 LSEG가 집계한 월가 전망치 1134억 달러도 웃돌았다. 애플의 4분기 순이익은 307억 달러로 집계됐으며, 주당순이익은 2.10달러로 예상치인 1.99달러를 넘어섰다. 아이폰 매출, 4분기 연속 견조한 성장세 4분기 아이폰 매출은 575억 8000만 달러로 전년 동기 대비 17.6% 증가했다. 이는 시장 예상치인 565억4000만 달러도 웃도는 수치다. 이번 분기 아이폰 매출은 신형 아이폰18 프로 판매 실적이 8일치만 반영됐다. 폴더블 스마트폰 '아이폰 듀오'는 회계연도 4분기가 끝난 이후 판매가 시작됐다. 아이폰은 여전히 애플 전체 매출의 절반 이상을 차지하는 핵심 사업이다. 아이폰 매출은 지난해 아이폰17 시리즈 출시 이후 4분기 연속 두 자릿수 성장세를 이어갔다. 이번 실적에는 메모리 공급난에 따른 부품 가격 상승과 제품 가격 인상 효과도 반영됐다. 애플은 지난 6월 일부 제품 가격을 인상했다. 가격이 오른 제품은 전체 제품군의 약 4분의 1에 달한다. 아이폰 가격도 약 100달러 ㅁ올랐다. 터너스 CEO는 애플이 "역대 최고의 회계연도"를 마무리했다고 밝혔다. 그는 공급 제약과 환율 변동 등 어려운 여건 속에서도 성장을 달성했다며, 제품 가격 인상이 부품 가격 상승에 따른 부담을 상쇄하는 데 도움이 됐다고 설명했다. 맥 매출도 호조…서비스 부문 성장률은 2022년 이후 최저 4분기 맥 매출은 전년 동기 대비 23.7% 증가한 108억 달러를 기록했다. 시장 예상치인 96억 1000만 달러보다 약 12억 달러 많은 수준이다. 맥은 이번 분기 애플의 전체 제품 카테고리 가운데 가장 높은 매출 성장률을 기록했다. 터너스 CEO는 맥 매출 호조가 저가형 노트북 맥북 네오와 맥북 프로의 판매 호조에 힘입은 것이라고 설명했다. 반면 서비스 부문 매출은 316억 달러로, 성장률이 한 자릿수에 그쳤다. 이는 2022년 이후 가장 낮은 성장률이다. 아이패드 사업부는 부진했다. 4분기 매출은 전년 동기 대비 10% 이상 감소한 62억2천만 달러로, 전체 제품 카테고리 가운데 가장 저조한 실적을 기록했다. 애플은 지난달 신형 아이패드 미니를 출시하고 올해 3월 아이패드 에어를 업데이트했지만, 올해 아이패드 제품군에는 눈에 띄는 신제품이나 주요 기능 개선이 많지 않았다. 터너스 CEO는 아이패드 매출 부진의 원인으로 공급 제약 등을 꼽았다. 부품 가격 상승으로 애플의 매출총이익률에도 관심이 쏠렸다. 애플은 저장장치와 메모리, 반도체 등 핵심 부품 가격이 오르면서 원가 부담이 커진 상황이다. 4분기 매출총이익률은 47.9%로, 직전 분기의 50.1%에서 크게 하락했다. 관세 환급 효과를 제외하면 매출총이익률은 약 46.9% 수준으로, LSEG가 집계한 시장 전망치인 47.5%에도 미치지 못했다. 다만 시장 전망치에 관세 환급 효과가 어느 정도 반영됐는지는 불분명하다. 다음 분기 전망은? 케반 파레크 애플 최고재무책임자(CFO)는 오는 12월 분기 매출이 전년 동기 대비 7~10% 성장할 것으로 전망했다. 이는 LSEG가 집계한 애널리스트들의 평균 전망치인 11.4%를 밑도는 수준이다. 서비스 부문 매출 성장률도 8~9%로 예상해 성장세 둔화를 시사했다. 파레크 CFO는 다음 분기 매출총이익률이 45~46% 수준으로, 4분기보다 낮아질 것으로 내다봤다. 니덤의 애널리스트 로라 마틴은 CNBC 방송에 출연해 애플이 인공지능(AI) 기업들과 치열한 경쟁에 직면해 있다고 분석했다. 그는 "메타나 구글 같은 기업들이 새로운 형태의 하드웨어를 실험하는 상황에서 애플은 스마트폰이 앞으로도 중요한 기기로 남을 것이라는 데 모든 것을 걸고 있다"고 말했다. 한편, 애플 주가는 이날 정규거래 때 1.8% 내려간 338.02달러로 마감했으며 시가외거래에서 오후 6시23분 현재 약 2.4% 하락 중이다.

2026.11.03 08:43이정현 미디어연구소

[종합] 롯데이노베이트 '어닝 서프라이즈'…데이터센터 대외 수주 확대

롯데이노베이트가 3분기 수익성 중심의 선별 수주와 사업 운영 효율화에 힘입어 영업이익이 시장 기대치를 넘어섰다. 내년에는 데이터센터 구축·운영 사업과 글로벌 클라우드 관련 사업을 중심으로 매출 확대를 추진할 것으로 보인다. 롯데이노베이트는 연결 기준 올해 3분기 매출 2840억 1000만원, 영업이익 124억 4500만원을 기록했다고 2일 공시했다. 전년 동기 대비 매출은 2.3%, 영업이익은 88.0% 증가했다. 영업이익은 시장 전망치 110억원을 약 13% 웃돌았다. 매출은 시장 전망치 2864억원과 비슷한 수준을 기록했다. 영업이익률은 약 4.4%로 전년 동기 대비 2.0%포인트 상승했다. 이에 대해 롯데이노베이트는 선별 수주와 사업 운영 효율화, 자회사 손익 개선 등이 영업이익 증가에 영향을 미쳤다고 설명했다. 또 기존 IT서비스 사업 수익 기반을 유지하면서 성장사업에 역량을 집중한다는 전략이다. 다만 당기순손실은 71억 700만원으로 전년 동기 대비 적자 전환했다. 법인세비용차감전계속사업손실은 76억 900만원, 지배기업 소유주지분 기준 순손실은 52억 3300만원이다. 또 올해 1~3분기 누적 매출은 8396억 8400만원으로 전년 동기 대비 0.4% 감소했다. 같은 기간 영업이익은 345억 5900만원으로 60.0% 증가했지만, 순이익은 56억4400만원으로 44.0% 줄었다. 롯데이노베이트는 향후 매출 확대를 이끌 사업으로 데이터센터를 내세웠다. 글로벌 클라우드 서비스 제공업체(CSP) 관련 사업 확대와 데이터센터 설계·구축·운영(DBO) 매출 반영이 성장의 핵심 동력이 될 것으로 제시했다. 대표적으로 캄스퀘어 데이터센터 위탁운영과 이지스자산운용의 엣지 데이터센터 설계·구축·운영, 안산 대형 데이터센터 위탁운영 사업 등을 확보하며 대외 고객 기반을 넓히고 있다. 롯데이노베이트는 그룹 계열사 중심의 사업에서 외부 기업과 글로벌 고객으로 수주 범위를 확대하고 확보한 사업을 매출로 연결할 계획이다. 교보증권 김동우 연구원은 올해 비용 효율화에 이어 내년부터 데이터센터를 중심으로 매출 성장이 확대될 것으로 전망했다. 연결 매출에서 데이터센터 사업이 차지하는 비중은 올해 18.4%에서 2027년 20.9%, 2028년 25.3%로 높아질 것으로 추정했다. AI 분야에서는 AI 전환(AX) 사업과 피지컬 AI 현장 적용을 추진한다. 로봇 학습과 산업 현장 실증을 바탕으로 향후 서비스형 로봇 사업으로 확장할 기반을 마련할 계획이다. 모빌리티 분야에서는 AI 기반 스마트톨링과 자율주행 기술을 중심으로 국내 실증과 해외 시장 진출을 추진한다. 롯데이노베이트 측은 "내년을 기존 사업의 수익성 강화와 신성장사업의 외형 확대를 병행하는 해로 삼고 데이터센터 중심의 대외 매출 확대와 AI·모빌리티 사업화를 통해 지속 가능한 성장 기반을 강화해 나갈 계획"이라며 "수익성 중심의 경영 기조를 유지하면서 미래 성장사업의 매출 기여도를 높여 중장기 실적 성장과 기업가치 제고에 주력할 방침"이라고 밝혔다.

2026.11.02 11:26남혁우 기자

[1보] 롯데이노베이트, 3분기 영업익 124억…전년비 88.0% 증가

롯데이노베이트는 연결 기준 올해 3분기 매출 2840억1000만원, 영업이익 124억4500만원을 기록했다고 2일 공시했다. 전년 동기 대비 매출은 2.3%, 영업이익은 88.0% 증가했다.

2026.11.02 10:53남혁우 기자

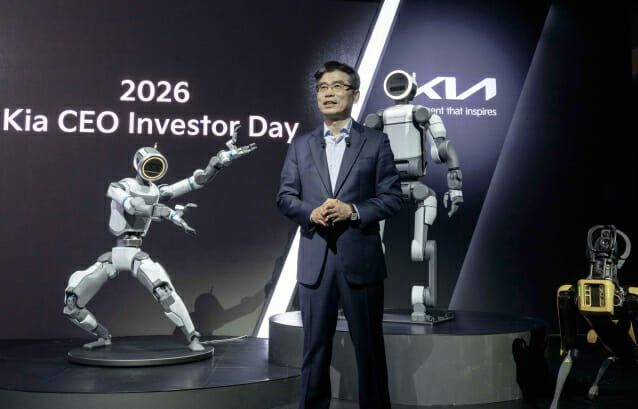
기아, 4분기도 수익성 먹구름…내년 정상화 기대

기아가 중동 분쟁 장기화와 원자재 가격 상승, 원화 강세 여파로 4분기에도 수익성 회복이 쉽지 않을 것으로 내다봤다. 올해 판매 목표는 유지하되 연간 수익성은 당초 계획을 밑돌 전망이다. 내년에는 판매 확대를 통해 수익성을 정상화하고 2028년에는 전기차 원가 경쟁력을 확보할 계획이다. 기아는 올해 3분기 연결 기준 매출 31조 5974억원, 영업이익 1조 8183억원을 기록했다고 30일 밝혔다. 전년 동기보다 각각 10.1%, 24.3% 증가했지만, 영업이익은 시장 전망치 2조 4417억원을 25.5% 밑돌았다. 영업이익률은 5.8%로 전년보다 0.7%포인트 높아졌으나 직전 분기 대비 영업이익은 30.8% 감소했다. 경상이익은 1조 8222억원, 당기순이익은 1조 2855억원으로 각각 3.4%, 9.6% 줄었다. 김승준 기아 재경본부장 전무는 이날 3분기 실적 콘퍼런스콜에서 "4분기에도 수익성이 극적으로 반등하기는 쉽지 않아 보인다"며 "4분기 영업이익률도 3분기 발표 수준에서 크게 달라지지 않을 것으로 예상한다"고 말했다. 이번 수익성의 핵심 변수로는 중동 분쟁 장기화가 꼽혔다. 기아는 상반기 실적 발표 당시 분쟁이 3분기에는 어느 정도 마무리될 것으로 예상했지만 판매 차질과 원자재·물류비 부담이 연말까지 이어질 가능성이 커졌다고 설명했다. 3분기 원자재 가격 상승에 따른 손익 부담은 3680억원, 중동 지역 판매 차질과 물류비 증가에 따른 영향은 2090억원으로 집계됐다. 두 요인으로 영업이익률이 약 1.9%포인트 낮아졌다. 직전 분기와 비교하면 원·달러와 원·유로 환율 하락으로 5330억원, 원자재 가격 상승분의 재료비 반영으로 1220억원의 부담이 발생했다. 기아는 원자재와 중동 관련 영향이 4분기에도 지속될 것으로 내다봤다. 올해 글로벌 판매 목표 335만대는 유지한다. 3분기 글로벌 도매판매는 84만 7355대로 7.9%, 현지 판매는 82만 9000대로 6.9% 증가했다. 산업 수요가 6% 감소했지만 글로벌 시장점유율은 4%, 중국 제외 기준으로는 5%를 기록했다. 국내와 미국 시장점유율도 각각 36.8%, 5.8%로 분기 기준 최고치를 기록했다. 전동화 차량 판매는 47% 증가한 30만대로 집계됐다. 기아는 4분기에도 고수익 하이브리드차와 전기차 판매를 함께 확대한다. 국내에서는 셀토스 하이브리드와 쏘렌토·카니발 하이브리드 판매에 주력한다. 미국에서는 셀토스 하이브리드를 출시하고 텔루라이드 하이브리드 생산능력을 늘린다. 서유럽에서는 전기차 풀 라인업을 활용해 판매 성장세를 이어갈 계획이다. 전기차 현지 생산 비중 확대에도 대비한다. 슬로바키아 공장에서 전기차 생산을 늘리고 일부 내연기관차를 한국에서 수출하는 방안을 검토하고 있다. 전기차 판매 확대 전략은 내년까지 유지한다. 3분기 전체 인센티브 증가와 가격 조정에 따른 영업이익 감소분은 7270억원이었다. 단기 수익성 부담에도 전기차 시장이 빠르게 성장하는 유럽에서 판매 규모를 먼저 확보해야 한다는 판단이다. 김 전무는 "단기적으로 수익성이 떨어진다고 전기차를 포기하는 것은 맞는 방향이 아니다"며 "올해와 내년까지 현재의 전기차 전략을 그대로 추진할 예정"이라고 말했다. 기아는 앞으로 3년 동안 배터리와 모터, 히트펌프 등 주요 전기차 부품의 원가를 매년 약 10% 낮출 계획이다. 판매 규모 확대와 원가 절감을 병행해 2~3년 안에 전기차가 하이브리드차와 같은 수익성 개선 경로에 진입할 것으로 보고 있다. 기아는 2027년 사업계획과 중장기 영업이익률 10% 목표도 유지한다. 회사는 3분기 영업이익률을 낮춘 외부 요인을 원자재·중동 영향 1.9%포인트, 환율 영향 1.7%포인트 등 총 3.6%포인트로 분석했다. 정성국 기아 IR·전략투자담당 전무는 "본원적인 수익성은 훼손되지 않았다"며 "중동 분쟁 등 대외 요인이 완화되고 판매량과 하이브리드차 비중이 늘면 내년 정상 수익성으로 회복할 수 있다는 기존 관점을 유지한다"고 말했다. 기아는 2028년 초 차세대 차량 출시 일정도 유지한다. 여러 차종에 동일한 센서를 적용해 자율주행 학습 데이터를 확보하고 엔비디아와 협력해 레벨2 플러스 이상 기능으로 발전시킬 계획이다. 정 전무는 "가능한 많은 차량에 동일한 센서를 적용해 데이터를 빠르게 확보하는 것이 핵심"이라며 "차세대 차량과 이후 출시되는 차량을 지속해서 스마트카로 발전시키는 계획은 현재 일정대로 진행 중"이라고 말했다. 미국 로봇 사업 확대를 위한 로보틱스 아메리카 설립과 외부 수요처 발굴도 진행 중이다. 다만 구체적인 설립 시기와 고객사, 수주 현황은 공개하지 않았다.

2026.10.30 16:22김재성 기자

[컨콜] 기아 "2028년 초 차세대 차량 출시 예정대로…자율주행 고도화"

2028년 초로 예정된 차세대 차량 출시 계획을 유지한다. 여러 차종에 적용되는 센서 체계를 표준화해 주행 데이터를 확보하고 레벨2 플러스 이상 자율주행 기술을 단계적으로 고도화한다는 계획이다. 정성국 기아 IR·전략투자담당 전무는 30일 3분기 경영실적 콘퍼런스콜에서 "스마트카가 향후 자동차 회사의 핵심적인 가치가 될 것이라는 점은 분명하며 기아의 핵심 전략이기도 하다"며 "2028년 초로 계획한 차세대 차량 출시 일정은 그대로 가져갈 것"이라고 말했다. 기아는 전기차 원가 경쟁력과 스마트카 기술을 별개로 추진하지 않는다는 방침이다. 차량 가격을 낮추는 동시에 자율주행과 소프트웨어 경쟁력을 함께 확보해야 중국 완성차 업체와 테슬라 등에 대응할 수 있다는 판단이다. 김승준 기아 재경본부장 전무는 "전기차 원가 경쟁력 확보와 자율주행·스마트카 기술을 나눠서 추진하지 않는다"며 "가격 경쟁력만 확보하고 앞으로 전기차에 탑재해야 할 기술을 개발하지 않는다는 의미는 아니다"라고 말했다. 기아는 단기적으로 여러 차종에서 같은 형태의 데이터를 수집할 수 있도록 센서를 표준화하는 데 집중한다. 동일한 센서 체계를 적용한 차량을 늘려 주행 데이터를 빠르게 모으고 이를 활용해 자율주행 모델의 성능을 높이는 방식이다. 정 전무는 "핵심은 가능한 많은 차량에 동일한 센서를 적용해 데이터를 빠르게 확보하는 것"이라며 "데이터를 바탕으로 모델을 고도화하는 것이 기본 전략"이라고 설명했다. 초기 기술 구축 과정에서는 엔비디아와 협력한다. 기아는 차량에 동일한 센서 체계를 적용해 데이터를 충분히 확보한 뒤 레벨2 플러스 이상으로 자율주행 기능을 발전시킬 계획이다. 정 전무는 "멀지 않은 시기에 산업 선도업체 데이터 수준을 따라갈 수 있도록 준비하고 있다"며 "차세대 차량과 이후 출시되는 차량에 동일한 센서 체계를 적용하고 데이터를 충분히 확보한 뒤 레벨2 플러스 이상으로 진화할 것"이라고 말했다. 이어 "이후 출시되는 차량을 지속해서 스마트카로 발전시키는 계획을 명확하게 세우고 있다"며 "현재 일정대로 진행 중"이라고 덧붙였다. 한편 기아는 미국 로봇 사업 확대를 위한 '로보틱스 아메리카' 설립 작업도 추진하고 있다. 현대자동차그룹의 로봇 기술을 외부 고객에게 판매하기 위한 수요처 발굴과 사업 기반 구축을 병행하는 단계다. 김 전무는 "로보틱스 아메리카와 관련해 외부 수요처를 찾는 작업을 진행하고 있다"며 "현재 사업을 추진 중이지만 구체적인 진행 상황을 공개하기는 어렵다"고 말했다.

2026.10.30 16:05김재성 기자

[컨콜] 기아 "최소 배당 6000원 유지…자사주 매입·소각보다 배당 우선"

기아가 수익성 둔화에도 최소 배당금 6000원과 총주주환원율 35% 약속을 유지한다. 주주환원 수단 가운데 자사주 매입·소각보다 배당을 우선하겠다는 방침도 밝혔다. 김승준 기아 재경본부장 전무는 30일 3분기 경영실적 콘퍼런스콜에서 "최소 배당금 6000원과 총주주환원율 35% 약속은 지킬 것"이라며 "자사주 매입·소각보다는 배당 정책을 우선해 약속한 배당을 지켜가겠다"고 말했다. 기아는 지난해 발표한 주주환원 정책을 통해 최소 주당배당금 6000원을 제시했다. 배당과 자사주 매입·소각을 합친 총주주환원율은 35% 이상을 목표로 설정했다. 기아의 올해 1~3분기 누적 영업이익은 6조 6519억원으로 전년 동기보다 8.1% 감소했다. 누적 당기순이익도 5조 4435억원으로 10.5% 줄었다. 3분기 영업이익은 1조 8183억원으로 전년 동기보다 24.3% 증가했지만 시장 전망치 2조 4417억원을 25.5% 밑돌았다. 원자재 가격 상승과 중동 지역 분쟁, 전기차 판매 확대를 위한 인센티브 등이 수익성을 압박했다. 김 전무는 4분기 수익성이 3분기 영업이익률 5.8%에서 크게 개선되기 어렵다고 내다봤다. 연간 수익성도 당초 목표에 다소 미치지 못할 것으로 예상했다. 다만 실적 감소를 이유로 배당 약속을 축소하지는 않겠다는 입장이다. 이익 규모와 총주주환원율에 따라 전체 주주환원 금액은 달라질 수 있지만 최소 배당금을 우선 유지하고 나머지를 자사주 매입·소각으로 집행하는 방향이다. 김 전무는 "주주들과 약속한 배당을 지켜갈 수 있도록 주주환원 정책을 운영할 예정"이라고 말했다.

2026.10.30 16:01김재성 기자

[컨콜] 기아 "4분기 수익성 극적 반등 어렵다…연간 목표 다소 미달"

기아가 중동 지역 분쟁 장기화와 원자재 가격 상승, 원화 강세 여파로 4분기에도 수익성 회복이 쉽지 않을 것으 전망했다. 글로벌 판매 성장세는 유지되겠지만 올해 수익성은 연초 목표를 밑돌 것으로 내다봤다. 김승준 기아 재경본부장 전무는 30일 3분기 경영실적 콘퍼런스콜에서 "4분기에도 수익성이 극적으로 반등하기는 쉽지 않아 보인다"며 "상반기 실적과 3·4분기 수익률을 보면 당초 말씀드린 수치에는 다소 미달할 것으로 예상한다"고 말했다. 기아는 3분기 연결 기준 매출 31조 5974억원, 영업이익 1조 8183억원을 기록했다. 전년 동기 대비 매출과 영업이익은 각각 10.1%, 24.3% 증가했다. 영업이익률은 5.8%로 0.7%포인트 높아졌다. 판매와 매출은 늘었지만 영업이익은 시장 전망치 2조 4417억원을 25.5% 밑돌았다. 직전 분기와 비교하면 영업이익은 30.8% 감소했다. 김 전무는 3분기 실적에 대해 "도매와 소매, 시장점유율 모두 전년보다 성장했고 북미는 하이브리드차, 국내와 유럽은 전기차, 기타 지역은 내연기관차를 중심으로 대응하면서 전 권역이 고르게 성장했다"고 평가했다. 텔루라이드와 셀토스 등 신차 효과와 미국 하이브리드차 판매 확대도 성장을 이끌었다. 중동 지역 공급 차질에도 다른 시장으로 판매를 분산하며 전체 판매량을 늘렸다는 설명이다. 3분기 글로벌 도매판매는 84만 7355대로 전년보다 7.9% 증가했다. 소매 지표인 글로벌 현지 판매는 82만 9000대로 6.9% 늘었다. 글로벌 시장점유율은 4%, 중국을 제외하면 5%를 기록했다. 국내와 미국 시장점유율은 각각 36.8%, 5.8%로 분기 기준 역대 최고치를 달성했다. 전동화 차량 판매는 30만대로 47% 증가했고 판매 비중은 36.2%까지 높아졌다. 조우형 기아 IR실장 상무는 "글로벌 산업 수요가 6% 감소했지만 기아 판매는 6.9% 증가했다"며 "산업 수요가 줄어든 국내와 미국에서도 판매가 늘었고 전체 9개 권역 가운데 6개 권역에서 시장점유율이 상승했다"고 설명했다. 반면 수익성은 판매 성장 속도를 따라가지 못했다. 기아는 원자재 가격 상승으로 3680억원, 중동 지역 판매 차질과 물류비 증가 등으로 2090억원 손익 부담이 발생한 것으로 분석했다. 두 요인이 영업이익률을 약 1.9%포인트 끌어내렸다. 김 전무는 중동 분쟁이 예상보다 길어진 점을 수익성 악화의 핵심 변수로 꼽았다. 그는 "상반기 실적을 발표할 당시에는 중동 전쟁이 3분기쯤 어느 정도 정리될 것으로 예상했지만 그 전망이 빗나갔다"며 "전쟁 여파는 최소한 올해 말까지 이어질 것으로 보인다"고 말했다. 중동 분쟁은 현지 판매 감소에 그치지 않고 원자재와 물류비 상승으로 번졌다. 알루미늄과 구리, 유가 상승이 재료비를 끌어올렸고 중동을 비롯한 다른 지역으로 차량을 운송하는 비용도 이전보다 높아졌다는 설명이다. 조 상무는 "중동 분쟁 장기화로 현지 판매가 전년보다 1만 6000대 줄었다"며 "지역·차급·파워트레인 믹스가 악화하면서 수익성에도 부담이 발생했다"고 말했다. 인센티브 확대와 가격 인하로도 7270억원 감익 요인이 발생했다. 서유럽 전기차 판매 비중 확대와 중동 분쟁에 따른 믹스 영향은 4650억원, 비철금속 가격 상승에 따른 재료비 부담은 3680억원으로 집계됐다. 특히 직전 분기보다 원·달러와 원·유로 환율이 각각 5.2%, 6.2% 하락하면서 5330억원의 환율 부담이 발생했다. 원자재 가격 상승분이 재료비에 본격적으로 반영된 영향도 1220억원에 달했다. 김 전무는 "중동 분쟁과 원자재·물류비 상승, 환율 등 외부 요인이 한꺼번에 3분기 실적에 영향을 미쳤다"며 "이런 상황은 4분기에도 계속될 것으로 조심스럽게 판단한다"고 말했다. 다만 기아는 연간 판매 계획은 유지할 방침이다. 국내와 미국, 유럽, 인도 등 주요 시장에서 판매가 고르게 늘고 있어 중동 지역 감소분을 상쇄할 수 있다고 봤다. 김 전무는 "4분기에도 판매 성장세는 이어질 것으로 예상한다"며 "연초 CEO 인베스터 데이에서 발표한 연간 판매 대수는 현재로서는 크게 달라질 부분이 없을 것"이라고 말했다. 이어 "원자재 가격은 어느 시점에는 안정될 것"이라며 "전기차와 하이브리드차, 내연기관차를 지역별로 운용할 수 있는 상품 경쟁력과 내부 체질 개선, 원가 절감 활동을 통해 수익성 부담을 만회하겠다"고 밝혔다.

2026.10.30 15:37김재성 기자

[2보] 현대오토에버, 3분기 두자릿 수 성장…클라우드·ERP 사업 견인

현대오토에버가 클라우드와 차세대 전사적자원관리(ERP) 사업 확대에 힘입어 올해 3분기 두 자릿수 매출 성장률을 기록했다. 차량 소프트웨어(SW) 사업의 수익성 악화와 기업 IT 사업의 일부 계약 연기 등이 영향을 미치면서 영업이익은 전년 동기 대비 소폭 감소했다. 현대오토에버는 30일 잠정 실적 공시를 통해 올해 3분기 연결 기준 매출 1조 2247억원, 영업이익 689억원을 기록했다고 밝혔다. 매출은 지난해 같은 기간보다 16.2% 증가했지만 영업이익은 2.6% 감소했다. 영업이익률은 지난해 3분기 6.7%에서 올해 3분기 5.6%로 1.1%포인트 하락했다. 당기순이익도 전년 동기 대비 14.9% 감소한 449억원으로 집계됐다. 사업별로는 시스템통합(SI)과 IT아웃소싱(ITO)으로 구성된 엔터프라이즈IT 부문이 전체 매출 성장을 이끌었다. 해당 부문 매출은 1조248억원으로 전년 동기 대비 19.7% 증가했다. 주요 고객사의 클라우드 도입과 차세대 ERP 시스템 전환 등 디지털 전환 관련 투자가 확대된 영향이다. 엔터프라이즈IT 부문은 전체 매출의 약 83.7%를 차지했다. 반면 차량SW 부문 매출은 1999억원으로 지난해 같은 기간보다 0.8% 증가하는 데 그쳤다. 미국 관세와 지정학적 리스크 등 대외 불확실성이 이어지면서 수익성에도 부담이 발생했다. 엔터프라이즈IT 사업에서도 일부 계약이 4분기로 연기되면서 3분기 영업이익에 영향을 미친 것으로 나타났다. 해외법인은 미주와 유럽, 인도, 중국 등 주요 지역에서 고른 매출 성장세를 보였다. 고객사의 글로벌 IT 투자 확대와 커넥티드카서비스(CCS) 가입자 증가 등이 실적에 기여했다. 올해 1~3분기 누적 매출은 3조4111억원으로 전년 동기 대비 16.4% 증가했다. 같은 기간 누적 영업이익은 1806억원으로 1.0% 늘었다. 현대오토에버는 차량SW 사업의 운영 효율화를 통해 수익성을 개선하고 신규 사업 기회를 발굴할 계획이다. 엔터프라이즈IT 사업은 고객사의 디지털 전환 수요에 힘입어 성장세를 이어갈 것으로 보고 있다. 현대오토에버 관계자는 "3분기에는 엔터프라이즈IT 사업의 일부 계약이 4분기로 연기되면서 수익성에 영향을 미쳤다"며 "4분기에는 이연된 계약 등의 영향으로 실적이 어느 정도 회복될 가능성이 있다고 보고 있다"고 말했다.

2026.10.30 15:20남혁우 기자

[컨콜종합] LG CNS, AI·데이터센터·로봇 삼각편대로 성장판 넓힌다

LG CNS가 기업 인공지능(AI) 도입을 시스템 구축·운영 사업 확대로 연결하고 해외 데이터센터와 로봇 사업에서 새 성장 기회를 찾는다. 금융권 차세대 프로젝트와 클라우드 사업으로 실적 성장을 이어가면서 AI 인프라와 피지컬 AI 투자를 병행할 방침이다. LG CNS는 30일 3분기 실적발표 컨퍼런스콜에서 올해 연간 매출이 전년 대비 한 자릿수 후반 성장할 것으로 전망했다. 금융 차세대 프로젝트 매출 반영과 기업 클라우드 사용량 증가가 4분기에도 성장을 뒷받침할 것으로 예상했다. LG CNS는 AI 전환(AX) 투자가 기존 시스템통합(SI) 사업을 보완하며 추가 개발 수요를 만들고 있다고 설명했다. 은행이 AI 에이전트를 별도로 발주하거나 진행 중인 시스템 구축 사업에 AI 기능을 추가하는 사례가 나타나고 있다. 해외에서는 11월 초 준공 예정인 자카르타 데이터센터 임차 고객을 모두 확보했다. 인도네시아 후속 사업과 아시아태평양 데이터센터 개발을 추진하고 북미·유럽 진출도 준비한다. 로봇 사업은 LG전자 데이터 팩토리에 자체 플랫폼 '피지컬웍스'를 도입해 학습을 지원하는 단계로 진전됐다. 제조 계열사와 자율공장 프로젝트를 추진하고 그룹 해외 공장으로 적용 범위를 넓힐 계획이다. 이 같은 사업 확대에 앞서 LG CNS는 3분기 매출 1조 6643억원과 영업이익 1382억원을 기록했다. 전년 동기 대비 각각 9.3%, 15.0% 증가했으며 영업이익률은 0.4%포인트 오른 8.3%다. 금융권 AI 도입, 기존 시스템 개발 수요로 연결 LG CNS는 금융권 AI 수요가 모델과 플랫폼 도입에서 실제 업무 활용으로 옮겨가고 있다고 진단했다. 은행에서는 여신 업무에 에이전트 적용을 검증하고 보험권에서는 고객 요구에 맞춘 가입 설계서 자동 생성 등을 추진하고 있다. KB증권 정보계 차세대 사업에서는 마케팅 문구와 콘텐츠 생성에 에이전트를 활용하고 있다. 김홍근 LG CNS 디지털비즈니스사업부장은 "현재 AX 투자는 기존 SI를 대체하기보다는 추가 보완하는 효과가 더 크다고 보고 있다"고 말했다. 회사는 에이전트가 여러 업무로 확산되면 기존 시스템을 AI와 연결하는 개발 수요도 늘어날 것으로 전망했다. 개별 업무 자동화에 이어 AI 플랫폼 구축·운영과 기능 고도화로 사업이 이어질 수 있다는 판단이다. 오픈AI와 앤트로픽, 팔란티어 등 글로벌 AI 기업과 협력도 고객 데이터·업무 시스템 연계에 초점을 맞췄다. 기업용 AI 서비스 도입과 맞춤형 에이전트 개발, 운영을 함께 수행하고 중소·중견기업으로 고객을 넓힐 계획이다. 유기용 LG CNS 클라우드인프라사업담당 상무는 "여러 산업 현장에서 개념겅증(PoC)가 본사업 계약으로 이어지는 사례도 늘고 있다"고 말했다. 다만 금융권 전반에서는 아직 PoC와 실증 사업 비중이 높다. LG CNS는 현재 AI 프로젝트 규모와 수익성을 기존 대형 SI 사업과 직접 비교하기는 어렵다고 설명했다. 기존 금융 차세대 사업은 실적 성장을 이끌었다. NH농협은행과 미래에셋생명보험, KB국민은행 등 대형 프로젝트 개발이 본격화되면서 디지털 비즈니스 서비스 부문 매출은 전년 동기 대비 21.3% 증가한 4082억원을 기록했다. 자카르타 고객 확보 완료…GPU 추가 투자는 수익성 따져 AI·클라우드 부문 매출은 9615억원으로 전년 동기 대비 9.3% 늘었다. 기업 클라우드 사용량 증가와 데이터센터 구축, 고객 장비에 공간·전력 등을 제공하는 코로케이션 사업이 성장을 뒷받침했다. 해외 사업에서는 자카르타 데이터센터가 첫 확장 거점 역할을 맡는다. 회사는 준공 전에 전체 임대 물량에 대한 고객을 확보해 가동 초기 수익 기반을 마련했다고 밝혔다. LG CNS는 인도네시아 추가 구축 프로젝트에 사전제작 모듈형 데이터센터를 적용해 공사 기간을 줄일 계획이다. 아시아태평양 현지 파트너와 개발 사업을 논의하고 미국 법인·현지 파트너와 북미·유럽 진출도 추진한다. 데이터센터와 그래픽처리장치(GPU) 인프라, AI 서비스를 결합한 'AI 팩토리' 사업에도 투자한다. 지난 9월 GPU와 관련 설비 확보에 3814억원 규모 투자를 결정했다. 추가 투자는 고객 수요와 계약 조건, 투자 회수 가능성을 따져 단계적으로 추진한다. 보유 현금과 현금흐름을 활용하되 대규모 투자 기회가 생기면 금융기관이나 사업 파트너와 공동 투자하는 방안도 검토할 계획이다. 송광륜 LG CNS 최고재무책임자(CFO)는 "GPU 인프라는 초기 투자 규모가 크고 기술 변화 속도도 빠른 만큼 고객 수요와 계약 조건, 투자 회수 가능성 등을 종합적으로 고려해 사업성이 확보되는 프로젝트를 중심으로 신중하게 추진할 계획"이라고 말했다. LG전자 로봇 학습 지원…내년부터 대외·해외 성과 확대 피지컬 AI 사업에서는 LG전자 데이터 팩토리에 피지컬웍스를 도입해 로봇 학습에 필요한 기능과 시스템을 제공하고 있다. LG전자 로봇이 다양한 작업을 수행하도록 학습을 지원하고 로봇 활용 사업도 공동 개발한다. 제조 계열사와는 현장 자동화 문제를 해결하고 생산성과 운영 효율을 높이는 자율공장 프로젝트를 추진한다. 피지컬웍스를 그룹 피지컬 AI 학습·운영 표준 플랫폼으로 확산해 국내뿐 아니라 해외 공장에도 적용할 예정이다. 이준호 LG CNS 스마트물류·시티사업부장은 "2027년 이후에는 다양한 산업 분야에서 피지컬 AI를 본격 활용하기 위한 현장 로봇 도입, 인프라 확보, 학습·운영 데이터 플랫폼 사업을 중심으로 RX 사업이 급격히 성장할 것으로 예상한다"고 말했다. 공장 밖으로도 사업을 넓힌다. 회사는 주거단지에서 순찰·바리스타 로봇 서비스를 구축·운영하고 있으며 공장과 산업단지, 데이터센터 등에 필요한 시설 관리 솔루션을 별도 성장 사업으로 육성할 계획이다. 스마트엔지니어링 부문은 일부 계열사 매출 감소로 3분기 매출이 전년 동기 대비 3.9% 줄어든 2945억원을 기록했다. LG CNS는 올해 성장 기반을 확충하고 내년부터 대외·해외 사업 성과를 가시화해 향후 2~3년 내 성장률을 높인다는 목표다. 디지털 자산 사업 준비…성장 투자와 수익성 관리 병행 디지털 자산 분야에서는 블록체인 인프라 플랫폼 '기틀(KITL)'과 글로벌 협력망을 확보했다. 서클과 시큐리타이즈, 캔톤 파운데이션, 체이널리시스, 체인링크 등 기업·재단 5곳과 협력해 금융기관 서비스 출시를 지원할 계획이다. LG CNS는 디지털 자산 법제화가 지연되고 있지만 기술과 파트너 생태계 확보를 이어가겠다고 밝혔다. 제도 시행에 맞춰 금융기관이 사업을 시작할 수 있도록 준비한다는 방침이다. 회사는 AI·클라우드와 금융 사업 성장에 미래 사업 투자를 더하면서 수익성 관리도 강화한다. 대외 사업 비중 확대와 피지컬 AI 투자에 따른 비용 부담에는 선별 수주와 프로젝트별 손익 관리로 대응할 계획이다. 송 CFO는 "수익성 중심의 사업 운영과 비용 효율화를 지속 추진해 안정적인 영업이익률을 유지하는 데 중점을 두겠다"고 말했다.

2026.10.30 14:33김동원 기자

[1보] 기아, 3분기 영업익 1조8183억원…전년比 24.3%↑

기아가 올해 3분기 지난해보다 개선된 실적을 거뒀지만 시장 기대에는 크게 미치지 못했다. 영업이익은 증권가 전망치를 25% 넘게 밑돌았다. 기아는 연결 기준 3분기 매출 31조 5974억원, 영업이익 1조 8183억원을 기록했다고 30일 공시했다. 전년 동기보다 매출은 10.1%, 영업이익은 24.3% 증가했다. 직전 분기와 비교하면 매출은 4.4%, 영업이익은 30.8% 감소했다. 금융정보업체 에프앤가이드가 집계한 시장 컨센서스와 비교하면 매출은 전망치 31조 9587억원보다 3613억원, 1.1% 적었다. 영업이익은 전망치 2조 4417억원을 6234억원, 25.5% 밑돌았다. 3분기 영업이익률은 5.8%로 집계됐다. 시장 예상치인 7.6%보다 약 1.9%포인트 낮다. 법인세비용 차감 전 계속사업이익은 1조 8222억원으로 전년 동기보다 3.4% 감소했다. 당기순이익은 1조 2855억원으로 9.6%, 지배기업 소유주 지분 순이익은 1조 2868억원으로 9.7% 각각 줄었다. 올해 1~3분기 누적 매출은 94조 1364억원으로 전년 동기보다 9.4% 증가했다. 누적 영업이익은 6조 6519억원으로 8.1% 감소했다.

2026.10.30 14:04김재성 기자

[컨콜종합] 삼성SDS "AI 투자, 성과로 증명"…내년 IT서비스 두 자릿수 성장 목표

삼성SDS가 데이터센터와 기업 업무 자동화, 제조 현장 로봇을 중심으로 인공지능(AI) 사업을 확대한다. 물류에선 인수합병(M&A)을 통해 운송 효율과 수익성 개선에 나선다. 삼성SDS는 29일 3분기 실적발표 컨퍼런스콜에서 올해 AI 전환(AX) 관련 매출이 지난해 두 배 이상 늘어날 것으로 예상했다. 내년 IT서비스 매출 성장률은 두 자릿수를 목표로 잡았다고 밝혔다. AI 인프라에서는 내년 3월 엔비디아 베라 루빈 기반 그래픽처리장치(GPU) 서비스를 시작한다. 데이터센터 설계·구축·운영(DBO) 사업은 2031년 누적 500메가와트(MW) 규모를 달성하면 연매출 1조원 이상을 거둘 수 있을 것으로 전망했다. 기업과 공공기관을 겨냥한 AI 서비스도 확대한다. '패브릭스 2.0'으로 기업 내 AI 활용과 비용 관리를 지원하고 '브리티웍스'는 내년 공공 사용자 50만 명 이상 확보를 추진한다. AI 보안 서비스를 늘리는 한편 내년에는 로봇 학습과 운영을 통합 관리하는 플랫폼을 출시한다. 물류에서는 우정항공 인수 계약과 중국 남방항공 물류와 협력을 바탕으로 항공 운송 효율을 높인다. 다만 내년 물류 매출은 시장과 환율 불확실성을 고려해 올해 수준을 유지하거나 소폭 증가할 것으로 내다봤다. 삼성SDS는 클라우드와 물류 사업 성장에 힘입어 3분기 매출과 영업이익을 모두 늘렸다. 매출은 3조 7725억원으로 전년 동기 대비 11.2% 증가했고 영업이익은 2410억원으로 3.7% 늘었다. 클라우드 대외 매출 92% 증가…내년 성장 목표 높인다 3분기 IT서비스 매출은 1조 6810억원으로 전년 동기 대비 5.3% 증가했다. 이 가운데 클라우드 매출은 7961억원으로 18% 늘었으며 대외 클라우드 매출은 92% 증가했다. IT서비스 매출에서 클라우드가 차지하는 비중은 47%로 확대됐다. 금융·공공 AX와 조선 업종 전사적자원관리(ERP) 사업이 성장을 뒷받침했다. 삼성SDS는 4분기에도 관련 수요와 공공 GPU 사업 확대에 힘입어 IT서비스 매출이 전년 동기 대비 두 자릿수 성장할 것으로 예상했다. 계약·정산 시점 차이로 3분기에 반영하지 못한 글로벌 AI 서비스 매출도 4분기에 일괄 반영한다. 내년에는 금융·공공 대형 사업과 관계사 투자를 공략한다. 반도체 생산시설 증설에 따른 고성능 컴퓨팅 수요와 금융사 차세대 시스템 구축 등이 사업 기회로 제시됐다. 구체적인 연간 전망은 내년 1월 4분기 실적발표 때 공개할 예정이다. 김태호 삼성SDS 경영지원담당 부사장은 "내년도 매출 목표 자체는 IT 부문에서 두 자릿수 이상 성장을 목표로 하고 있다"고 말했다. 데이터센터 구축·운영 확대…차세대 GPU 공급 준비 삼성SDS는 퍼시픽자산운용이 추진하는 200MW 이상 데이터센터 DBO 사업에서 우선협상대상자로 선정됐다. 수도권 전력 확보에는 자산운용사 등과 협력해 대응한다. 협력사가 확보한 전력을 활용하고 사업 수행 경험을 쌓아 대규모 프로젝트로 확대할 방침이다. DBO는 직접 시설을 구축·운영하는 설비투자(CAPEX)형, 파트너와 협력하는 지분투자형과 함께 AI 인프라 사업을 구성한다. 삼성SDS는 세 가지 모델을 합쳐 2031년까지 AI 인프라 규모를 800MW 이상으로 확대할 계획이다. 과학기술정보통신부 GPU 구축·운용 사업에 따른 B300 서비스는 올해 말 시작한다. 내년 3월 개시할 베라 루빈 기반 GPU 서비스는 아시아 최초 도입 사례가 될 것으로 기대했다. 2028년 준공을 목표로 건설 중인 국가 AI 컴퓨팅센터에 앞서 조기 서비스도 준비한다. 동탄 데이터센터 서관 일부를 활용해 내년 4월부터 컴퓨팅 자원을 제공하는 게 목표다. 해외에서는 '헬릭스 디지털 인프라스트럭처' 투자에 참여한다. 글로벌 AI 인프라 사업 경험과 고객 네트워크를 확보하고 해외 기업이 국내에 진출할 때 협력 기회를 모색할 계획이다. 공공 AI 사용자 확대…패브릭스로 비용·권한 통합 관리 삼성SDS는 AI 협업 솔루션 '브리티웍스' 공공 사용자를 현재 33만 명에서 내년 50만 명 이상으로 늘릴 계획이다. 공공 부문 매출도 올해 두 배 이상으로 확대하는 게 목표다. 현재 중앙부처 14곳에서 약 18만 명이 브리티웍스를 사용하고 있다. 삼성SDS는 연말까지 중앙부처 사용자 25만 명을 확보하고 내년에는 지자체와 교육청, 공사·공공기관으로 고객을 넓힌다. 공공기관 수주를 위해 업무 자동화 기능도 강화했다. 지난 21일 브리티웍스에 추가한 AI 비서 '브리티 코워크'는 자료 검색과 분석부터 문서 작성, 메일 전달까지 여러 단계 업무를 수행한다. 공문서와 국회·감사 대응 자료 작성 등 행정 업무에 맞춘 기능도 제공할 예정이다. 이번 주 출시 예정인 '패브릭스 2.0'은 여러 AI 모델과 에이전트를 한곳에서 활용하고 관리하도록 지원한다. 기업은 사용량과 비용, 성과, 권한을 함께 관리하고 이미 개발한 에이전트를 공유해 중복 개발을 줄일 수 있다. 질문 특성과 비용에 맞는 AI 모델을 선택하는 'AI 게이트웨이' 기능도 제공한다. 삼성SDS는 현재 약 9만 명인 패브릭스 계열사 사용자를 점진적으로 26만 명 이상으로 확대할 계획이다. 보안 사업 성장률 17% 전망…로봇 실증 10여 건 진행 삼성SDS는 잇따른 보안 사고와 AI 도입 확산에 맞춰 보안 서비스를 확대한다. 올해 보안 사업은 전년 대비 약 17% 성장하고 영업이익률도 17%를 기록할 것으로 전망했다. 오픈AI와 구글, 앤트로픽 보안 프로그램 참여를 통해 협력을 강화하고 고객 환경에 맞는 AI 모델로 취약점을 점검한다. 전문가 검증부터 개선 조치와 재점검까지 지원하며 AI 에이전트 인증으로 서비스 범위도 넓힌다. 제조 현장에서는 로보틱스 전환(RX) 사업을 추진한다. 삼성SDS는 계열사 제조 현장 1000여 곳과 대외 고객 430여 곳에 제조실행시스템(MES)과 자동화 시스템을 구축한 경험을 바탕으로 로봇 플랫폼을 개발한다. 현재 삼성 계열사 현장에서 로봇 실증 사업 10여 건을 진행하고 있다. 검증 결과를 바탕으로 적용 현장과 계열사를 늘리고 실제 생산라인에서 시험 운영하는 단계로 확대할 방침이다. 물류 매출 2조원 돌파…우정항공 인수로 운송 효율 강화 3분기 물류 매출은 2조 915억원으로 전년 동기 대비 약 16% 증가했다. 영업이익은 396억원으로 약 13% 늘었다. 운임 상승과 대형 고객 물동량 증가에 더해 첼로스퀘어를 통한 고객 확보로 대외 매출도 46% 증가했다. 삼성SDS가 인수 계약을 체결한 우정항공은 여러 고객 화물을 묶어 운송하는 항공 화물 혼재 전문 물류사다. 삼성SDS는 우정항공 운영 역량에 기존 고객 기반과 글로벌 물동량을 결합해 한국발 화물과 아시아발 인천 경유 화물을 통합 운영할 계획이다. 중국 남방항공 물류와 협력해 중국·베트남에서 미주·유럽으로 향하는 운송 공간도 늘린다. 중동·동남아 신규 시장을 공동 발굴하고 운송 정보를 연계해 서비스 품질을 높일 방침이다. 오구일 삼성SDS 물류사업부장은 "기존 물량의 원가 경쟁력을 높이는 동시에 신규 고객과 노선을 확대해서 항공 물류의 성장성과 수익성을 같이 높여갈 계획"이라고 말했다. 삼성SDS는 기존 사업 경쟁력 강화와 함께 전략적 투자와 신사업 발굴을 이어간다. AI 인프라와 플랫폼, 서비스를 연계해 기업 AX 수요에 대응하고 로봇 등 신규 사업을 성장동력으로 육성할 계획이다. 이준희 삼성SDS 대표는 "AI 인프라 사업 로드맵을 차질 없이 실행하고 AI 서비스와 AI 플랫폼 솔루션 역량을 결합해 고객의 AX를 지원하고 더욱 가속화하겠다"고 말했다.

2026.10.29 17:13김동원 기자

[컨콜] 삼성SDS "우정항공 인수로 운송 효율 높인다…신규 노선 확대"

삼성SDS가 우정항공 인수 계약과 중국 남방항공 물류와 협력을 바탕으로 항공물류 사업을 확대한다. 화물을 실을 공간을 안정적으로 확보하고 운송 비용을 낮춰 대외 고객 확보에 나설 방침이다. 오구일 삼성SDS 물류사업부장은 29일 3분기 실적발표 컨퍼런스콜에서 우정항공 인수 계약과 관련해 한국발 화물과 아시아발 인천 경유 화물을 통합 운영해 적재 효율을 높일 계획이라고 밝혔다. 우정항공은 여러 고객 화물을 묶어 운송하는 항공 화물 혼재 전문 물류사다. 주요 항공사와 운송 공간 계약을 맺고 인천공항 물류센터를 운영하고 있다. 삼성SDS는 우정항공 운영 역량에 기존 고객 기반과 글로벌 물동량을 결합할 계획이다. 자체 보안 검색과 디지털 물류 플랫폼 '첼로스퀘어' 연계로 화물 처리 시간과 비용도 줄일 방침이다. 중국 남방항공 물류와 협력은 글로벌 운송망 확대에 초점을 맞췄다. 중국·베트남에서 미주·유럽으로 향하는 운송 공간을 늘리고 중동·동남아 신규 시장을 공동 발굴한다. 운송 정보도 연계해 고객 이용 편의성과 서비스 품질을 높일 계획이다. 3분기 물류 매출은 2조 915억원으로 전년 동기 대비 약 16% 늘었고 영업이익은 396억원으로 약 13% 증가했다. 영업이익률은 전분기보다 0.4%포인트 오른 1.9%를 기록했다. 운임 상승과 일부 대형 고객 물동량 증가가 성장을 이끌었다. 첼로스퀘어를 중심으로 의류와 화장품, 에너지 등 다양한 업종에서 신규 고객을 확보하면서 대외 매출도 전년 동기 대비 46% 늘었다. 4분기에는 계절 요인으로 성장세가 둔화하겠지만 대외 사업 확대를 통해 전년 동기 대비 소폭 성장할 것으로 예상했다. 내년 매출은 시장 환경과 환율 불확실성을 고려해 올해 수준을 유지하거나 소폭 증가할 것으로 전망했다. 김태호 삼성SDS 경영지원담당 부사장은 내년 물류 전망에 대해 "대폭적인 성장을 기대하기는 조금 어렵겠다"며 "소폭 신장 내지는 올해 실적을 유지하는 정도로 예상하고 있다"고 말했다. 오 사업부장은 "기존 물량의 원가 경쟁력을 높이는 동시에 신규 고객과 노선을 확대해서 항공 물류의 성장성과 수익성을 같이 높여갈 계획"이라고 말했다.

2026.10.29 16:24김동원 기자

[컨콜] 삼성SDS "AI 보안 수요 확대…올해 보안 사업 17% 성장 전망"

삼성SDS가 인공지능(AI)으로 보안 취약점을 찾아내고 보완까지 맡는 사업을 키운다. 잇따른 보안 사고로 기업 수요가 늘면서 올해 보안 사업 성장률과 영업이익률 모두 17%를 기대하고 있다. 이준희 삼성SDS 대표는 29일 3분기 실적발표 컨퍼런스콜에서 "최근 잇따른 보안 사고로 보안 수요와 AI 기반 보안 서비스에 대한 관심이 커지고 있다"며 "앞으로 기업들의 보안 강화 수요는 더욱 확대될 것으로 전망한다"고 말했다. 삼성SDS는 고객 인프라와 업무 환경에 맞는 AI 모델을 선정·조합해 취약점을 찾는다. AI 분석 결과는 전문가가 검증하고 현장 투입형 엔지니어가 개선 조치와 재점검까지 지원한다. 회사는 점검 결과를 보안 컨설팅과 시스템 구축, 관제로 연결해 사업을 확대한다. 사고를 예방하는 점검 서비스와 사고 발생 후 신속하게 대응하는 침해사고 대응 서비스를 함께 제공해 신규 수요를 확보할 계획이다. 글로벌 AI 기업과 협력도 강화했다. 지난 7월 앤트로픽 보안 검증 프로그램에 참여한 데 이어 9월에는 오픈AI '데이브레이크' 파일럿 파트너와 구글 '페어윈드' 프로그램에 국내 처음으로 선정됐다. 삼성SDS는 이들 기업이 제공하는 보안 특화 AI 모델과 투자사 크로스보우 솔루션을 보안 점검에 활용한다. 고객 환경에 맞춰 기술을 조합하고 취약점 발견부터 해결까지 연결하는 서비스를 차별점으로 내세웠다. AI 에이전트가 기업 시스템에 접근해 업무를 수행하는 환경에 맞춰 인증 기능도 보강한다. 인증·권한 관리 소프트웨어 '싱글아이디'에는 10월 중 에이전트 인증 기능을 추가할 계획이라고 밝혔다. 이 대표는 "향후에는 AI 서비스와 AI 에이전트 확산에 대응해 서비스 라인을 확대해 나가겠다"고 말했다.

2026.10.29 15:40김동원 기자

  Prev 1 2 3 4 5 6 Next  

지금 뜨는 기사

이시각 헤드라인

불륜 인정한 젠슨 황, 中 스파이 연루 의혹에 리더십 '흔들'

수백억 예상 쿠팡이츠 과징금, 3000억원대로…공정위 판단 달라진 이유

이스라엘, 'AI 주권' 기치 들었다…30만 GPU로 자립 생태계 조성

韓 독파모 개발사 한자리에…"K-AI 경쟁력 높이려면 기술 협력 필수"

ZDNet Power Center

Connect with us

ZDNET Korea is operated by Money Today Group under license from Ziff Davis. Global family site >>    CNET.com | ZDNet.com
  • 회사소개
  • 광고문의
  • DB마케팅문의
  • 제휴문의
  • 개인정보취급방침
  • 이용약관
  • 청소년 보호정책
  • 회사명 : (주)메가뉴스
  • 제호 : 지디넷코리아
  • 등록번호 : 서울아00665
  • 등록연월일 : 2008년 9월 23일
  • 사업자 등록번호 : 220-8-44355
  • 주호 : 서울시 마포구 양화로111 지은빌딩 3층
  • 대표전화 : (02)330-0100
  • 발행인 : 김경묵
  • 편집인 : 김태진
  • 개인정보관리 책임자·청소년보호책입자 : 김익현
  • COPYRIGHT © ZDNETKOREA ALL RIGHTS RESERVED.