• ZDNet USA
  • ZDNet China
  • ZDNet Japan
  • English
  • 지디넷 웨비나
뉴스
  • 최신뉴스
  • 방송/통신
  • 컴퓨팅
  • 홈&모바일
  • 인터넷
  • 반도체/디스플레이
  • 카테크
  • 헬스케어
  • 게임
  • 중기&스타트업
  • 유통
  • 금융
  • 과학
  • 디지털경제
  • 취업/HR/교육
  • 생활/문화
  • 인사•부음
  • 글로벌뉴스
  • AI의 눈
ZDPick
지스타2026
반도체
IT'sight
칼럼•연재
포토•영상

ZDNet 검색 페이지

'실적'통합검색 결과 입니다. (1396건)

  • 태그
    • 제목
    • 제목 + 내용
    • 작성자
    • 태그
  • 기간
    • 3개월
    • 1년
    • 1년 이전

뉴로메카, 3분기 영업손실 70억원…적자 폭 2.2배↑

로봇 기업 뉴로메카의 3분기 적자 폭이 커졌다. 매출은 줄고 비용은 늘었다. 대규모 유상증자로 재무구조는 좋아졌다. 14일 올해 3분기 분기보고서에 따르면 뉴로메카의 3분기 연결 기준 매출은 28억원이다. 지난해 같은 기간 45억원보다 37.8% 줄었다. 영업손실은 70억원으로 전년 동기 32억원의 약 2.2배다. 당기순손실은 43억원에서 73억원으로 늘었다. 수익성 악화의 주된 원인은 판매비와 관리비 증가에서 발생했다. 3분기 매출원가는 27억원으로 지난해 3분기보다 27.0% 줄었으나, 판매비와 관리비가 71억원으로 82.1% 급증했다. 3분기 연구개발비는 41억원으로 지난해 동기 대비 29.3% 감소했으나, 전체 매출액을 뛰어넘었다. 뉴로메카는 분기보고서에서 "핵심 경쟁력이 부품 기술의 확보와 내재화에 있다고 판단한다"며 "주요 부품의 자체 개발과 생산 역량을 강화하고 있다"고 말했다. 뉴로메카는 감속기, 모터, 드라이브 등 핵심 부품을 자체 개발한 액추에이터 '뉴로드라이브'를 양산하고 있다. 사업 부문별로는 제품 매출이 크게 감소했다. 제품 부문에는 로봇 완성품과 로봇 부품이 포함된다. 제품 매출은 올해 3분기 16억원으로 지난해 동기 대비 52.9% 감소했다. 전체 매출에서 제품 매출 비중이 57.1%로 지난해 75.6%에서 18.5%포인트 낮아졌다. 자동화솔루션 매출은 11억원으로 지난해 동기 수준을 유지했다. 자본이 크게 늘면서 재무상태가 개선됐다. 뉴로메카는 8월 주주배정 후 실권주 일반공모 방식 유상증자로 782억원을 조달했다. 자본총계는 지난해 말 139억원에서 9월 말 1046억원으로 불었다. 같은 기간 부채총계는 775억원에서 451억원으로 줄었다. 부채비율은 557.6%에서 43.1%로 낮아졌다. 유상증자 자금 가운데 481억원은 시설투자 몫이다. 운영자금은 201억원, 채무상환은 100억원이다. 채무상환 100억원은 3분기 중 모두 집행됐고, 시설투자와 운영자금은 현재까지 각각 6300만원, 58억원이 사용됐다. 회사는 산업용 휴머노이드 상용화와 로봇 파운드리 구축을 추진하고 있다. 로봇 파운드리는 외부 기업이 개발한 로봇의 제조를 지원하는 사업이다. 휴머노이드 '에이르(EIR)'는 상체 중심 구조와 수동 이동 방식으로 설계됐다. 현재 전기모터 생산 라인 등 여러 제조공정에서 휴머노이드 실증을 진행하고 있다. 또한 회사는 정부 과제도 맡고 있다. 한국형 ARPA-H 프로젝트에서 휴머노이드 수술 보조 로봇 개발과 임상 실증 과제를 수행 중이다. ARPA-H는 보건의료 난제 해결을 위한 국가 전략 연구개발 사업이다. 연세의료원과는 여러 수술보조 로봇이 공통으로 쓸 수 있는 소프트웨어를 개발 중이다. AI 기능과 로봇 동작을 유연하게 연결하는 공통 실행 구조를 만들고 있다. 도구 전달이나 조직 당기기 같은 수술 동작을 블록처럼 모아두고, 이를 휴머노이드 에이르에 적용해 시험하는 식이다.

2026.11.14 13:39진운용 기자

그라비티, 3분기 영업익 287억원…전년比 35.0%↑

그라비티가 라그나로크 지식재산권(IP) 기반 모바일 신작을 해외에 선보이며 3분기 매출과 영업이익을 함께 늘렸다. 내년에는 '라그나로크 온라인3' 등 주요 신작을 여러 지역에 출시하고 신규 플랫폼 사업도 추진한다. 그라비티는 올해 3분기 매출 1971억원, 영업이익 287억원을 기록했다고 13일 밝혔다. 매출은 전년 동기 대비 41.9%, 전분기 대비 21.8% 증가했다. 영업이익은 같은 기간 각각 35.0%, 4.2% 늘었다. 올해 1~3분기 누적 매출은 5209억원, 영업이익은 871억원이다. 전년 같은 기간보다 각각 16.5%, 32.7% 증가했다. 모바일 부문에서는 '라그나로크: 더 뉴 월드'가 성장을 이끌었다. 올해 1월 대만·홍콩·마카오에 이어 7월 동남아시아에서 서비스를 시작하면서 신규 매출이 반영됐다. 3월 한국과 대만·홍콩·마카오, 동남아시아에 출시한 '라그나로크 오리진 클래식'도 매출 증가에 기여했다. '라그나로크M: 클래식'과 '라그나로크: 트와일라잇' 매출 감소는 신작 효과를 일부 상쇄했다. 온라인 부문은 중남미와 대만·홍콩·마카오에서 서비스 중인 일부 기존작 매출이 줄었다. 8월 베트남을 제외한 동남아시아와 유럽, 오세아니아에 출시한 '라그나로크 제로: 글로벌'이 신규 매출을 내며 감소 폭을 줄였다. 4분기에는 지난달 대만·홍콩·마카오에 '라그나로크: 미드가르드 선기'를, 베트남을 제외한 동남아시아에 '라그나로크: 고'를 선보였다. 12월에는 중남미에 전략 MMORPG '라그나로크: 위그드라실'을, 인도네시아와 베트남을 제외한 동남아시아에 블록체인 게임 '라그나로크 랜드버스 클래식'을 출시할 예정이다. '라그나로크 온라인3'는 내년 상반기 중국과 한국, 대만·홍콩·마카오, 베트남을 제외한 동남아시아에 출시한다. 이후 일본과 유럽, 북중남미로 서비스 지역을 넓힐 예정이다. '라그나로크: 더 뉴 월드'는 내년 상반기 한국과 일본에 선보이고, 연내 중국 등 일부 지역을 제외한 글로벌 시장에 출시한다. '라그나로크 어비스'도 내년 출시를 목표로 준비 중이다. 게임 장르와 플랫폼도 넓힌다. 그라비티는 지난 8월 캐주얼 브랜드 'RO Lite'를 출범시키고 퍼즐 게임을 선보였다. 라그나로크 외 신작으로는 지난달 농구 카드 게임 '엔비에이 라이즈'를 한국 등에서 출시했으며, 4분기에는 베이커리 경영 액션 게임 '아르타'를 선보일 예정이다. 플랫폼 사업은 태국과 싱가포르에 연내 자회사를 세워 추진한다. 태국 자회사 그라비티 게임 맥스(GGM)는 2028년 라그나로크 IP 기반 이용자 제작 콘텐츠(UGC) 플랫폼 'RAGLAND' 정식 출시를 준비한다. 싱가포르 자회사 AIWAN PTE. LTD.는 HTML5 게임 플레이와 콘텐츠 제작·공유를 지원하는 'AIWAN'을 내년 1분기 소프트 론칭할 계획이다. 그라비티 관계자는 “올해 3분기는 라그나로크 IP 신작들의 글로벌 론칭 성과가 실적에 본격적으로 반영되며 분기 매출과 영업이익, 누적 매출과 영업이익 모두 전년 동기간 대비 증가하는 성과를 거뒀다”며, “앞으로도 라그나로크 온라인3, 라그나로크 어비스등 주요 기대작을 글로벌 시장에 순차적으로 선보이며 성장세를 이어갈 계획이다. 이와 함께 UGC 및 HTML5 기반 신규 플랫폼 사업을 통해 라그나로크 IP의 영향력을 넓히며 한층 도약해 나가겠다”고 전했다.

2026.11.13 21:03정진성 기자

사람인, 3분기 영업익 69억원…전년比 19%↑

사람인의 올해 3분기 매출과 영업이익이 모두 오름세를 보였다. 9월 하반기 채용 시즌이 본격화되면서 인공지능(AI)을 활용한 서비스 고도화로 채용을 통한 플랫폼 매출과 컨설팅 수익이 늘어난 데 따른 것이다. 사람인은 13일 3분기 매출 330억원, 영업이익 69억원을 기록했다고 공시했다. 매출은 전년 동기 대비 7% 증가한 수치다. 영업이익도 19% 성장했다. 영업비용은 260억원으로 전년 동기보다 4% 늘었으며, 당기순이익은 66억원으로 지난해 같은 기간보다 10%가량 줄었다. 사람인 관계자는 “구직과 채용에도 AI 활용이 보편화되는 가운데 선제적으로 개인 및 기업 대상 AI 서비스를 확대하고 고도화하면서 플랫폼 경쟁력을 강화한 것이 주효했다”고 설명했다.

2026.11.13 19:11박서린 기자

영림원소프트랩, 3분기 영업익 14억원…전년비 8.6% ↑

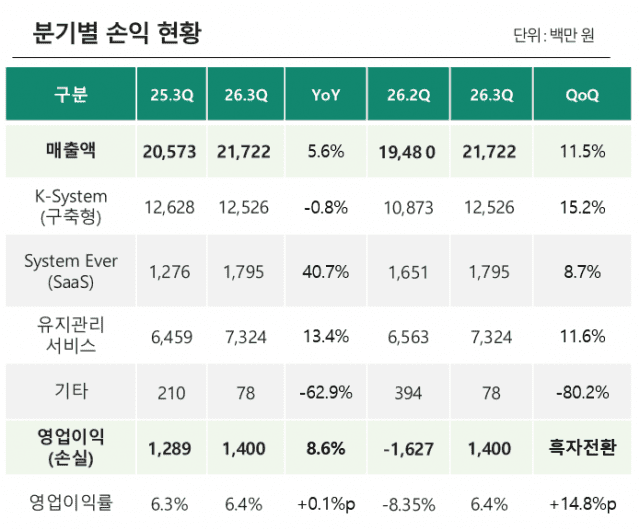
영림원소프트랩(대표 권영범)이 대형 전사적자원관리(ERP) 프로젝트 수행에 힘입어 3분기 매출과 영업이익 모두 성장했다. 영림원소프트랩은 올해 3분기 연결 기준 매출 217억 2천만원, 영업이익 14억원을 기록했다고 13일 밝혔다. 전년 동기 대비 각각 5.6%, 8.6% 증가한 수치로 당기순이익은 13억 7천만원으로 집계됐다. 대형 ERP 구축 사업이 매출 성장을 이끌었다. 프로젝트 수행이 확대되면서 전분기 대비 영업이익도 개선돼 흑자를 기록했다. 3분기 누적 매출은 631억 2천만원으로 지난해 같은 기간보다 12.2% 증가했다. 반면 누적 영업이익은 15억 7천만원으로 40.3% 감소했다. 대형 프로젝트 수행 과정에서 외주용역비 등 비용이 증가한 영향이다. 영림원소프트랩은 프로젝트별 원가 관리와 업무 자동화를 통해 수익성 개선에 나설 계획이다. 특히 인공지능(AI)을 활용한 ERP 개발 및 구축 과정의 생산성 향상에 집중하고 있다. 문서와 이미지 기반의 대화형 사용자환경(UI) 구성, 개발 사양 및 프로그램 정보 자동 생성 기능 등을 고도화하고 있다. 협업관리 도구와 클라우드 ERP의 견적·청구 업무를 자동화하는 작업도 추진 중이다. 회사는 관련 기술이 실제 프로젝트에 적용되는 내년부터 개발 기간 단축과 비용 절감 효과가 나타날 것으로 기대하고 있다. ERP 제품의 AI 기능도 확대하고 있다. 'K-시스템 에이스 I&I'에는 문서 정보를 ERP에 자동 등록하는 'AI 자동입력'을 비롯해 경영 데이터를 요약하는 '비즈니스 브리핑', 'AI 시트분석', '업무 자동화' 등을 적용했다. 클라우드 사업에서는 산업별 특화 ERP인 '시스템 클라우드 포'를 중심으로 고객 확보에 나서고 있다. 인사관리(HR) 분야에서는 지난 8월 출시한 AI 온보딩 서비스 '에버웰커밍'을 통해 신규 직원의 입사 준비부터 근태·급여·평가까지 지원하는 통합 서비스를 강화하고 있다. 해외 시장 확대도 추진 중이다. 인도네시아에서는 현지 법인을 중심으로 클라우드 ERP와 로우코드 솔루션을 공급하고 해외 개발센터(ODC) 사업을 확대하고 있다. 일본에서는 현지 협력사를 통해 프로젝트 관리 솔루션 영업을 강화하고 있다. 한편 3분기 말 기준 ERP 공급·구축 수주잔고는 241억 7천만원으로 전년 동기 238억 2천만원보다 1.5% 증가했다. 확보한 수주 물량은 프로젝트 진행 일정에 따라 향후 매출에 반영될 예정이다. 권영범 영림원소프트랩 대표는 "3분기에는 매출 성장과 영업이익 개선으로 실적 회복 흐름을 보였다"며 "4분기에는 확보한 프로젝트를 안정적으로 수행하고 사업별 수익성 관리를 병행하는 한편, AI·클라우드 기술과 해외 사업 기반을 지속적으로 강화해 내실 있는 성장으로 이어가겠다"고 말했다.

2026.11.13 18:34남혁우 기자

풀무원, 3Q 매출 9151억원·영업익 40억원…수익성 급감

풀무원이 올해 3분기 매출 성장에도 원부자재와 물류비 부담, 일회성 비용 등의 영향으로 수익성이 크게 악화됐다. 풀무원은 올해 3분기 연결 기준 매출이 9151억원으로 전년 동기 대비 3% 증가했다고 13일 밝혔다. 같은 기간 영업이익은 40억원으로 전년 동기 381억원 대비 89.6% 감소했다. 당기순손실은 203억원을 기록하며 전년 동기 순이억 217억원에서 적자전환했다. 국내 사업에서는 원부자재 비용 부담이 커진 가운데 인력구조 효율화를 위한 일회성 비용이 반영되면서 수익성이 둔화됐다. 해외 사업 역시 외형은 성장했지만 수익성 개선 속도가 기대에 미치지 못했다. 특히 미국 법인은 전쟁 등의 영향으로 현지 운임이 상승하면서 물류비 부담이 커졌고, 신규 공장의 초기 안정화 과정에서 발생한 비용도 반영됐다. 이에 해외사업 전체 영업손실도 확대됐다. 풀무원의 사업은 국내식품제조유통과 식품서비스유통, 건강케어제조유통, 해외식품제조유통 등으로 구성돼 있다. 올해 1~3분기 누적 연결 매출은 2조 6591억원으로 전년 동기 2조 5210억원 대비 약 5.5% 증가했다. 누적 영업이익은 476억원으로 전년 동기 689억원보다 30.9% 감소했다. 풀무원은 운영 효율성을 높이고 해외사업 수익성을 개선하는 등 전사적인 경영 효율화에 나설 계획이다. 이를 통해 안정적인 성장 기반을 확보하고 수익성 중심의 경영을 강화한다는 방침이다. 풀무원 관계자는 “원부자재 비용 부담 증가와 인력구조 효율화를 위한 일회성 비용 반영으로 국내 사업의 수익성이 둔화됐으며 해외사업은 외형 성장에도 불구하고 수익성 개선이 기대에 미치지 못했다”며 “운영 효율성 제고와 해외사업 수익성 개선 등 전사적인 경영 효율화를 추진할 계획”이라고 말했다.

2026.11.13 18:01류승현 기자

원티드랩, 3분기 적자…HR 본업 '흔들'

원티드랩이 올해 3분기 실적을 발표하며 '인공지능 전환(AX) 신사업의 고성장'과 '사내 AI 에이전트 도입을 통한 비용 효율화'를 전면에 내세웠다. 그러나 같은 날 금융감독원 전자공시시스템(DART)에 제출된 3분기보고서를 분석한 결과, 주력인 채용 사업은 매출 급감과 영업적자 전환이라는 침체에 빠진 것으로 나타났다. 1~9월 누적 기준 연결 영업이익이 흑자를 기록한 것 역시 본업의 경쟁력이 아닌 벤처투자 자회사와 신기술투자조합의 운용 수익에 기댄 '착시'로 보인다. 원티드랩은 13일 보도자료를 통해 3분기(7~9월) 연결 기준(본사와 자회사 실적 합산) 매출액이 99억원으로 전년 동기 대비 2.8% 증가했고, 영업손실은 1억원을 기록했다고 밝혔다. 회사 측은 "3분기 AX 신사업 매출이 24억 7000만원으로 전분기 대비 37% 늘어나며 투자 매출을 제외한 당분기 매출의 29%를 차지했다"고 강조했다. 하지만 투자 자회사를 제외한 본사 단독(별도 기준) 성적표를 뜯어보면 본업의 외형 축소가 뚜렷하다. 별도 기준 3분기(7~9월) 매출은 85억 1164만원으로 전년 동기(95억 8657만원) 대비 11.2% 감소했다. AX 신사업 매출이 늘었다고 홍보했지만, 핵심 수익원인 채용 매출 감소 폭이 훨씬 컸던 탓에 본사 전체 매출은 두 자릿수 뒷걸음질쳤다. 자회사 실적을 합친 연결 기준으로도 3분기(7~9월) 단일 분기 실적은 부진했다. 연결 기준 3분기 영업손실은 1억 3106만원, 당기순손실은 6116만원으로 집계되며 전년 동기(영업이익 5억 3508만원, 순이익 8억 8191만원) 대비 모두 적자로 돌아섰다. 본업 적자 6.4억원…투자 자회사 이익으로 연명 기간을 넓혀 올해 1~9월 누적 실적을 살펴봐도 연결 영업이익(1억343만원)은 본업이 아닌 투자 자회사 이익으로 버틴 '무늬만 흑자' 구조다. 분기보고서 연결 부문정보에 따르면 1~9월 누적 기준 본업인 국내 유료직업소개업에서 4억 9373만원, 해외 유료직업소개업에서 1억 4930만원의 영업손실이 발생해 HR(인적자원) 본업에서만 총 6억 4303만원의 적자를 냈다. 이를 벤처투자 자회사 원티드랩파트너스와 각종 신기술투자조합 등 금융투자업 부문에서 거둔 7억 4647만원의 영업이익이 상쇄하면서 연결 흑자 턱걸이에 성공한 셈이다. 원티드랩은 보도자료에서 "기존 채용 사업에서 창출한 현금흐름을 바탕으로 AX 신사업에 대한 투자를 지속하고 있다"고 설명했으나, 실제 재무 흐름과는 거리가 멀다. 투자 자회사를 뺀 본사 단독(별도 기준)의 1~9월 누적 영업손익은 지난해 같은 기간 7115만원 흑자에서 올해 4억 9373만원 적자로 전환됐다. 지난해 말 130억원에 달했던 단기금융상품(정기예금) 잔액 역시 올해 9월 말 60억 176만원으로 반토막 났다. 9개월간 빠져나간 현금의 상당 부분은 AX 기술 고도화가 아닌 신기술투자조합 출자(52억 5100만원)와, 소각 계획 없는 자기주식 매입(9억 9828만원, 9월 말 누적 자사주 비율 약 9.93%) 등에 투입됐다. 실체 모호한 'AX 매출 24.7억'…일본 법인 매출은 3600만원 회사가 미래 성장동력으로 내세운 AX 사업의 실질 성과도 긍정적으로 해석하기 어렵다. 우선 원티드랩이 사내 AI 에이전트 200여 개 도입으로 3분기(7~9월) 비용을 전분기 대비 4.4% 줄였다고 강조한 대목은 재무제표와 온도 차가 있다. 본사(별도 기준)의 3분기 영업비용(80억 6924만원)이 전년 동기(88억 4765만원)보다 줄어든 주된 배경은 AI 효율화보다는 종업원급여(35억 5691만원→29억 3224만원)와 외주비(17억 6044만원→14억 2919만원) 등 인건비·사업비 축소였다. 1~9월 누적 기준으로 보면 신사업 성과와 비용 부담의 괴리는 더욱 두드러진다. 원티드랩은 기업용 AI 에이전트 플랫폼 '엔노이아'와 변화관리 프로그램 'AX 챔피언' 등의 성과를 앞세웠으나, 분기보고서상 1~9월 누적 AX 사업 매출(64억 4100만원)은 기존 정부 지원 커리어 교육(K-디지털 트레이닝 등)과 프리랜서 매칭(원티드 긱스) 매출을 한데 묶어 합산한 수치다. 정작 핵심 신사업이라는 엔노이아가 단독으로 얼마의 매출을 올렸는지는 구분 공시 되지 않았다. 고정비 부담도 커졌다. 본사(서울 잠실 롯데월드타워) 임대차 계약 등에 따른 사용권자산상각비는 1~9월 누적 18억 6074만원으로 전년 동기(10억 6009만원) 대비 75.5% 급증했다. 해외 진출과 연구개발(R&D) 공시 역시 장밋빛 청사진과 동떨어져 있다. 보도자료에서 "일본에서 첫 해외 고객을 확보했다"고 강조했지만, 일본 법인(WANTED JAPAN)의 1~9월 누적 매출은 3599만원(전체 매출의 0.12%)에 불과했고 순손익은 전년 동기 흑자(1789만원)에서 1억 5620만원 적자로 돌아섰다. AI 기업을 표방하면서도 분기보고서 연구개발실적 항목에는 2016~2020년 종료된 과거 과제 4건만 6년째 그대로 기재돼 최신 AI 에이전트 관련 R&D 실적은 찾아볼 수 없다. 투자자산 비중 40% 육박에 채권 부실화까지…재무 변동성 경고등 채용 플랫폼 기업이 벤처투자조합 운용에 과도하게 의존하면서 실적 변동성과 자산 건전성 리스크도 확대되고 있다. 올해 1~9월 누적 전체 매출에서 주력인 '채용 AI'가 차지하는 비중은 2024년 연간 78.13%에서 올해 60.71%까지 하락한 반면, 금융투자수익이 포함된 '기타' 매출 비중은 같은 기간 2.99%에서 18.21%(55억 6300만원)로 급팽창했다. 특히 올해 1~9월 누적 기준 금융자산 처분·평가손실만 21억 7089만원이 영업비용으로 직접 반영돼 향후 벤처 투자 시장이 위축될 경우 영업이익이 직격탄을 맞을 수 있는 구조다. 9월 말 기준 재무상태표상 자산 편중과 채권 부실화도 우려 요인이다. 올해 들어서만 10개 이상의 신기술투자조합을 잇따라 설립·출자하면서 9월 말 기준 장단기투자증권(181억669만원)과 관계기업투자(56억5944만원)를 합한 투자자산은 총자산(600억 4034만원)의 39.6%에 달한다. 이 중 공정가치로 측정하는 투자증권 180억 1669만원 전액이 활성시장 가격이 없어 자체 추정에 의존하는 '수준 3(Level 3)' 비시장성 자산이다. 스타트업 경기 침체 여파로 본업의 채권 회수에도 어려움이 엿보인다. 9월 말 기준 매출채권(25억9791만원) 대비 대손충당금 설정률은 31.49%(8억1797만원)로 지난해 말(19.37%)보다 12.12%포인트 높아졌으며, 1년 이상 장기 연체된 악성 채권도 4억7090만원(전체 채권 잔액의 19.60%)에 이른다. 이복기 원티드랩 대표는 “AI 네이티브 전환에 나서는 기업이 늘면서 인재, 변화관리, 에이전트를 한 번에 찾는 수요가 커지고 있다”며 "원티드랩은 사내 에이전트 200여 개로 일하는 방식을 먼저 바꿨고, 이 경험으로 이용자와 고객의 AI 대전환을 도우며 AI 네이티브 기업으로 가는 여정의 파트너가 되겠다"고 말했다.

2026.11.13 17:00백봉삼 기자

이스트소프트, 3분기 매출 273억원…3분기 역대 최대 매출 달성

이스트소프트가 인공지능(AI), 소프트웨어(SW)와 게임 사업 성장에 힘입어 역대 3분기 최대 매출을 기록했다. 광고선전비와 운영비를 줄이면서 영업손실도 전년 동기보다 절반 이상 축소했다. 이스트소프트는 올해 3분기 연결 기준 매출 273억원, 영업손실 19억 3300만원을 기록했다고 13일 공시했다. 전년 동기 대비 매출은 9.5% 늘었고 영업손실은 56.8% 감소했다. AI·SW 부문 매출은 약 157억원으로 지난해 같은 기간보다 19.2% 증가했다. 실시간 AI 아바타 생성 서비스 '페르소 인터랙티브' 공급 확대와 공공 AI 전환(AX), AI 교육 사업이 매출 증가를 뒷받침했다. 게임 부문은 신작 '카발 RED' 출시 효과가 이어지며 매출 약 75억원을 거뒀다. 전년 동기 대비 증가율은 40%다. 이스트소프트는 페르소 인터랙티브의 적용 분야를 공공·교육·모빌리티·관광에서 엔터테인먼트와 유통으로 넓히고 있다. 최근에는 이수만 키 프로듀서의 아이돌 그룹 'A2O 라이트' 지식재산(IP)을 활용한 팬덤 소통 서비스 '블루밍톡'을 선보였다. 올리브영, 세븐일레븐과는 개념검증(PoC)을 진행하고 있다. 포털·커머스·자산운용 부문 매출은 줄었다. 포털은 광고 매출 부진이 이어졌고 커머스는 온라인과 직영 매장 등의 판매 감소가 영향을 미쳤다. 자산운용 부문에서는 약 19억원의 영업손실이 발생했다. 회사는 운용자산 규모가 늘었지만 주식시장 부진으로 손실을 냈다고 설명했다. 다른 사업의 실적 개선과 비용 절감으로 연결 영업손실은 전년 동기 44억 7600만원에서 25억 4300만원 줄었다. 사업 확대에 따른 매출 연동 수수료성 비용은 증가했으나 광고선전비는 43.1%, 운영비는 10.3% 감소했다. 회사 측은 신규 AI 서비스가 안정화되고 내부 업무에 AI를 적용하면서 기존 사업의 운영 효율이 높아졌다고 설명했다. 향후 AI·SW와 게임 사업을 확대하고 전 사업의 비용 효율화를 이어가며 수익성을 개선할 계획이다.

2026.11.13 16:40남혁우 기자

하이트진로, 소주·맥주 매출 줄었지만…3Q 영업익 6.2%↑

하이트진로가 올해 3분기 매출 감소에도 수익성 개선에 성공했다. 소주와 맥주 부문 모두 매출은 줄었지만 영업이익은 증가했다. 하이트진로는 올해 3분기 연결기준 매출 6324억원을 기록했다고 13일 공시했다. 전년 동기 대비 5.5% 줄어든 수치다. 같은 기간 영업이익은 6.2% 늘어난 577억원으로 집계됐다. 사업 부문별로 보면 소주 부문 매출은 3809억원에서 3675억원으로 3.5% 감소했다. 영업이익은 421억원에서 450억원으로 7% 늘었다. 맥주 부문 매출도 지난해 2263억원에서 2044억원으로 9.7% 감소했다. 영업이익은 117억원으로 전년 동기(108억원) 대비 8.4% 증가했다. 하이트진로는 포트폴리오 다각화를 통해 실적 개선 흐름을 이어나간다는 계획이다. 하이트진로 관계자는 “주류시장 위축에도 수익성 중심의 경영 전략과 지속적인 비용 효율화 노력을 통해 실적 개선을 이끌어냈다”며 “테라 스파클링, 테라&참이슬 등 포트폴리오 다각화를 통해 시장 지배력 강화 및 실적 추가 개선을 기대하고 있다”고 말했다.

2026.11.13 16:13김민아 기자

엠게임, 3분기 영업익 27억원…'귀혼 키우기' 24일 출격

엠게임이 3분기 영업이익을 전분기보다 늘렸다. 4분기에는 '나이트 온라인' 북미·유럽 신규 서버와 방치형 신작 '귀혼키우기'를 통해 매출 확대에 나선다. 엠게임은 올해 3분기 연결 기준 매출 208억원, 영업이익 27억원, 당기순이익 30억원을 기록했다고 13일 공시했다. 전분기 대비 매출은 2.3% 감소했고 영업이익은 10.6% 증가했다. 당기순이익은 이연법인세자산 증가 등으로 324.8% 늘었다. 전년 동기 대비 매출은 3.4%, 영업이익은 34.7%, 당기순이익은 37.6% 감소했다. 4분기에는 PC 게임과 모바일 신작으로 매출원을 늘린다. PC 다중접속역할수행게임(MMORPG) '나이트 온라인'은 지난 12일 북미와 유럽에 신규 서버를 열었다. 엠게임은 그간 글로벌 신규 서버를 열 때마다 신규·복귀 이용자가 유입되며 현지 매출이 큰 폭으로 늘었다고 설명했다. 사전예약자 100만명을 넘어선 '귀혼키우기'는 오는 24일 국내에 출시한다. 2D 도트 그래픽과 동양 요괴를 소재로 한 원작 '귀혼'의 세계관과 캐릭터를 방치형 모바일 게임에 담았다. PC MMORPG '풍림화산'도 4분기 중 서비스를 재개해 기존 이용자 복귀와 신규 이용자 유입을 노린다. 자회사 실적 개선에도 기대를 걸고 있다. 엠게임은 커머스 자회사 엠게임 알마티와 엠글로벌스, 실버케어 자회사 보듬재활요양원 등의 경영 지표가 개선되면서 연결 실적에 보탬이 될 것으로 보고 있다. 주주환원도 이어간다. 엠게임은 올해 주당 222원(총 약 43억원)을 결산배당한 데 이어 창립 후 처음으로 주당 110원(총 약 21억원)의 분기배당을 실시했다. 지난 5월과 6월, 10월에는 총 약 60억원 규모 자사주 취득을 결정했으며 취득분 소각도 병행 중이다. 엠게임 권이형 대표는 “2026년 4분기는 북미, 유럽 '나이트 온라인' 신규 서버 오픈과 '귀혼키우기' 출시, '풍림화산' 재오픈 등이 집중돼 있어 연말 성수기와 함께 더 큰 성과를 기대하고 있다”며, “배당과 자사주 취득, 소각 등 주주환원도 꾸준히 이어가겠다"고 밝혔다.

2026.11.13 16:00정진성 기자

쏘카, 3분기 매출 1352억원 '역대 최대'…영업익 43%↑

쏘카가 카셰어링 사업 성장과 운영 효율화에 힘입어 올해 3분기 역대 최대 분기 매출을 기록했다. 영업이익도 전년 동기 대비 40% 넘게 늘었다. 쏘카는 올해 3분기 연결 기준 매출이 1352억원으로 전년 동기 대비 21% 증가했다고 13일 밝혔다. 영업이익은 98억원으로 같은 기간 43% 늘었다. 매출은 직전 분기보다도 11.7% 증가하며 분기 기준 역대 최대치를 기록했다. 별도 기준 매출은 1293억원으로 전년 동기 대비 22% 증가했고 영업이익은 129억원으로 76% 늘었다. 당기순이익은 연결 기준 134억원으로 전년 동기 대비 743% 증가하며 역대 최대치를 기록했다. 지난 2분기 65억원에 이어 2개 분기 연속 흑자를 이어갔다. 올해 1~3분기 누적 당기순이익은 약 111억원으로 전년 동기 대비 흑자전환했다. 누적 영업이익은 180억원으로 78% 증가하며 9개 분기 연속 영업이익 흑자를 기록했다. 3분기 실적은 본업인 카셰어링 사업이 이끌었다. 카셰어링 매출은 1005억원으로 전년 동기 대비 16.8% 증가하며 분기 기준 처음 1000억원을 넘어섰다. 매출총이익은 225억원으로 23.6% 늘었고 매출총이익률은 22.4%로 1.2%포인트 개선됐다. 차량 이용시간은 전년 동기 대비 11% 증가했다. 차량 한 대당 매출은 198만원으로 전년 동기 175만원보다 13.5% 늘었다. 매출 대비 간접비 비율도 같은 기간 16.8%에서 13.6%로 낮아졌다. 프리미엄 카셰어링 서비스 '블랙라벨'은 3분기 평균 770대를 운영하며 54%의 가동률을 기록했다. 일반 차량 가동률 42%를 웃도는 수준이다. 블랙라벨의 분기 이용건수는 지난 2월 출시 이후 26배 증가했으며 건당 이용시간은 일반 카셰어링보다 2.7배 길었다. 차량 배달과 편도 서비스 이용도 35% 늘었다. 3분기 전기차 평균 운영 대수는 1876대로 전년 동기 대비 약 3배 증가했다. 네이버와 NOL 등 외부 채널과 웹 예약을 통한 이용건수는 2만7336건으로 전년 동기 대비 약 3.7배 늘었다. AI 검색을 통한 신규 유입도 직전 분기보다 약 2.5배 증가했다. 주차 플랫폼 '모두의주차장' 매출은 35억원으로 전년 동기 대비 18% 증가했다. 제휴·등록 주차장은 5000개소로 10% 늘었으며 거래건수와 거래액은 각각 20%, 23% 증가했다. 쏘카는 장기 차량 구독 서비스 '쏘픽'을 중심으로 사업 영역 확대에도 나선다. 지난 10월 출시한 쏘픽은 최대 60개월까지 차량을 이용할 수 있는 장기 구독 서비스다. 출시 한 달 만에 주간 신규 계약이 첫 주 대비 4배 이상 증가했다. 자율주행 데이터 사업도 확대한다. 쏘카는 에이펙스모빌리티에 데이터 사용권 등을 포함해 100억원을 출자했으며 내년 초 센서 장착 차량 운행을 시작해 실주행 데이터 수집에 나설 계획이다. 박재욱 쏘카·에이펙스모빌리티 대표는 “이용자 중심 서비스에 투자하면서 수요 채널 확대를 위한 노력을 지속한 것이 분기 역대 최대 매출을 기록할 수 있었던 배경”이라며 “장기 차량 구독서비스 쏘픽을 집중 육성하고 자율주행 상용화를 위한 실질적인 성과도 단계적으로 공개할 계획”이라고 말했다.

2026.11.13 15:43류승현 기자

농심, 해외 성장에도 원가 부담…3분기 영업익 8.6%↓

농심이 미국과 중국 등 해외 사업 성장과 수출 호조에 힘입어 올해 3분기 매출을 늘렸다. 다만 팜유 등 원부재료 가격과 물류비 부담이 커지면서 영업이익은 감소했다. 농심은 올해 3분기 연결 기준 매출이 9296억원으로 전년 동기 대비 6.7% 증가했다고 13일 공시했다. 같은 기간 영업이익은 497억원으로 8.6% 감소했다. 당기순이익은 297억원으로 전년 동기 대비 41.3% 줄었다. 환율 변동성 확대에 따른 외환차손 등 영업외손실 증가가 영향을 미쳤다. 매출 성장은 해외 사업이 이끌었다. 미국과 중국 등 주요 해외 법인이 성장한 데다 수출도 호조를 보이면서 전체 외형 확대에 기여했다. 반면 국내 사업에서는 팜유를 비롯한 원부재료 가격 상승이 수익성에 부담으로 작용했다. 해상운임과 에너지 비용 등 수출에 들어가는 제반 비용도 늘면서 매출 성장에도 영업이익은 전년보다 감소했다. 올해 1~3분기 누적 기준으로는 매출과 영업이익 모두 성장했다. 누적 매출은 2조8197억원으로 전년 동기 대비 7.1% 증가했고 영업이익은 1764억원으로 17.1% 늘었다. 해외 사업 비중도 확대되고 있다. 농심의 올해 3분기 누적 연결 기준 해외매출 비중은 39.4%로 전년 동기보다 2.6%포인트 상승했다. 농심은 국내 라면 시장의 성장 한계에 대응해 미국과 중국을 비롯해 유럽, 러시아, 동남아 등 해외 시장 확대를 추진하고 있다. 미국과 중국에 현지 생산 거점을 두고 있으며 유럽과 러시아에서는 판매 기반을 확충하고 있다.

2026.11.13 14:40류승현 기자

마키나락스, 3분기 만에 작년 연간 매출 돌파…피지컬 AI 성장 가속

마키나락스가 올해 3분기 만에 지난해 연간 매출을 넘어섰다. 3분기에는 역대 최대 분기 매출을 기록하며 피지컬 인공지능(AI) 사업 성장세를 이어갔다. 마키나락스는 올해 3분기 누적 연결 매출 143억원을 기록했다고 13일 밝혔다. 지난해 같은 기간보다 190% 증가했으며 지난해 연간 매출 115억원도 24% 웃돌았다. 3분기 매출은 72억원으로 역대 최대를 기록했다. 지난해 같은 기간 23억원보다 214%, 직전 분기 40억원보다 81% 증가했다. 올해 분기별 매출도 1분기 30억원, 2분기 40억원, 3분기 72억원으로 꾸준히 늘었다. 마키나락스는 상반기 다양한 산업에서 확보한 수주가 3분기부터 본격적으로 매출에 반영되면서 성장 폭이 커졌다고 설명했다. 매출이 빠르게 늘었지만 적자는 이어졌다. 3분기 영업손실은 44억원, 당기순손실은 43억원을 기록했다. 올해 1~3분기 누적 영업손실은 86억원으로 지난해 같은 기간 85억원과 비슷한 수준이다. 누적 당기순손실은 83억원으로 지난해 140억원보다 41% 줄었다. 매출 증가 속도는 비용 증가 폭을 웃돌았다. 3분기 누적 매출이 지난해 같은 기간보다 190% 증가하는 동안 영업비용은 70% 늘었다. 이에 따라 매출 대비 영업손실 비율은 173%에서 61%로 낮아졌다. 마키나락스는 사업 확대에 따라 인건비와 AI 개발·운영 비용이 증가했지만 매출이 빠르게 늘면서 비용 부담이 상대적으로 줄었다고 설명했다. 회사는 산업 현장에 AI를 적용하는 피지컬 AI 사업을 확대하고 있다. 제조설비와 생산 공정 등 현장 데이터를 분석하고 AI를 실제 업무에 연결하는 기술을 중심으로 고객사를 늘리고 있다. 윤성호 마키나락스 대표는 "올해 마키나락스가 증명하고 싶었던 것은 피지컬 AI의 성장이 매출로 가시화될 수 있다는 것"이라며 "3분기 만에 지난해 한 해 매출을 넘어서며 그 답을 내고 있다"고 말했다. 이어 "지금의 속도를 늦추지 않으면서 피지컬 AI 기업의 새로운 성장 기준이 되겠다"고 강조했다.

2026.11.13 11:53김동원 기자

한세예스24, '매출 6조' 비전 제시...예스24 재무건전성은 '빨간불'

한세예스24그룹이 최근 베트남 현지에서 대규모 기업설명회(IR)를 열고 '2032년 매출 6조원 달성'과 '인공지능(AI) 기반 플랫폼 도약' 등 장밋빛 청사진을 제시했다. 하지만 회사의 핵심축 중 하나인 예스24 재무 건전성과 사업 지표엔 경고등이 켜진 상태다. ▲본업의 영업적자 전환과 ▲단기 유동성 고갈 ▲물류센터 완공 지연 ▲주요 자회사의 완전자본잠식 등 구조적 리스크가 겹치면서 그룹이 내세운 미래 비전의 실현 가능성에 의문이 제기된다. 금융감독원 전자공시시스템에 공시된 예스24 반기보고서와 정정공시 등을 확인한 결과, 예스24는 올 상반기 연결 기준 매출액 3038억원을 기록해 전년 동기(3213억원) 대비 5.4% 감소했다. 같은 기간 영업손익은 전년 동기 20억 5300만원 흑자에서 25억 500만원 손실로 적자 전환했다. 특히 2분기(4~6월) 단독 영업손실만 34억 7200만원에 달해 분기를 거듭할수록 수익성이 악화하는 양상이다. 상반기 당기순이익이 2억 8400만원 흑자로 집계됐으나 이는 본업 성과가 아닌 금융수익에 기댄 '착시 효과'에 가까워 보인다. 보유 중인 카카오뱅크 지분 등에서 유입된 배당금 수익(23억 5700만원)과 금융자산 평가이익(23억 5300만원) 등 총 48억 2400만원의 금융수익이 영업적자를 상쇄한 결과다. 외형 축소 고착화…'베트남 IR' 청사진과 엇박자 이 같은 실적 부진은 지난달 28일(현지시간) 지주사 한세예스24홀딩스가 국내 언론과 기관투자가들을 베트남 호찌민으로 초청해 연 '2026 글로벌 IR'에서 발표한 성장 전략과 큰 온도 차를 보인다. 당시 최세라 예스24 대표는 올해 연간 매출 목표를 6200억 원으로 제시하며 물류 자동화와 AI 커머스 경쟁력 강화를 강조했다. 하지만 예스24의 최근 연간 연결 매출 추이를 보면 2024년 6711억원, 2025년 6265억원에 이어 올해 6200억원 전망치까지 3년 연속 외형 축소(역성장)가 고착화 된 모양새다. 도서·음반 판매 비중이 전체 매출의 93.6%에 달하는 편중된 사업 구조 속에서, 국내 출판 시장 침체와 대형 이커머스 플랫폼 간 경쟁 심화를 돌파할 신성장 동력이 부재하다는 지적이 가능해 보인다. 예스24가 진출했던 현지 법인(HANSAE YES24 VINA)이 이미 경영 악화로 폐업 상태임에도 베트남에서 그룹 합동 IR을 연 배경을 두고, 의류 제조 계열사인 한세실업의 탄탄한 해외 생산 기지를 앞세워 예스24의 국내 부진과 재무 위기를 희석하려 한 것 아니냐는 시각도 있다. 그룹이 핵심 성장동력으로 내세운 'AI 파운데이션 모델 고도화' 역시 현실성이 떨어진다는 평가가 지배적이다. 김석환 한세예스24홀딩스 부회장은 의류(한세실업)와 자동차 부품(한세모빌리티) 제조 현장 데이터에 예스24·동아출판의 도서·교육 데이터를 결합해 AI 기술을 상용화하겠다고 밝혔다. 그러나 도메인과 데이터 구조가 완전히 이질적인 제조 공정 데이터와 독서·구매 데이터를 단일 AI 모델로 융합하는 것은 기술적으로 실효성이 낮을 수밖에 없다. 실제 예스24의 상반기 연구개발(R&D) 비용은 매출의 0.79%인 23억 9100만 원에 불과하며, 수행 내역도 로그인 기능 개선이나 서버 이관 등 통상적인 사이트 유지보수에 머물러 있다. 현금 47억에 단기 빚 1148억…내년 '고정비 절벽' 우려 재무 건전성 측면에서 가장 우려되는 대목은 악화한 유동성 지표다. 상반기 말 기준 예스24의 연결 현금 및 현금성 자산은 47억 6600만원으로 2025년 말(216억 9100만원) 대비 78.0% 줄었다. 별도 재무제표 기준 가용 현금은 11억 6200만원에 그친다. 반면 1년 이내 만기가 도래하는 단기 차입 부채는 단기차입금 718억원과 유동성 장기부채 430억원을 합쳐 총 1148억원에 육박한다. 특히 파주 신물류센터 건립을 위해 빌린 신한은행 시설대출 400억원의 만기가 내년 6월로 다가오면서 유동성 부채로 분류돼 단기 상환 압박이 커졌다. 이미 파주·대구 물류센터 토지와 건물, 보유 중인 카카오뱅크 상장주식(장부가 1071억원 중 773억원 상당) 대부분이 금융권 대출 담보로 잡혀 있어 추가 담보 여력도 제한적일 것으로 보인다. 여기에 총 1241억원이 투입되는 파주 스마트물류센터(SFC) 완공 지연은 내년 실적에 부메랑이 될 수 있다. 예스24는 지난달 30일 기재정정 공시를 통해 물류센터 내 자동화 설비 구축(172억원)의 투자 종료일을 기존 10월 31일에서 올해 12월 31일로 두 달 더 늦췄다. 2024년 6월 최초 공시 이후 수차례 공기 연장이 반복되면서 올해 연내 기대했던 물류 자동화 기반의 원가 절감 효과는 기대하기 어렵게 됐다. 문제는 내년부터다. 준공과 동시에 1000억원대 물류센터 본체와 설비에 대한 막대한 감가상각비가 일거에 계상되고, 그동안 '건설중인자산' 원가에 포함해 비용 처리를 미뤄왔던 차입금 이자(상반기에만 19억 7800만원 자본화)가 손익계산서상 금융비용으로 직접 반영된다. 본업 이익이 회복되지 않은 상태에서 고정비만 급증하는 '비용 절벽'에 직면할 수 있다는 관측이 나온다. 자회사 완전자본잠식·RCPS 미상환 속 '지주사 배당' 논란 신사업 확장을 위해 인수·설립한 종속회사들의 부실화도 모회사의 발목을 잡고 있다. 웹소설 플랫폼 북팔(자본총계 -40억 4800만원)과 와이앤케이미디어(-108억 8900만원), 미술품 조각투자 플랫폼 아티피오(-7억 9000만원), 서버 임대업체 예스에이아이(-11억 600만원) 등 주요 국내 자회사가 모두 부채가 자산을 초과한 완전자본잠식 상태다. 특히 북팔의 경우 투자자가 상환전환우선주(RCPS·11억 7700만원)에 대해 상환권을 행사했으나, 보고서 주석에 "배당가능이익이 없어 상환이 이뤄지지 않았다"고 기재돼 사실상 채무불이행(디폴트) 상태임이 확인됐다. 예스24 본체가 이들 특수관계자에 빌려준 대여금은 211억원에 달하지만 대손충당금만 231억원이 설정돼 사실상 회수 불능 처리된 상태다. 아울러 2025년 발생한 랜섬웨어 서비스 장애와 관련해 규제기관 제재 및 재무적 영향을 파악 중이라는 우발부채 주석까지 남아 있어 추가 일회성 손실 가능성도 배제할 수 없다. 이처럼 본업 적자와 유동성 위기, 자회사 부실이 겹쳐 상반기 영업활동현금흐름이 183억 원 순유출을 기록한 상황에서도, 예스24는 올해 상반기 62억 4600만원(주당 250원)의 현금배당을 했다. 배당금의 절반 이상(약 34억 8000만원)은 지분 55.71%를 쥔 최대주주 한세예스24홀딩스와 오너 일가에게 돌아갔다. 예스24가 지주사로부터 180억 원을 연 4.60% 금리로 차입해 이자를 부담하고 상반기에만 경영자문료 명목으로 9억 8000만원을 지급한 점까지 더해지면서, 재무 건전성 방어보다 지주사로의 현금 유출이 우선시됐다는 비판이 가능한 대목이다. 본지는 단기 차입금 차환 계획과 물류센터 완공 지연 사유, 부실 자회사 구조조정 방안, 적자 속 배당 집행의 적정성 등에 대해 예스24와 한세예스24홀딩스 측에 공식 질의했으나 양사 모두 "공식적인 답변이 어렵다"며 입장을 미루고 밝히지 않았다.

2026.11.13 11:49백봉삼 기자

위세아이텍, 3분기 흑자로 상반기 적자 만회…누적 영업익 78% 증가

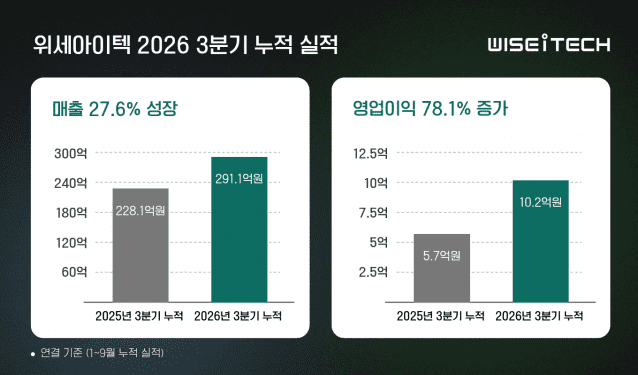
위세아이텍이 올해 3분기 영업이익 14억 8000만원을 기록하며 상반기 적자를 털어냈다. 3분기 누적 매출과 영업이익도 나란히 증가하며 실적 개선 흐름을 이어갔다. 위세아이텍은 올해 3분기 누적 연결 기준 매출 291억 1000만원, 영업이익 10억 2000만원을 기록했다고 13일 밝혔다. 지난해 같은 기간보다 매출은 27.6%, 영업이익은 78.1% 증가했다. 당기순이익은 5억 3000만원으로 166.8% 늘었다. 3분기 실적이 상반기 부진을 만회했다. 7~9월 연결 매출은 113억 3000만원으로 전년 동기 대비 24.9% 증가했다. 영업이익은 26.8% 늘어난 14억 8000만원을 기록했으며 영업이익률은 13.1%에 달했다. 위세아이텍은 3분기 흑자를 바탕으로 상반기 영업손실 4억 6000만원을 만회했다. 상반기 적자였던 누적 당기순이익도 흑자로 돌아섰다. 매출 증가와 함께 비용 관리도 수익성 개선에 기여했다. 3분기 누적 매출총이익은 71억 4000만원으로 지난해 같은 기간보다 14.1% 늘었다. 반면 판매비와관리비는 61억 2000만원으로 7.7% 증가하는 데 그쳤다. 별도 재무제표 기준 실적도 성장했다. 3분기 누적 매출은 277억 6000만원으로 26.9% 증가했다. 영업이익과 순이익은 각각 6억 1000만원, 10억 6000만원으로 27.6%, 56.0% 늘었다. 위세아이텍은 기존 데이터 분석 사업을 기반으로 인공지능(AI) 에이전트와 구독형 서비스 영역을 확대하고 있다. 자체 데이터 분석 솔루션에 AI 에이전트 'AI 버틀러'를 적용해 데이터 검색과 분석, 보고자료 작성 등 반복 업무를 자동화하는 기능을 강화했다. 신규 서비스도 늘리고 있다. 무역문서 자동화 서비스 '아이도큐'와 유튜브 트렌드 분석 플랫폼 '튜밋'을 중심으로 구독형 사업을 확대하고 있다. 해외시장 진출도 추진한다. 최근 AI 컴퓨팅 인프라 기업 아이노션과 전략적 업무협약을 체결하고 미국과 중남미에서 AI 플랫폼과 인프라를 결합한 사업 기회를 공동 발굴하기로 했다. 위세아이텍은 기존 데이터 분석 솔루션 매출을 유지하면서 AI 기반 업무 자동화와 신규 구독형 서비스를 성장 동력으로 육성할 방침이다. 김다산 위세아이텍 대표는 "AI 에이전트 기반 업무 자동화와 구독형 서비스를 핵심 성장축으로 육성하고, 파트너와 함께 새로운 시장을 개척하겠다"며 "기존 솔루션의 안정적인 매출 기반을 다지는 동시에 신규 서비스의 사업 성과를 구체화해, 외형 성장과 수익성 개선을 함께 이루겠다"고 밝혔다.

2026.11.13 11:45김동원 기자

시스코, 1분기 영업익 56억 달러 전년비 66% ↑…네트워킹 성장·비용 감소 효과

시스코가 네트워킹 사업 성장과 영업비용 감소에 힘입어 2027 회계연도 1분기 영업이익을 전년 동기 대비 66% 늘렸다. 시스코는 133일 2027 회계연도 1분기 일반회계기준(GAAP) 매출 185억 1700만 달러, 영업이익이 55억 9800만 달러를 기록했다고 발표했다. 전년 동기 대비 각 24%, 66% 증가한 수치다. 순이익은 45억 5200만 달러로 59% 증가했다. 실적 성장은 주력인 네트워킹 사업이 이끌었다. 네트워킹 매출은 111억 3200만 달러로 전년 동기 대비 43% 증가해 전체 매출의 약 60%를 차지했다. 전체 제품 매출은 146억 6700만 달러로 32% 늘었고, 서비스 매출은 38억 5000만 달러로 1% 증가했다. 다른 제품군도 성장세를 이어갔다. 보안 매출은 21억 2000만 달러로 7%, 협업은 11억 3600만 달러로 8%, 옵저버빌리티는 2억 7900만 달러로 2% 늘었다. 지역별 매출 증가율은 미주 28%, 유럽·중동·아프리카(EMEA) 18%, 아시아태평양·일본·중국(APJC) 21%를 기록했다. 매출이 늘어나는 가운데 영업비용은 감소하면서 이익 증가 폭을 키웠다. GAAP 영업비용은 61억 9000만 달러로 전년 동기 대비 3% 줄었다. 매출에서 영업비용이 차지하는 비중은 42.9%에서 33.4%로 낮아졌다. 연구개발비는 소폭 늘었지만 판매·마케팅비와 일반관리비, 무형자산 상각비 등이 감소했다. 구조조정 및 기타 비용도 전년 동기 1억 4700만 달러에서 2800만 달러로 줄었다. 이에 따라 GAAP 영업이익률은 전년 동기 22.6%에서 30.2%로 7.6%포인트 상승했다. 주식보상비용과 인수 관련 무형자산 상각비 등을 조정한 비GAAP 영업이익은 70억 700만 달러로 37% 증가했다. 비GAAP 영업이익률은 37.8%로, 회사 측에 따르면 사상 최고치를 기록했다. 매출총이익률은 낮아졌다. GAAP 매출총이익률은 63.7%로 전년 동기 대비 1.8%포인트 하락했다. 제품 매출총이익률은 64.5%에서 61.8%로 떨어졌고, 서비스 매출총이익률은 68.4%에서 70.9%로 높아졌다. 시스코는 이번 실적을 바탕으로 2027 회계연도 매출 전망을 748억~758억 달러, 비GAAP 주당순이익(EPS) 전망을 5.47~5.53 달러로 상향했다. 하이퍼스케일러 대상 AI 인프라 매출 전망도 90억 달러로 높였다. 회사는 이 규모가 2026 회계연도 매출의 두 배를 넘는다고 밝혔다. 2분기에는 매출 180억~182억 달러, 비GAAP EPS 1.34~1.36 달러를 예상했다. 비GAAP 영업이익률 전망은 36~37%로 제시했다. 척 로빈스 시스코 회장 겸 최고경영자(CEO)는 기업들이 에이전틱 AI 시대에 대응해 IT 환경을 확장하고 보호하며 최적화하기 위해 시스코의 기술과 전문성을 찾고 있다고 설명했다. 네트워킹 시장에 대해서는 수년간 이어질 슈퍼사이클의 초기 단계라고 진단했다. 마크 패터슨 시스코 최고재무책임자(CFO)는 "사업 규모가 커지면서 상당한 영업 레버리지 효과를 실현하고 있으며, 이를 통해 매출보다 이익을 훨씬 빠르게 늘리고 있다"며 "앞으로도 지속 가능한 성장과 지속적인 주주환원에 집중하겠다"고 말했다.

2026.11.13 10:50남혁우 기자

네카오 3Q 수익, AI 투자 규모차로 희비…'실행형' 에이전트에 베팅

올해 3분기 네이버와 카카오가 서로 엇갈린 성적표를 받아들었다. 인공지능(AI) 투자 규모가 양사의 '수익성'을 갈랐으나, 이들은 AI 에이전트 전략을 '실행형'으로 확립하겠다는 점에서는 뜻을 같이했다. 네이버는 12일 3분기 매출액이 전년 동기 대비 10.7% 증가한 3조4724억원을 기록했다고 공시했다. 반면 영업이익은 20.9% 줄어든 4513억원으로 집계됐다. 커머스와 파이낸셜 플랫폼, 글로벌 소비자간 거래(C2C) 등 주력 사업 분야의 고른 성장으로 매출은 성장했지만, 인프라·콘텐츠 등 AI 투자 증가로 영업이익은 하락했다. 사업 부문별 매출액은 네이버 플랫폼 1조 9484억원, 파이낸셜 플랫폼 4877억원, 글로벌 도전 1조 364억원이다. 같은 기간 카카오는 매출 2조 867억원, 영업이익 2403억원의 실적을 거뒀다. 매출과 영업이익은 전년 동기 대비 각각 6%, 7% 늘었다. 광고와 커머스 사업의 성장이 매출을 견인했다. 구체적으로 플랫폼 부문 매출은 1조 2350억원, 콘텐츠 부문은 8517억원이다. 양사의 수익성에는 AI에 대한 투자비용 집행이 영향을 미쳤다. 네이버가 AI 투자항목으로 꼽은 인프라, 콘텐츠 관련 영업비용은 전년 동기 대비 크게 증가하는 흐름을 보였다. 인프라와 마케팅에서 소요된 비용은 각각 2823억원, 6639억원으로 전년 동기보다 29.1%, 32.3% 늘었다. 반면 카카오의 3분기 외주·인프라비는 2410억원으로 지난해 같은 기간 보다 2% 감소했다. 자체 데이터센터 활용 확대에 따른 비용 효율화로 상각비도 3% 줄어든 1890억원으로 집계됐다. 설비투자(CAPEX) 역시 1860억원으로 28억원 증가하는 데 그쳤다. AI 에이전트 전략은 '실행형'…신규 서비스 베일 벗는다 AI에 대한 투자가 양사의 실적을 판가름 지었으나, 이들은 컨퍼런스 콜에서 유사한 AI 에이전트 전략을 발표했다. 기존 '대답하는 AI'에서 '실행하는 AI'로 전략을 전환하겠다는 것이다. 네이버는 이용자를 대신해 실제 작업을 수행하는 새로운 개인형 AI 에이전트 앱을 연내 출시 목표로 준비하고 있다고 밝혔다. 카카오 역시 실행 역량을 확장하는 방향으로 AI 에이전트 전략을 전환한다고 발표했다. 네이버는 새로운 개인형 AI 에이전트 앱을 중심으로, 카카오는 카나나 스페이스를 기반으로 실행형 AI 에이전트 전략을 가동한다는 계획이다. 초기에는 자체 기능과 연동…향후 외부로 확장 여기에 양사는 초기 자체적으로 보유한 기능을 연동하는 방식으로 AI 에이전트의 실행력을 확보하고, 향후 외부로 적용 범위를 넓힌다. 네이버 AI 에이전트는 쇼핑·플레이스·예약·지도·페이 등 다양한 자사 서비스와 자체 응용 프로그램 인터페이스(API)로 직접 연결돼 이용자의 요청을 빠르고 정확하게 실행한다. 실제 이용자의 검색과 리뷰 등 고유한 데이터와 네이버페이, 멤버십을 통한 거래 이력이 결합돼 이용자의 의도를 보다 정확하게 파악할 수 있다는 것이 네이버의 설명이다. 여기에 네이버는 연동되지 않은 서비스도 격리된 브라우저 환경에서 이용자의 요청에 따라 직접 처리할 수 있도록 준비하고 있다. 최수연 대표는 “외부 파트너와의 공식 연동 및 제휴도 단계적으로 확대해 에이전트가 안전하게 실행할 수 있는 서비스 범위를 네이버 밖으로 넓히는 생태계를 만들어 나가겠다”고 말했다. 카카오의 카나나 스페이스도 카카오톡의 기본 설정 변경에 이어 선물하기, 송금 등 자주 사용하는 서비스들을 대신 실행해준다. 카나나 스페이스 역시 작동 범위를 카카오톡에만 한정하지 않고 향후 외부 서비스와 연동할 계획이다. 정신아 대표는 "앞으로 AI 에이전트의 실행 범위와 서비스 생태계를 빠르게 확대해 나가면서 국내 이용자들이 일상에서 에이전트 AI의 새로운 가치를 체감할 수 있도록 하겠다"며 "이미 출시된 AI 서비스들의 활성 이용자도 우상향하고 있는 만큼 연내 월간 활성 AI 이용자 1000만명이라는 목표를 충분히 달성할 수 있다"고 짚었다.

2026.11.13 10:36박서린 기자

코아시아씨엠, 3분기 영업익 27억…전년比 145% 증가

광학 솔루션 기업 코아시아씨엠이 연결기준 3분기 영업이익이 전년 동기 대비 145.5% 성장한 27억원을 기록했다고 13일 밝혔다. 같은 기간 매출액은 554억원으로 9.8% 감소했다. 올해 3분기 누적 매출액은 1893억원으로 전년 동기보다 9.8% 줄었다. 영업이익은 46억원으로 17.9% 증가했다. 회사 측은 영업이익 개선의 요인으로 ▲자동화 시스템 도입과 제조 공정 안정화 ▲주요 고객사 공급망 안정성 확보 ▲고화소·고사양 플래그십 제품 공급 비중 확대 등을 꼽았다. 코아시아씨엠 관계자는 "글로벌 전방 산업의 성장세가 둔화되는 환경에서도 내실 있게 경영을 다졌다"고 말했다. 회사는 미래 신성장 동력 확보를 위해 체질을 전환하고 있다. 최근 저조도 환경에 특화된 비행시간측정(ToF) 카메라용 광학계 특허 등록을 완료했다. 자회사 코아시아씨엠코리아의 카메라 모듈 사업과 시너지를 내 본격적인 시장 진입에 나설 계획이다. 관계자는 "지속해서 추진한 수익성 중심 경영이 실적으로 입증됐다"며 "스마트폰 광학 솔루션의 견조한 이익 체력을 바탕으로 피지컬 인공지능(AI) 등 차세대 신사업을 속도감 있게 추진하겠다"고 강조했다.

2026.11.13 10:21진운용 기자

네이버, AI 팩토리·물류·개인형 AI 에이전트로 '새 엔진' 시동

6분기 연속 매출 상승을 이룬 네이버가 연말에도 숨 가쁜 신사업 행보를 이어간다. 엔비디아·브룩필드와 손잡고 추진하는 글로벌 AI 팩토리 사업이 본격 실행 단계에 진입한 데 이어, 물류 전문 자회사 설립과 개인형 AI 에이전트 앱 출시까지 예고하며 미래 성장동력 확보에 속도를 내는 모습이다. 특히 이번 신사업들은 기존 검색·광고·커머스 중심의 사업 구조를 넘어 AI 인프라와 물류, 개인형 AI 서비스 등으로 사업 영역을 확장한다는 점에서 주목된다. 안정적인 수익 기반을 갖춘 기존 사업의 경쟁력을 강화하는 동시에 새로운 시장에서 중장기 성장 기회를 확보하겠다는 전략으로 풀이된다. 본궤도 오르는 AI 팩토리 사업…첫 고객부터 빠르게 확보 가장 눈에 띄는 행보는 글로벌 AI 팩토리 사업이다. 네이버는 최근 브룩필드와 최대 90억 달러 규모의 컴퓨팅 인프라 확보 계약을 체결하고, 엔비디아의 약 10억 달러 규모 전략적 지분 투자까지 마무리하며 사업 추진을 위한 핵심 기반을 마련한 데 이어 초기 고객 확보까지 빠르게 마무리 지었다. 네이버는 12일 최근 미국 AI 추론 기업과 차세대 GPU를 포함한 약 2조원 규모의 컴퓨팅 서비스 공급 계약을 체결했다고 밝혔다. 이를 통해 2027년 초기 공급 물량에 대한 고객을 확보했으며, 내년 상반기 상용 서비스 개시와 함께 본격적인 매출 발생도 기대하고 있다. 이와 관련해 최수연 대표는 "대형 고객과의 중장기 계약을 추진하는 동시에 성장 잠재력이 높은 글로벌 AI 기업으로 고객 기반을 확대해 안정성뿐만 아니라 높은 수익성을 함께 확보해 나갈 계획"이라고 강조했다. 특히 글로벌 AI 인프라 시장에서 막대한 투자비와 고객 수요의 불확실성이 주요 위험 요인으로 지적되는 가운데, 네이버는 고객 수요를 먼저 확보하고 이에 맞춰 인프라를 확대하는 방식으로 사업 안정성을 높인다는 전략이다. 실제로 현재 10개 이상의 글로벌 AI 기업과 추가 공급 계약을 협의하고 있다는 것이 네이버의 설명이다. 김희철 최고재무책임자(CFO)는 “베라 루빈 등 최신 GPU의 확보 측면이나 수냉식 IDC의 확보 측면에서 네이버가 확실한 경쟁력을 갖고 있기 때문에 계약에서도 상당히 유리한 그런 위치에 설 것으로 예상한다”면서 “기본적으로 B300에서 베라 루빈으로 넘어가는 상황에서의 단가 경쟁력이나 기대 매출은 훨씬 더 올라갈 것으로 예상하고 있다”고 밝혔다. 물류 자회사 설립 승부수…쿠팡과 진검승부 커머스 분야에서는 물류 경쟁력 강화에 승부수를 던졌다. 네이버는 물류 전문 자회사를 설립하고, 2030년까지 약 1조원을 투자해 배송 인프라를 단계적으로 확대한다는 계획이다. 그동안 네이버는 다양한 물류 파트너사와 협력하는 방식으로 배송 경쟁력을 확보해 왔다. 앞으로는 물류센터를 직접 임차하고 시스템과 데이터, 인프라 설계를 주도하는 방식으로 물류 사업에 대한 통제력과 운영 효율성을 높일 방침이다. 다만 실제 센터 운영과 배송은 기존 물류 파트너사들과의 협력을 이어간다. 이는 자체 물류 인프라를 앞세워 국내 이커머스 시장에서 영향력을 확대해 온 쿠팡에 맞서 배송 경쟁력을 본격적으로 끌어올리겠다는 포석으로 해석된다. 이미 네이버의 배송 사업은 빠른 성장세를 보이고 있다. 올해 3분기 N배송 거래액은 전년 동기 대비 38% 증가했으며, 새벽배송 센터는 상반기 3곳에서 9곳으로 확대됐다. 현재 N배송 주문의 약 75%가 다음 날까지 도착하고 있으며, 도착보장 성공률도 98% 수준을 유지하고 있다. 네이버는 여기에 검색·쇼핑·주문 과정에서 축적한 데이터를 활용해 상품 수요를 예측하고 재고를 소비자와 가까운 곳에 배치하는 방식으로 배송 속도와 효율성을 함께 높인다는 구상이다. 이를 통해 배송 경쟁력이 거래 증가로 이어지고, 늘어난 거래 물량이 다시 물류 효율성을 높이는 선순환 구조를 구축할 계획이다. 연내 AI 에이전트 앱 선보이며 AI 서비스 수익화에도 박차 AI 서비스 분야에서도 새로운 도전을 앞두고 있다. 네이버는 이용자를 대신해 실제 작업을 수행하는 개인형 AI 에이전트 앱을 연내 선보일 예정이다. 새로운 AI 에이전트는 단순히 이용자의 질문에 답하거나 정보를 추천하는 수준을 넘어, 필요한 일을 미리 챙기고 번거로운 작업을 대신 수행하는 실행형 AI 서비스다. 특히 네이버가 보유한 검색·쇼핑·플레이스·예약·지도·페이 등 다양한 서비스를 직접 연결해 정보 탐색부터 실제 구매와 방문, 결제까지 이어지는 이용 경험을 제공한다는 점이 차별점이다. 예를 들어 이용자 요청에 따라 필요한 상품이나 장소를 탐색하고, 개인의 취향과 이용 이력에 맞춰 최적의 선택지를 제안한 뒤 실제 예약이나 구매 단계까지 연결하는 방식이다. 네이버는 외부 서비스와의 연동도 단계적으로 확대해 AI 에이전트가 수행할 수 있는 작업의 범위를 넓혀 나갈 계획이다. 이는 글로벌 빅테크 기업들이 AI 에이전트를 차세대 플랫폼 경쟁의 핵심으로 삼고 있는 가운데, 네이버가 기존 검색 서비스의 경쟁력을 유지하면서 새로운 이용자 접점과 수익화 기회를 확보하기 위한 전략으로 풀이된다. 무엇보다 검색에서 쇼핑과 예약, 결제까지 이어지는 네이버의 폭넓은 서비스 생태계가 AI 에이전트 시대의 핵심 경쟁력으로 작용할 수 있다는 기대도 나온다. 이처럼 네이버가 연말을 앞두고 잇따라 내놓은 신사업 구상은 AI 인프라부터 물류, 이용자 서비스까지 사업 전반의 경쟁력을 끌어올리려는 전략적 행보라는 점에서 의미가 있다. AI 팩토리를 통해 새로운 기업 간 거래(B2B) 수익원을 확보하고, 물류 자회사로 커머스 사업의 경쟁 기반을 강화하는 한편, 개인형 AI 에이전트로 차세대 이용자 접점까지 선점하겠다는 것이다. 최근 AI 인프라와 신규 서비스 투자 확대에 따른 수익성 부담이 나타나고 있지만, 네이버는 중장기 성장 기반을 확보하기 위한 전략적 투자를 이어간다는 방침이다. 실제로 올해 3분기 네이버 매출은 전년 동기 대비 10.7% 증가한 3조 4724억원을 기록한 반면, 영업이익은 투자비 증가 등의 영향으로 20.9% 감소한 4513억원을 기록했다. 업계 관계자는 “기존 사업의 안정적인 현금 창출력을 바탕으로 네이버가 미래 성장동력 확보에 승부수를 거는 모양새”라면서 “결국 네이버의 잇따른 신사업 행보가 실제 매출과 수익성 개선으로 얼마나 빠르게 연결될지가 향후 기업가치를 좌우할 핵심 변수가 될 것으로 보인다”고 전망했다.

2026.11.13 08:43백봉삼 기자

펄어비스, 3분기 매출 1015억원…연내 '도깨비' 개발 현황 공개

펄어비스가 올해 3분기 매출 1015억원을 기록하며 전년 동기 대비 18% 성장했다. '붉은사막'과 '검은사막'이 실적을 뒷받침한 가운데, 연내 신작 '도깨비'의 개발 현황을 공개하고 붉은사막의 플랫폼 확장도 추진한다. 펄어비스는 12일 2026년 3분기 연결기준 매출 1015억원, 영업이익 207억원, 당기순이익 108억원을 기록했다고 밝혔다. 매출은 전년 동기 대비 18% 증가했으나 영업이익은 8.8% 감소했다. 당기순이익은 원화 강세에 따른 원·달러 환율 하락 영향으로 전년 동기 대비 71% 줄었다. 3분기 해외 매출 비중은 86%를 기록했다. 북미·유럽 매출 비중은 68%로, 붉은사막의 글로벌 흥행과 검은사막의 실적 개선이 영향을 미쳤다. 주요 지식재산권(IP)별 매출은 검은사막 610억원, 붉은사막 406억원으로 집계됐다. 붉은사막은 스토리 콘텐츠를 강화한 '붉은사막 인핸스드' 업데이트를 진행했다. 메인 퀘스트 전반에 새로운 컷신과 대사를 추가하고 보스별 서사를 보강해 스토리 몰입도를 높였다. 또한 독일어, 프랑스어, 스페인어, 일본어, 브라질 포르투갈어 등 5개 언어의 음성 지원을 추가하고 아랍어 자막과 이용자 인터페이스(UI)를 도입했다. 펄어비스는 붉은사막의 장기적인 성과를 위해 콘텐츠 확장과 플랫폼 다변화도 추진하고 있다. 지난 10월 30일 첫 번째 다운로드 콘텐츠(DLC) '미지의 여정'을 전 세계에 출시했으며, 닌텐도 스위치 2 버전은 2027년 상반기 출시를 목표로 개발 중이다. 검은사막은 '에다니아 파트 2'와 신규 클래스 '에이전트' 등 콘텐츠 업데이트를 진행했다. 신규 및 복귀 이용자의 성장을 지원하는 '하이퍼 부스트' 시스템 도입 이후 스팀 순위가 상승하고 일일 활성 이용자 수(DAU)와 스트리밍 시청자 수 등 주요 지표가 개선됐다고 회사 측은 설명했다. 펄어비스는 4분기에도 기존 게임의 콘텐츠 업데이트와 서비스 개선을 이어가며 글로벌 이용자 확보에 나설 계획이다. 아울러 개발 중인 신작 도깨비의 개발 현황을 올해 안에 공개할 예정이다. 구체적인 공개 일정과 출시 시점은 제시하지 않았다.

2026.11.12 16:45진성우 기자

컴투스홀딩스, 3분기 영업익 48억원…신작·플랫폼 성장에 흑자 전환

컴투스홀딩스가 신작 출시와 플랫폼 사업 성장에 힘입어 3분기 영업 흑자로 돌아섰다. 내년 '제노니아2' 등 신작을 준비하는 한편, AI 기반 게임 백엔드와 클라우드 사업을 앞세워 글로벌 시장을 넓힐 계획이다. 컴투스홀딩스는 올해 3분기 연결 기준 매출 251억원, 영업이익 48억원을 기록했다고 12일 밝혔다. 매출은 전년 동기 대비 28% 증가했으며, 영업이익은 흑자 전환했다. 게임 사업에서는 액션 RPG '아레스: 더 아이언 뱅가드'를 글로벌 시장에 출시해 라인업을 넓혔다. 기존 흥행작 '소울 스트라이크'도 안정적인 성과를 이어갔다. 플랫폼 사업 성장에 관계기업 투자이익이 더해지며 실적 개선에 힘을 보탰다. 기존 게임은 콘텐츠 업데이트와 협업으로 이용자 접점을 넓힌다. '소울 스트라이크'에는 3개월 단위 시즌제 콘텐츠를 도입한다. 퍼즐 게임 '컬러스위퍼'는 서울시 공식 마스코트 '해치'와 협업한다. 신작은 장르와 플랫폼을 넓히는 데 초점을 맞췄다. PC·콘솔로 선보인 '제노니아1: 기억의 실타래'에 이어 '제노니아2: 잃어버린 기억들'을 내년 출시 라인업에 올렸다. 게임스컴과 플레이엑스포에서 선보인 '론 셰프'도 내년 출시를 준비한다. SOOP, 몬스터가이드와 협력해 실사 영상을 활용한 인터랙티브 게임(FMV) 시장에도 진출할 계획이다. 자회사 컴투스플랫폼은 지난 9월 출시한 '하이브 액실(Hive Axyl)'과 클라우드 사업을 중심으로 글로벌 시장을 확대한다. 하이브 액실은 AI 에이전트에 맞춰 설계한 게임 백엔드 서비스로, 게임 출시부터 라이브 운영까지 지원한다. 컴투스플랫폼은 AI 기반 게임 개발 수요에 맞춰 해외 고객사를 확보하고 서비스 적용 범위를 넓힐 계획이다. 클라우드 사업은 전년 동기 대비 117% 성장했다. 컴투스홀딩스는 기존 게임 운영과 신작 출시에 더해, 하이브 액실과 클라우드를 플랫폼 사업의 성장 축으로 키울 방침이다.

2026.11.12 16:42정진성 기자

  Prev 1 2 3 4 5 6 7 8 9 10 Next  

지금 뜨는 기사

이시각 헤드라인

세계 최고 AI 기업 엔비디아에 '2인자'가 없었다... 왜?

"한정판 굿즈부터 옷장 속 보물까지"…번개장터 플리마켓 가보니

CSOT, 샤오미 전기차 YU7 GT에 '파노라마 헤드업 디스플레이' 공급

MS 365 대규모 장애 근본 원인 해결…일부 고객·지역 복구 지속

ZDNet Power Center

Connect with us

ZDNET Korea is operated by Money Today Group under license from Ziff Davis. Global family site >>    CNET.com | ZDNet.com
  • 회사소개
  • 광고문의
  • DB마케팅문의
  • 제휴문의
  • 개인정보취급방침
  • 이용약관
  • 청소년 보호정책
  • 회사명 : (주)메가뉴스
  • 제호 : 지디넷코리아
  • 등록번호 : 서울아00665
  • 등록연월일 : 2008년 9월 23일
  • 사업자 등록번호 : 220-8-44355
  • 주호 : 서울시 마포구 양화로111 지은빌딩 3층
  • 대표전화 : (02)330-0100
  • 발행인 : 김경묵
  • 편집인 : 김태진
  • 개인정보관리 책임자·청소년보호책입자 : 김익현
  • COPYRIGHT © ZDNETKOREA ALL RIGHTS RESERVED.