• ZDNet USA
  • ZDNet China
  • ZDNet Japan
  • English
  • 지디넷 웨비나
뉴스
  • 최신뉴스
  • 방송/통신
  • 컴퓨팅
  • 홈&모바일
  • 인터넷
  • 반도체/디스플레이
  • 카테크
  • 헬스케어
  • 게임
  • 중기&스타트업
  • 유통
  • 금융
  • 과학
  • 디지털경제
  • 취업/HR/교육
  • 생활/문화
  • 인사•부음
  • 글로벌뉴스
  • AI의 눈
ZDPick
반도체
인공지능
IT'sight
칼럼•연재
포토•영상

ZDNet 검색 페이지

'사모펀드 AI 투자'통합검색 결과 입니다. (2건)

  • 태그
    • 제목
    • 제목 + 내용
    • 작성자
    • 태그
  • 기간
    • 3개월
    • 1년
    • 1년 이전

"AI가 바꾼 SW 투자 공식"…사모펀드, 성장 둔화·부채 부담에 '이중고'

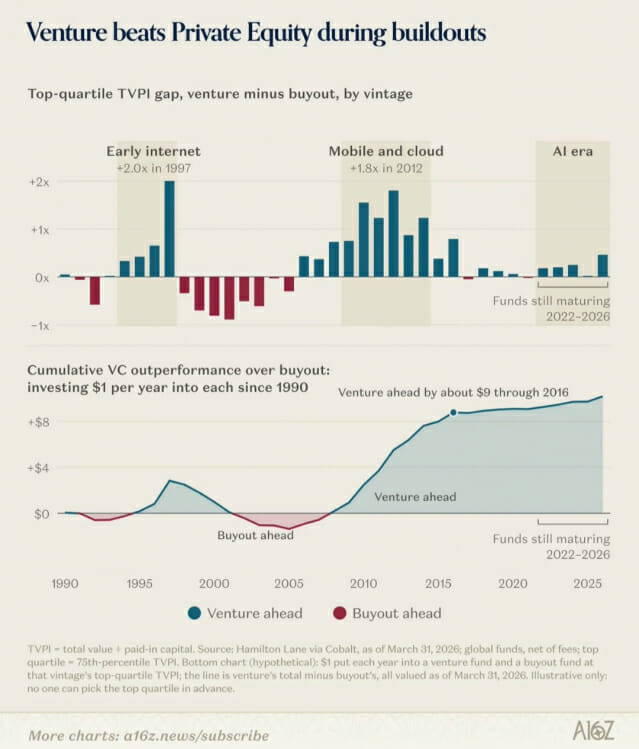
인공지능(AI) 확산으로 소프트웨어(SW) 산업의 경쟁 구도가 빠르게 바뀌면서 기존 서비스형 소프트웨어(SaaS) 기업에 투자해 온 사모펀드(PE)의 수익 모델에도 균열이 생기고 있다. 안정적인 구독 매출을 바탕으로 기업을 인수한 뒤 비용 절감과 기업가치 상승을 통해 수익을 확보하던 방식이 성장 둔화와 부채 부담에 직면하면서다. 5일 글로벌 벤처캐피털(VC) 앤드리슨 호로위츠(a16z)가 공개한 자료에 따르면 기술 변화가 빨라지면서 기존 소프트웨어 기업을 중심으로 한 사모펀드의 투자 모델이 구조적인 압박을 받고 있는 것으로 나타났다. 그동안 사모펀드는 SaaS 기업을 매력적인 투자 대상으로 평가해 왔다. 구독 기반의 반복 매출이 발생하고 고객 이탈이 상대적으로 적어 미래 현금흐름을 예측하기 쉬웠기 때문이다. 이를 바탕으로 차입금을 활용해 기업을 인수한 뒤 비용을 줄이고 수익성을 높여 되파는 방식이 확산됐다. 실제 2010년대에는 저금리와 기업가치 상승이 맞물리면서 사모펀드의 투자 수익이 크게 늘었다. 베인앤드컴퍼니에 따르면 당시 기업 인수 투자 수익의 50% 이상은 기업가치 평가 배수 상승에서 발생했다. 글로벌 바이아웃 운용자산도 2015년 1조 6000억 달러에서 2021년 3조 9000억 달러로 증가했다. 하지만 최근에는 상황이 달라졌다. 고금리로 차입 비용이 높아진 데다 소프트웨어 기업의 매출 성장세까지 둔화하면서 기존 투자 전략의 수익성이 악화되고 있어서다. 특히 저금리 시기 높은 가격에 인수한 기업들의 실적이 기대에 미치지 못하면서 대규모 부채 만기를 앞둔 사모펀드의 부담이 커진 상황이다. 실제 사모펀드 대출업체 골럽캐피털에 따르면 자금을 빌린 소프트웨어 기업들의 매출 성장률은 최근 2년 사이 9%에서 3% 미만으로 떨어졌다. 상각전영업이익(EBITDA)은 여전히 증가하고 있지만 매출 확대보다는 비용 절감과 수익성 개선에 의존하는 모습이다. 이 같은 변화는 사모펀드의 투자 수익률에도 영향을 미치고 있다. 베인앤드컴퍼니에 따르면 지난 2015년에는 기업의 EBITDA가 연평균 약 5% 성장하면 5년간 투자금의 2.5배를 회수할 수 있었지만, 현재는 같은 수익을 얻으려면 10~12% 수준의 성장이 필요한 것으로 분석됐다. 여기에 기존 소프트웨어 기업들이 이처럼 높은 성장률을 달성하기가 쉽지 않다는 점도 우려되는 부분이다. 생성형 AI를 중심으로 기술 변화가 빨라지면서 기존 소프트웨어 기업의 성장성과 기업가치를 예측하기 어려워지고 있기 때문이다. 부채 부담도 커지고 있다. a16z가 인용한 자료에 따르면 사모펀드가 인수한 기업의 위험 대출 가운데 2028년 만기가 돌아오는 규모는 약 1400억 달러, 2029년에는 약 1600억 달러에 달한다. 이 중 약 3분의 1이 소프트웨어 관련 대출이며 약 4분의 1은 신용등급이 CCC+ 이하인 것으로 나타났다. 특히 2021~2022년 저금리 환경에서 높은 가격에 인수한 기업들이 취약한 상황에 놓인 것으로 드러났다. 2025~2026년 담보권 실행으로 회수된 부채의 약 70%가 이 시기 이뤄진 인수 거래에서 발생한 것으로 조사됐다. 대표적인 사례로 고객경험관리 소프트웨어 기업 메달리아가 거론됐다. 사모펀드 토마브라보는 2021년 약 64억 달러에 메달리아를 인수했지만 올해 블랙스톤 등이 참여한 채권단에 지배권을 넘겼다. 이 과정에서 토마브라보와 공동투자자들은 약 51억 달러의 지분가치를 잃은 것으로 알려졌다. 기업을 매각해 투자금을 회수하는 데 걸리는 시간도 길어졌다. 사모펀드의 평균 투자 회수 기간은 2010~2021년 5~6년에서 최근 약 7년으로 늘었다. 기업가치 상승이 둔화된 데다 기존 소프트웨어 기업을 인수하려는 매수자도 줄어든 영향이다. a16z는 이러한 변화가 일시적인 경기 침체에 그치지 않을 가능성에 주목했다. 또 기술 변화가 빠른 시기에는 이미 사업 모델이 성숙한 기업을 인수하는 방식보다 새로운 기술을 개발하는 기업에 초기 투자하는 벤처캐피털이 더 높은 수익을 거둘 수 있다고 주장했다. a16z 관계자는 "2010년대 사모펀드의 성장을 뒷받침했던 저금리와 기업가치 상승, 투자자 간 활발한 기업 거래 환경이 단기간에 돌아오기는 어렵다"며 "몇 차례의 금리 인하만으로 당시의 투자 환경을 다시 만들 수는 없다"고 강조했다.

2026.11.05 15:01장유미 기자

얼어붙은 PE 시장, AI는 예외…아태 자금 흐름 바뀌나

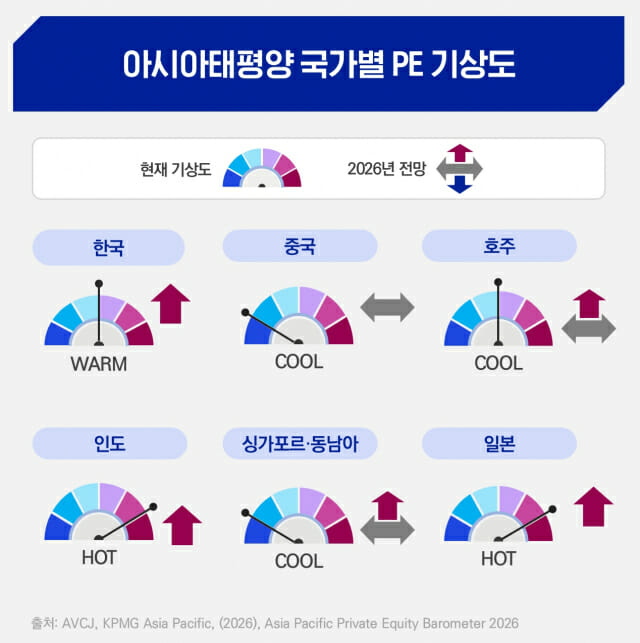
지난해 상반기 아시아태평양 사모펀드(PE) 투자 규모가 2019년 이후 가장 낮은 수준으로 떨어졌지만, 디지털 전환과 인공지능(AI)을 축으로 한 기술 분야에는 자금이 집중된 것으로 나타났다. 전반적 위축 속에서도 구조적 성장 가능성이 높은 영역으로 투자가 선별되고 있다는 분석이다. 26일 삼정KPMG가 발간한 '2026 아시아태평양 PE 투자 트렌드와 기회' 보고서에 따르면, 2025년 상반기 아태 지역 PE 투자 규모는 전년 동기 대비 28% 감소한 643억 달러로 집계됐다. 이는 최근 6년 사이 가장 낮은 수치다. 다만 거래 건수는 2024년 하반기 대비 4% 증가하며 반등 조짐을 보였다. 눈에 띄는 대목은 TMT(기술·미디어·통신) 분야다. 해당 섹터는 전체 거래 규모의 31%, 거래 건수의 47%를 차지하며 최대 투자처로 부상했다. 보고서는 디지털 전환과 AI 도입 확산이 기업 경쟁력의 핵심 요소로 자리 잡으면서 관련 분야 투자가 확대됐다고 분석했다. 이 같은 흐름은 글로벌 PE 시장 전반에서도 관찰된다. 딜로이트의 '아시아태평양 사모펀드 연감(Asia Pacific Private Equity Almanac)'은 최근 아태 사모펀드(PE) 시장에서 TMT와 디지털 전환 관련 산업이 핵심 투자 섹터로 자리하고 있다고 분석했다. 또 글로벌 투자은행 골드만삭스는 AI 및 관련 인프라가 향후 주요 투자 기회로 부상하고 있다는 점을 언급한 바 있다. 이는 기술·디지털 역량이 단순 성장 스토리를 넘어 기업 가치 제고 전략의 중심으로 이동하고 있음을 시사한다. 시장 규모는 줄었지만 자금 여력은 유지되고 있다. 2025년 상반기 기준 펀드 조성액은 954억 달러로 2019년 이후 두 번째로 높은 수준을 기록했다. 이는 운용사들이 향후 투자 기회를 모색할 '대기 자본(dry powder)'을 충분히 확보하고 있음을 의미한다. 거래 구조도 변화하고 있다. 평균 거래 규모는 2024년 하반기 7200만 달러에서 2025년 상반기 5000만 달러로 감소하며 밸류에이션이 안정화됐다. 1500만~5억 달러 규모의 미드마켓 딜 비중은 45%까지 확대됐다. 이는 대형 거래보다는 운영 개선과 성장 전략을 적용하기 용이한 중간 규모 기업 중심으로 투자 전략이 이동하고 있음을 보여준다. 지역별로는 지정학적 리스크와 규제 강화 영향으로 중국(177억 달러)과 동남아(36억 달러)의 투자 규모가 감소했다. 반면 일본(140억 달러), 인도(137억 달러), 한국(85억 달러)은 상대적으로 안정적인 흐름을 유지했다. 특히 한국은 기술 기반 산업 경쟁력과 소비시장 안정성을 바탕으로 글로벌 투자자들의 관심을 받는 시장으로 평가됐다. 회수(Exit) 시장에서는 IPO 위축이 지속되며 전략적 매각이 주요 수단으로 활용됐다. 지난해 상반기 회수 금액 기준 트레이드세일이 59%를 차지했고, PE 세컨더리 엑시트(30%), IPO(6%)가 뒤를 이었다. 삼정KPMG 김진원 부대표는 "지정학적 이슈에도 불구하고 중국의 중장기 잠재력과 일본·호주·한국의 안정성, 인도·동남아의 성장성 등 아태 시장은 다양한 리스크-리턴 프로파일에 따른 투자 기회가 공존하는 시장"이라며 "한국은 안정적인 소비시장과 기술 기반 산업 경쟁력을 갖춘 시장으로, 환율 여건을 바탕으로 글로벌 투자자의 관심이 이어지고 있다"고 말했다.
2026.02.26 14:58장유미 기자

  Prev 1 Next  

지금 뜨는 기사

이시각 헤드라인

장인의 '감' 대신 데이터로…K-주얼리, AI 날개 단다

"TSMC, 메모리 진출 검토…엔비디아 요청" 디인포메이션

기아, 전남광주서 PBV 생태계 구축…2029년까지 3조원 투자

"피지컬AI 닻 올렸다"…K-팹리스, 실전 무기 갖추고 출전 채비

ZDNet Power Center

Connect with us

ZDNET Korea is operated by Money Today Group under license from Ziff Davis. Global family site >>    CNET.com | ZDNet.com
  • 회사소개
  • 광고문의
  • DB마케팅문의
  • 제휴문의
  • 개인정보취급방침
  • 이용약관
  • 청소년 보호정책
  • 회사명 : (주)메가뉴스
  • 제호 : 지디넷코리아
  • 등록번호 : 서울아00665
  • 등록연월일 : 2008년 9월 23일
  • 사업자 등록번호 : 220-8-44355
  • 주호 : 서울시 마포구 양화로111 지은빌딩 3층
  • 대표전화 : (02)330-0100
  • 발행인 : 김경묵
  • 편집인 : 김태진
  • 개인정보관리 책임자·청소년보호책입자 : 김익현
  • COPYRIGHT © ZDNETKOREA ALL RIGHTS RESERVED.