공급과잉→쇼티지…SKC, '전지박' 판가 인상 지속 전망
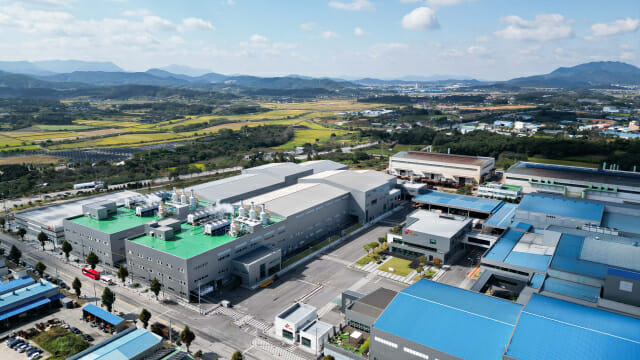
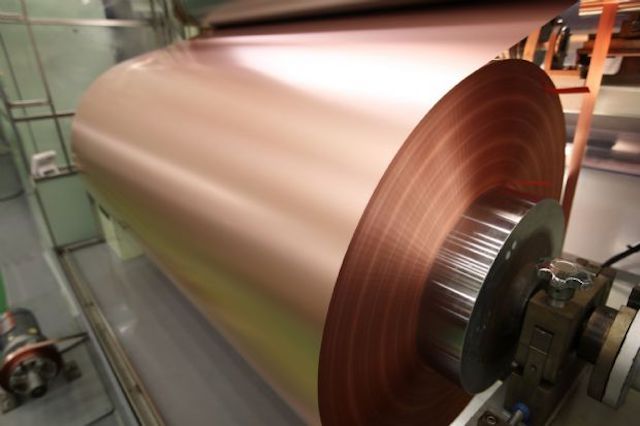
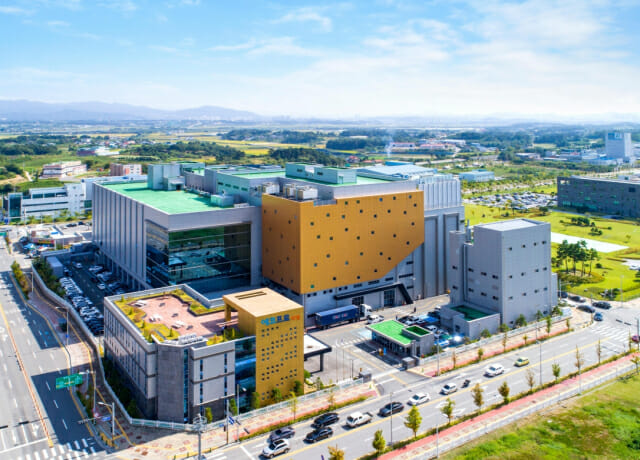
SKC가 최근 몇 년간 공급과잉 상태였던 전지박 시장이 공급부족(쇼티지)으로 전환되면서 판가도 지속 인상될 것으로 전망했다. SKC는 28일 올해 3분기 실적발표 컨퍼런스콜에서 이같은 사업 전망을 밝혔다. SKC는 올해 3분기 매출 6389억원, 영업손실 496억원을 기록했다고 28일 발표했다. 전년 동기 대비 매출은 26% 증가하고 영업손실 규모는 9.7% 줄었다. 이번 분기에는 주요 사업인 동박 공장 재정비에 따른 일회성 비용 200억원 가량이 반영됐다. 효율이 높은 말레이시아 동박 공장 전체 생산라인을 본격 가동하고, 국내 정읍 공장은 생산능력(CAPA)을 기존 연산 5만2000톤에서 5000톤 규모로 축소하면서 발생한 비용이다. 말레이시아 공장 연 CAPA는 5만8000톤이다. 정읍 공장은 공정 혁신과 신제품 개발을 위한 마더팩토리로 전환한다. 최근 수요 증가에 따라 SKC는 말레이시아 전지박 공장 전체 가동률이 90% 이상인 풀 가동 상태에 진입했고, 판가도 4분기부터 순차적으로 인상될 예정이라고 밝혔다. 에너지저장장치(ESS) 시장이 성장하면서 전지박 수요가 증가하고 있고, 동박 업체들이 마찬가지로 수요가 폭증하는 AI반도체용 회로박 시장 공략을 위해 기존 전지박 라인을 회로박으로 전환하면서 전지박 시장이 쇼티지 상태로 전환되고 있다는 분석이다. 말레이시아 공장의 경우 4분기 흑자 전환할 것으로 예상했다. 박동주 SKC 재무부문장(CFO)은 "AI로 인한 신수요가 완전히 되돌려지거나, 동박 업체가 대규모 증설에 나서지 않는 한 쇼티지는 해결되지 않는 구조적 상황으로 보고 있다"며 "점진적 판매량 개선과 빠른 흑자 전환, 수익성 개선을 이뤄나갈 예정"이라고 설명했다. 동박 판가 조정 상황에 대해서는 "대부분 고객사와 인상에 합의했고 4분기부터 고객사별로 순차 적용될 예정"이라며 "내년 1분기부터는 분기 전체에 걸쳐 판가 인상분이 반영될 예정이고 이는 제품의 용도, 스펙, 판매 지역과 수량에 따라 인상율 차이가 있다"고 답했다. 미래 핵심 사업인 글라스기판도 제품 개발 및 수율 개선을 지속하고 있다고 밝혔다. 박 CFO는 "임베딩 제품은 내년 상반기 중 신뢰성 평가 결과를 확보하고, 인증 요구 수준의 수율도 달성하는 것을 목표로 하고 있으며 최근 생산 수율에 있어 빠른 진전을 보이고 있다"며 "인증 후 양산에 요구되는 수율 기준은 더욱 높은 만큼 설비 공정의 추가 및 교체 등을 통해 빠른 목표 달성을 위한 계획들을 진행해 나가고 있다"고 답했다. 논임베딩 제품의 경우 복수의 프로젝트를 진행 중이고, 특히 인공지능(AI) 컴퓨팅 용도로 새로운 북미 고객사 다수와 내년 초 신규 프로젝트 개시를 준비하고 있다고 밝혔다.