• ZDNet USA
  • ZDNet China
  • ZDNet Japan
  • English
  • 지디넷 웨비나
뉴스
  • 최신뉴스
  • 방송/통신
  • 컴퓨팅
  • 홈&모바일
  • 인터넷
  • 반도체/디스플레이
  • 카테크
  • 헬스케어
  • 게임
  • 중기&스타트업
  • 유통
  • 금융
  • 과학
  • 디지털경제
  • 취업/HR/교육
  • 생활/문화
  • 인사•부음
  • 글로벌뉴스
  • AI의 눈
ZDPick
지스타2026
반도체
IT'sight
칼럼•연재
포토•영상

ZDNet 검색 페이지

'리서치'통합검색 결과 입니다. (332건)

  • 태그
    • 제목
    • 제목 + 내용
    • 작성자
    • 태그
  • 기간
    • 3개월
    • 1년
    • 1년 이전

KT, KAIST·다임리서치와 사람 없는 공장 만든다

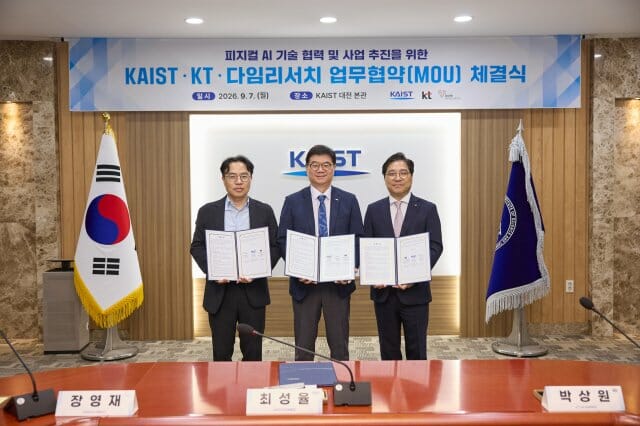
KT가 KAIST, 피지컬 AI 전문기업 다임리서치와 손잡고 사람의 개입을 최소화한 자율 제조공장 구현에 나선다. 로봇 관제 기술에 AI 에이전트와 엣지 AI, 초저지연 네트워크를 결합해 제조 현장의 로봇이 주변 상황을 인식하고 스스로 판단해 작업하는 환경을 구축한다. KT는 KAIST, 다임리서치와 피지컬 AI 기술 개발과 실증, 사업화를 공동 추진하기 위한 업무협약을 체결했다. 이번 협력은 과학기술정보통신부가 운영하는 '피지컬 AI 얼라이언스' 2기 활동에서 3개 기관이 관련 사업을 논의한 것을 계기로 마련됐다. 3개 기관은 무인 자율공장을 구현하는 다크팩토리 (플랫폼을 공동 개발하고 실제 제조현장에서 기술을 검증한다. 이를 기반으로 피지컬 AI 분야에서 새로운 사업 기회를 발굴하고 국내에서 확보한 기술과 실증 경험을 'K-피지컬 AI' 형태로 해외 시장까지 확장한다는 구상이다. 다크팩토리 플랫폼 개발은 과기정통부가 추진하는 '2026년 협업지능 피지컬 AI 기반 SW플랫폼 연구개발 생태계 조성 사업'과 연계해 진행한다. AI를 활용해 제조 설비와 로봇이 사람의 지속적인 개입 없이 자율적으로 움직일 수 있는 소프트웨어 플랫폼을 개발하고 산업현장에서 검증하는 사업이다. KT와 KAIST, 다임리서치는 향후 5년간 공동으로 참여한다. KAIST와 다임리서치가 확보한 제조·물류 로봇 기술과 관제 플랫폼을 토대로 생산공정을 자율화하는 기술 개발에 집중한다. 실제 공장과 유사한 테스트베드도 마련해 로봇과 AI 시스템의 작동 과정과 성능을 검증한다. 실증을 통해 확보한 기술은 다양한 제조업종과 생산공정으로 적용 범위를 넓힐 계획이다. KT는 서로 다른 로봇과 AI 시스템을 통합해 운용할 수 있도록 데이터 플랫폼 기반의 운영환경을 제공한다. 제조현장에서 발생하는 데이터를 관리하고 로봇과 AI 시스템 사이의 연동을 지원해 여러 장비를 하나의 플랫폼에서 효율적으로 운영하는 역할을 맡는다. 엣지 AI와 통신 인프라도 활용한다. 로봇과 가까운 현장에서 데이터를 바로 처리하는 엣지 AI를 적용해 데이터 전송 과정에서 발생하는 지연을 줄이고, 초고속 초저지연 네트워크를 결합해 로봇이 현장 상황에 맞춰 실시간으로 판단하고 움직일 수 있도록 지원한다. 로봇의 AI 학습과 성능을 사전에 확인할 수 있는 시뮬레이션 기술도 적용한다. AI 에이전트를 활용한 시스템 통합 기술까지 결합해 제조현장의 로봇이 주변 환경을 인식하고 작업 상황에 맞는 행동을 스스로 결정하는 피지컬 AI 환경을 구현할 계획이다. 기술 개발 이후 실제 제조현장 적용과 사업화도 함께 추진한다. 3개 기관은 AI 에이전트를 활용한 피지컬 AI 운영·검증 환경을 지속적으로 구축하고 현장 실증을 통해 상용화 가능성을 확인한다. 피지컬 AI 전문인력 양성에도 협력하고 국내에서 검증된 기술을 토대로 글로벌 시장 진출까지 추진한다. 최성율 KAIST 연구부총장은 “피지컬 AI의 진짜 경쟁력은 좋은 기술을 개발하는 데서 끝나는 것이 아니라 로봇과 AI를 실제 제조 현장에서 작동시키고 그 성능을 검증하는 데 있다”며 “이번 협력을 통해 KAIST의 연구성과가 기업의 제조현장에서 실증되고 새로운 산업과 사업으로 이어지는 산학협력 모델을 만들겠다”고 말했다. 장영재 다임리서치 대표는 “KAIST의 연구 역량과 KT의 AI·네트워크 인프라, 다임리서치의 로봇 운영 관제 및 다크팩토리 기술을 결합해 피지컬 AI 기반의 자율제조의 실제 성공 사례를 만들겠다”며 “이를 바탕으로 국내 제조 현장을 넘어 글로벌 시장으로 확산해 나가겠다”고 말했다. 박상원 KT AX사업부문장은 “이번 협약은 연구개발과 실증, 사업화로 이어지는 피지컬 AI 협력 체계를 마련했다는 점에서 의미가 있다”며 “KT는 AI 에이전트, 엣지 AI, 네트워크 등 AX 역량을 결집해 제조 현장의 지능화를 지원하고, 파트너사들과 함께 국내 피지컬 AI 경쟁력을 강화하는 데 기여하겠다”고 밝혔다.

2026.09.08 11:43박수형 기자

BYD, 1~7월 전기차 판매량 18% ↓…테슬라 13% ↑

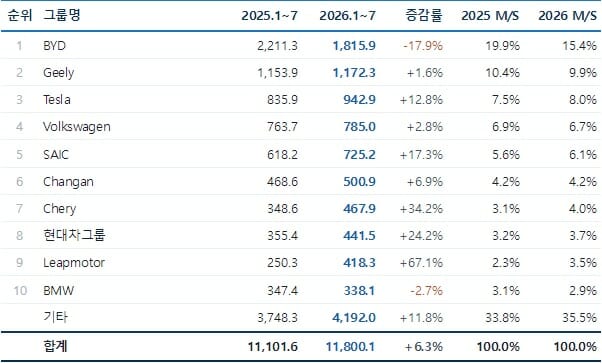
올해 1월부터 7월까지 전기차 시장을 분석한 결과, 점유율 1위인 BYD의 판매량이 전년 동기 대비 17.9% 감소한 반면, 테슬라는 12.8% 증가하면서 점유율 격차를 좁혔다. 8일 시장조사업체 SNE리서치는 이같은 분석을 발표했다. SNE리서치에 따르면 이 기간 글로벌 전기차(BEV), 플러그인하이브리드차(PHEV) 인도량은 총 1180만대로 전년 동기 대비 6.3% 증가했다. 시장은 완만한 확장세를 이어갔지만 권역별 흐름의 격차는 한층 벌어졌다. 중국과 북미의 감소분을 유럽과 아시아(중국제외), 기타 신흥 시장의 고성장이 상쇄하면서 수요의 무게중심이 중국 밖으로 이동하는 흐름이 뚜렷해졌다. 실제로 중국을 제외한 시장은 543만4천 대로 30.5% 증가해 전체 시장 성장률을 크게 웃돌았다. 그룹별 인도량을 보면 BYD가 181만6000대로 선두를 지켰으나 전년 동기 대비 17.9% 감소했다. 점유율도 19.9%에서 15.4%로 4.5%p 낮아졌다. 중국 내수 부진이 누적 실적을 압박한 가운데, 유럽과 동남아, 중남미를 중심으로 한 해외 판매 확대가 감소 폭을 제한한 것으로 분석됐다. 지리는 117만2000대로 1.6% 증가하며 2위를 유지했고, 테슬라는 94만3000대로 12.8% 늘어 3위에 올랐다. 테슬라 점유율은 7.5%에서 8%로 상승했다. 폭스바겐은 78만5000대로 2.8% 증가했으나 시장 평균을 밑돌면서 점유율은 6.9%에서 6.7%로 소폭 낮아졌다. 유럽 BEV 수요 확대의 수혜는 이어졌지만, 중국계 OEM의 빠른 해외 확장이 상위권 경쟁을 한층 좁히고 있다. 중국 주요 OEM 가운데 SAIC는 72만5000대로 17.3%, 창안은 50만1000대로 6.9% 증가했다. 체리는 46만8000대로 34.2% 늘어 수출 브랜드 확대 효과를 이어갔다. 현대차그룹은 44만2000대로 24.2% 증가해 상위권에서 높은 성장률을 기록했으며, 점유율도 3.2%에서 3.7%로 상승했다. 유럽 판매 회복과 아시아(중국 제외) 수요 확대가 실적 개선을 뒷받침한 것으로 풀이된다. 립모터는 41만8000대로 67.1% 급증해 상위 10개 그룹 가운데 가장 높은 성장률을 기록했고, 점유율도 2.3%에서 3.5%로 확대됐다. 스텔란티스 유통망을 활용한 해외 진출과 제품군 확대가 성장 속도를 높인 것으로 보인다. 반면 BMW는 33만8000대로 2.7% 감소하며 10위에 머물렀다. 상위 10개 그룹 외 업체의 판매량은 419만2000대로 11.8% 늘었고, 점유율도 33.8%에서 35.5%로 1.7%p 상승했다. 선두권 일부 업체가 주춤한 사이 지역 특화 OEM과 신흥 브랜드가 빠르게 외형을 키우면서 경쟁 구도의 다극화가 이어지는 모습이다. 지역별로 중국은 636만6000대로 최대 시장 지위를 유지했지만 전년 동기 대비 8.2% 감소했다. 점유율도 62.5%에서 54%로 8.5%p 축소됐다. 올해 전기차 구매세 감면 축소와 가격 경쟁 심화가 수요를 압박한 가운데, 7월에도 중국 신에너지차 소매 판매가 전년 동월 대비 감소세를 이어가며 조정 국면이 지속됐다. 유럽은 296만6000대로 29.2% 성장하며 점유율이 20.7%에서 25.1%로 늘었다. 강화된 배출 규제 대응과 보급형 신차 투입, 각국 인센티브가 수요를 뒷받침했다. ACEA 집계에서도 상반기 EU 승용 BEV 비중이 20.7%로 확대돼 전동화 전환이 시장 전반으로 퍼지고 있음을 보여줬다. 북미는 79만대로 22.7% 감소해 주요 권역 가운데 가장 부진했고 점유율도 9.2%에서 6.7%로 내려갔다. 미국의 신차·중고차·상용 클린차량 세액공제가 지난해 9월 말 종료된 이후 구매 부담이 커진 데다, 높은 차량 가격과 모델 교체 주기의 영향이 겹치면서 수요 회복이 지연되고 있다. 아시아(중국 제외)는 111만4000대로 77% 증가했으며 점유율도 5.7%에서 9.4%로 확대됐다. 한국과 인도, 동남아에서 신차 투입과 현지 생산, 보급 정책이 동시에 작용하며 가장 빠른 성장축으로 자리 잡았다. 기타 지역도 56만3000대로 158.1% 급증하며 점유율이 2%에서 4.8%로 높아졌다. SNE리서치 관계자는 "하반기에는 중국 수요의 조정 폭과 미국 세액공제 공백의 지속 여부, 유럽 성장세의 연속성이 시장 방향을 가를 전망"이라며 "OEM별 현지화 속도와 보급형 모델 공급 능력이 하반기 점유율 변화의 핵심 변수가 될 것"이라고 예상했다.

2026.09.08 09:49김윤희 기자

中, 1~7월 전기차 배터리 점유율 70% 넘겨

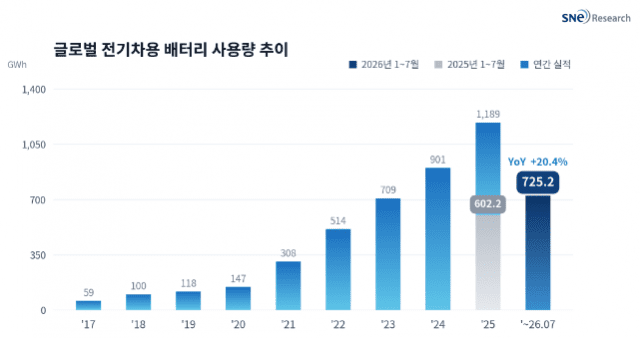
올해 1월부터 7월까지 전세계 전기차 배터리 시장을 분석한 결과, 점유율 상위 10곳 중 중국 기업들의 점유율이 72.8%를 기록한 것으로 조사됐다. 7일 시장조사업체 SNE리서치는 이같은 조사 결과를 내놨다 SNE리서치에 따르면 이 기간 세계 각국에 등록된 전기차(EV), 플러그인하이브리드차(PHEV), 하이브리드차(HEV)에 탑재된 총 배터리 사용량은 약 725.2GWh로 전년 동기 대비 20.4% 성장했다. 7월 한 달 사용량은 116GWh로 전년 동월 대비 22.1% 증가해, 월간 기준으로도 누적 성장률을 웃도는 흐름이 이어졌다. CATL은 전년 동기 대비 26.6% 증가한 289.6GWh로 1위를 기록했다. 점유율은 38%에서 39.9%로 1.9%p 상승해 40% 선에 근접했다. 2위 BYD는 106.7GWh로 4.7% 증가하는 데 그쳤고, 점유율은 16.9%에서 14.7%로 2.2%p 하락했다. 두 업체의 합산 점유율은 54.6%로 전년 동기 54.9% 대비 0.3%p 낮아졌다. 국내 업체 가운데 LG에너지솔루션은 전년 동기 대비 4.5% 증가한 60.3GWh를 기록하며 3위를 유지했다. 테슬라, 현대차그룹, GM, 폭스바겐 등 주요 글로벌 OEM에 대한 공급이 이어지며 사용량은 늘었지만 점유율은 9.6%에서 8.3%로 1.3%p 하락했다. SK온은 22.3GWh로 전년 동기 대비 9.8% 감소하며 8위를 기록했고, 점유율은 4.1%에서 3.1%로 1%p 낮아졌다. SK온 배터리는 현대차그룹, 포드, 폭스바겐, 메르세데스-벤츠 등에 탑재되고 있으나, 북미와 유럽 일부 고객사의 전기차 생산 계획 조정이 이어지면서 사용량 회복이 지연되고 있다. 일본 파나소닉은 전년 동기 대비 7.6% 증가한 26.2GWh로 6위에 자리했다. 주요 고객사인 테슬라의 북미 판매가 사용량 증가를 뒷받침했지만 시장 성장률에는 미치지 못하면서 점유율은 4%에서 3.6%로 0.4%p 하락했다. 중국계 업체들은 상위권 전반에서 30%를 넘는 성장률을 이어갔다. CALB는 전년 동기 대비 34.3% 증가한 37.3GWh로 4위, 고션은 44.2% 늘어난 34GWh로 5위를 기록했다. EVE는 53.1% 성장한 25GWh로 7위, 에스볼트는 39.1% 증가한 18.9GWh로 9위에 올랐다. 특히 REPT는 118.5% 증가한 16.9GWh를 기록하며 상위 10개사에 새로 진입했다. 직전까지 10위였던 신왕다는 근소한 차이로 순위권 밖으로 밀렸다. 이들 5개사에 CATL과 BYD를 더한 중국계 7개사의 합산 점유율은 72.8%로 전년 동기 대비 3.1%p 상승했다. 내수 기반의 물량과 LFP 중심의 원가 경쟁력을 바탕으로 규모를 키우는 한편, 해외 OEM과 상용차·ESS 등으로 공급 영역을 넓힌 결과로 풀이된다. BYD는 106.7GWh로 전년 동기 대비 4.7% 증가하는 데 머물러 시장 평균을 크게 밑도는 성장률을 기록했다. 자사 전기차 판매 흐름이 사용량에 직결되는 구조에서 중국 내 판매 증가세가 둔화된 영향이 반영된 것으로 보인다. 지역별로는 유럽이 29.3%, 중국이 16.6% 늘고 아시아(중국 제외)가 77.1%, 남미가 192.6% 급증한 반면, 북미는 20.2% 감소했다. 미국은 연방 전기차 세액공제가 지난해 9월 말 종료된 뒤 순수 전기차의 신차 판매 비중이 6%대로 낮아졌고, 포드 F-150 라이트닝과 혼다 프롤로그, 폭스바겐 ID.4 등 주요 차종이 잇따라 단종되며 배터리 수요가 직접적인 타격을 받았다. 유럽은 상반기 순수 전기차 등록이 35% 늘며 반기 기준 처음으로 가솔린차 비중을 넘어섰고, 인도·동남아와 브라질·호주에서도 중국계 완성차를 중심으로 판매가 빠르게 확대됐다. 제품 측면에서는 LFP 비중이 51.6%에서 56.1%로 높아졌고, 대당 탑재 용량도 34.5kWh에서 38.6kWh로 12% 커지며 물량 증가 이상의 사용량 성장을 만들어냈다. SNE리서치 관계자는 "미국의 정책 공백이 이어지고 ESS가 새로운 수요 축으로 부상한 만큼, 앞으로의 경쟁력은 생산 규모보다 지역별 거점의 가동 효율, 전기차 외 수요처 확보, LFP를 포함한 제품 믹스 대응력에서 갈릴 것"이라고 전망했다.

2026.09.07 10:23김윤희 기자

2분기 글로벌 낸드 매출 70% 급증…삼성·SK 점유율 절반 육박

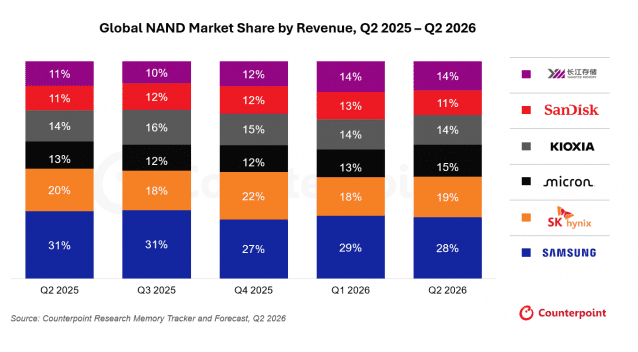
올해 2분기 글로벌 낸드플래시 시장 매출이 제품 가격 급등에 힘입어 전 분기 대비 70% 폭증했다. 삼성전자와 SK하이닉스는 합산 점유율 47%를 기록하며 글로벌 1·2위 자리를 굳건히 지켰다. 4일 시장조사업체 카운터포인트리서치에 따르면 올해 2분기 글로벌 낸드플래시 시장 매출은 직전 분기 대비 70% 큰 폭으로 증가했다. 같은 기간 낸드 평균 판매 가격이 55% 오른 점이 시장 규모 확대를 이끌었다. 지난 1분기에도 낸드 가격이 전 분기 대비 90% 치솟은 데 이어 2개 분기 연속 가파른 가격 반등세가 지속된 결과다. 제조사별 매출 점유율을 보면 삼성전자가 28%로 1위를 수성했다. 전 분기(29%) 대비 점유율은 1%포인트(p) 소폭 낮아졌으나 선두 자리를 안정적으로 유지했다. SK하이닉스는 점유율 19%로 2위를 기록했다. 이로써 삼성전자와 SK하이닉스의 합산 점유율은 47%에 달해, 국내 반도체 양사가 전 세계 낸드플래시 매출의 절반 가까이를 차지하고 있는 것으로 집계됐다. 미국 마이크론은 고부가·고가 제품 중심의 믹스 개선에 집중하면서 점유율을 전 분기 13%에서 15%로 2%포인트 끌어올려 3위에 올라섰다. 이어 일본 키옥시아와 중국 YMTC가 각각 14%의 점유율로 전 분기와 동일한 수준을 유지하며 뒤를 이었다. 샌디스크는 전 분기 대비 2%포인트 하락한 11%에 머물렀다. 카운터포인트리서치는 2분기 낸드 시장의 가파른 실적 성장이 가격 상승 효과에 크게 기인했다고 분석했다. 1분기 90% 급등에 이어 2분기에도 55% 상승세가 이어지며 시장 규모를 키운 가운데, 삼성전자와 SK하이닉스가 견고한 주도권을 쥐고 마이크론이 고수익 제품 공급을 확대하며 점유율 경쟁을 가속화하는 양상이다.

2026.09.04 15:16전화평 기자

중국, 세계 선박 수주 85% 싹쓸이…한국 점유율 7%로 밀려

중국 조선업계가 지난달 전 세계 선박 발주의 85%를 가져가며 수주 쏠림 현상이 이어졌다. 한국도 올해 누적 수주량이 전년보다 55% 늘었지만 중국의 증가폭이 95%에 달하면서 격차는 더 벌어졌다. 4일 영국 조선·해운시황 전문기관 클락슨리서치에 따르면 지난 8월 전 세계 선박 수주량은 420만CGT(표준선 환산톤수·125척)로 집계됐다. 전월 595만CGT보다 29%, 지난해 같은 기간 551만CGT보다 24% 각각 감소한 규모다. 국가별로는 중국이 359만CGT(107척)를 수주해 전체 발주량의 85%를 차지했다. 한국은 31만CGT(10척)로 점유율 7%에 그쳤다. 올해 1~8월 전 세계 누적 수주는 5972만CGT(2천128척)로 전년 동기보다 61% 증가했다. 한국은 938만CGT(243척)로 55% 늘었고, 중국은 4539만CGT(1천672척)로 95% 급증했다. 점유율은 한국 16%, 중국 76%였다. 수주잔량에서도 중국의 비중이 높았다. 8월 말 전 세계 수주잔량은 2억 1643만CGT로 집계됐다. 중국은 1억 4539만CGT로 67%, 한국은 3796만CGT로 18%를 차지했다. 중국은 전월보다 수주잔량이 230만CGT 늘어난 반면 한국은 41만CGT 감소했다. 다만 전년 동기와 비교하면 한국도 347만CGT 증가했다. 선가는 상승세를 이어갔다. 8월 말 클락슨 신조선가지수는 186.34로 전월보다 0.85포인트 올랐다. 2021년 8월과 비교하면 28% 높은 수준이다. 선종별 선가는 LNG운반선이 2억 4850만달러, 초대형유조선(VLCC)이 1억 3100만달러, 2만 2000~2만 4000TEU급 초대형 컨테이너선이 2억 5400만달러를 기록했다. 업계에서는 중국이 물량 중심의 수주 우위를 확대하는 가운데 국내 조선사들은 LNG운반선과 친환경 선박 등 고부가 선종 중심의 선별 수주 전략을 이어갈 것으로 보고 있다.

2026.09.04 09:53류은주 기자

[기고] 비트코인 불장 시작되나…변수는 '美 중간선거'

미국 재무부의 장기 국채 바이백 규모가 2배 증액된다는 소식이 전해지자, 시장은 금과 은, 비트코인 동반 랠리로 뜨겁게 달아올랐습니다. 인위적인 금리 하방 압력이 법정화폐 가치 절하에 대한 불안감을 키웠고, 이에 따라 강력한 매수세가 유입된 것으로 풀이됩니다. 유동성 환경 변화에 가장 민감한 비트코인은 이번 조치에 즉각 반응해 8만 1000 달러 선을 단숨에 돌파했습니다. 이 과정에서 누적된 숏 포지션이 대규모 청산되는 숏스퀴즈 현상이 더해져 급격한 시세 상승을 이끌었으며, 시장 투자자들 사이에서는 본격적인 불장 재개에 대한 기대감이 고조되고 있습니다. 또한 금과 은보다 암호화폐 시장에 대한 관심이 몰린 이유는 미국 정책 당국자들의 친화적인 행보에도 있습니다. 미 증권거래위원회(SEC)는 '가상자산 규제안(Regulation Crypto Assets)'을 기습 발표하며 토큰 발행과 자금 조달에 관한 명확한 가이드라인을 제시했습니다. 아울러 트럼프 대통령도 백악관 행사 자리에서 블록체인 생태계 확장 지원과 관련 법안 추진에 대한 강력한 의지를 표명했습니다. 비트코인 랠리, 제도적 뒷받침되어야 가능 현재 모습은 지난해 3월의 모습을 떠오르게 합니다. 당시 트럼프 대통령의 '전략적 비트코인 비축' 행정명령 서명은 시장을 순식간에 열광시켰습니다. 미국 정부가 비트코인을 국가적 자산으로 편입했다는 소식은, 단순 보유를 넘어 적극적인 시장 매입으로 이어질 것이라는 강력한 기대감을 형성했습니다. 이는 현재 SEC의 가이드라인 발표와 백악관의 우호적 발언에 시장이 즉각 반응하는 모습과 매우 흡사합니다. 그러나 베일이 벗겨진 행정명령의 실체는 "추가 예산 투입 없이 기존 압류 물량만 비축한다"는 보수적인 내용이었습니다. 신규 유입 기대가 실망감으로 바뀌자마자 차익 실현 매물이 쏟아졌고, 비트코인 가격은 한 시간 만에 9만 2000 달러 선에서 8만 4600 달러까지 급락하며 차갑게 식었습니다. 현재도 같은 상황입니다. 발언과 결과 사이에는 언제든 괴리가 생길 수 있습니다. 실제로 가상자산 규제안은 제안 단계이며 의견 수렴이 진행 중입니다. 트럼프의 지원 역시 또다시 '의지'에 준합니다. 더해서 클래리티 법안은 9월 15일 상원 표결을 앞두고 있으나, 여전히 가결에 필요한 60표를 확보하지 못한 상태입니다. 스테이블코인 보상을 둘러싼 금융권과 업계의 마찰, 자금세탁 우려와 더불어 트럼프 대통령 개인의 크립토 자산 처리 문제까지 새로운 암초로 부상했습니다. 최근 여론조사에서 응답자의 63%가 대통령의 크립토 수익을 부정적으로 바라본다는 결과는, 지난 3월 서밋 당시의 이해상충 논란이 재현되며 법안 처리에 발목을 잡고 있음을 시사합니다. 변수는 11월 美 중간선거…가상자산 우호 기조 이어가나 다만 이번 국면에는 3월과는 다른 강력한 변수가 존재합니다. 바로 11월 3일로 예정된 중간선거입니다. 미국 내 암호화폐 보유자 수는 계속해서 늘고 있으며, 코인베이스가 후원하는 '스탠드 위드 크립토'에서 경합주의 크립토 보유자 1000명을 대상으로 실시한 자체 조사에 따르면, 74%가 "규제를 명확히 하겠다는 후보"를 선호한다고 답했고, 그중 31%는 "그 이유만으로 지지 후보를 바꿀 수 있다"고 밝혔습니다. 표심이 아쉬운 정치권 입장에서는 이들의 요구를 마냥 외면하기 어려운 구조입니다. 작년 대통령 당선 이후 3월에 나온 결과는 정치 영향력에 큰 영향이 없었지만, 지금은 중간선거라는 실질적인 시험이 눈앞에 다가와 있습니다. 따라서 표심을 잃고 싶지 않은 트럼프 행정부와 정치권이 친암호화폐 성향의 현재의 기조를 바꾸지 않을 것으로 보이며, 작년 3월과 달리 단순한 발언이나 선언에 그치지 않고 실질적인 법정비와 제도적 결실로 이어질 가능성이 높습니다. 그동안 매크로 상황에 급격한 변수만 발생하지 않는다면, 11월 초까지 이어질 우호적인 정책 기조에 힘입어 비트코인 랠리 열차는 다음 목적지를 향해 순항을 이어갈 것으로 보입니다. *본 칼럼 내용은 본지 편집방향과 다를 수 있습니다.

2026.09.03 16:18윤승식 컬럼니스트

"상용화 앞둔 SMR, 2050년 원전 155기 규모까지 성장 전망"

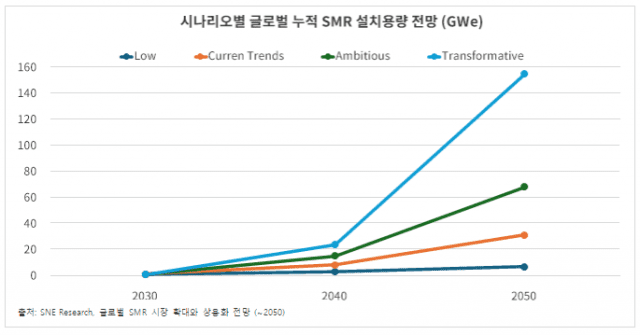
글로벌 소형모듈원자로(SMR) 시장이 본격적인 상업화 이전 단계에 머물러 있지만, 주요국의 정책 지원과 전력 수요 증가를 바탕으로 2030년대 이후 시장이 점진적으로 확대될 것이란 관측이 나타났다. 2일 SNE리서치는 글로벌 SMR 누적 배치 용량이 시나리오에 따라 2050년 약 31~155 GWe까지 확대될 가능성이 있다고 분석했다. 일반적으로 원전 1기의 설비 용량이 1GWe란 점에서 최대 155기 규모로 성장할 가능성이 있다고 본 셈이다. SNE리서치는 "현재 다수의 SMR 프로젝트가 설계·인허가·실증 단계에 있으며, 일부 국가를 중심으로 건설 및 운영 사례가 확인되고 있다"며 "특히 데이터센터와 첨단 산업의 전력수요 증가, 탈탄소 전원 확보, 노후 석탄화력 대체 및 에너지 안보 강화가 SMR 도입을 촉진하는 주요 요인으로 작용할 전망"이라고 했다. SNE리서치는 중국·러시아 등 선행 프로젝트를 중심으로 SMR 시장이 형성된 후 북미·유럽 및 신규 원전 도입국으로 배치 지역이 확대될 것으로 전망했다. 노형별로는 기존 원전기술과 공급망을 활용할 수 있는 경수로형이 초기 시장을 주도하는 가운데, 중장기적으로 HTGR·SFR·MSR 등 비경수로형의 상용화가 진행되며 기술 포트폴리오도 점차 다변화될 것으로 예상했다. SMR 시장의 성장 여부는 기술 개발만으로 결정되기에는 어려움이 있다고도 분석했다. 초기 프로젝트의 높은 건설비와 투자 리스크를 낮추기 위해서는 표준설계와 인허가 체계 확립, 초도호기 건설 및 운영실적 확보, 반복건설을 통한 비용절감, 안정적인 핵연료·기자재 공급망 구축, 장기 전력판매계약(PPA) 및 금융조달 체계 마련 등이 병행될 필요가 있어서다. 특히 차세대 비경수로형의 경우 노형별로 요구되는 핵연료와 제조·가공 공급망이 상이해 연료 공급체계의 성숙도 역시 향후 상용화 속도를 좌우하는 주요 변수로 작용할 가능성이 있다고 봤다. 향후 글로벌 SMR 시장은 단순한 원자로 기술 경쟁에서 상용화 및 프로젝트 실행 역량을 둘러싼 경쟁으로 이동할 것으로 예상했다. 2030년대 각국의 실증 프로젝트와 제도 정비, 공급망 구축 성과가 2040년 이후 시장 확대 속도를 결정할 가능성이 높으며, SMR이 전력 생산을 넘어 데이터센터, 산업용 열공급, 분산전원 및 재생에너지 연계 등 다양한 수요처로 확장될 경우 장기적인 시장 성장 잠재력은 더욱 확대될 것으로 전망했다.

2026.09.02 13:45김윤희 기자

ACM 리서치, 자사 세정 장비 '습식 공정' 플랫폼으로 확장

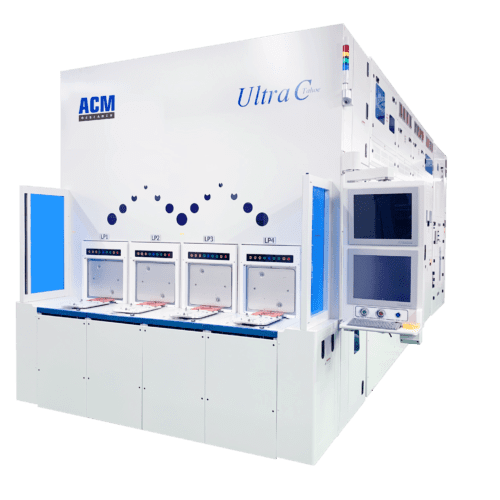
반도체 장비기업 ACM리서치(ACM Research)는 자사의 '울트라 C 타호이(Ultra C Tahoe)' 시스템을 멀티 프로세스 습식 공정 플랫폼으로 확장했다고 28일 밝혔다. 이번 확장을 통해 이 시스템은 로직 및 메모리 반도체 제조를 위한 더욱 광범위한 첨단 습식 공정 애플리케이션을 지원할 수 있게 됐다. 새롭게 확장된 플랫폼은 이미 여러 주요 반도체 제조회사에 채택됐다. ACM 고유의 하이브리드 습식 공정 기술을 기반으로 하는 울트라 C 타호이 플랫폼은 배치(batch) 방식과 싱글 웨이퍼(single-wafer) 공정을 하나의 공통 아키텍처에 통합해, 단일 플랫폼 상에서 여러 첨단 습식 공정을 수행할 수 있도록 설계됐다. 이 플랫폼은 배치 세정의 장점을 충분히 활용해 더 긴 공정 시간을 지원하고 화학물질 사용량을 줄일 뿐 아니라, 싱글 웨이퍼 세정의 주요한 이점인 우수한 파티클 제거 효율, 웨이퍼 간 교차 오염의 대폭적인 감소, 정밀한 공정 시간 제어 같은 장점들도 함께 제공한다. 또한 이 플랫폼은 최근 첨단 공정 노드를 위한 리사이클 모니터 웨이퍼 리클레임(recycle monitor wafer reclaim) 공정 기능도 새롭게 추가했다. 울트라 C 타호이 시스템은 하이브리드 아키텍처를 활용함으로써, 기존에는 서로 다른 장비에서 별도로 수행했던 여러 공정 단계를 하나의 하이브리드 플랫폼에 통합하고 있다. 이를 통해 장비 간 웨이퍼 이송을 줄이고 사이클 타임을 단축하는 동시에, 향상된 파티클 제거 성능과 우수한 처리량 성능을 제공한다. 데이비드 왕 ACM 사장 겸 CEO는 “타호이 시스템을 멀티 프로세스 플랫폼으로 확장한 것은 ACM의 하이브리드 아키텍처가 제공하는 다용성과 첨단 반도체 제조를 위한 확장성을 잘 보여준다"며 "ACM은 앞으로도 첨단 반도체 제조의 효율성과 지속가능성을 높이는 데 기여할 수 있도록 세계적 수준의 공정 성능을 구현하고 제품 개발에 친환경성을 더욱 강화해 나갈 것”이라고 말했다.

2026.08.28 16:48장경윤 기자

"폴더블 OLED, 애플 덕에 3년 정체 끝…연평균 12.2% 성장"

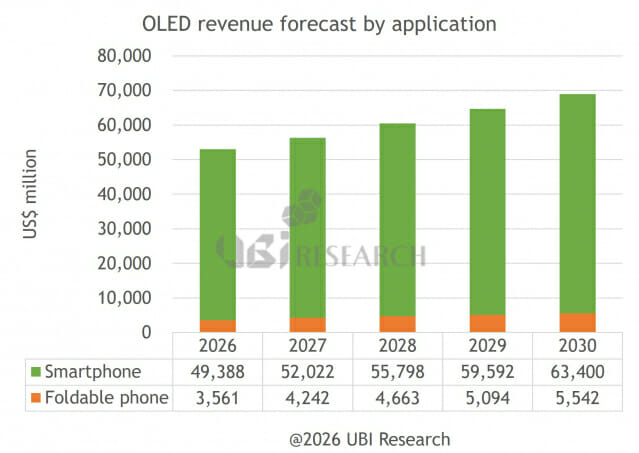
폴더블 OLED 시장이 삼성전자, 애플 등 신제품 출시 효과로 올해부터 2030년까지 연평균 12.2%의 견조한 성장률을 기록할 것으로 분석된다. 27일 시장조사업체 유비리서치에 따르면 최근 3년간 2000만대 초반에 머물던 폴더블폰용 OLED 시장은 올해를 기점으로 반등할 전망이다. 올해부터 2030년까지 출하량은 연평균 12.2%, 매출액은 11.7% 성장할 것으로 예상된다. 올 한해 출하량은 2503만대, 매출액은 35억6000만 달러로 전망되며, 2030년에는 각각 3972만대와 55억4000만 달러 규모로 확대될 전망이다. 올 상반기 출하량은 997만대, 매출액은 14억3000만 달러로 전년 동기 대비 각각 11.4%, 17.6% 감소했다. 클램셸형 제품의 수요 부진과 높은 가격 부담, 내구성 우려가 주요 원인으로 분석된다. 다만 하반기에는 삼성전자의 갤럭시 Z 폴드8 시리즈와 출시가 예상되는 애플의 첫 폴더블 아이폰이 수요를 견인하면서 연간 출하량은 2503만대로 회복될 전망이다. 2027년에는 전년 대비 20.2% 증가한 뒤 이후 완만한 성장세가 이어질 것으로 예상된다. 폴더블 OLED는 전체 소형 OLED 시장에서 출하량 비중은 3% 안팎에 불과하지만 매출 비중은 8%에 육박할 전망이다. ASP는 2026년 142.2달러에서 2030년 139.5달러로 소폭 하락하지만, 일반 스마트폰용 OLED의 ASP가 더 빠르게 낮아지면서 두 시장 간 ASP 격차는 2.55배에서 2.78배로 확대될 전망이다. 이에 따라 폴더블 OLED의 가격 프리미엄은 오히려 커질 것으로 예상된다. 제품 경쟁의 초점도 디스플레이 주름 저감으로 이동하고 있다. 삼성전자는 지난 7월 언팩에서 '플렉스 티타늄(Flex Titanium)' 기술을 적용한 갤럭시 Z 폴드8 울트라를 공개했다. 이 제품은 무게 215g, 펼친 상태의 두께가 4.1mm다. 유비리서치는 애플의 첫 폴더블 아이폰에도 주름을 최소화하기 위한 티타늄과 듀얼 UTG 구조가 적용될 것으로 전망하고 있다. 공급 구도는 삼성디스플레이와 BOE의 양강 체제로 재편될 전망이다. 삼성디스플레이의 출하량 점유율은 올해 61.9%에서 2030년 41.0%로 낮아지는 반면, BOE는 같은 기간 25.5%에서 32.8%로 상승할 전망이다. 중국 4개사의 합산 점유율은 2027년 처음으로 50%를 넘어설 것으로 예상된다. 유비리서치는 애플향 폴더블 OLED의 초기 양산 수율과 BOE의 기술 추격 속도를 향후 주요 변수로 보고 있으며, 패널 업체들의 경쟁 역시 단순한 점유율 확대보다 수익성 확보가 더욱 중요해질 것으로 분석했다.

2026.08.27 14:22장경윤 기자

삼성전자, 올해 스마트폰 출하량 세계 1위 탈환 전망

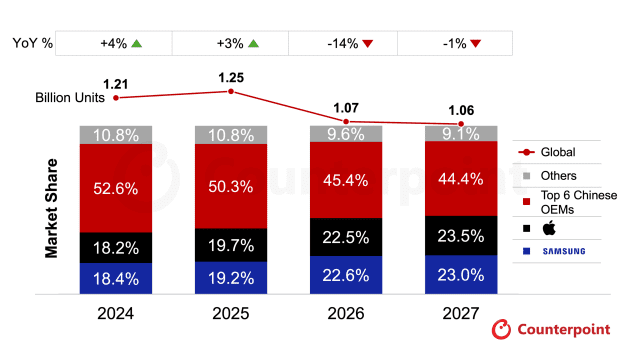
삼성전자가 올해 글로벌 스마트폰 시장에서 애플을 제치고 연간 출하량 기준 세계 1위 자리를 되찾을 것이라는 전망이 나왔다. 24일 시장조사업체 카운터포인트리서치에 따르면 올해 삼성전자의 글로벌 스마트폰 출하량은 전년 대비 약 0.8% 증가할 것으로 추산됐다. 반면 경쟁사인 애플은 출하량이 2.1% 감소할 것으로 예상돼 삼성전자가 지난해 애플에 내줬던 연간 출하량 1위 타이틀을 다시 탈환할 것으로 보인다. 카운터포인트리서치는 글로벌 공급망 불확실성 속에서도 삼성전자의 다변화된 제품 포트폴리오, 자체 부품 조달 능력, 탄탄한 글로벌 유통망 등이 방어벽 역할을 했다고 분석했다. 애플의 경우 차기 아이폰18 시리즈의 가격 인상 가능성과 모델별 출시 일정 변화가 수요 변수로 꼽혔다. 애플이 3분기 첫 폴더블 아이폰을 선보일 것으로 보이나, 초기 출하량이 수백만 대 수준에 그쳐 연간 전체 판세를 뒤집기는 어려울 것이라는 관측이다. 한편 올해 전체 글로벌 스마트폰 출하량은 부품 원가 상승과 경기 둔화에 따른 소비자 구매력 약화로 전년 대비 14.3% 급감할 것으로 예상됐다. 모바일 메모리와 AP(애플리케이션 프로세서) 등 핵심 부품 단가 인상 여파로 중저가 보급형 스마트폰 시장이 직격탄을 맞은 탓이다. 중저가 비중이 높은 중국계 제조사들의 출하량은 15~34% 급감하며 타격이 더 클 것으로 전망됐다. 카운터포인트리서치는 "글로벌 스마트폰 시장은 내년 1.4% 추가 감소한 뒤, 부품 수급 안정과 이연 수요가 반영되는 2028년(약 4.8% 성장)부터 본격적인 회복 국면에 진입할 것"이라고 내다봤다.

2026.08.24 17:15전화평 기자

챗GPT 위력 세네…"웹페이지 셋 중 하나는 AI 활용"

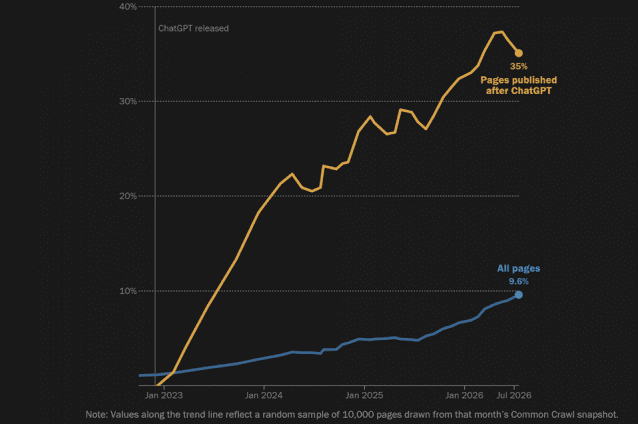
챗GPT 출시 이후 생성된 영어 웹페이지 3곳 중 1곳은 인공지능(AI)을 활용해 작성된 것으로 나타났다. 미국 퓨리서치센터가 20일(현지시간) 발표한 보고서에 따르면, 2022년 11월 챗GPT 등장 이후 제작된 영어 웹페이지의 35%에서 AI 작성 흔적이 확인됐다. 퓨리서치센터는 커먼 크롤 웹 아카이브가 2021년 1월부터 2026년 7월까지 수집한 영어 웹페이지 약 49만 개를 AI 탐지 프로그램 '오픈 팬그램'으로 분석해 이 같은 결과를 도출했다. 인터넷 전체를 무작위 조사한 결과 AI 사용 흔적이 있는 비율은 10% 수준이었다. 하지만 챗GPT 등장 이후로 조사 범위를 좁히면 그 비율이 35%까지 올라갔다. AI가 남긴 흔적은 인터넷 영역별로 차이를 보였다. 상업용 사이트인 닷컴(.com) 도메인은 AI 작성 비율이 10% 수준이었다. 이는 닷오알지(.org·4.6%)의 두 배, 대학(.edu)이나 정부(.gov) 도메인의 약 10배에 달한다. 대학과 정부 도메인은 5년간 1% 안팎에 머물렀다. AI가 즐겨 쓰는 글쓰기 습관도 인터넷에서 늘어난 것으로 조사됐다. 2023년과 비교해 줄표(—) 사용은 약 두 배, 옥스퍼드 콤마는 63% 늘었다. 옥스퍼드 콤마는 영어에서 셋 이상 항목을 나열할 때, 마지막 항목 앞의 접속사(and, or 등) 바로 앞에 찍는 쉼표를 의미한다. 또 '파고들다(delve)', '상호작용(interplay)'처럼 AI가 즐겨 쓰는 격식 있는 단어는 두 배 이상 증가했고, '단순히 X가 아니라 Y다' 식의 문장 구조는 세 배 가까이 늘었다. 다만 이번 조사에서 나온 수치는 AI가 처음부터 직접 쓴 글의 비율은 아니다. AI로 작성했거나, 사람이 쓴 글을 AI가 상당 부분 손본 경우까지 포함한 수치다. 오픈 팬그램 같은 탐지 도구는 사람이 쓴 글을 AI 작성으로 잘못 분류하기도 한다. 퓨리서치는 "줄표나 옥스퍼드 콤마를 사람이 쓴다고 해서 그 글이 AI로 작성됐다고 볼 수는 없다"며 "다만 방대한 문서를 함께 분석하면 사람과 AI가 이런 표현을 얼마나 자주 쓰는지 그 패턴의 차이를 확인할 수 있다"고 설명했다. 이번 조사 결과는 AI가 학습하는 방식과도 연결된다. AI는 인터넷에 있는 글을 학습해 만들어진다. 인터넷에 AI가 쓴 글이 많아질수록, 다음 세대 AI는 사람이 쓴 글이 아니라 AI가 쓴 글을 학습하게 된다. 복사본을 다시 복사하듯 품질이 떨어지는 이른바 '모델 붕괴'가 우려되는 이유다.

2026.08.21 14:01김동원 기자

상반기 전기차 전해액 적재량 22.5% 성장…中 점유율 90% 육박

올해 상반기 전기차용 전해액 시장이 전년 동기 대비 22.5% 성장한 것으로 분석됐다. 중국 기업의 점유율도 소폭 상승하면서 90%에 육박한 점유율을 기록한 것으로 분석됐다. 14일 SNE리서치에 따르면 이 기간 전 세계에 등록된 전기차(EV), 플러그하이브리드차(PHEV), 하이브리드차(HEV)에 탑재된 전해액 총 적재량은 약 76만8000톤으로 전년 동기 대비 22.5% 증가했다. 같은 기간 중국을 제외한 시장에서는 약 28만4000톤을 기록하며 전년 동기 대비 36.2% 성장해 전체 시장보다 높은 증가율을 나타냈다. 전해액은 배터리의 충전 성능과 출력, 에너지 효율, 수명, 안정성에 직접적인 영향을 미치며, 전해질염·용매·첨가제의 조합에 따라 배터리 성능 차이가 발생한다. 이 기간 글로벌 전해액 시장에서는 주요 공급업체별 성장세가 엇갈렸다. 틴치는 약 17만9000톤을 기록하며 전년 동기 대비 19% 증가해 시장 1위를 유지했고, 캡켐은 약 12만2000톤으로 28% 성장했다. 반면 BYD는 약 8만5000톤을 기록하며 전년 동기 대비 13% 감소했다. GTHR은 16%, 스무스웨이는 97%, F&let은 56%, 쿤룬화학은 48%의 성장률을 기록하며 점유율 확대 흐름을 이어갔다. 지난 2분기 기준 국적별 점유율을 보면 중국 기업 비중은 89.1%로 전년 동기 대비 1.9%p 상승했다. 같은 기간 한국 기업은 7.8%에서 6.4%로, 일본 기업은 5%에서 4.5%로 하락했다. SNE리서치 관계자는 "7월에는 북미 현지 생산 거점을 활용한 ESS용 전해액 공급 계약과 중국·북미 ESS향 공급 확대 움직임이 이어지며, 현지 생산 네트워크와 기존 설비의 가동률 확보가 업체 경쟁력의 중요한 요소로 부각됐다"며 "향후 시장에서는 중국계 업체의 원가 및 규모 우위가 지속되는 가운데 북미·유럽 현지 생산 기반, 원재료 조달 안정성, 고객 맞춤형 첨가제 기술과 ESS용 고기능성 전해액 대응력이 업체별 시장 지위를 좌우할 것"이라고 전망했다.

2026.08.14 09:55김윤희 기자

상반기 전기차 분리막 시장 24.1% ↑…中 점유 90% 넘겨

올해 상반기 전기차용 분리막 시장에서 전세계 전기차(EV), 플러그인하이브리드차(PHEV), 하이브리드차(HEV)에 탑재된 배터리용 분리막 적재량은 약 97억7300만㎡로 전년 동기 대비 24.1% 증가했다. 같은 기간 중국을 제외한 글로벌 시장의 분리막 적재량은 약 33억6200만㎡로 전년 동기 대비 43.3% 성장하며, 전체 시장보다 빠른 증가세를 나타냈다. 분리막은 리튬이온 배터리 내부에서 양극과 음극을 물리적으로 분리해 단락을 방지하는 동시에 리튬이온의 이동 통로를 제공하는 핵심 소재다. 배터리의 안전성과 출력 성능, 수명에 직접적인 영향을 미치며, 전기차 시장 확대와 배터리 대당 용량 증가, 고에너지밀도·고속충전 셀 적용 확대에 따라 수요가 꾸준히 늘고 있다. 이 기간 SEMCORP는 적재량 약 28억7700만㎡를 기록하며 전년 동기 대비 16% 성장해 시장 1위를 유지했다. 시니어는 적재량이 25%, 시노마는 14% 늘었다. 겔렉은 101%, 란케투는 67%, 푸타이라이는 62% 성장률을 기록했다. ZIMT는 3% 성장해 전년과 비슷한 수준에 머물렀고, SK아이이테크놀로지는 12% 감소했다. 국적별 점유율을 살펴보면, 지난 2분기 기준 중국계 업체는 91.5%의 점유율을 기록했다. 일본계 업체 점유율은 5.8%, 한국계 업체는 2.7%로 집계됐다. 중국계 업체 점유율은 전년 동기 대비 88.5%에서 3%p 상승했다. 일본계 업체는 7.2%에서 5.8%로, 한국계 업체는 4.3%에서 2.7%로 하락했다. SNE리서치 관계자는 "최근 분리막 시장은 수요 성장에도 범용 제품의 공급 여력이 충분한 가운데 가격 경쟁이 지속되고 있으며, 7월에도 중국 내 주요 건식·습식 및 코팅 분리막 가격은 전월과 유사한 수준을 유지했다"며 "이에 따라 단순 물량 확대보다 수율과 원가 관리, 세라믹 코팅·고내열·초박막 등 고부가 제품 대응력이 수익성을 좌우하는 핵심 변수로 부상하고 있다"고 분석했다.

2026.08.13 09:29김윤희 기자

삼성·LGD 새 성장축은 'IT'…애플 맥북·아이맥 OLED 적용 기대

디스플레이 업계가 유기발광다이오드(OLED) 시장의 새 성장동력으로 IT를 주목하고 있다. 모니터는 고성능 게이밍 수요, 태블릿·노트북은 애플의 적용처 확대가 기대요인이다. 삼성디스플레이·LG디스플레이의 중대형 OLED 사업도 수혜를 입을 것으로 기대된다. 양사는 현재 애플과 OLED 기반 차세대 IT 제품 상용화를 목표로 새로운 기술을 평가하고 있다. 시장조사업체 유비리서치는 12일 서울 과학기술컨벤션센터에서 개최한 '디스플레이 넥스트(Display Next) 2027' 세미나에서 IT OLED 시장을 이같이 전망했다. OLED는 삼성디스플레이와 LG디스플레이 등 국내 기업들이 주도해 온 기술이다. 액정표시장치(LCD) 대비 뛰어난 화질·명암비·전력 효율성을 갖춰, 고부가품을 중심으로 채택 비중을 늘렸다. TV·스마트폰·IT 기기 등이 대표적이다. 그러나 현재 TV·스마트폰 내 OLED 시장 성장은 한계를 만났다는 지적이 나온다. OLED와 미니 발광다이오드(LED) 등 전 세계 프리미엄 TV 수요가 정체돼 있고, 중국 업체들이 초대형 LCD 패널을 활용한 미니 LED TV 출하량을 크게 늘리고 있기 때문이다. 스마트폰 OLED 산업도 성숙 단계에 진입했다. 스마트폰 OLED 출하량은 올해 메모리 반도체 가격 급등 여파로 전년비 11.3% 감소한 뒤, 내년에는 기저효과로 13.3% 증가할 전망이다. 오는 2028~2030년 3년간 성장률은 매년 3~4%대에 불과할 것으로 관측된다. 이에 업계는 노트북·태블릿·모니터 등 IT OLED를 새로운 성장동력으로 주목하고 있다. 특히 모니터는 고성능 게이밍 수요로 OLED 채택이 급증할 전망이다. 유비리서치가 전망한 2026년~2030년 연평균 모니터 OLED 출하량 성장률(CAGR)은 33.9%다. 이충훈 유비리서치 대표는 "고부가 모니터의 견조한 수익성 덕분에, 삼성디스플레이가 TV용 OLED 생산능력을 모니터 쪽으로 전환할 것"이라며 "LG디스플레이 역시 모니터 쪽으로 (대형 OLED) 생산능력을 빨리 전환하고 있다"고 강조했다. 삼성디스플레이, BOE 등의 8.6세대 IT OLED 투자로 대면적 OLED 제조원가가 낮아질 수 있다는 점도 긍정적이다. 8.6세대는 디스플레이 유리원판(원장)의 크기가 2250x2620㎜다. 기존 스마트폰과 IT 제품 OLED를 주로 만드는 6세대(1500x1850㎜) 대비 유리원판 크기가 2배가량 커, 생산효율이 높다. 노트북·태블릿 OLED 성장세는 모니터보다 느리지만, 애플 신제품 출시 확대에 따른 수혜 효과가 기대된다. 애플은 지난 2024년 첫 OLED 아이패드 프로를 출시한 데 이어, 올해 하반기 아이패드 미니, 맥북 프로에도 OLED를 적용할 예정이다. 2029~2030년께 아이맥에도 OLED 적용을 추진 중이다. 유비리서치는 애플의 연간 OLED 패널 수요에서 IT 비중이 2026년 4.1%에서 2030년 12.5%까지 확대될 것으로 예상했다. 김준호 유비리서치 연구원은 "애플이 향후 아이패드 에어와 맥북 프로, 아이맥 등 OLED 적용처를 단계적으로 확대할 계획"이라며 "현재로선 맥북 프로 OLED는 삼성디스플레이가 단독 공급할 것"이라고 밝혔다. 이어 "아이맥은 삼성디스플레이 QD-OLED 라인이 후보로 거론되고, LG디스플레이 W-OLED 라인도 계속 평가받는 것으로 안다"고 덧붙였다.

2026.08.12 16:09장경윤 기자

K-양극재, 상반기 희비 갈려…엘앤에프만 적재량 증가

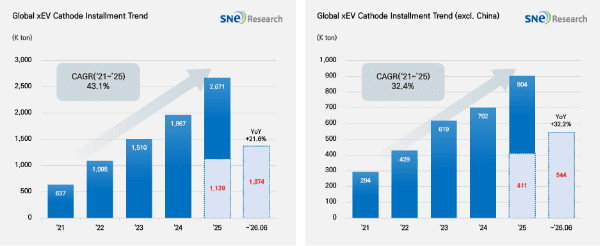
올해 상반기 글로벌 전기차용 양극재 시장을 분석한 결과 국내 주요 업체 중 엘앤에프는 적재량이 증가한 반면 에코프로, 포스코퓨처엠 등은 적재량이 감소한 것으로 나타났다. 11일 시장조사업체 SNE리서치에 따르면 이 기간 전체 양극재 적재량은 137만4000톤으로 전년 동기 112만9000톤 대비 21.6% 증가했다. 같은 기간 중국을 제외한 시장은 41만1000톤에서 54만4000톤으로 32.2% 확대돼 전체 시장보다 빠른 성장세를 보였다. 소재별로는 LFP 적재량이 29.4%, 삼원계가 10.1% 증가했다. 전체 양극재에서 LFP 비중은 전년 동기 59.8%에서 63.6%로 3.8%p 상승했다. 이 기간 삼원계 양극재 적재량은 50만톤으로 전년 동기 45만4000톤 대비 10.1% 증가했다. 공급사별로는 롱바이가 6만4000톤에서 6만9000톤으로 증가하며 선두를 유지했고, 리샤인은 4만5000톤에서 5만5000톤으로 뒤를 이었다. 엘앤에프는 2만6000톤에서 4만톤, 리보데는 2만8000톤에서 3만7000톤으로 크게 늘었다. 에코프로는 3만7000톤에서 2만8000톤, 포스코퓨처엠은 3만1000톤에서 2만4000톤으로 감소했다. 업체별 성과는 기존 고객 물량과 신규 공급망 진입 시점에 따라 갈렸다. 엘앤에프는 상반기 적재량이 53.8% 늘어난 데 이어 3분기 비중국권 LFP 양산을 준비하고 있다. 에코프로는 적재량이 감소했지만 6월 헝가리 공장에서 연산 5만4000톤 규모의 하이니켈 양극재 양산과 첫 출하를 시작했다. 같은 기간 LFP 양극재 적재량은 87만4000톤으로 전년 동기 67만5000톤 대비 29.4% 증가했다. 보급형을 넘어 중형급 전기차까지 적용 범위가 넓어지며 주류 소재로서의 입지를 강화했다. 공급사별로는 후난유넝이 15만7000톤에서 20만2000톤으로 늘며 1위를 유지했다. 완런은 9만8000톤에서 13만톤, 로팔은 8만1000톤에서 12만3000톤, 다이나노닉은 9만1000톤에서 9만7000톤으로 증가했다. 고션도 4만7000톤에서 7만1000톤으로 성장했고 롱통하이테크는 4만2000톤을 기록했다.

2026.08.11 10:23김윤희 기자

中 전기차, 중국 밖에서도 고성장…상반기 점유율 확대

올해 상반기 중국 외 시장에서 BYD, 지리, 체리 등 중국계 전기차 기업들이 상대적으로 높은 성장률을 기록한 것으로 조사됐다. 10일 시장조사업체 SNE리서치에 따르면 올해 상반기 중국을 제외한 글로벌 전기차(BEV), 플러그인하이브리드차(PHEV) 인도량은 459만8000대로 전년 동기 352만9000대 대비 30.3% 증가했다. 업체별로는 폭스바겐이 63만5000대로 1위를 유지했으며 전년 동기 대비 7.6% 증가했으나, 비중국 시장 평균 성장률을 크게 밑돌아 점유율은 16.7%에서 13.8%로 2.9%p 하락했다. 테슬라는 59만9000대로 31% 증가하며 2위를 유지했다. 점유율은 13%로 전년과 같았다. BYD는 49만7000대로 81.4% 급증해 3위를 유지했고, 점유율은 7.8%에서 10.8%로 높아졌다. 중국 외 판매 기반이 유럽·동남아·중남미로 빠르게 확장된 데다 현지 생산과 제품군 확대가 성장에 기여했다. 현대차그룹은 37만대로 25.9% 증가했으나 시장 평균을 밑돌며 점유율은 8.3%에서 8%로 소폭 낮아졌다. 유럽 전기차 판매 회복과 다양한 전동화 라인업이 물량 증가를 이끌었다. 지리는 47% 증가한 29만6000대, 체리는 350.7% 증가한 20만1000대로 높은 성장률을 기록했다. 토요타도 44% 증가한 18만4000대로 10위권에 진입했다. BMW는 3.8% 증가한 26만8000대에 그쳤고, 스텔란티스는 24만6000대로 5.7% 감소했다. 르노-닛산-미쓰비시 얼라이언스(R-N-M)은 20.6% 증가한 20만5000대로 시장 평균 성장률을 밑돌았다. 상위 10개 그룹 외 기타 업체는 109만8000대로 28.9% 증가했지만 점유율은 24.1%에서 23.9%로 소폭 낮아졌다. 지역별로 유럽은 252만8000대로 전년 동기 대비 29% 증가해 비중국 시장의 최대 수요처를 유지했다. 점유율은 55.5%에서 55%로 소폭 낮아졌지만 절대 판매는 크게 늘었다. 강화된 배출규제 대응과 신차 투입, 인센티브가 수요를 뒷받침했다. 비중국 아시아는 93만3000대로 75.8% 증가했다. 점유율도 15%에서 20.3%로 5.3%p 상승했다. 인도와 태국의 전기 승용차 판매가 상반기에 크게 증가하는 등 주요 시장에서 신차 출시·보급 정책·현지 생산 확대가 동시에 작용했다. 반면 북미는 68만1000대로 20.5% 감소했고 점유율은 24.3%에서 14.8%로 9.5%p 하락했다. 기타 지역은 45만6000대로 150.6% 급증해 점유율이 5.2%에서 9.9%로 확대되며 비중국 시장 성장에 힘을 보탰다.

2026.08.10 15:44김윤희 기자

"애플, 프리미엄 폰 65% 점유…아이폰17 강세 덕분"

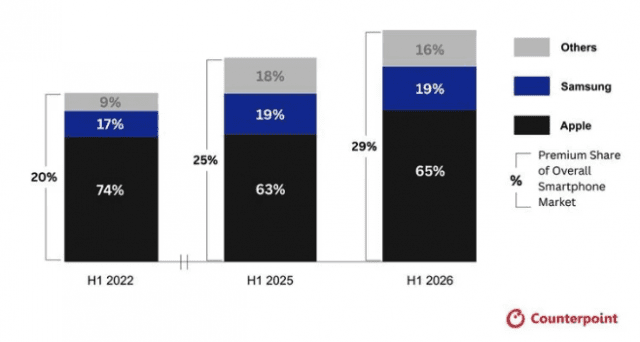
세계 스마트폰 시장이 올 상반기 29% 성장한 가운데 애플이 프리미엄 폰 시장의 65%를 점유한 것으로 집계됐다. 애플의 상반기 프리미엄 폰 매출이 9% 증가하면서 점유율 65%를 기록했다고 맥루머스가 7일(현지시간) 카운터포인트 리서치 자료를 인용 보도했다. 카운터포인트는 평균판매가격 600달러 이상 제품을 프리미엄 폰으로 분류하고 있다. 이 같은 점유율은 지난 해 같은 기간 63%에 비해 2%P 늘어난 것이다. 카운터포인트는 애플의 프리미엄 폰 시장 점유율이 늘어난 것은 특히 아이폰17 기본 모델 판매가 강세를 보인 덕분이라고 분석했다. 하지만 이 같은 점유율은 애플이 2022년 상반기 기록한 74%에는 크게 못 미치는 수준이다. 이는 애플이 프리미엄 스마트폰 최대 시장인 중국에서 화웨이, 샤오미, 오포, 비보 등 현지 업체들에게 밀린 때문이라고 카운터포인트가 설명했다. 애플의 뒤를 이어 삼성이 19%로 프리미엄 폰 점유율 2위를 기록했다. 삼성은 갤럭시S26 시리즈 출시가 늦어졌음에도 불구하고 프리미엄 폰 판매량이 3% 증가하면서 지난 해와 같은 점유율을 유지했다.

2026.08.08 10:10김익현 미디어연구소장

"땡큐, K뷰티"...메디컬 에스테틱, 글로벌 성장 힘입어 상반기 호실적

메디컬 에스테틱 기업의 상반기 호실적이 글로벌 매출의 증가에 따른 것으로 나타났다. 여기에는 K-뷰티의 인기도 큰 역할을 한 것으로 보인다. 리쥬란 제품군 앞세운 파마리서치, 수출 비중 절반 가까이 차지 파마리서치는 수출 성장을 기반으로 역대 분기와 상반기 최대 실적을 기록했다. 7일 파마리서치의 연결재무제표 기준 영업(잠정)실적 공시에 따르면 2분기 매출과 영업이익 모두 분기 기준 역대 최대, 영업이익률은 37.2%를 기록했다. 2분기 매출액의 경우 1787억원으로 전기 대비 22.3%, 전년 동기대비 27.1% 증가했다. 반기 누적 매출은 3248억원으로 전년 동기대비 26.1% 성장했다. 2분기 영업이익은 664억 7000만원으로 전기대비 16.0%, 전년 동기대비 19.0% 늘었다. 반기 누적은 전년 동기대비 23% 증가한 1237억 6200만원을 기록했다. 당기순이익은 562억 2900만원으로 전기대비 15.3%, 전년 동기대비 33.7% 증가했다. 반기 누적은 전년 동기대비 34.5% 증가한 1049억 7700만원으로 나타났다. 눈길을 끄는 부분은 수출 비중이 확대됐다는 점이다. 상반기 수출액은 1428억원으로 전년 동기대비 47% 증가했고, 전체 매출에서 수출이 차지하는 비중도 전년 동기 38%에서 44%로 확대됐다. 2분기 수출은 840억원으로 전년 동기 대비 62% 증가했으며, 전체 매출에서 차지하는 비중도 47%까지 확대됐다. 화장품 분야의 2분기 매출을 보면 수출이 435억 8700만원(전년 동기대비 124% 증가)을 기록하며 내수(165억 8400만원)에 비해 약 3배 높은 것으로 나타났다. 특히 1분기에 비해 내수(153억원)는 소폭 증가한 반면, 수출(268억 5500만원)은 큰 폭의 성장을 이뤘다. 회사 측은 해외에서 동남아시아의 쇼피와 틱톡샵 등 온라인 판매 채널이 확대됐고, 미국에서도 아마존과 세포라 등 주요 채널의 판매가 활성화되며 성장을 견인한 것으로 분석했다. 국내에서도 외국인 관광객 수요 증가와 올리브영 채널 판매 확대, 약국 채널의 리쥬비 브랜드 성장이 실적에 기여한 것으로 판단했다. 의료기기의 경우 내수(644억 9700만원)에 비해 수출(321억 8600만원) 규모가 적지만, 1분기에 비해 내수는 약 60억원 증가한 반면, 수출은 2배가까이 증가한 약 110억원이 늘었다. 전년 동기대비해서도 수출은 33% 증가하며 역대 최대 분기 실적을 달성했다. 프랑스 에스테틱 전문기업 비바시와의 파트너십을 기반으로 유럽 내 리쥬란 사업이 빠르게 확대된 점과 일본·튀르키예·호주·홍콩 등 기존 진출 국가에서도 고른 성장세를 유지, 현지 파트너와의 협업 및 유통망 관리 강화 등이 수출 확대에 기여한 것으로 분석됐다. 회사 측은 “리쥬란의 견조한 내수 수요를 기반으로 유럽 의료기기 수출과 글로벌 화장품 사업이 빠르게 성장하며 실적을 견인했다”며 “유럽을 중심으로 의료기기 수출이 성장한 가운데 화장품 수출이 92% 늘며 글로벌 사업 확대를 주도했다”고 설명했다. 파마리서치는 하반기에도 유럽과 북미를 중심으로 글로벌 사업 기반 강화에 속도를 낼 계획이다. 유럽에서는 프랑스 현지 사업 거점 구축을 통해 파트너 지원과 유통망 관리를 강화하고, 미국에서는 최근 인수한 CG USA의 생산 기반을 활용해 화장품 사업의 생산 효율성과 시장 대응력을 높이고 현지 사업 확대에 나설 방침이다. 파마리서치 관계자는 “2분기에는 국내 리쥬란의 견조한 수요가 이어진 가운데 유럽 의료기기 수출과 글로벌 화장품 사업이 함께 성장하며 매출과 영업이익 모두 역대 최대 분기 실적을 기록했다”며 “하반기에는 국내뿐 아니라 유럽과 북미 등 주요 시장의 사업 기반을 더욱 강화해 글로벌 에스테틱 브랜드로서의 성장을 이어가겠다”고 말했다. 휴젤, 해외매출 30% 증가한…미국 직판 본격화 속 선제적 투자 지속 휴젤은 해외매출이 30% 증가하며 상반기 최대 실적을 기록했다. 휴젤이 공시한 연결재무제표 기준 영업(잠정)실적에 따르면 2분기 매출액은 1379억원으로 전기 대비 18.2%, 전년 동기대비 25.1% 증가했다. 반기 누적 매출은 2545억 4300만원으로 전년 동기대비 27.2% 늘었다. 영업이익은 560억 3000만원으로 미국 직판 체제 구축과 전략적 마케팅 등 미래 성장을 위한 선제적 투자 비용이 반영되며 전년 동기대비 소폭 감소했지만, 전기 대비로는 17.6% 증가했다. 반기 누적으로는 전년 동기대비 8.4% 증가한 1036억 5500만원을 기록했다. 당기순이익은 447억 3900만원으로 전기 대비 10.2%, 전년 동기대비 17.1% 증가했다. 반기 누적 순이익은 853억 4500만원으로 전년 동기대비 23.5% 증가했다. 회사 측은 “주력 제품인 보툴리눔 톡신과 필러·스킨부스터의 국내외 판매 확대와 화장품 사업을 포함한 전 부문의 고른 성장세에 힘입은 결과”로 “2분기 전 품목 합산 매출은 국내와 해외에서 각각 전년 동기대비 16%, 30% 신장했다. 매출 비중은 각각 33%, 67%로 집계됐다”고 밝혔다. 휴젤에 따르면 보툴리눔 톡신과 필러·스킨부스터의 상반기 해외 매출은 1621억원으로 전체 매출의 약 64%를 차지했다. 시장별로는 미국·브라질 등 핵심 시장이 포함된 북남미 시장 매출은 전년 동기대비 2배 이상 늘었으며, 아시아태평양과 유럽 권역에서는 20% 중후반대 성장률을 보이며 전 세계 주요 권역 전반에서 균형 잡힌 성장을 이뤘다는 분석이다. 품목별로는 보툴리눔 톡신이 전사 성장을 주도한 것으로 나타났는데, 상반기 매출은 전년 동기대비 46.6% 증가한 1494억원을 기록했다. 2분기 국내 매출은 205억원으로 현장 중심 영업·마케팅과 의료전문가 학술 지원을 통해 치열한 내수 경쟁에도 전년 동기 약 8%의 성장률을 기록했다. 필러·스킨부스터 부문은 유럽 시장의 성과를 중심으로 상반기 661억원의 매출을 기록했다. 2분기 유럽 및 기타 시장 매출 성장률은 약 14%로 집계됐으며, 국내 필러 매출은 제품 포트폴리오 번들링 전략 등으로 전분기 수준의 매출을 유지했다. 화장품 및 기타 부문 상반기 매출도 전년 동기대비 31.7% 성장한 390억원을 기록했고, 2분기 매출 역시 198억원으로 전년 동기대비 32.8% 증가했다. 톡신과 필러 중심의 고성장에 화장품 사업 실적 확대까지 더해지며 토탈 메디컬 에스테틱 기업으로서의 지위를 한층 공고히 했다는 평가다. 캐리 스트롬 휴젤 글로벌 CEO는 “역대 상반기 최대 실적은 휴젤의 글로벌 경쟁력을 여실히 보여주는 성과”라면서 “세계 최대 시장인 미국 내 입지를 확대하고, 한국서 선도적 위치를 유지하며, 주요 시장에서의 사업 개발 기회를 적극 추진하는 등 핵심 전략을 꾸준히 실행하고 있다”고 말했다. 장두현 휴젤 한국 대표는 “국내 시장에서 흔들림 없는 견고한 리더십을 확인했고, 이를 기반으로 해외 주요 시장에서 고른 성장을 이루고 있어 의미가 크다”며 “기존 핵심 사업 경쟁력을 강화하는 동시에 제품 포트폴리오 다각화에도 계속 힘쓰겠다”고 강조했다. 휴젤은 이달 21일 오전 엘리시안 강촌에서 주주총회를 열고 ▲자기주식 보유 및 처분계획 승인의 건 ▲감사위원회 위원이 되는 독립이사 패트릭 홀트 선임의 건 ▲주식매수선택권 부여 승인의 건 등을 논의할 예정이다. 앞서 휴젤은 공시를 통해 자기주식 1만5643주(보통주)를 2026년 8월21일부터 2029년 3월30일까지 처분키로 결정했다. 처분 대상 주식가격은 13만531원이며, 처분 예정금액은 20억4189만6433원이다.
2026.08.07 17:26조민규 기자

K배터리, 상반기 비중국 전기차 시장 점유율 전년비 10% ↓

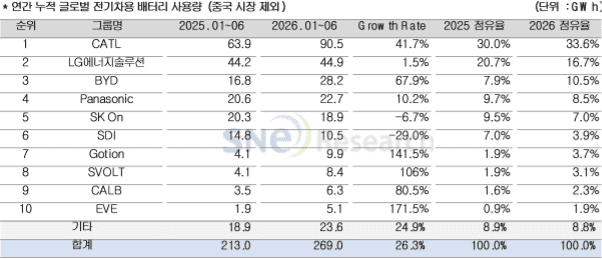
올해 상반기 LG에너지솔루션, SK온, 삼성SDI 등 국내 배터리 3사의 비(非)중국 전기차 시장 점유율이 전년 대비 10% 가량 하락한 것으로 분석됐다. 7일 SNE리서치는 올해 상반기 중국을 제외한 글로벌 시장에서 판매된 전기차(EV), 플러그인하이브리드차(PHEV), 하이브리드차(HEV)에 탑재된 총 배터리 사용량이 약 269GWh로 전년 동기 대비 26.3% 증가했다고 분석했다. 국내 배터리 3사의 전기차용 배터리 사용량은 합산 74.3GWh로 전년 동기 대비 6.3% 감소했다. 3사의 합산 시장 점유율은 전년 동기 37.2%에서 27.6%로 9.6%p 하락했다. LG에너지솔루션은 전년 동기 대비 1.5% 증가한 44.9GWh를 기록했으나 시장 성장률을 하회하며 점유율이 20.7%에서 16.7%로 낮아졌다. SK온은 18.9GWh로 6.7% 감소했고, 삼성SDI는 10.5GWh로 29% 감소했다. 비중국 시장이 두 자릿수 성장세를 이어간 가운데 국내 3사의 사용량은 감소하면서 중국계 업체들과의 성장 격차가 확대됐다. 일본 파나소닉은 22.7GWh로 전년 동기 대비 10.2% 증가하며 4위를 기록했다. 주요 고객사인 테슬라의 북미 생산 차량을 중심으로 배터리 사용량이 확대됐으나, 비중국 시장 성장률을 밑돌면서 점유율은 9.7%에서 8.5%로 하락했다. 중국 CATL은 전년 동기 대비 41.7% 증가한 90.5GWh를 기록하며 1위를 유지했다. 점유율은 30%에서 33.6%로 3.6%p 상승했다. 중국계 후발 업체들의 성장세도 두드러졌다. 고션은 9.9GWh로 전년 동기 대비 141.5% 증가했고, 에스볼트는 8.4GWh로 106%, CALB는 6.3GWh로 80.5% 성장했다. EVE는 5.1GWh를 기록하며 171.5%의 가장 높은 증가율을 나타냈다. 이들 업체는 중국계 완성차의 해외 판매 확대와 함께 유럽, 아시아 및 신흥 시장에서 글로벌 OEM 공급 기회를 넓히고 있는 것으로 분석됐다. BYD는 28.2GWh로 전년 동기 대비 67.9% 성장하며 3위를 기록했다. 점유율은 7.9%에서 10.5%로 2.6%p 상승했다.

2026.08.07 09:55김윤희 기자

상반기 中 전기차시장 둔화…BYD 울고 테슬라 '빙긋'

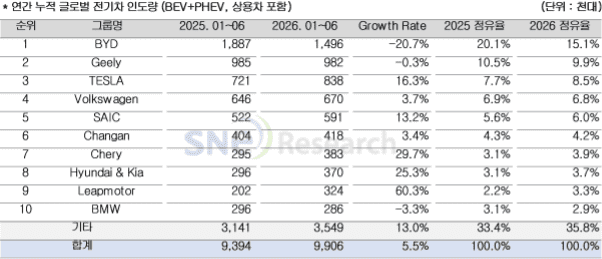
중국 내 전기차 시장 수요 부진 여파로 1위 기업인 BYD가 올해 상반기 부진한 인도량 실적을 거둔 반면, 수출 성장이 빠른 중국 후발 기업들과 테슬라, 현대차·기아 등이 두 자릿수 성장세를 기록한 것으로 조사됐다. 6일 SNE리서치에 따르면 올해 상반기 글로벌 전기차(BEV), 플러그인하이브리드차(PHEV) 인도량은 총 990만6000대로 전년 동기 대비 5.5% 증가했다. 이 기간 BYD는 149만6000대로 선두를 유지했으나 전년 동기 대비 20.7% 감소했다. 점유율도 20.1%에서 15.1%로 5%p 낮아졌다. 중국 내수 부진 영향을 받은 것으로 분석됐다. 2위인 지리는 98만2000대로 전년 동기 대비 0.3% 하락했다. 테슬라는 83만8000대로 16.3% 증가해 3위를 지켰다. 점유율도 7.7%에서 8.5%로 높아졌다. 2분기 인도량 성장세가 높았다. 폭스바겐은 3.7% 성장한 67만대를 기록하며 유럽 BEV 수요 확대와 신차 투입 효과를 봤다. 중국 SAIC는 13.2% 증가한 59만1000대, 창안은 3.4% 증가한 41만8000대를 기록했다. 체리자동차는 38만3000대로 29.7% 증가해 해외 시장 확대 효과를 이어갔다. 현대차그룹은 37만대로 25.3% 늘어 상위권 성장률을 기록했다. 점유율도 3.1%에서 3.7%로 상승했다. 유럽 판매 회복과 비중국 아시아 수요가 실적 개선을 견인한 것으로 분석된다. 립모터는 32만4000대로 60.3% 급증해 상위 10개 그룹 중 가장 높은 성장률을 기록했고, 점유율도 2.2%에서 3.3%로 확대됐다. 스텔란티스의 유통망을 활용한 해외 진출과 제품군 확대가 성장 기대를 높이고 있다는 분석이다. BMW는 28만6000대를 기록해 전년 동기 대비 3.3% 감소했다. 상위 10개 그룹 외 업체의 판매량은 354만9000대로 13% 늘었고, 점유율도 33.4%에서 35.8%로 상승했다. 지역별로 중국은 530만8000대로 최대 시장 지위를 유지했지만 전년 동기 대비 9.5% 감소했다. 점유율도 62.4%에서 53.6%로 8.8%p 축소됐다. 지난해 말 구매세 혜택 축소를 앞둔 선구매의 반작용과 올해 세제 지원 축소, 치열한 가격 경쟁이 상반기 수요를 압박한 것으로 풀이된다. 유럽은 252만8000대로 29% 성장하며 점유율을 20.9%에서 25.5%로 높였다. 강화된 배출규제 대응과 신차 출시, 각국 인센티브가 수요를 뒷받침했다. ACEA가 7월 발표한 상반기 자료에서도 EU 승용 BEV 비중은 20.7%로 확대돼 전동화 전환이 시장 전반으로 확산되고 있음을 보여줬다. 북미는 68만1000대로 20.5% 감소해 주요 권역 중 가장 부진했고 점유율도 9.1%에서 6.9%로 내려갔다. 미국의 신차·중고차·상용 클린차량 세액공제가 2025년 9월 말 종료된 뒤 구매 부담이 커진 데다, 높은 차량 가격과 모델 교체 주기의 영향이 겹치면서 상반기 수요 회복이 제한됐다. 중국을 제외한 아시아는 93만3000대로 75.8% 증가했으며 점유율도 5.7%에서 9.4%로 확대됐다. 한국·인도·동남아에서 신차 투입과 현지 생산, 보급 정책이 맞물리며 가장 빠른 핵심 성장축으로 자리 잡았다. 기타 지역도 45만6000대로 150.6% 급증해 중남미와 중동 등 신흥시장의 초기 보급 확대가 전체 성장률을 끌어올렸다.

2026.08.06 09:41김윤희 기자

  Prev 1 2 3 4 5 6 7 8 9 10 Next  

지금 뜨는 기사

이시각 헤드라인

삼성 '반도체 3인방' 사장 승진..."사업 현장·기술 흐름 가장 잘 알아"

현대차, 지스타를 모터쇼로…운전면허 없이도 체험하는 레이싱

AI 데이터센터 구축 문턱 낮아진다…업계 기대 속 남은 과제는

앤트로픽 IPO에 日 12조원 이상 몰렸는데…韓 공모 청약 빠진 이유

ZDNet Power Center

Connect with us

ZDNET Korea is operated by Money Today Group under license from Ziff Davis. Global family site >>    CNET.com | ZDNet.com
  • 회사소개
  • 광고문의
  • DB마케팅문의
  • 제휴문의
  • 개인정보취급방침
  • 이용약관
  • 청소년 보호정책
  • 회사명 : (주)메가뉴스
  • 제호 : 지디넷코리아
  • 등록번호 : 서울아00665
  • 등록연월일 : 2008년 9월 23일
  • 사업자 등록번호 : 220-8-44355
  • 주호 : 서울시 마포구 양화로111 지은빌딩 3층
  • 대표전화 : (02)330-0100
  • 발행인 : 김경묵
  • 편집인 : 김태진
  • 개인정보관리 책임자·청소년보호책입자 : 김익현
  • COPYRIGHT © ZDNETKOREA ALL RIGHTS RESERVED.